


Один из наших авторов с банковским бэкграундом никак не может успокоиться от мысли, что токенизированные депозиты действительно решают уйму проблем корпоративных клиентов.
Если Вы все еще не разобрались в прошлых постах с кейсами реальными ТУТ, со статистикой международной ТУТ и с просто описанием ТУТ, и в целом не забываем, что такое токенизация - об этом писали ТУТ; то пришло время говорить через призму бухгалтерского баланса
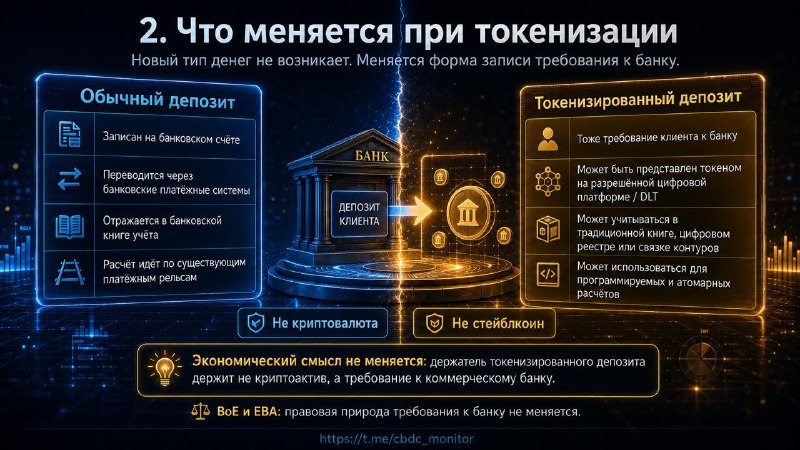
Итак, токенизированный депозит, это не стейблкоин и не новый вид «частных денег». По сути, перед нами обычное обязательство коммерческого банка перед клиентом, только записанное и передаваемое в другой технологической форме. Bank of England прямо называет tokenised deposits депозитными требованиями, представленными на программируемых платформах для платежей и расчётов.
На балансе банка магии не происходит.
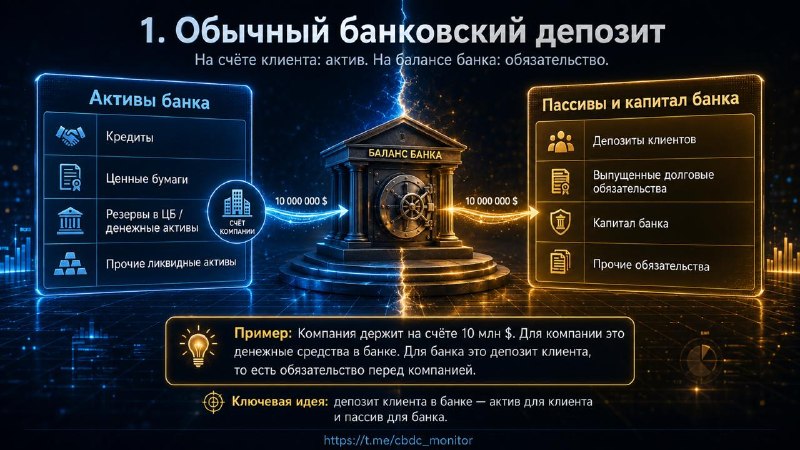
Если компания держит 10 млн долларов на счёте, для неё это актив. Для банка, пассив. Банк должен компании эти деньги. В статистике ФРС H.8 кредиты, ценные бумаги и денежные активы идут в активах банков, а депозиты отражаются в обязательствах.
Если 2 млн из этого остатка перевести в токенизированную форму, банк не становится эмитентом криптовалюты. В его пассивах просто появляется другая строка: обычный депозит 8 млн плюс токенизированный депозит 2 млн. Общее обязательство банка остаётся 10 млн.
И вот здесь начинается главное.
EBA в докладе по токенизированным депозитам формулирует это почти бухгалтерски: запись депозитного требования вкладчика к кредитной организации на DLT вместо традиционной книги сама по себе не меняет фундаментальную природу требования и его квалификацию как депозита.
Корпоративному клиенту нужен не «токен ради токена», а расчётный слой, где деньги могут двигаться вместе с активом: 24/7, программируемо, с атомарным расчётом, без классического разрыва между «ценная бумага ушла» и «деньги ещё где-то идут». BIS в Annual Economic Report 2025 описывает именно эту логику: токенизированные резервы центрального банка, коммерческие банковские деньги и финансовые активы могут находиться в одном программируемом контуре.
Для банков ставка тоже понятна. Если расчёты с токенизированными активами начнут жить отдельно от банковских денег, место банка в новой инфраструктуре быстро станет менее очевидным. Токенизированный депозит позволяет банку остаться внутри расчётного контура, а не смотреть, как корпоративные деньги уезжают в стейблкоины и частные платформы.
Риск, впрочем, никуда не исчезает. Плохой банк не становится хорошим, если его обязательство красиво записали на цифровой платформе. Добавляются правовой риск, киберриск, операционный риск и вечный вопрос совместимости платформ.
Формула простая: токенизированный депозит отличается от обычного депозита не тем, чем он «обеспечен», а тем, как он учитывается, передаётся и используется.
Поэтому главный вопрос не «что там за токен». Главный вопрос: чей это баланс, чьё обязательство и где именно происходит финальный расчёт.
#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег