TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
358
Photos
725
Videos
2
Links
1.3K

Showing posts older than #1880 · Back to latest

Older Posts 18 shown
Post #1878 57
МВФ показывает, что токенизация не про новый токен, а про новую архитектуру расчёта

В начале июля МВФ выпустил сразу три связанных материала о токенизации: блог Тобиаса Адриана о финансовой архитектуре, записку The Rise of Tokenization и рабочий документ о будущем финансовых рыночных инфраструктур. Вместе они дают более серьезный вывод, чем привычная формула про быстрые платежи:
Токенизация меняет не оболочку актива, а контур расчёта.

Обычная финансовая операция устроена последовательно: сделка, сверка, клиринг, расчёт, отчётность. Такая цепочка медленная, но у неё есть защитная функция. Задержки дают время на проверку, исправление ошибок, управление ликвидностью и вмешательство в стрессовой ситуации.

Токенизация предлагает другой режим. Актив, право собственности, платёж и правило исполнения могут оказаться в одной цифровой среде. Сделка, переход права и расчёт сближаются во времени.

На первый взгляд: эффективность.

Но МВФ фиксирует другую сторону: если исчезают задержки, исчезает и часть защитных буферов. Ошибка, сбой или нехватка ликвидности начинают распространяться быстрее.

Поэтому вопрос не в том, какой токен удобнее. Вопрос в том, какой актив станет расчётным ядром системы.

МВФ выделяет три формы цифровых денег в токенизированной среде.
1️⃣
Первая: токенизированные банковские депозиты, то есть банковские деньги в цифровой форме учёта. Они наследуют банковское регулирование и могут быть удобны для расчётов, казначейских операций и платежей с заданными условиями. Но если расчёты становятся непрерывными и почти мгновенными, банкам сложнее управлять ликвидностью в привычном режиме.

2️⃣
Вторая: стейблкоины. Они дают программируемость и глобальный охват, но держатся на обещании обмена один к одному на обычные деньги. Такое обещание зависит от качества резервов, ликвидности рынка и устойчивости эмитента. Стейблкоин может быть удобным интерфейсом платежа, но не обязательно надёжным расчётным фундаментом.

3️⃣
Третья: токенизированные резервы центрального банка. Такой актив сильнее с точки зрения кредитного риска, потому что опирается на деньги центрального банка. Но модель требует от центрального банка новой роли: не просто выпускать деньги и поддерживать платёжную систему, а участвовать в управлении программируемой инфраструктурой.


Конфликт здесь институциональный. Риск не исчезает, а меняет адрес. Раньше значительная часть риска находилась на балансах банков, брокеров, депозитариев и центральных контрагентов. В токенизированной системе больше риска может концентрироваться в коде, правилах доступа, операторах платформ, защите данных и совместимости реестров.

Рабочий документ МВФ показывает: центральные депозитарии, центральные контрагенты и торговые репозитории не исчезают автоматически. Часть функций может перейти в код: учёт, расчёт, управление обеспечением, отчётность. Но юридическая определённость, ответственность, управление конфликтами и надзор остаются институциональными задачами.

Токенизация не отменяет инфраструктуру. Она пересобирает её.

Для «Архитектуры денег» вывод такой: будущее цифровых денег решается не на уровне кошелька и не на уровне названия токена. Оно решается на уровне пяти вопросов: какой актив используется для окончательного расчёта; кто управляет реестром; кто отвечает за сбой; как обеспечивается совместимость платформ; где заканчивается автоматическое исполнение и начинается правовая ответственность.

Чем плотнее деньги, активы, данные и правила соединяются в одном контуре, тем выше цена ошибки.

Токенизация может укрепить финансовую систему, если расчётный якорь, право, надзор и инфраструктура спроектированы заранее. Без этого рынок рискует получить не единую цифровую архитектуру, а набор несовместимых цифровых островов.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1877 55
Карточка — это ваш счёт в базе банка. Наличная купюра — объект без имени: нашёл на улице, твоя.

Цифровые валюты делают тот же выбор. Цифровой евро проектируется ближе к наличным (токенная модель), цифровой рубль — ближе к карте (счётная). Именно поэтому у них разные обещания по части анонимности — это не риторика, а следствие технической архитектуры.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1876 68
«Глобальная денежная система находится в точке перелома».

Так Банк международных расчётов формулирует главный сдвиг в Annual Economic Report 2026. В оригинале:
“The global monetary system is at an inflection point.”


На первый взгляд может показаться, что речь снова о привычном споре: что победит — цифровая валюта центрального банка, стейблкоин или токенизированный депозит.

Но этот спор всё хуже объясняет происходящее.

Деньги давно цифровые. Мы получаем зарплату на счёт, платим картой, переводим деньги через приложение. Поэтому главный вопрос уже не в том, станут ли деньги цифровыми.

Главный вопрос — на какой архитектуре будут работать разные формы денег.

И здесь начинается настоящая перемена.

МВФ в материале о токенизации пишет, что выборы, которые регуляторы и участники рынка делают сейчас, определят, усилит ли токенизация финансовую систему или, наоборот, приведёт к её фрагментации. МВФ также указывает, что токенизация затрагивает не только платежи, но и эволюцию финансовой рыночной инфраструктуры в токенизированной экономике.

То есть вопрос уже не только в новом способе платить.

Вопрос в том, как будет устроено исполнение экономических условий.

В классической системе финансовая операция часто выглядит как цепочка:

сделка → проверка → клиринг → расчёт → сверка.

Каждый этап может происходить в отдельной системе, с отдельными участниками, разными записями и задержками.

В программируемой расчётной среде логика меняется.

Деньги, актив и условие сделки могут работать в одной инфраструктуре. Не просто «перевести деньги», а автоматически исполнить экономическое условие: передать актив, списать платёж, проверить право и зафиксировать окончательный расчёт.

Именно поэтому следующая революция — не цифровые деньги сами по себе, а программируемые расчёты.

BIS в Annual Economic Report 2026 пишет, что цифровые инновации открывают новые возможности для того, как деньги и активы записываются, передаются и рассчитываются; при этом задача — улучшать старое и создавать новое, не разрушая доверие к деньгам.

А в Annual Economic Report 2025 БМР описывает следующий шаг ещё конкретнее:
Токенизированная инфраструктура может объединять деньги центрального банка, банковские деньги и финансовые активы, чтобы выполнять ключевые функции трансграничных платежей, включая платёжные инструкции, расчёт и последующий контроль.


Отсюда главный вывод.
Будущее цифровых денег — это не соревнование отдельных инструментов.

Победит не форма денег.
Победит архитектура.

Та, которая сможет одновременно обеспечить доверие к деньгам, совместимость разных расчётных контуров и окончательность расчёта без распада денежной системы на закрытые острова.

Для цифрового рубля, цифрового евро, стейблкоинов и токенизированных депозитов это одна общая рамка.

Их нужно оценивать не только как новые формы денег, а как элементы новой расчётной архитектуры.

Потому что главный переход сейчас — не от наличных к безналичным.

И даже не от обычных денег к цифровым.

Главный переход — от платежа как отдельного действия к расчёту как встроенному свойству экономической сделки.

Деньги становятся не только средством оплаты.
Они становятся механизмом исполнения правил.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1875 75
Приватность в ЦВЦБ: вопрос не про настройки

Регуляторы часто говорят о приватности цифровой валюты как о параметре проектирования.

Сколько данных видит центральный банк. Что видит банк-посредник. Какие операции доступны для проверки. Где проходит граница между частной жизнью, борьбой с мошенничеством и противодействием отмыванию денег.


Формально всё правильно. Но для пользователя приватность выглядит иначе.

Не как строчка в технической документации. А как вопрос власти над повседневностью:
кто видит, где человек платит, кому переводит деньги, какие привычки оставляет в платёжном следе и может ли этот след однажды стать инструментом давления.


И вот тут цифровая валюта центрального банка сталкивается с главным парадоксом.

С одной стороны, полная анонимность в массовой цифровой системе почти невозможна: государство не может построить новую форму публичных денег и одновременно отказаться от борьбы с мошенничеством, отмыванием денег, финансированием терроризма и налоговыми злоупотреблениями.

С другой стороны, если каждая операция воспринимается как потенциально наблюдаемая, пользователь не видит «удобный цифровой рубль» или «цифровой евро». Он видит деньги с включённым надзором.

ЕЦБ прямо признаёт чувствительность этой темы. В консультации по цифровому евро приватность оказалась самой важной характеристикой для граждан и профессиональных участников

На отдельной странице о приватности ЕЦБ обещает, что офлайн-платежи в цифровом евро будут давать уровень приватности, близкий к наличным: детали платежа будут известны только плательщику и получателю. Там же ЕЦБ уточняет, что при онлайн-платежах Евросистема не должна напрямую связывать пользователя с его платежами, а посредники будут получать только данные, необходимые для соблюдения закона.

Банк международных расчётов формулирует проблему ещё жёстче: финансовые данные на уровне отдельных операций раскрывают чувствительную персональную информацию, а платёж не должен превращаться в обмен стоимости на пакет данных о человеке

Юридический слой здесь тоже важен. В Хартии ЕС право на частную жизнь и защиту персональных данных закреплено отдельно: статьи 7 и 8 прямо говорят о частной жизни, коммуникациях и защите данных

Поэтому спор о приватности ЦВЦБ нельзя свести к вопросу «какую технологию выбрать».

Слабая формула: приватность как функция системы.

Более честная формула: приватность как граница допустимого вмешательства в денежную жизнь человека.

Именно поэтому офлайн-режим цифрового евро так важен. Он не просто про платежи без интернета. Он про попытку сохранить в цифровой форме то, что наличные давали без объяснений: возможность платить без ощущения, что каждое действие превращается в запись для анализа.

Вопрос только в том, поверит ли пользователь обещанию «как наличные», если деньги всё равно живут внутри цифровой инфраструктуры.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1874 62
Цифровые деньги вошли в фазу, где главным становится не токен, а право проводить расчёт.

Общий сдвиг недели 26 июня - 2 июля 2026 года: регуляторы и международные институты переводят токенизацию из языка экспериментов в язык правил, доступа к инфраструктуре и ответственности за сбой.

1. IMF: токенизация как перестройка архитектуры

IMF 2 июля выпустил разбор и отдельную записку о токенизации. Главный тезис: активы и обязательства на общих цифровых реестрах меняют связку «сделка, клиринг, расчёт». Механизм смещается от последовательной обработки к одновременному исполнению через инфраструктуру и программные правила. Риск уходит не всегда вниз, а часто в сторону операторов платформ, поставщиков кошельков и расчётных узлов.

2. IMF: рыночная инфраструктура становится новым центром риска

В рабочем документе IMF о рыночной инфраструктуре в токенизированной экономике фокус перенесён на площадки, где соединяются актив, деньги и расчёт. Важен не сам распределённый реестр, а то, кто обеспечивает финальность, управление доступом, защиту данных и работу при сбое. Ответственность постепенно переходит от отдельных финансовых посредников к инфраструктурному слою.

3. Великобритания: стейблкоин допускают к расчёту по ценным бумагам

Банк Англии 30 июня обновил правила Digital Securities Sandbox: участники песочницы могут обращаться за разрешением использовать отдельные стейблкоины как расчётный актив. Решение не означает свободный допуск всех стейблкоинов. Банк будет оценивать каждый инструмент отдельно: право погашения, обеспечение 1:1, состав резервов, защиту активов и устойчивость операций. Частные цифровые деньги получают вход в оптовый расчёт только через фильтр инфраструктурного надзора.

4. Великобритания: режим стейблкоинов разделили по уровню системности

FCA 30 июня опубликовало финальные правила для выпуска стейблкоинов и хранения криптоактивов, а Банк Англии и FCA отдельно описали совместный подход к системным эмитентам. Механизм двухконтурный: обычные эмитенты остаются в логике защиты потребителя и рыночной честности; системные переходят в поле финансовой стабильности. Риск одного и того же инструмента меняется в зависимости от масштаба использования.

5. ЕС: переходный период MiCA закончился

ESMA сообщила, что после 1 июля 2026 года поставщики услуг с криптоактивами без разрешения должны организованно сворачивать деятельность в ЕС по правилам MiCA. Источник: ESMA. Механизм здесь регуляторный: рынок переводится из национальных переходных режимов в единую рамку допуска. Меняется не технология, а право быть посредником между пользователем, токеном и расчётом.

6. Россия: документы платформы цифрового рубля начали применяться с 1 июля


Банк России указывает, что с 1 июля 2026 года применяется новая версия альбома распоряжений и стандарты платформы цифрового рубля по пользовательским интерфейсам и операционно-технологическому взаимодействию. Речь не о массовом внедрении, а о настройке технического и договорного контура. Механизм важен для роли банков: банк даёт доступ к цифровому рублю через свои каналы, но счёт находится на платформе Банка России.

Линия недели

Неделя показывает сдвиг от вопроса «какие цифровые деньги победят?» к вопросу «какая инфраструктура получит право соединять деньги, активы и расчёт?».

Токенизированные депозиты, то есть банковские депозиты в цифровой форме учёта, стейблкоины и цифровая валюта центрального банка больше не выглядят как изолированные продукты. Их начинают оценивать через доступ, финальность, резервы, надзор и ответственность.

Архитектура денег строится не вокруг красивой формы записи, а вокруг того, кто держит расчётный слой.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #1873 52
Банки могут получить собственную модель «цифрового рубля»

Банк России планирует к 2029 году запустить эксперимент, в рамках которого счета цифрового рубля смогут открываться не только на балансе Банка России, но и на балансах коммерческих банков. По словам заместителя председателя Банка России Зульфии Кахрумановой, такая модель позволит банкам предлагать клиентам депозиты и кредиты, поскольку обязательства по средствам будут учитываться уже на балансе банка, а не центрального банка.

Важно, что речь пока идёт именно об эксперименте, а не об утверждённой модели. По словам З. Кахрумановой, пилот может стартовать ближе к 2029 году после подготовки необходимой нормативной базы и доработки платформы. При этом планы по масштабированию действующей платформы цифрового рубля не меняются.

Пока вопросов по такой схеме больше, чем ответов, так как она отличается от опыта других стран… но, может, это какой-то свой путь токенизации финансов.

#АрхДенег_Сценарии
Читайте в MAX
😀Архитектура денег
Post #1872 48

Forwarded from Бюджет

Цифровой рубль в бюджетном процессе: стратегическое преимущество — у подготовленных регионов!

Цифровой рубль — это не просто изменение способа расчетов, а перестройка бюджетного процесса. К 2027 году конкурентное преимущество получит тот, кто уже сейчас выстроит системную подготовку: назначит ответственного, проведет инвентаризацию потоков, подготовит договорные формы и протестирует механику. 

🪙 7 июля УЦ "Бюджет" приглашает специалистов региональных и муниципальных финансовых органов, контрольно-счетных органов и финансовых служб отраслевых исполнительных органов власти на практический семинар:

"Цифровой рубль в бюджетном процессе. Новации законодательства и практические рекомендации"

❗️Успейте зарегистрироваться по ссылке
Post #1871 50
Беларусь продолжает готовить правовую основу для цифрового белорусского рубля.

В Беларуси продолжается обсуждение проекта закона о цифровом белорусском рубле. По сообщению БелТА от 29 июня 2026 года, документ находится в центре обсуждения с участием государственных органов и экспертов. Параллельно Pravo.by ранее раскрывал основные положения законопроекта, согласно которым цифровой белорусский рубль предлагается закрепить как новую форму безналичных денежных средств в национальной денежной системе.

Главная цель законопроекта состоит не в запуске новой платёжной технологии, а в создании правовой базы для её использования. Закон должен определить статус цифрового белорусского рубля, участников платформы, порядок обращения и полномочия Национального банка.

Новость показывает, что Беларусь движется по пути, который ранее прошли и другие страны: сначала формируется правовой режим цифровой валюты центрального банка, затем появляется возможность для её практического внедрения.

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
БелТА Experts outline benefits of Belarusian digital ruble During an extended meeting of the Standing Committee for Economy, Budget and Finance of the Council of the Republic on the draft law ‘On amending laws on the digital Belarusian ruble’ experts have discussed the opportunities the digital Belarusian…
Post #1870 51
Архитектура денег Свежие новости по цифровому рублю иногда выглядят скучнее, чем они есть. 28 мая Банк России обновил набор стандартов платформы цифрового рубля. В опубликованном перечне появилась версия 4.0 стандарта операционно-технологического взаимодействия на платформе…
Напоминаем, что с 1 июля начали действовать новые документы по цифровому рублю.

Банк России перевел в применяемый режим сразу несколько ключевых элементов контура:
– новую форму договора счета цифрового рубля для пользователей платформы, которая действует с 1 июля 2026 года,
– альбом распоряжений версии 2026.7, тоже с применением с 1 июля,
– версию 5.0 требований к пользовательским интерфейсам,
– версию 4.0 требований к операционно технологическому взаимодействию на платформе.

Писали об этом ранее.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Telegram Архитектура денег Экспертный канал о цифровизации финансов в России и мире. Следим за тем, как переписываются правила мировой финансовой системы. Для тех, кто принимает решения, а не догоняет их последствия. Сотрудничество: @VeraMakarova @Elizaveta_Ogloblina
Post #1869 234
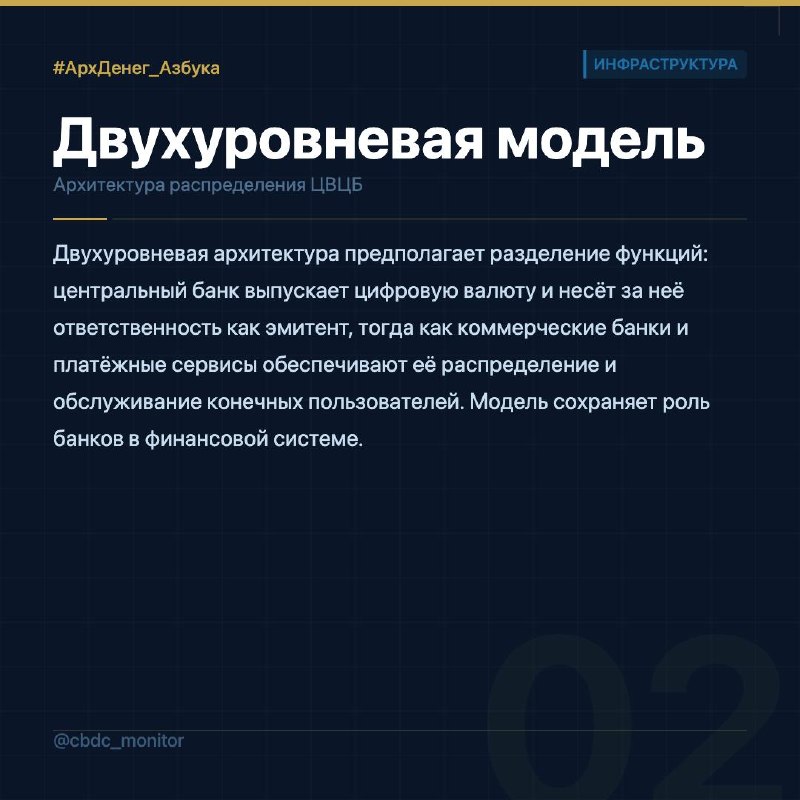
ЦБ как завод.
Банк как магазин
.
Разделение выбрано намеренно: никто не хочет, чтобы центральный банк разбирался с заблокированным кошельком в 2 ночи.

Именно так устроены цифровой рубль, китайский цифровой юань и проект цифрового евро. Ваш привычный банк остаётся в цепочке — просто его роль смещается от «хранителя денег» к «проводнику между вами и государством».

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1868 42

Forwarded from Архитектура денег

1 июля для стейблкоинов в ЕС закрывается переходный период. Меняется не список монет, а право вообще предложить стейблкоин европейцу.

Сначала факт, причём из первых рук, а не из пересказа. ESMA 17 апреля выпустил заявление: переходный период MiCA заканчивается по всему ЕС 1 июля 2026, и после этой даты любая компания без лицензии MiCA, обслуживающая клиентов ЕС, нарушает закон и обязана прекратить услуги. Продлений нет.

Теперь тонкость, которую чаще всего сминают до «USDT запретят». Ограничение бьёт по витрине, а не по активу. По Разделу V MiCA лицензированные площадки не вправе предлагать неавторизованные стейблкоины публике, но сам токен вне биржи не объявлен вне закона. В заявлении ESMA прямо описан механизм выхода: неавторизованные провайдеры должны иметь готовый план сворачивания и офбординга клиентов, включая перевод их активов на лицензированную площадку или на самостоятельный кошелёк. Самостоятельное хранение остаётся за периметром правил.

Рядом работает второй рычаг. Сам регламент MiCA запрещает начислять проценты по стейблкоинам. США через GENIUS Act, наоборот, спорят о том, как такой доход разрешить. Одна и та же монета попадает в две разные логики.
И вот здесь начинается главное. MiCA переписывает не технологию, а доступ к рынку. Раньше стейблкоин был просто токеном на бирже. Теперь право предложить его европейцу это лицензия, а не код.

Вопрос уже не в том, переживёт ли конкретный токен дедлайн. Вопрос в том, не уведёт ли регулирование часть потока туда, где регулятор его больше не видит.

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
Post #1866 36
Ставка на нуле. Экономика не растёт. Снижать дальше нельзя — люди заберут наличные из банков и положат под матрас: нулевая доходность лучше отрицательной.

Цифровая валюта ломает этот предел: если все средства только в цифровом виде, отрицательная ставка применяется автоматически. Экономисты называют это выходом из ловушки. Критики — принудительным обесцениванием сбережений. Оба правы.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1865 44
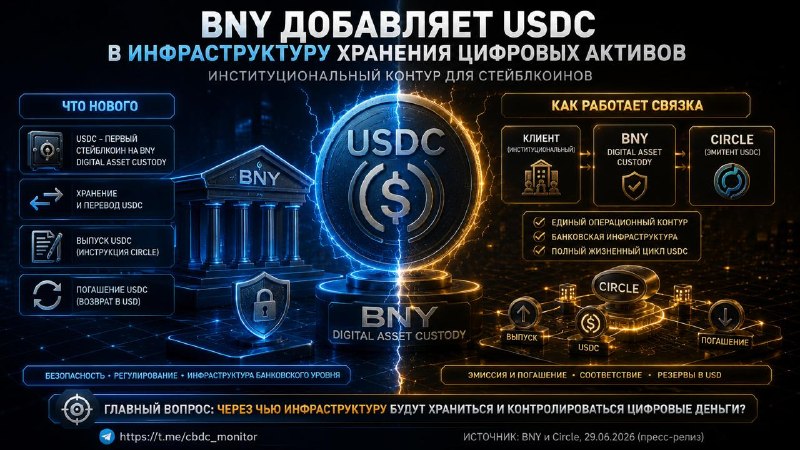
Инфраструктура хранения цифровых активов начинает работать не только с токенизированными инструментами, но и с цифровыми деньгами.

BNY объявил о расширении партнёрства с Circle: USDC станет первым стейблкоином на платформе BNY Digital Asset Custody. Институциональные клиенты BNY смогут хранить USDC, переводить его, а также через BNY давать Circle инструкции на выпуск USDC за доллары США и обратное погашение USDC в доллары.

Суть новости в связке ролей. Circle остаётся эмитентом USDC и отвечает за выпуск и погашение токена. BNY даёт клиентам инфраструктуру хранения цифровых активов, то есть банковский контур, где цифровые активы учитываются, хранятся и переводятся для институциональных клиентов.

Особенность здесь в том, что стейблкоин становится частью привычного институционального сервиса, а не отдельным криптокошельком вне банковской инфраструктуры. Клиент получает один операционный контур: доллары, USDC, хранение, перевод, выпуск и погашение.

Для рынка это важно потому, что стейблкоины постепенно выходят не только на торговые площадки, но и входят в инфраструктуру хранения активов крупнейших банков. Вопрос смещается от «можно ли использовать стейблкоин» к более практическому:
Через чью инфраструктуру он будет храниться, выпускаться, погашаться и контролироваться.


#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1864 52
IMG_1944.PNG3.9 MB
🌴 В этот день снова заглянули в нашу любимую бимбо-вселенную.

Прошлый раз героини разбирались с денежными агрегатами. Теперь отправили их в Money Mall, где на кассе появился самый неприятный для красивых обещаний прибор: сканер обязательств. 💅

На первый взгляд разницы почти нет. У всех сумочки, блеск и одинаковая надпись: «100 цифровых единиц валюты».

Но кассирша Клиринга смотрит не на стразы. Она спрашивает: кто стоит за этой сумочкой?

Смешно, конечно, что всё объясняют сумочки.

Но вопрос вполне серьёзный: одинаковая сумма на экране не означает одинаковую природу денег.

Разница начинается ниже интерфейса: кто выпускает инструмент, кто ведёт учёт, кто отвечает при сбое и где возникает окончательный расчёт.

#АрхДенег_Азбука
Читайте в MAX
😀Архитектура денег
  • 👍 1
Post #1859 195
После марксистской линии о деньгах, капитале и кризисе переходим к Кейнсу — и к вопросу, который особенно хорошо звучит в периоды неопределённости:

почему люди держат деньги даже тогда, когда они не приносят доход?


Кейнс предложил смотреть на деньги не только как на средство обмена, но и как на ликвидность. Деньги ценны потому, что дают возможность действовать быстро: совершить платёж, пережить неожиданный шок, дождаться более выгодной возможности или просто сохранить свободу выбора.

В этой логике деньги — это не «пассивный остаток» в кошельке или на счёте. Это особый актив, который люди держат ради гибкости и безопасности.

Кейнс выделял три мотива спроса на деньги:
1️⃣транзакционный — деньги нужны для текущих платежей;
2️⃣предосторожности — деньги держат как резерв на случай неопределённости;
3️⃣спекулятивный — деньги могут сохранять, ожидая изменения процентных ставок и цен на активы.

Отсюда важный вывод: процентная ставка — это не просто «цена кредита», а ещё и плата за отказ от ликвидности. Чем выше неопределённость, тем сильнее желание держать деньги в самой ликвидной форме.

Почему это важно для ЦВЦБ?

Цифровая валюта центрального банка — это не только технология платежа. Это новая форма ликвидности центрального банка для граждан и бизнеса. Поэтому её успех зависит не только от юридического статуса и технического дизайна, но и от того, будут ли люди воспринимать её как удобную, безопасную и доступную форму денег.

Кейнсианский вопрос здесь звучит так:
в каких условиях пользователи захотят держать именно эту форму денег?


Если ЦВЦБ будет восприниматься как надёжный и простой инструмент для расчётов, хранения небольших остатков и быстрого доступа к средствам, она может усилить роль центральнобанковских денег в цифровой среде. Если же она окажется неудобной, ограниченной или непонятной, спрос на неё будет слабым даже при формальном запуске.

Кейнс напоминает: деньги держат не только потому, что ими можно платить. Их держат потому, что ликвидность сама по себе имеет ценность.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1858 55
J.P. Morgan расширил Kinexys до восьми валют.

J.P. Morgan объявил о расширении платформы Kinexys Blockchain Deposit Accounts. К уже поддерживаемым доллару США, евро и фунту стерлингов добавлены австралийский доллар (AUD), гонконгский доллар (HKD), японская иена (JPY), китайский юань (RMB) и сингапурский доллар (SGD). Теперь институциональные клиенты могут проводить расчёты и валютные операции в восьми валютах в режиме 24/7.

Главная особенность не в количестве валют. Расширение увеличивает число возможных валютных пар внутри платформы с 3 до 28. Для международных компаний это означает больше сценариев прямого обмена валют без ожидания открытия локальных рынков и без традиционных временных окон для расчётов.

Первые пользователи новых валют уже названы. Payoneer использует австралийский доллар для трансграничных расчётов, а JERA Global Markets применяет японскую иену для внутригруппового управления ликвидностью.

По данным J.P. Morgan, через платформу Kinexys проходит в среднем около 7 млрд долларов операций в день, а совокупный объём обработанных транзакций превысил 4 трлн долларов.

Почему это важно? Каждая новая валюта увеличивает число возможных прямых валютных расчётов внутри платформы. Для рынка это означает расширение сети трансграничных расчётов 24/7 и постепенное снижение зависимости от традиционной модели корреспондентских банков.

#АрхДенег_Пульс
Читайте в MAX
😀Архитектура денег
Ledger Insights Kinexys by JP Morgan expands blockchain deposits to support APAC currencies Today Kinexys by JP Morgan has announced that its Blockchain Deposit Accounts now support five APAC currencies, AUD, HKD, JPY, RMB, and SGD in addition to
  • 👍 1
Post #1857 45
Недавно одну из нас спросили в лоб: «Если собрать все доклады, исследования и обсуждения, которые вы читаете, каким вы видите будущее денег?»

Ответ оказался не про один инструмент.

Будущее денег, по нашей оценке, не выглядит как победа цифровой валюты центрального банка над банками, стейблкоина над государством или токенизированного депозита над классическим счётом. Гораздо вероятнее другая картина: деньги будут всё чаще существовать рядом с цифровыми активами, а значит, должны будут работать в той же среде, где живёт актив, условие, данные и правило исполнения.

Можно токенизировать облигацию, фонд, залог или товарное требование. Но в момент сделки появляется простой вопрос: чем платить?

Если актив уже находится на цифровой платформе, а деньги остаются в старом контуре счетов, сообщений, сверок и задержек, новая инфраструктура получается только наполовину цифровой. Поставка актива идёт по одному маршруту, платёж по другому, риск разрыва между ними остаётся.

Поэтому цифровые деньги и цифровые активы завязываются не через красивое слово «токен», а через расчёт.

Цифровая валюта центрального банка отвечает на вопрос окончательности: какое обязательство стоит в основе расчёта.

Токенизированные депозиты, то есть банковские депозиты в цифровой форме учёта, отвечают на вопрос роли банков: как сохранить коммерческие банки внутри нового расчётного слоя, а не вынести их за скобки.

Стейблкоины отвечают на вопрос частной платформенной ликвидности: может ли частный эмитент дать удобный расчётный инструмент там, где банковская и центральнобанковская инфраструктура медленнее или менее доступна.


Разница между ними институциональная, а не косметическая.

У цифровой валюты центрального банка в центре стоит государственное денежное обязательство.

У токенизированного депозита в центре стоит обязательство банка перед клиентом.

У стейблкоина в центре стоит обещание частного эмитента поддерживать привязку через резервы, выкуп и доверие к своей операционной модели.


Цифровой актив требует цифрового расчёта. Цифровой расчёт требует ответа, чьё обязательство считается деньгами в момент исполнения сделки.

Поэтому будущее денег, скорее всего, будет не одной новой формой, а новой связкой: актив, платёж, данные, условие и правило начинают собираться в один контур.

Старый спор звучал так: какие деньги удобнее?

Новый спор будет жёстче: кто имеет право быть расчётным слоем для цифровой экономики.

Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1856 38
Европейские и корейские банки тестируют новый сценарий трансграничных расчётов через регулируемые стейблкоины.

23 июня Chainlink Labs, европейский банковский консорциум Qivalis и корейский банковский альянс UniKA объявили о запуске Project Pangea. Пока речь идёт не о платёжной системе, а о рабочей группе, которая будет тестировать расчёты между евро и корейской воной с использованием регулируемых стейблкоинов. Основная цель проекта: сократить время валютных расчётов до почти мгновенного и исключить риск, при котором одна сторона сделки уже исполнила платёж, а встречный ещё не поступил.

Особенность проекта в том, что банкам не предлагают менять привычную инфраструктуру. Сообщения продолжают использовать стандарты SWIFT и ISO 20022, а новый расчётный слой лишь синхронизирует исполнение платежей через отдельный распределённый реестр.

Среди участников проекта заявлены банки, входящие в европейский консорциум Qivalis и корейский альянс UniKA, объединяющий более десяти коммерческих банков.

#АрхДенег_Пульс
Читайте в MAX
😀Архитектура денег
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →