Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.
Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Post #1855
42
BIS 28 июня зафиксировал уже не спор о том, могут ли стейблкоины выполнять денежную функцию, а другой вопрос: какую цифровую форму денег можно встроить в систему без потери паритета, единства денег и окончательности расчетов.
Ключевая формулировка из речи Франка Сметса такая:
Дальше BIS перечисляет уже не рыночные, а системные последствия. При широком распространении стейблкоины могут давить на банковское фондирование, кредит, денежные рынки, бюджетную и денежно-кредитную политику. В трансграничном использовании добавляется ещё один риск – долларизация.
Главный вывод BIS поэтому довольно простой. Проблема уже не в том, что появился ещё один цифровой инструмент. Проблема в том, что денежный инструмент начинает претендовать на масштаб платёжной инфраструктуры, не неся при этом всех свойств денег, на которых держится система.
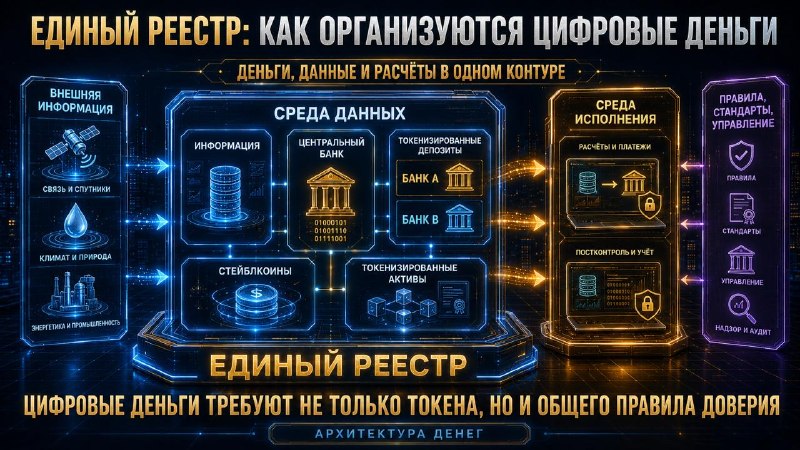
Отсюда и сдвиг в регуляторной рамке. Фокус уходит от обсуждения стейблкоинов как частного новшества к вопросу, как встроить токенизацию в двухуровневую систему, где якорем остаются деньги центрального банка.
Показательно, что в том же недельном окне похожая логика проявилась и в других юрисдикциях. Банк Англии выпустил рамку для системных стейблкоинов. MAS и ABS обсуждают следующее поколение мгновенных платежей через PayNow Gen2. В ЕС ESMA и EBA уже работают не с идеей MiCA, а с её прикладным исполнением и надзором.
Смысл повестки дня поэтому не в том, что стейблкоины признали деньгами. Смысл в другом: регуляторы начинают разбирать, какую цифровую денежную архитектуру можно масштабировать без распада общего расчётного контура.
#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Ключевая формулировка из речи Франка Сметса такая:
“Yet today’s stablecoins feature weaknesses, such as deviations from par and fragmentation, and pose risks to financial integrity.”
«Но сегодняшние стейблкоины имеют слабые места, такие как отклонения от паритета и фрагментация, а также создают риски для целостности финансовой системы».
Дальше BIS перечисляет уже не рыночные, а системные последствия. При широком распространении стейблкоины могут давить на банковское фондирование, кредит, денежные рынки, бюджетную и денежно-кредитную политику. В трансграничном использовании добавляется ещё один риск – долларизация.
Главный вывод BIS поэтому довольно простой. Проблема уже не в том, что появился ещё один цифровой инструмент. Проблема в том, что денежный инструмент начинает претендовать на масштаб платёжной инфраструктуры, не неся при этом всех свойств денег, на которых держится система.
Отсюда и сдвиг в регуляторной рамке. Фокус уходит от обсуждения стейблкоинов как частного новшества к вопросу, как встроить токенизацию в двухуровневую систему, где якорем остаются деньги центрального банка.
Показательно, что в том же недельном окне похожая логика проявилась и в других юрисдикциях. Банк Англии выпустил рамку для системных стейблкоинов. MAS и ABS обсуждают следующее поколение мгновенных платежей через PayNow Gen2. В ЕС ESMA и EBA уже работают не с идеей MiCA, а с её прикладным исполнением и надзором.
Смысл повестки дня поэтому не в том, что стейблкоины признали деньгами. Смысл в другом: регуляторы начинают разбирать, какую цифровую денежную архитектуру можно масштабировать без распада общего расчётного контура.
#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
- 👍 1