TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
726
Videos
2
Links
1.3K

Showing posts older than #1835 · Back to latest

Older Posts 12 shown
Post #1834 49
Банк России намерен ограничить использование стейблкоинов узким правовым коридором.

Банк России опубликовал документ «Стейблкоины: направления развития в России» для проведения общественных консультаций, в котором предлагается обсудить необходимость специального режима для выпуска стейблкоинов в российской юрисдикции.

Подход к докладу носит осторожный характер. Российское законодательство на текущий момент не содержит определения термина «стейблкоин», однако допускает выпуск и использование цифровых прав со схожими характеристиками для инвестиционных целей и трансграничных расчетов.

Банк России классифицирует мировую практику по трем сценариям:
1️⃣ Расчеты внутри криптосферы. Исторически стейблкоины стали удобным промежуточным инструментом в этой среде, обеспечивая меньшую волатильность по сравнению с другими криптовалютами при сохранении той же инфраструктуры обращения.

2️⃣Трансграничные расчеты. Регулятор прямо указывает на их преимущества: высокую скорость, относительно низкие комиссии, окончательность расчетов и отсутствие посредников из третьих стран. По сути, стейблкоины устраняют те дефекты, которые FSB ранее называл ключевыми проблемами трансграничных платежей.

3️⃣ Внутренние расчеты. Позиция Банка России здесь практически закрыта: значимых преимуществ не выявлено, а риски высоки. Главный риск заключается во фрагментации денежного обращения. Если частный цифровой инструмент начинает выполнять функцию средства расчета внутри страны, единый рублевый контур сталкивается с конкурирующими частными обязательствами.

На уровне цифр доклад демонстрирует важную асимметрию, о которой ранее мы писали ТУТ и ТУТ. Мировой рынок стейблкоинов выглядит не как нейтральная цифровая сеть, а скорее как частный долларовый расчетный слой, о чем говорили ТУТ.

Российская конструкция, предлагаемая к обсуждению Банком России, выглядит узкоспециализированной: специальное регулирование для трансграничных расчетов, возможная форма номинальных цифровых финансовых активов (ЦФА), погашение по номиналу, требования к обеспечению, раскрытию информации, финансовой устойчивости эмитента, аудиту и проверке смарт-контрактов.

Мы уже неоднократно писали о том, что стейблкоины хорошо диагностируют проблему. Старый трансграничный платёжный контур слишком часто работает медленно, дорого и с лишними посредниками. Но диагноз не равен лечению.

Если цель заключается в использовании преимуществ смарт-контрактов и распределенного реестра, международная повестка все заметнее смещается в институциональное русло: через банки в форме токенизированных депозитов (банковских депозитов в цифровой форме учета) и через центральные банки в форме оптовых цифровых валют центральных банков.

BIS в докладе о будущей денежной системе прямо связывает токенизированные депозиты с сохранением единства денег, а расчет между банками — с оптовой цифровой валютой центрального банка.

Project Agorá идет еще дальше: проверяет общую программируемую платформу, где токенизированные резервы центрального банка и токенизированные депозиты коммерческих банков используются для оптовых трансграничных платежей.

Банк Англии и FCA в своей позиции по токенизированным оптовым рынкам делают акцент не на частных суррогатах денег, а на инфраструктуре, где расчетный якорь остается в деньгах центрального банка.


Поэтому главный вывод из доклада Банка России не в том, что стране срочно нужны стейблкоины. Вывод следующий: стейблкоины могут быть полезным временным инструментом для внешних расчетов, но стратегическая архитектура цифровых денег должна строиться не вокруг частных токенов, а вокруг институционального расчетного слоя. Давайте, наконец, перестанем путать разные слои денежно-финансовой системы, о чем писали ТУТ…

Банки предоставляют клиентский интерфейс и депозитные деньги. Центральный банк обеспечивает окончательность расчетов и расчетный якорь. Смарт-контракт становится не заменой институтов, а способом внедрения правил в платежную систему.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1833 41
Цифровой рубль обрастает не витриной, а проводкой власти

20 июня 2026 года Банк России официально опубликовал два документа по цифровому рублю.

1. Указание № 7342-У от 7 апреля 2026 года о внесении изменений в Положение № 820-П «О платформе цифрового рубля».

2. Указание № 7273-У от 12 января 2026 года о порядке электронного обмена между налоговым органом и оператором платформы цифрового рубля.

Формально документы про процедуры. По сути: про то, как цифровой рубль встраивается в государственный контур исполнения правил.

В изменениях к Положению № 820-П появляется слой трансграничных переводов. Банк России описывает взаимодействие с оператором иностранной информационной системы национальной денежной единицы в цифровой форме. Обмен электронными сообщениями должен идти в круглосуточном режиме, кроме времени на технологические мероприятия, а способ обмена определяется договором между Банком России и иностранным оператором.

Важная оговорка: документ не означает, что трансграничные переводы уже запущены в промышленном режиме. Документ означает, что под них прописывается правовой и технический контур: кто взаимодействует, как идут сообщения, кто согласует защиту сообщений, что происходит при спорах.

Тот же документ уточняет работу с реестрами распоряжений юридических лиц и индивидуальных предпринимателей. Банк России получает основание исполнять перевод цифровых рублей не только по отдельному распоряжению пользователя, но и по реестру распоряжений, направленному единым электронным сообщением. При приёме такого реестра Банк России сверяет общую сумму с суммой по всем распоряжениям, а при успешном завершении процедур исполняет каждое распоряжение в реестре.

Так цифровой рубль становится пригодным не только для одиночного платежа, но и для массовых корпоративных сценариев: выплат, реестров, пакетной обработки. Деньги здесь уже движутся не как «перевод из приложения», а как часть управляемого расчётного процесса.


Второй документ ещё показательнее.

Указание № 7273-У описывает, как налоговый орган направляет оператору платформы цифрового рубля решения о приостановлении операций по счёту цифрового рубля организации и решения об отмене такого приостановления. Оператор платформы, в свою очередь, направляет налоговому органу сообщение со сведениями об остатках цифровых рублей на счёте, операции по которому приостановлены.

Смысл не в том, что налоговые полномочия появились из воздуха. Налоговый контур уже существует для банковских счетов. Смысл в другом: цифровой рубль сразу встраивается не только в платёжную логику, но и в контур фискального исполнения.

Здесь видны все элементы денежной архитектуры.

Деньги: цифровые рубли на счёте платформы.
Инфраструктура: оператор платформы цифрового рубля.
Данные: сведения об остатках и момент получения решения.
Правило: приостановление операций и отмена приостановления.
Интерфейс власти: электронный обмен между налоговым органом и оператором платформы.

Важный вопрос: какие публично-правовые действия становятся ближе к расчётному слою, когда деньги учитываются на платформе центрального банка?

Банк получает меньше роли как место хранения денег. Оператор платформы получает больше роли как точка исполнения формального правила. Налоговый орган получает встроенный электронный канал к счёту цифрового рубля организации. Бизнес получает новый расчётный инструмент, но вместе с ним и новый режим юридически значимого обмена.


Цифровой рубль всё меньше похож на «ещё один кошелёк». Документы такого типа показывают более интересную вещь: новая форма денег строится сразу как платёж, учёт, данные и правило в одном контуре.

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1832 36
Первый в мире цифровой доллар упёрся не в технологию

Sand Dollar на Багамах часто показывали как ранний успех цифровой валюты центрального банка. Формально повод был: страна запустила розничную ЦВЦБ ещё в 2020 году, раньше всех.

Но спустя несколько лет главный урок выглядит менее празднично.

Цифровую валюту можно выпустить. Нельзя выпустить привычку ей платить.

Центральный банк Багам теперь строит национальную систему мгновенных платежей. 30 марта 2026 года регулятор выбрал Montran для создания такой системы, с запуском в первом квартале 2027 года. Важная деталь: новая система должна работать совместно с расчётной палатой, системой валовых расчётов в реальном времени и Sand Dollar. Все коммерческие банки, кредитные союзы и лицензированные поставщики платёжных услуг должны быть участниками. Государство и национальный страховой фонд тоже войдут напрямую.

Смысл здесь не в подрядчике. Смысл в признании: отдельный цифровой кошелёк не создаёт платёжную сеть.

Параллель с Нигерией почти прямолинейная. eNaira тоже запускалась как инфраструктурный скачок, первая ЦВЦБ Африки. Но МВФ ещё в 2023 году писал, что проект после первого года не вышел за пределы ограниченного принятия, а сетевой эффект требует скоординированного политического усилия.

Теперь Нигерия, по свежему обзору Global Government Finance о стратегии Nigerian Payments System Vision 2028, смотрит в сторону государственных выплат, денежных переводов, торговых расчётов и интеграции eNaira в приложения банков и платёжных компаний, о чем писали ТУТ.

Багамы идут через систему мгновенных платежей. Нигерия, судя по новой стратегии, через государственные выплаты и реальные сценарии использования.

Разные страны. Один диагноз.

Розничная ЦВЦБ не живёт потому, что она «цифровая». Она живёт только тогда, когда у неё есть сеть принятия, понятная выгода для пользователя и место в уже существующих платёжных привычках.

Иначе у центрального банка появляется новый вид денег, а у населения нет ни одной причины менять старый способ платить.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1831 45
Архитектура денег 23 июня Европарламент голосует по цифровому евро. А частный евро на крипторельсах уже ездит. Две новости, один вопрос: кто застолбит цифровой расчётный слой евро первым. Сторона первая, публичная и медленная. На слушании комитета ECON подтвердили: 23 июня…
23 июня цифровой евро сделал не технологический, а правовой шаг.

Комитет Европарламента по экономическим и валютным вопросам поддержал позицию по пакету единой валюты: 43 голоса за, 14 против, 1 воздержался. Закон ещё не принят. Впереди переговоры с Советом ЕС и дальнейшая процедура.

Но спор уже сменил плоскость.

Раньше цифровой евро обсуждали как идею: нужен ли Европе публичный цифровой платёжный инструмент. Теперь предметом стала конструкция: кто распространяет кошелёк, кто видит данные, кто устанавливает лимиты, кто отвечает за офлайн-режим и кто обязан принимать новую форму денег.

В предложенной позиции цифровой евро должен работать онлайн и офлайн. Базовые услуги для пользователей должны быть бесплатными. Для физических лиц предполагается лимит хранения, бизнес не сможет держать цифровые евро дольше 24 часов, кроме входящих платежей. Проценты по цифровому евро не начисляются.

Здесь важен не только сам инструмент. Важен способ, которым право пытается встроить деньги центрального банка в цифровую экономику.

Банк остаётся интерфейсом. ЕЦБ остаётся эмитентом. Торговля получает обязанность приёма с исключениями. Пользователь получает обещание приватности, но не абсолютную анонимность.

Цифровой евро всё ещё не запущен. Но Европа уже решает более жёсткий вопрос: как сделать публичные деньги частью цифрового расчётного слоя, не отдав весь интерфейс частным платёжным системам и банковским токенам.

#АрхДенег_Право
Читайте в MAX
😀Архитектура денег
  • 👍 1
Post #1829 93
Когда мы начали писать про цифровой рубль, многие говорили:

«Да что там вообще обсуждать?»


Спустя десятки постов неожиданно выяснилось, что обсуждать есть что😄

Оказалось, что цифровой рубль, стейблкоины, токенизированные депозиты, офлайн-платежи, программируемые расчёты и платёжная инфраструктура совсем не укладываются в один абзац.

Поэтому собрали для вас наши основные материалы по цифровому рублю в одном месте. Если вдруг тоже дошли до стадии «Подождите… а как всё это устроено?», сохраняйте подборку. 👇

📚 Подборка: цифровой рубль от основ до практики
🧱 Сначала рамка
– Что такое цифровая валюта центрального банка и где она на карте денег

– Зачем нужен цифровой рубль, если уже есть карты и СБП

– Не всё цифровое является деньгами: три слоя цифровой финансовой системы

– Сценарии, где цифровой рубль снимает реальное трение (а не просто «оплата кофе»).

🧩 Как это устроено
– Цифровой рубль и токенизированные депозиты: разные обязательства, разные роли

– Офлайн-платежи: зачем нужны и где возникает риск двойного списания

– Программируемость: адресная помощь или скрытый контроль

– Смарт-контракт простыми словами: платёж, у которого появляется условие


🟡 Мифы и спокойные ответы
– Разбор страшилок: слежка, блокировка, отмена наличных

– Почему банки осторожны с цифровым рублём (дело не в платежах, а в депозитах)


📍 Что уже происходит
– Госзакупки и казначейские платежи переводят на цифровой рубль

– Цифровой рубль входит в бюджетный процесс

– Регионы: адресные бюджетные сценарии в Чувашии

– Банк России открывает платформу коммерческих смарт-контрактов для рынка

🎓 Разобраться системно
– Курс по цифровому рублю: основа, мифы, ограничения

Сохраняйте и пересылайте тем, кто дошёл до вопроса «а как всё это устроено».

Читайте нас в MAX
😀Архитектура денег
  • 👍 1
Post #1828 73
67 копеек за цифровую зарплату: не подарок банкам, а цена новой роли

Банк России утвердил отдельный тарифный контур для зарплат и иных выплат по трудовым договорам в цифровых рублях.

По решению Совета директоров Банка России от 19 июня 2026 года, с 1 января 2027 года работодатель будет платить 1 рубль за каждое исполненное распоряжение в реестре, но не менее 15 рублей за весь реестр. Банку как участнику платформы оператор будет выплачивать 67 копеек за каждое исполненное распоряжение, но не менее 10 рублей за реестр. До 31 декабря 2026 год эти операции будут бесплатными.

На первый взгляд выглядит как компенсация банкам за участие в новой схеме.

На уровне механизма всё жёстче.

В обычном зарплатном проекте банк получает не только плату за операцию. Зарплата попадает на банковский счёт, остатки какое-то время остаются внутри банка, клиент пользуется картой, приложением, кредитами, ипотекой, накопительными продуктами. Зарплатный проект работает как точка входа в банковскую экосистему.

В цифровом рубле другая логика. Банк России прямо пишет, что счёт цифрового рубля открывается не в конкретном банке, а на платформе Банка России; банк не распоряжается деньгами клиента, а предоставляет доступ через приложение и дистанционные каналы. Описание модели дано на странице Банка России о цифровом рубле

Поэтому 67 копеек не выглядят как щедрый стимул. Скорее это минимальная плата за то, что банк остаётся окном доступа к деньгам, которые не становятся его ресурсной базой.

Международный опыт показывает: такой конфликт не российская экзотика.

В проекте цифрового евро Европейский центральный банк отдельно обсуждает компенсационную модель. Базовое использование цифрового евро для граждан должно быть бесплатным, но посредники должны иметь экономические стимулы и возможность покрывать расходы на распространение цифрового евро. В отчёте ЕЦБ прямо говорится о необходимости компенсировать усилия и ответственность участников.

Банк Англии смотрит на проблему с другой стороны: цифровые деньги могут увести часть средств из банковских депозитов и тем самым повлиять на кредитование. Поэтому в британском анализе обсуждаются лимиты хранения как способ снизить риск вытеснения банковского фондирования. Позиция Банка Англии важна именно потому, что признаёт простую вещь: новый публичный платёжный слой меняет баланс между платежами и кредитом.

МВФ формулирует проблему ещё прямее. В записке о принятии цифровых валют центральных банков говорится, что запуск сам по себе не гарантирует масштабирования, а среди барьеров названы привычка к существующим инструментам и отсутствие достаточных стимулов для посредников. IMF Fintech Note, 2024.

Российская новость хорошо ложится в эту международную рамку. Центральный банк строит публичный расчётный слой, но не может просто убрать банки из пользовательского интерфейса. Банки нужны для доступа, поддержки, идентификации, каналов обслуживания, работы с работодателями и клиентскими ошибками.

Риск не в том, что банки «получат 67 копеек». Риск в другом: если цифровая зарплата станет массовым сценарием, экономическая ценность зарплатного клиента для банка изменится. Удерживать такого клиента придётся не инерцией бухгалтерии и зарплатной карты, а качеством сервиса, кредитным предложением, удобством приложения, доверием и скоростью решения проблем.

Крупным банкам такая перестройка, скорее всего, даётся легче. У них уже есть сильные приложения, данные, широкая продуктовая линейка и привычка удерживать клиента сервисом. Небольшим банкам, для которых зарплатные проекты были важной точкой входа к клиенту, придётся доказывать ценность заново.

Цифровой рубль здесь важен не как ещё один способ выплатить зарплату. Зарплата показывает более глубокий сдвиг: банк постепенно перестаёт быть местом, где деньги лежат, и всё больше становится интерфейсом к деньгам, которые учитываются в другом расчётном слое.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1822 55
Стейблкоин не отменяет вопрос доверия

Банк международных расчетов (БМР, BIS) в новой главе Annual Economic Report 2026 делает с рынком стейблкоинов неприятную вещь: снимает с него ореол «новых денег» и кладёт на стол бухгалтерию.

Цифры выглядят внушительно.
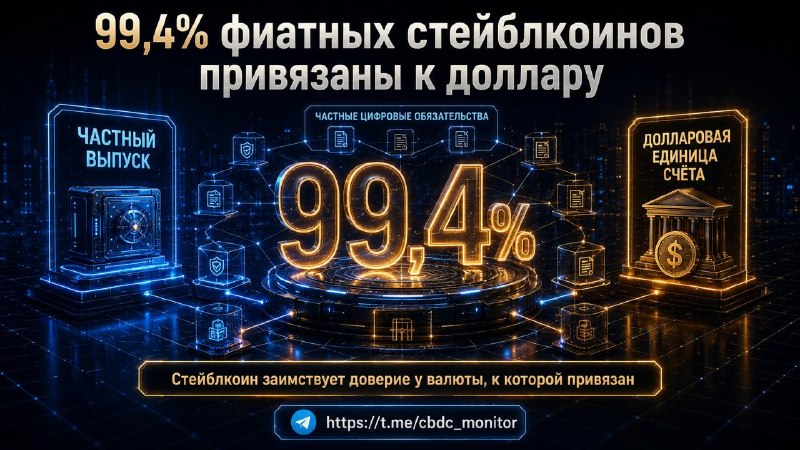
На конец мая 2026 года капитализация стейблкоинов составляла около 320 млрд долларов. Годовой объём операций за 2025 год оценивается примерно в 28 трлн долларов. Почти вся фиатная масса рынка, 99,4%, привязана к доллару США.


Но масштаб здесь не равен денежной зрелости.

BIS напоминает:
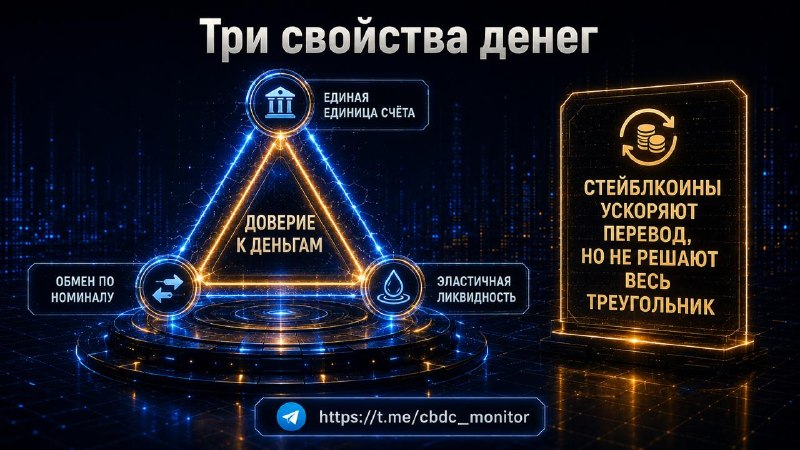
Деньги держатся не на скорости перевода и не на красивой технологии. Деньги держатся на трёх вещах:
1) единой единице счёта,
2) обмене по номиналу на деньги центрального банка и
3) эластичной ликвидности в стрессовый момент.


У нынешних стейблкоинов с этим слабое место.

Привязка к доллару даёт им язык цены, но не даёт полноценную архитектуру доверия. Перевод может быть быстрым, но расчёт не проходит через баланс центрального банка. Резервы могут быть качественными, но в стрессовый момент вопрос остаётся прежним: кто обеспечивает погашение по номиналу и кто поставляет ликвидность, когда все хотят выйти одновременно.

Самая важная часть доклада не про «стейблкоины против банков». BIS показывает три сценария резервов:
1️⃣банковские депозиты,
2️⃣краткосрочные государственные бумаги и
3️⃣резервы в центральном банке.
В каждом случае покупка стейблкоина на 100 долларов меняет не только кошелёк пользователя, а структуру банковских пассивов, ликвидность, спрос на госбумаги и потенциально кредитование.

Стейблкоин оказывается не просто платёжным приложением. Он становится маршрутом перераспределения балансов.

Вывод BIS довольно жёсткий: технологические преимущества токенизации нужны денежной системе, но не обязательно в форме частных долларов на открытых сетях. Более устойчивый путь: перенос программируемости в двухуровневую архитектуру, где расчётный якорь остаётся у центрального банка, а банки и регулируемые участники работают на совместимых платформах.

Главный конфликт следующего этапа не «государство против рынка».

Главный конфликт: кто сможет дать цифровым деньгам скорость платформы, не потеряв свойства денег как института.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1820 64
Кошелёк становится новым регуляторным периметром

Самое важное в цифровом кошельке: внутри него лежит не только платёж.

World Bank в докладе Digital Wallets: A New Paradigm показывает сдвиг, который легко пропустить, если смотреть только на удобство смартфона. Раньше цифровая идентичность, обмен данными, электронная подпись и платежи развивались отдельными слоями. Кошелёк собирает их в один пользовательский интерфейс: удостоверение, подтверждение права, согласие на передачу данных, подпись, авторизация платежа.

Звучит как удобство. Но архитектурно речь о другом: точка доверия переносится из закрытых двусторонних связей между ведомствами, банками и поставщиками услуг в стандартизированную среду, где один участник выдаёт удостоверение, кошелёк хранит и предъявляет его, а проверяющая сторона убеждается в подлинности через общую инфраструктуру доверия.

Сильная часть доклада как раз в разделении ролей. Национальный орган может выдать удостоверение. Банк или платёжная организация могут проверять клиента. Сервис может запросить только нужный атрибут: например, «старше 18», а не всю дату рождения.

В теории меньше лишних данных. В теории меньше прямого наблюдения эмитента за каждым использованием удостоверения.

Но «пользовательский контроль» здесь легко продать слишком красиво. Авторы фиксируют риски сами: отзыв цифровых удостоверений, доступ без смартфона, усталость от согласий, распределение ответственности между эмитентом, провайдером кошелька, проверяющей стороной и инфраструктурой доверия. Чем модульнее система, тем больше нужно управления.

Для цифровых денег вывод практический. Если цифровая валюта центрального банка попадает в такую среду, рядом с платёжной функцией оказываются личность, право на услугу, согласие, полномочие действовать от компании, проверка получателя.

Платёж всё меньше похож на нейтральный перевод стоимости. Он всё чаще становится операцией, в которую заранее встроено правило.

Удобство не отменяет вопрос власти. Просто делает его менее заметным на экране смартфона.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1819 244
Оглоблина_Е_В_Цифровой_рубль_23_06_2026.pdf168.8 KB
Цифровой рубль входит в бюджетный процесс. И меняет он не технологию платежа, а его природу.

Сегодня на круглом столе «Преодоление цифрового и инновационного неравенства регионов России» (презентация во вложении) мы говорили о том, что для региона цифровой рубль перестаёт быть темой «за или против». Решение принято, пилот идёт, сроки расставлены.

Вопрос остаётся один:
Войдёт регион в новый расчётный контур подготовленным или будет догонять.

Коротко, что важно удержать
1️⃣Новый канал, а не замена. Цифровой рубль добавляется к существующей системе, не отменяя её. Казначейская архитектура, лицевые счета, бюджетная классификация сохраняются. Появляется дополнительный расчётный контур на платформе Банка России, и у денег в нём возникает новое свойство: их можно связать с событием, условием и результатом.
2️⃣Сроки уже утверждены. С января 2026 года применяются положения Бюджетного кодекса и счёт цифрового рубля Федерального казначейства. С сентября 2026 года открывается массовый розничный контур. Ключевая дата для бюджетов субъектов и муниципалитетов: 1 июля 2027 года. Дата, к которой всё должно работать, а не дата, с которой начинают разбираться.
3️⃣Главный сдвиг не в скорости платежа, а в его конструкции. Раньше деньги были отдельной сущностью от события: заплатили, потом проверили. Теперь контроль целевого использования становится свойством самой операции. Там, где условие закреплено нормативно, нецелевой платёж становится невозможным по конструкции, а не выявляемым задним числом.

Отсюда вопрос, который стоит задать себе уже сейчас. Не «что я смогу оплатить цифровым рублём», а
«какие управленческие задачи мы решаем вручную только потому, что деньги отделены от события и условия»

Различие между регионами создаст не технология. Платформа у всех одна, её даёт Банк России. Вперёд уйдёт тот, у кого к 2027 году будет подготовленная команда и методология: назначенный ответственный, инвентаризация потоков, отработанные договорные формы, пилот на узком контуре. Окно для этой работы открыто уже сегодня.

Подробный разбор для финансовых органов проведем в рамках вебинара «Цифровой рубль в бюджетном процессе. Новации законодательства и практические рекомендации», УЦ «Бюджет», 7 июля, онлайн.

#цифровой_рубль #ЦВЦБ #бюджет #госфинансы #архитектура_денег

Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1815 66
Африка строит платёжную систему без единого центра

Про Африку часто говорят так: континент пытается уйти от долларовых расчётов.

Формулировка удобная. Но слишком плоская.

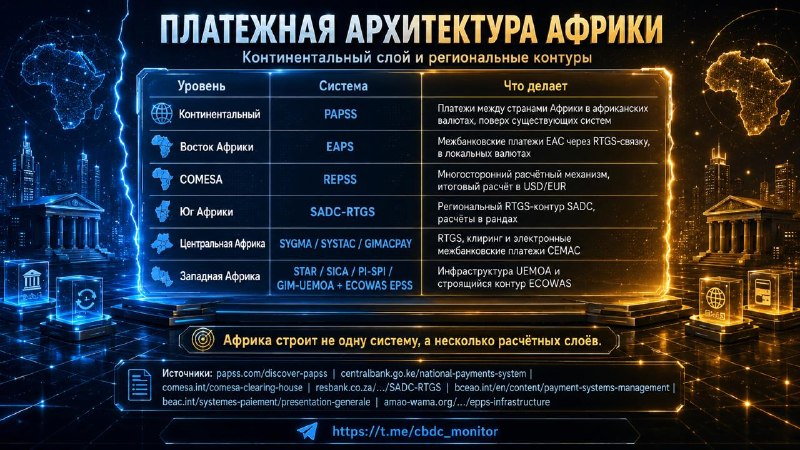
На деле строится не одна система, а несколько расчётных слоёв. И каждый слой решает свою задачу.

Панафриканская платёжно-расчётная система (PAPSS) работает как континентальная надстройка: платежи между странами Африки должны проходить в африканских валютах, поверх уже существующих национальных и региональных систем. В официальном описании PAPSS указано, что система разработана Афрэксимбанком совместно с Секретариатом Африканской континентальной зоны свободной торговли (AfCFTA) для движения денег внутри Африки: https://papss.com/discover-papss/

Но ниже лежит совсем неоднородная карта.

В Восточной Африке Восточноафриканская платёжная система (EAPS) связывает системы валовых расчётов в реальном времени (RTGS) стран Восточноафриканского сообщества для межбанковских трансграничных платежей в местных валютах: https://www.centralbank.go.ke/national-payments-system/

В Общем рынке Восточной и Южной Африки (COMESA) работает региональная платёжно-расчётная система (REPSS) через Расчётную палату COMESA. Важная деталь: итоговый расчёт там по-прежнему завязан на доллар США или евро. Значит, полное вытеснение внешней валюты здесь пока не произошло: https://www.comesa.int/comesa-clearing-house/

На юге Африки система валовых расчётов в реальном времени Сообщества развития Юга Африки (SADC-RTGS) даёт региональный расчётный контур. Оператором выступает Южноафриканский резервный банк, а расчёты идут в рандах: https://www.resbank.co.za/en/home/what-we-do/payments-and-settlements/SADC-RTGS

В Западной Африке картина ещё интереснее. Западноафриканский экономический и валютный союз (UEMOA) через Центральный банк государств Западной Африки (BCEAO) имеет систему крупных платежей (STAR-UEMOA), систему автоматизированного межбанковского взаимозачёта (SICA-UEMOA), платформу мгновенных платежей (PI-SPI) и межбанковскую электронную инфраструктуру (GIM-UEMOA). Там помогает единая валюта XOF и общий центральный банк: https://www.bceao.int/en/content/payment-systems-management

А Экономическое сообщество западноафриканских государств (ECOWAS) через Западноафриканское валютное агентство (WAMA) только достраивает свою платёжно-расчётную систему (EPSS): региональную систему валовых расчётов в реальном времени и региональную систему мгновенных платежей. Значит, перед нами скорее контур в развёртывании, а не зрелая система уровня SADC-RTGS: https://amao-wama.org/call-for-applications-independent-consultant-to-evaluate-bids-for-hosting-the-epss-infrastructure/

Цифровая валюта центрального банка здесь появляется не как волшебная замена этим системам.

Скорее как следующий расчётный актив, который может встроиться в уже строящиеся рельсы: внутри страны для розничных и государственных платежей, в межбанковском слое как оптовой расчётный актив, в трансграничном контуре для платежа против платежа (PvP), в сделочном слое для поставки против платежа (DvP) и программируемых платежей.

Пока африканская платёжная интеграция строится в основном без цифровых валют центральных банков: через системы крупных платежей, взаимозачёт, платёжные коммутаторы, мгновенные платежи и межбанковскую совместимость.

Именно поэтому сюжет интересен.

Цифровая валюта центрального банка не появляется в пустоте. Ей нужна посадочная полоса: ликвидность, правила доступа, банки-участники, техническая совместимость, окончательность расчёта и доверие к региональной инфраструктуре.

Сначала платёжные рельсы. Потом цифровая валюта центрального банка.

Если Африка действительно сможет сшить эти слои между собой, вопрос будет уже не в том, появятся ли там цифровые валюты центральных банков. Вопрос будет жёстче: кто задаст правила их совместимости.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
  • 🔥 1
Post #1812 242
После карточек о Марксе логично сделать следующий шаг — перейти от вопроса, что такое деньги как форма стоимости, к вопросу, что происходит, когда деньги становятся капиталом.

В марксистской традиции деньги важны не только потому, что они обслуживают обмен. Их роль глубже: через деньги богатство получает способность двигаться, накапливаться, превращаться в капитал и влиять на структуру собственности, труда и власти.

Именно здесь появляется принципиально важная логика: деньги перестают быть просто средством покупки ради потребления и начинают работать по формуле Д–Т–Д’ — деньги авансируются, запускают производство и возвращаются в увеличенной форме. В этой рамке деньги уже не нейтральны: они становятся механизмом накопления, подчинения и перераспределения экономического влияния.

Из этой же логики марксистская традиция выводит и тему кризиса. Если целью становится не обмен как таковой, а рост стоимости, система неизбежно сталкивается с напряжением между производством и реализацией, накоплением и спросом, кредитным расширением и пределами платёжеспособности. Поэтому деньги в этой оптике связаны не только с движением экономики, но и с её нестабильностью.

Почему это важно сегодня? Потому что в цифровую эпоху вопрос никуда не исчез. Наоборот, он стал сложнее. Теперь борьба вокруг денег проходит не только через завод, банк и рынок, но и через платёжную инфраструктуру, платформы, данные, правила доступа и цифровые каналы обращения.

Отсюда и важная связка с ЦВЦБ. Цифровая валюта центрального банка — это не просто новая технология платежа. Это новая денежная инфраструктура, которая потенциально влияет на доступ к расчётам, роль посредников, распределение данных, архитектуру контроля и структуру финансовой системы. Иными словами, ЦВЦБ снова ставит старый вопрос в новой форме: кто контролирует денежное обращение, через какие каналы движутся деньги и как это меняет соотношение капитала, институтов и власти.

В новой серии карточек разбираем, почему в марксистской традиции деньги нельзя понимать как нейтральный инструмент обмена — и почему этот взгляд остаётся актуальным даже в эпоху цифровых платформ и ЦВЦБ.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →