


Мы в статье о токенизации ETF писали вроде бы про фонды.
Но на самом деле — про более важную вещь: как привычные финансовые инструменты переезжают в цифровую инфраструктуру и начинают жить в связке со стейблкоинами, токенизированными облигациями, фондами денежного рынка, залогом и расчётами 24/7.
Другими словами, меняется не только форма актива.
Меняется денежная среда вокруг него.
И вот отсюда гораздо интереснее смотреть на цифровой рубль.
Часто его обсуждают так, будто цифровой рубль должен конкурировать с криптой.
Слабая рамка.
И, на наш взгляд, довольно удобная для тех, кто не хочет видеть главный сюжет.
ЦВЦБ в этой картине — не «ответ биткоину» и не попытка государства зайти на территорию стейблкоинов. Гораздо точнее другое:
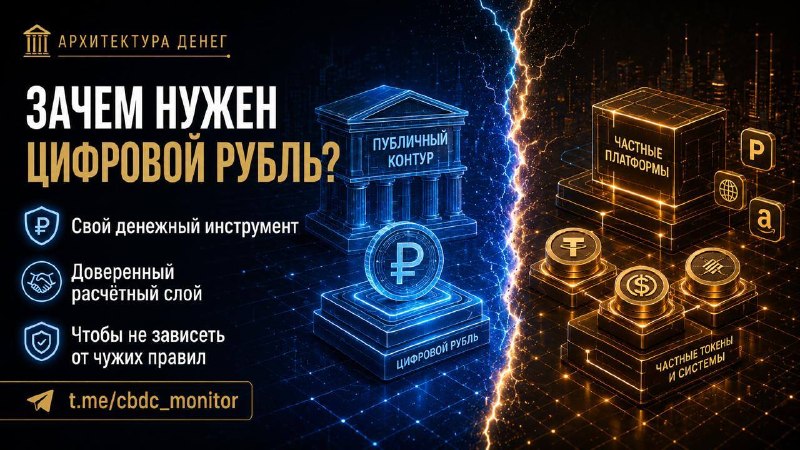
Цифровая валюта центрального банка становится способом сохранить публичный денежный контур там, где частная цифровая инфраструктура начинает двигаться быстрее регуляторов, быстрее банков и иногда быстрее самих центральных банков.
Американский кейс мог бы войти в учебник по цифровым валютам центральных банков. Розничная ЦВЦБ политически блокируется (если Вы растерялись от термина – нужно срочно перейти в пост-разбор ТУТ), зато стейблкоины получают регулируемый коридор и начинают встраиваться в цифровой слой долларовой ликвидности: расчёты, токенизированные активы, обеспечение сделок, спрос на казначейские ценные бумаги.
Формально — инновация частного рынка.
Архитектурно — расширение долларового денежного периметра.
И вот здесь цифровой рубль перестаёт выглядеть как «ещё один способ платить телефоном».
Для платежей уже есть банковские приложения, СБП, карты, QR и привычная инфраструктура. Если объяснять цифровой рубль только через удобство оплаты, он почти неизбежно проигрывает в публичной дискуссии: человеку действительно трудно понять, зачем ему ещё один кошелёк.
Смысл глубже.
Цифровой рубль — попытка сохранить в цифровой среде прямую форму публичных денег: обязательство центрального банка, а не банка, финтеха, эмитента стейблкоина или иностранной платформы.
Внутри страны это вопрос доверенного расчётного слоя.
Во внешнем контуре — потенциально вопрос совместимости с другими публичными денежными инфраструктурами, если такие контуры когда-либо будут собраны не на уровне пресс-релизов, а на уровне реальных правил, лимитов, комплаенса и расчётной финальности.
Конечно, здесь не нужно впадать в технооптимизм. Цифровой рубль сам по себе не решает проблемы трансграничных расчётов, не отменяет санкционные ограничения, не создаёт мгновенно новую международную платёжную систему и не заменяет работу банков.
Но он фиксирует важный принцип: в цифровой денежной архитектуре у государства должен оставаться не только надзор, но и собственный денежный инструмент.
Иначе публичные деньги постепенно уходят в роль фона, а реальный расчётный слой занимают частные токены, платформы и инфраструктуры, правила которых пишутся не там, где находится пользователь.
Нас здесь беспокоит одна вещь: если страны не будут строить свои публичные цифровые контуры, они всё равно получат цифровые деньги.
Просто чужие — и с чужой архитектурой доступа.
Наши предыдущие попытки объяснить реальный смысл цифрового рубля можно посмотреть ТУТ и ТУТ
И не забываем про песню ТУТ 🎵
#ЦифровойРубль #CBDC #Stablecoins #Tokenisation #DigitalDollar #АрхитектураДенег
#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег