
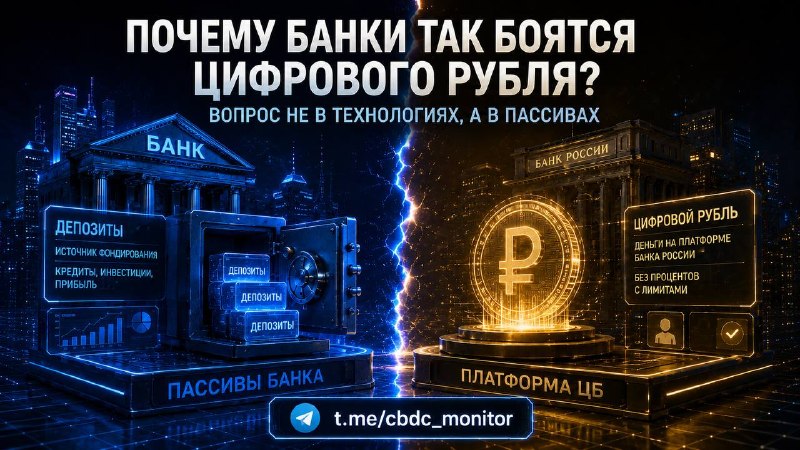
Если читать заголовки, складывается впечатление, будто банки боятся самого цифрового рубля.
На наш взгляд, вопрос гораздо интереснее. Банки защищают не привычный способ платежей, а свою ресурсную базу.
Депозиты населения и бизнеса — один из ключевых источников фондирования банков. Именно за счёт этих пассивов банки кредитуют экономику. Если часть средств перейдёт в цифровые рубли на платформе Банка России, структура банковских пассивов начнёт меняться. Поэтому Банк России сразу заложил защитные механизмы: цифровой рубль не предназначен для сбережений, на остаток не начисляются проценты, а использование остаётся добровольным. 
И вот здесь начинается самое интересное.
Пока регуляторы обсуждают цифровые валюты центральных банков, крупнейшие коммерческие банки по всему миру всё активнее развивают токенизированные депозиты. По сути, идея проста: оставить деньги на балансе банка, но придать им свойства цифрового токена, чтобы ими можно было мгновенно рассчитываться в новой программируемой финансовой инфраструктуре.
Именно поэтому проекты депозитных токенов сегодня появляются у крупнейших международных банков всё чаще.
Получается любопытная картина. Цифровой рубль и токенизированные депозиты всё меньше выглядят конкурентами. Скорее, они становятся двумя ответами на один и тот же вопрос:
кто сохранит деньги на своём балансе в цифровой экономике и кто станет расчётным якорем новой инфраструктуры?
#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег