TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
726
Videos
2
Links
1.3K

Showing posts older than #1812 · Back to latest

Older Posts 15 shown
Post #1811 82
Курс по цифровому рублю

Мы часто пишем о цифровом рубле в новостях и разборах. Теперь собрали базу в отдельный курс на Stepik.

Внутри: что такое цифровой рубль, чем он отличается от наличных и безналичных денег, как устроены платформа и кошелёк, кто участвует в системе, как это может работать для людей и бизнеса.

Отдельно разобрали мифы, риски и ограничения проекта.

Курс рассчитан на тех, кто хочет сначала разобраться в основе, а уже потом читать новости без путаницы в терминах.

Ссылка:
https://stepik.org/a/291972

По промо-коду курс-не дороже чашки кофе: https://stepik.org/a/291972/pay?promo=6944af46b1c1a26c

Не только же ПЕСНИ про цифровой рубль нам писать

Читайте в MAX
😀Архитектура денег
  • 👍 2
Post #1810 64
PAPSS оказался только началом.

В продолжении сегодняшнего поста о том, как Африка пытается вытащить трансграничные расчёты из долларового коридора через PAPSS. В Кигали прозвучал следующий уровень той же повестки: одной платёжной системы мало. Нужен более широкий контур, который сможет сшить региональные рельсы, расчёты, цифровые валюты и токенизированные активы.

Именно так стоит читать речь главы Национального банка Руанды Сораи Хакузияремье о проекте P54.

“While we all recognized the progress that has already been made, especially through initiatives like the Pan-African Payment and Settlement System, we also agreed that there is still a lot more to do to make cross-border payments in Africa truly seamless, trusted, and efficient.”

«Хотя все мы признавали уже достигнутый прогресс, особенно благодаря таким инициативам, как Панафриканская платёжная и расчётная система, мы также согласились, что ещё предстоит сделать гораздо больше, чтобы трансграничные платежи в Африке стали по-настоящему бесшовными, надёжными и эффективными».


Самое важное здесь не в словах про «ещё больше работы». Самое важное в признании масштаба задачи. PAPSS больше не подаётся как конечное решение. Он рассматривается как один из строительных блоков. Поверх него Руанда и Гана предлагают собирать более широкий общеафриканский контур: совместимые платёжные системы, клиринг и расчёты, цифровые валюты, токенизированные активы, обмен регуляторными данными и даже общую рамку лицензирования.

Иными словами, Африка всё заметнее говорит не языком отдельных цифровых денег, а языком собственной совместимой инфраструктуры.

Вопрос уже не в том, уйдёт ли континент от долларового маршрута завтра утром. Вопрос в другом: успеет ли он собрать свои рельсы раньше, чем новые маршруты снова будут описаны чужими правилами.

Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1809 64
Платёж из Лагоса в Аккру больше не обязан лететь через Нью-Йорк

Звучит странно, но именно так долго работала значительная часть африканских трансграничных расчётов: местная валюта, долларовый посредник, банк-корреспондент за пределами континента, потом снова местная валюта.

Дорого. Медленно. Зависимо от чужой ликвидности.

PAPSS, Панафриканская платёжная и расчётная система, создана как попытка вытащить этот маршрут из долларового коридора. На сайте самой системы она описана как финансовая инфраструктура для трансграничных платежей внутри Африки.

Механика простая по идее и сложная в реализации.
Отправитель платит в своей валюте. Получатель принимает в своей. Между странами расчёт проходит через подключённые банки, платёжные сервисы и центробанки, а доллар как обязательный промежуточный актив из цепочки убирается.Масштаб уже не лабораторный. В релизе Afreximbank и PAPSS от 26 февраля 2026 года по подключению Pesalink в Кении говорится, что более 80 участников сети Pesalink получают связь с более чем 160 коммерческими банками и финтехами на платформе PAPSS.

African Business в ноябре 2025 года писал о 19 странах, более чем 150 банках и 14 платёжных свитчах:

Зачем это бизнесу? Меньше лишней конвертации, меньше ожидания, меньше зависимости от корреспондентских банков. Зачем это государствам? Виднее поток, ниже давление на валютную ликвидность, больше шансов оставить расчётный слой внутри континента.

Но без красивой сказки.

PAPSS не отменяет все старые рельсы одним нажатием кнопки. Доступ ещё неравномерный, мобильные кошельки и небанковские участники подключаются постепенно, а разрывы между национальными платёжными системами никуда не исчезают сами. Даже релиз Afreximbank по Pesalink говорит именно о подключении конкретного технического провайдера, а не о мгновенной полной интеграции всей Африки.

Главная ставка здесь не в том, что Африка «уходит от доллара» завтра утром. Ставка точнее: континент строит собственный расчётный слой для торговли в локальных валютах.

Инфраструктура всегда про власть над потоком. Вопрос только в том, кто пишет правила маршрута, по которому этот поток идёт.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1808 84
Добавляем в повестку канала ещё один сюжет: ИИ в экономике и финансах.

Не ради модного слова. Начались поступления в университеты, и вопрос «кем быть в финансах» снова стал практическим: для абитуриентов, родителей, преподавателей и самих финансовых организаций.

Самый слабый ответ: «ИИ всех заменит».

Самый опасный ответ: «можно учиться как раньше».
По оценке Всемирного экономического форума, к 2030 году в мире может появиться 170 млн новых рабочих мест и исчезнуть 92 млн, чистый прирост: 78 млн. При этом почти 40% навыков на рабочих местах изменятся, а аналитическое мышление, устойчивость, лидерство и сотрудничество останутся критически важными навыками.

Для финансов этот сдвиг уже не теория. Accenture оценивает, что 73% рабочего времени сотрудников банков в США может быть затронуто искусственным интеллектом: 39% через автоматизацию, 34% через усиление человека.

McKinsey показывает банковские сценарии уже на уровне процессов: разработка кода, подготовка презентационных материалов для сделок, резюмирование регуляторных отчётов, противодействие мошенничеству.

BCG пишет о цифровых помощниках, которые будут работать рядом с финансовыми специалистами, а Deloitte отдельно подчёркивает риски качества данных, прозрачности моделей, предвзятости алгоритмов и надзора.

LinkedIn оценивает, что к 2030 году изменятся 70% навыков, используемых в большинстве профессий, а PwC фиксирует ещё более неприятный сигнал: на младших позициях, сильнее затронутых ИИ, уже в 7 раз чаще требуют навыки зрелого специалиста: лидерство, стратегическое мышление, творчество, умение работать с людьми.

Отсюда вывод для студентов: ИИ не отменяет экономику и финансы. Он отменяет право быть слабым экономистом и финансистом.

Знания предмета, понимание данных, навык проверки выводов и критическое мышление становятся как никогда востребованными. Не «уметь пользоваться ИИ», а понимать, где модель ошибается, где она повторяет чужую логику, где не видит риск, где красиво формулирует неверный вывод.

Профессии на инфографике, не фантазия про далёкое будущее. Скорее ранняя карта того, где финансовое образование уже начинает расходиться с реальностью рынка.

Поэтому вопрос студенту уже не «заменит ли меня ИИ».

Слабый вопрос.

Сильный вопрос: на каком участке финансовой системы человек будет полезнее модели: в данных, риске, контроле, токенизированных активах, праве, стратегии или объяснении решений клиенту.

Рутинная финансовая работа дешевеет. Финансовое мышление, умноженное на ИИ, дорожает. ИИ тут – мультипликатор. А мы все знаем, что будет, если умножить на «ноль»….

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Post #1807 72
Государство выпустило цифровую валюту. Граждане выбрали чужую

Нигерия дала рынку eNaira, первую розничную ЦВЦБ Африки. Формально всё выглядело правильно: цифровая форма национальных денег, выпуск центробанком, кошелёк, инфраструктура, государственная рамка.

Розница не взлетела. О чем писали ТУТ

И почти одновременно МВФ показал вторую половину этой истории: нигерийцы массово используют долларовые стейблкоины. По данным МВФ от 16 июня 2026 года, Нигерия получила около 59 млрд долларов крипто-притоков с июля 2023 по июнь 2024 года, а с 2019 года на неё приходится примерно 60% всех стейблкоин-притоков южнее Сахары.

Цифра неприятная не сама по себе. Неприятна функция.

Стейблкоины здесь не только про крипторынок. МВФ прямо связывает спрос с переводами, трансграничными платежами, расчётами малого бизнеса, падением найры, высокой инфляцией и ограниченным доступом к валюте. То есть люди пошли не туда, где красивее технология, а туда, где закрывается боль: доллар, скорость, доступность.

Получилась развилка, которую регуляторы обычно не любят произносить вслух. Государство предложило цифровую форму своих денег. Пользователи выбрали цифровую форму чужих.

Запретить такой канал полностью сложно: МВФ пишет, что попытки подавить использование стейблкоинов, скорее всего, будут лишь частично эффективны. Оставить всё как есть тоже нельзя: долларовые стейблкоины могут ослаблять спрос на местную валюту и усложнять передачу денежно-кредитной политики.

Главный урок не про Нигерию. ЦВЦБ не выигрывает только потому, что её выпустил центробанк. Деньги выбирают не по эмитенту на презентации, а по функции в кармане.

Когда своя валюта подводит, вопрос звучит жёстче: чью цифровую форму денег люди реально держат под рукой?

Источники:
IMF, Stablecoins in Nigeria: A Growing Cross-Border Channel, 16.06.2026
https://www.imf.org/en/news/articles/2026/06/16/stablecoins-in-nigeria

IMF, Nigeria’s eNaira, One Year After, 2023
https://www.imf.org/en/publications/wp/issues/2023/05/16/nigerias-enaira-one-year-after-533487

CBN, eNaira overview
https://www.cbn.gov.ng/currency/eNaira.html

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • 👍 2
Post #1806 61
Оман запускает ЦВЦБ. Почему это интересно?

Почти каждая страна объясняет цифровую валюту центрального банка одинаково: быстрее платежи, ниже издержки, выше прозрачность. Оман не исключение. Но интересен этот опыт другим.

Центральный банк Омана готовится к запуску цифровой валюты и одновременно строит нормативную базу для цифровых финансовых активов и открытого банкинга. Речь идёт уже не об отдельном платёжном инструменте, а о новой финансовой архитектуре.

Небольшие экономики Персидского залива всё чаще становятся площадками, где новые денежные технологии внедряются быстрее, чем в крупнейших странах. Причина проста: меньше участников рынка, проще согласовать инфраструктуру, выше скорость принятия решений.

Оман нельзя сравнивать с Китаем или Европейским союзом по масштабу экономики. Зато его можно рассматривать как модель того, как средняя экономика собирает цифровую финансовую систему практически с нуля.

Есть ещё один момент, который редко обсуждают.

Экономика Омана десятилетиями зависела от нефтяных доходов. Программа Oman Vision 2040 предполагает диверсификацию экономики, развитие цифровых сервисов и привлечение международного капитала. ЦВЦБ в этой логике становится не самостоятельной целью, а частью инфраструктуры, которая должна сделать страну более привлекательной для бизнеса и финансовых компаний. Подробнее ТУТ.

Получается интересная развилка.

Крупные экономики годами обсуждают риски цифровых валют. Небольшие государства всё чаще переходят к практической сборке новой платёжной инфраструктуры. Если этот тренд сохранится, часть будущих стандартов цифровых денег может сформироваться не в Вашингтоне, Брюсселе или Пекине, а в странах, которые ещё несколько лет назад почти не фигурировали в глобальной денежной повестке.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #1805 88
Ваши проводники в новую Архитектуру Денег
  • 🔥 7
  • ❤ 2
  • 🤓 1
Post #1804 69
Неделя прошла под знаком старого банковского вопроса: чьи деньги станут расчётными рельсами.

С 13 по 19 июня цифровая денежная повестка снова ушла глубже кошельков. В фокусе оказались токенизированные депозиты, оптовые ЦВЦБ, расчётный риск, бюджетный контур и правила допуска.

1. США: банки строят ответ стейблкоинам

The Clearing House при поддержке крупных банков готовит инфраструктуру клиринга и расчёта для токенизированных депозитов. Datos Insights 18 июня осветил эту линию прямо: банки проверяют не теорию, а будущую модель банковских денег в цифровом контуре.

Ставка здесь понятная: банки не хотят отдавать расчётный слой стейблкоинам. Они пытаются перенести депозитные деньги на новые рельсы, сохранив банковскую природу обязательства.

2. BIS: расчётный риск вернулся без громкого объявления


В июньском Quarterly Review BIS разбирает сдвиги в операциях ликвидности центральных банков и отдельно возвращает тему валютного расчётного риска. Большая часть валютных сделок уже рассчитывается с механизмами снижения риска, но зона незащищённых расчётов остаётся.

Охлаждающий материал для всех разговоров о «мгновенных глобальных деньгах»: старая проблема Herstatt risk никуда не исчезла. Она просто переезжает в новую технологическую оболочку.

3. Project Agorá: оптовая ЦВЦБ живёт тише розничной

BIS в конце мая обновил статус Project Agorá, писали об этом ТУТ. Федеральный резервный банк Нью-Йорка остаётся среди участников. Комментарий Cato 16 июня сделал из этого политический сюжет: публичная риторика США против ЦВЦБ, о которой писали ТУТ, не мешает участию в оптовой токенизированной инфраструктуре.

Розничную ЦВЦБ можно критиковать публично. Оптовый слой при этом строится почти без шума.

4. Европа: цифровой евро раздваивается на кошелёк и оптовую инфраструктуру

ECB уже не просто обсуждает цифровой евро. Параллельно идут Pontes и Appia: Pontes должен дать рынку расчёт токенизированных активов в деньгах центрального банка, Appia смотрит шире, на будущую оптовую финансовую экосистему.

Публичная дискуссия спорит о розничном цифровом евро. Инфраструктура уже собирается в оптовом слое.

5. ECB: международная роль евро теперь завязана на платежи

В обзоре International Role of the Euro за июнь 2026 ECB прямо связывает платёжную стратегию Евросистемы с ролью денег центрального банка как якоря стабильности. Цифровой евро вписан в защиту денежного суверенитета Европы.

Здесь цифровой евро перестаёт быть «приложением для граждан». Он становится частью ответа Европы на зависимость от чужих платёжных сетей и долларового цифрового слоя.

6. Гонконг: оптовая ЦВЦБ интересует казначеев, а не только центробанки

HKMA показал Project Ensemble корпоративным казначеям: более 150 участников, около 50 компаний и 30 финансовых институтов. Project Ensemble с самого начала строится вокруг токенизации, токенизированных депозитов и расчёта активов через e-HKD.

Розничная ЦВЦБ буксует во многих странах. Оптовая версия идёт туда, где уже есть боль: казначейство, расчёт активов, ликвидность, рабочий день рынка.

7. Великобритания: системные стейблкоины остаются в режиме ожидания

Bank of England ещё в ноябре 2025 опубликовал консультацию по режиму системных стейблкоинов. Черновик дальнейших правил ждали к июню, но подтверждённого финального документа за эту неделю мы не видим.

Для обзора недели это не факт запуска, а точка наблюдения. Молчание регулятора иногда говорит не меньше, чем новый документ.

Линия недели

Токенизированные депозиты перестали быть банковской фантазией. Оптовые ЦВЦБ ушли дальше розничной политики. Стейблкоины приближаются к нормативному фильтру. Цифровой рубль входит в бюджет и транспорт. Европа собирает оптовую инфраструктуру вокруг денег центрального банка.

Кошелёк остаётся витриной.

Настоящая борьба идёт за расчётный слой.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Post #1803 73
Пополнение «Тройки» цифровым рублём, пожалуй, один из самых недооценённых пилотов этого года.

Москва, Банк России и ВТБ летом 2026 года начнут тестировать пополнение транспортной карты «Тройка» цифровыми рублями через приложение «Метро Москвы». Об этом сообщил заместитель мэра Москвы Максим Ликсутов.

Новость легко прочитать как ещё один способ оплаты проезда. Но такой взгляд слишком узкий.

В марте 2026 года пассажиры около 5,5 млн раз пополнили «Кошелёк» и купили абонементы через онлайн-сервисы, следует из данных Московского метрополитена. Если экстраполировать этот показатель на год, получится около 66 млн онлайн-пополнений.

Средний чек не раскрывается, поэтому можно говорить только о диапазоне. Даже при среднем пополнении в 700 рублей потенциальный денежный поток составляет около 46 млрд рублей в год. Если цифровой рубль со временем займёт хотя бы несколько процентов таких операций, речь уже пойдёт о миллиардах рублей ежегодного оборота.

Но важнее даже не объём.

До сих пор большинство пилотов цифрового рубля были связаны с переводами, бюджетными выплатами или корпоративными расчётами. Транспорт отличается другой логикой. Здесь формируется привычка. Миллионы людей регулярно совершают одну и ту же простую операцию, не задумываясь о том, какая инфраструктура стоит за платежом.

Именно поэтому транспорт во многих странах становится одной из первых площадок для внедрения новых платёжных технологий. Если цифровой рубль незаметно встроится в ежедневные поездки, он перестанет восприниматься как эксперимент и станет обычной частью городской инфраструктуры.

Мы все ближе к тем горизонтам, что мы описывали ТУТ.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • 🔥 2
Post #1802 266
Цифровой рубль открывают для чужих сценариев

18 июня 2026 года Банк России опубликовал концепцию «Платформа коммерческих смарт-контрактов в цифровых рублях».

Самая важная новость в ней не в слове «смарт-контракт».

Главное другое: ЦБ предлагает вынести разработку сценариев за пределы самого регулятора и создать отдельную платформу коммерческих смарт-контрактов в инфраструктуре цифрового рубля.

Сейчас умные контракты на платформе цифрового рубля создает только Банк России. Уже есть базовые сценарии: регулярные переводы, разовые переводы к определённой дате, тесты по бюджетным выплатам и контролю целевого расходования средств. По данным концепции, на 1 июня 2026 года исполнено 37,4 тыс. смарт-контрактов.

Теперь логика меняется.

Участники рынка смогут разрабатывать собственные сценарии и размещать их в специальной витрине. Граждане и компании будут выбирать подходящие решения под свои задачи: безопасная сделка, расчёты по факту оказания услуги, целевые выплаты, автоматизация регулярных платежей, возможно, более сложные корпоративные процессы.

На первом этапе оператором платформы предполагается Банк России. Замечания и предложения к концепции принимаются до 30 сентября 2026 года на fintech@cbr.ru.

И вот здесь начинается главное.

Цифровой рубль постепенно перестаёт быть просто третьей формой денег для платежа. Вокруг него собирают слой программируемых сервисов, где деньги не только переводятся, но и исполняют заранее заданную логику.

Для рынка это шанс строить продукты поверх публичной денежной инфраструктуры.

Для регулятора это другой уровень контроля над качеством, безопасностью и допуском сценариев.

Но важно не забывать: витрина смарт-контрактов может стать либо нормальной средой конкуренции, либо новым узким горлышком, если правила допуска окажутся слишком тяжёлыми.

Архитектура цифрового рубля становится интереснее. И одновременно чувствительнее.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1801 64
Цифровой доллар спрятали в жилищный закон

То, о чем писали ранее ТУТ, получило законодательное подтверждение.

Иногда денежная архитектура меняется не в законе о деньгах, а в законопроекте про жильё.

В США в обновлённый текст 21st Century ROAD to Housing Act включили отдельный раздел о ЦВЦБ. Формула жёсткая:
Федеральная резервная система не сможет выпускать или создавать цифровую валюту центрального банка, а также близкий по сути цифровой актив, напрямую или через банк либо другого посредника.


Срок запрета: до 31 декабря 2030 года.

Есть важная деталь. Под запрет попадает именно цифровой актив в долларах, который является валютой США, прямым обязательством ФРС и широко доступен публике. То есть прицел, прежде всего, на розничный цифровой доллар.

А вот для частных долларовых инструментов оставляют коридор, если они открытые, не требуют разрешения на доступ, сохраняют приватность и близки по защите к наличным.

И вот здесь начинается главное.

США не просто тормозят ЦВЦБ. Они фактически разводят два трека: публичный цифровой доллар ставят на паузу, частным цифровым долларовым деньгам дают время и пространство.

Для глобальной гонки ЦВЦБ сигнал следующий: Америка может не строить розничную ЦВЦБ, но всё равно попытаться удержать долларовый расчётный слой через стейблкоины, токенизированные депозиты и частную инфраструктуру.

Вопрос уже не в том, будет ли цифровой доллар от ФРС. Вопрос в том, кто напишет правила для цифрового доллара без ФРС.

#CBDC #DigitalDollar #US

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
  • 🔥 1
  • 👏 1
Post #1799 65
Можно ли кредитовать цифровым рублём не ради красивой картинки, а с реальной пользой? А что если в рамках синдицированного кредитования?

Наш пытливый ум не оставляла одна идея в продолжении новостей, о которых писали ТУТ и ТУТ: если цифровой рубль когда-нибудь попадёт в кредитование, где именно может появиться преимущество?

Не в самом факте выдачи денег. Выдать кредит можно и обычными безналичными рублями.

Интерес начинается там, где кредит становится сложной сделкой: несколько участников, разные доли, агент, условия выборки, смена кредитора, погашение, сверки, документы, расчёт. Там боль часто живёт не в процентной ставке и даже не в платеже, а в операционной связке между правами требования и движением денег.

И тут выясняется, что мировой исследовательский пример уже есть.

В 2021 году Резервный банк Австралии вместе с Commonwealth Bank of Australia, National Australia Bank, Perpetual и ConsenSys провёл Project Atom: эксперимент с оптовой ЦВЦБ для синдицированного кредитования.

Схема была такой (постарались ее разложить на карточке, но советуем залезть в приложение документа): токенизированный синдицированный кредит плюс оптовая цифровая валюта центрального банка как расчётный актив. При выборке кредита, изменении условий и погашении расчёт мог происходить атомарно: передача денег и изменение прав по кредиту синхронизировались внутри одной логики сделки.
Важно обратить внимание, что Project Atom не проверял целевое расходование кредита. Он проверял более узкую, но важную вещь: можно ли связать выдачу, смену кредитора и погашение с атомарным расчётом в деньгах центрального банка. Контроль целевого использования остался бы отдельным слоем: через документы, ковенанты, внешние данные, агента по кредиту и программируемые условия.

Красиво? Да.

Готовое будущее кредитования? Вот здесь надо аккуратнее.

Project Atom сам честно показывает ограничения. Прототип не проверял масштабируемость и киберриски на уровне промышленной системы. Юридическая природа требований к центральному банку при доступе через банк-спонсор тоже не была окончательно решена. Плюс остаётся вопрос допуска: кто вообще может держать и использовать такую оптовую ЦВЦБ, на каких условиях и через кого.

Для разговора о цифровом рубле вывод отсюда не в том, что завтра кредиты надо «выдавать в токенах».

Вывод тоньше.

Project Atom показывает не будущее кредитования, а будущую борьбу за расчётный слой корпоративных сделок. Кто контролирует деньги внутри сделки, кто допускает участников, кто задаёт правила исполнения и кто отвечает за сбой, когда ошибка происходит уже не в кредите, а в инфраструктуре.

Вот с этого места нам и интересно продолжить, так что следите за будущими обзорами международной практики на канале, ведь это не единственный пример применения ЦВЦБ.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Post #1798 58
Помните, мы писали, что цифровой рубль заходит в бюджет? Теперь появился ещё один элемент этой конструкции.

Сначала появились поправки в Бюджетный кодекс, позволяющие использовать цифровой рубль при расходовании средств резервного фонда. Затем Минфин уточнил порядок таких операций. Теперь появился первый практический результат.

В Чувашии впервые юридическое лицо перечислило платёж в бюджет в цифровых рублях. Пока речь идёт о пилоте и сумме 125 тыс. рублей, но нас здесь интересует не масштаб платежа.

Важнее другое. Постепенно начинает складываться полный бюджетный контур. Государство готовится не только расходовать средства через платформу цифрового рубля, но и принимать их обратно. Деньги начинают двигаться внутри единой расчётной инфраструктуры.

Именно так обычно и происходит переход от эксперимента к инфраструктуре. Не одним громким запуском, а цепочкой небольших, на первый взгляд, событий, которые постепенно закрывают все элементы процесса.

Теперь остаётся главный вопрос. Когда аналогичный контур начнёт работать уже не в рамках отдельных пилотов, а в обычной бюджетной практике?

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1795 271
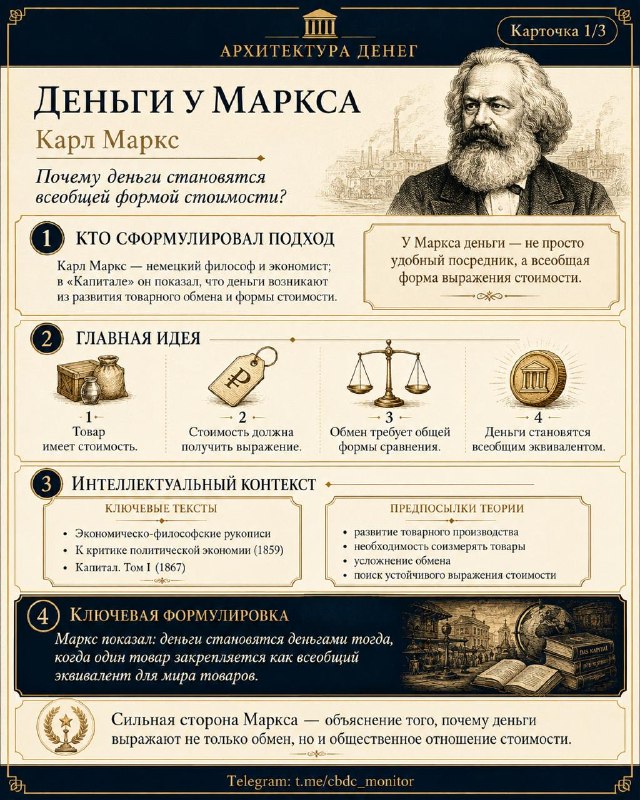
После Фишера, который описывал деньги через поток, скорость обращения и связь с ценами, переходим к другой оптике — к Марксу.

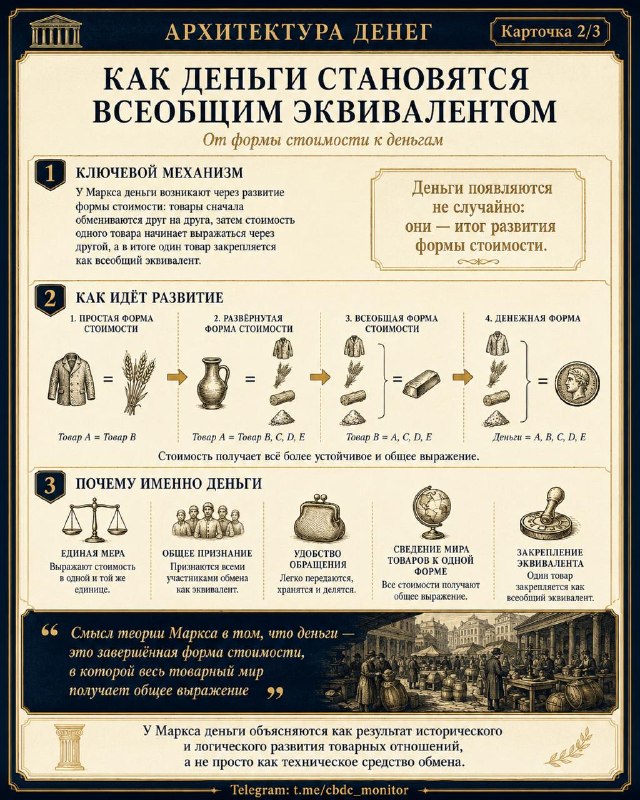
У Маркса деньги — это не просто удобное средство обмена и не только технический инструмент расчётов. Его интересует более глубокий вопрос: почему в товарной экономике должна появиться особая форма, через которую выражается стоимость всех остальных товаров?

В этой логике деньги становятся всеобщим эквивалентом. Они позволяют миру товаров получить общее выражение: разные вещи, виды труда, товары и сделки становятся сопоставимыми через одну денежную форму.

Именно поэтому для Маркса деньги — это общественная форма стоимости. Через деньги экономика не только платит, но и признаёт, сравнивает, измеряет и организует товарные отношения.

Почему это важно сегодня?

Потому что цифровизация не отменяет этот вопрос, а делает его острее. ЦВЦБ, безналичные деньги, токенизированные формы расчётов и цифровая платёжная инфраструктура меняют носитель денег, но не снимают главный вопрос: какая форма становится общепринятой, через что выражается стоимость и кто обеспечивает доверие к этой форме?

ЦВЦБ в этой рамке — не просто новая технология платежа. Это новая форма центральнобанковских денег, которая должна встроиться в систему цен, расчётов, признания и доверия. И если пользоваться марксовой оптикой, важен не только технический дизайн цифровой валюты, но и её место в общей архитектуре денежного обращения.

В новой серии карточек разбираем, почему у Маркса деньги становятся всеобщей формой стоимости — и почему этот вопрос остаётся актуальным даже в эпоху цифровых валют центральных банков.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1789 59
Трансграничные платежи перестраивают скучно

Главный вывод нового brief BIS: не про ЦВЦБ и не про токензацию. Глобальные платежи перестраивают через часы работы, доступ к расчётным контурам, стандарты данных и регуляторные рамки. Звучит обидно для тех, кто ждал революции. Но именно в настройках прячется архитектура.

CPMI проанализировал данные мониторинга 2025 года по 82 юрисдикциям и 197 платёжным системам: 57 быстрых, 82 RTGS и 58 систем отложенного нетто-расчёта. Инфраструктура не единая, но сшивается.

Слой 1: время. Средняя RTGS работает 73 часа в неделю (из 168). В 2025 году 11 систем уже работают 24/7. Пик активности RTGS — 06:00–11:00 UTC. Когда система спит, платёж ждёт.

Слой 2: доступ. Рост доступа небанковских провайдеров: 45% быстрых систем и 39% RTGS дают прямой вход. Иностранным банкам без локального присутствия вход закрыт: доступ только к 19% систем. Конкуренция начинается у входа в контур.

Слой 3: данные. ISO 20022 обрабатывают 77% быстрых систем и 53% RTGS. API используют 79% быстрых и 37% RTGS. Внедрить стандарт и понимать его одинаково — разные вещи.

В дискуссии трансграничные платежи часто продают как вопрос актива: ЦВЦБ, стейблкоин, токен. Доклад BIS показывает жёсткую сторону: актив важен, но без часов, доступа и данных он едет по плохим рельсам. Спор о ЦВЦБ — соседний сюжет. Проблемы, оправдывающие цифровые деньги, чинят внутри старой инфраструктуры: неровно, медленно и с разной глубиной.

Источник: BIS CPMI Brief No 13, Enhancing cross-border payments step by step: insights from the 2025 monitoring survey
https://www.bis.org/cpmi/publ/brief13.htm

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →