TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
726
Videos
2
Links
1.3K

Showing posts older than #1789 · Back to latest

Older Posts 14 shown
Post #1788 53
Не всё цифровое является деньгами

Мы много говорим о ЦФА, цифровом рубле, токенизированных депозитах, стейблкоинах и блокчейн-платформах. Но пока эти слова лежат в одной куче, карта не складывается.

Давайте поставим рамку.

Общий контур будем называть так: цифровая денежно-финансовая система.
Не DeFi. Не «крипта». Не просто «токенизация». Шире и точнее.
Внутри этой системы токенизированная денежно-финансовая архитектура является одним из ключевых направлений развития, но не исчерпывает весь цифровой денежно-финансовый контур.

Внутри цифровой денежно-финансовой системы есть три слоя.
1️⃣Первый слой: цифровые права и активы.
Здесь вопрос: что удостоверено? Право требования, право по ценной бумаге, участие в капитале, право на актив, токенизированная облигация, фонд, товарный актив. Российские ЦФА находятся именно здесь. Они про права, а не про деньги.

2️⃣Второй слой: цифровые деньги.
Здесь вопрос другой: чем рассчитываются? ЦВЦБ, токенизированные депозиты, депозитные токены, стейблкоины, электронные деньги. Цифровой рубль в этой карте не ЦФА, а форма национальной валюты.

3️⃣Третий слой: инфраструктура.
Самый недооценённый. Здесь находятся платформы выпуска, реестры, операторы, смарт-контракты, DvP/PvP, программируемые платежи, банковские блокчейн-платформы. Именно этот слой решает, встретятся ли актив и расчёт в одной сделке или снова разъедутся по разным системам.

DeFi в этой карте не верхний зонтик, а частный режим организации: когда финансовая функция выполняется через протокол и смарт-контракт, а степень реальной децентрализации ещё надо проверять.

Слово «цифровой» слишком часто заменяет анализ.
Анализ начинается с других вопросов:
что удостоверено, чем рассчитываются, где исполняется сделка и кто контролирует этот слой.


Потому что архитектура денег начинается не с токена. Она начинается с карты власти над расчётом.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1787 52
Деньги в Гонконге уже перестали делить на «государственные» и «частные» по старой схеме.

Ховард Ли предлагает смотреть иначе: в центре теперь не спор о победителе, а вопрос, кто удержит доверие к деньгам, когда сами формы денег начинают меняться. В своей речи от 29 мая он прямо складывает в один класс ЦВЦБ, токенизированные банковские депозиты и стейблкоины и называет их новыми средствами платежа.

“In the middle is what I would call tokenised money. This encompasses new forms of digital money, such as central bank digital currencies (CBDCs), tokenised commercial bank deposits, and stablecoins. These are not investment instruments. They are new means of payment.”
Перевод: «В середине находится то, что я бы назвал токенизированными деньгами. Сюда входят новые формы цифровых денег, такие как цифровые валюты центральных банков, токенизированные депозиты коммерческих банков и стейблкоины. Это не инвестиционные инструменты. Это новые средства платежа».


Самый сильный ход Ли в другом. Он уводит разговор из плоскости технологий в плоскость институтов. Проблема, по его словам, не в том, как сделать токен умнее, а в том, как сохранить доверие к деньгам, когда денежная система принимает новые формы. И тут же следует неприятный, но точный вывод: совместимость платформ, это не удобная опция, а базовое условие работы денежной системы.

“Interoperability, therefore, is not just a technical preference. And because infrastructure is inherently a public good, central bank would have to take the responsibility to build it.”
Перевод: «Поэтому совместимость, это не просто техническое предпочтение. А поскольку инфраструктура по своей природе является общественным благом, центральному банку придётся взять на себя ответственность за её создание».

Вот почему этот материал сильнее многих привычных речей о ЦВЦБ. Гонконг уже говорит не о цифровой валюте как об отдельном проекте, а о сборке общего денежного контура, где цифровые активы, токенизированные депозиты и деньги центрального банка должны работать вместе. И если Ли прав, главный вопрос ближайших лет звучит уже не «чья форма денег победит», а «кто построит инфраструктуру, внутри которой победа вообще станет возможной».

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #1786 55
Можно ли одновременно сохранить приватность платежей и контроль государства?

Бразилия, похоже, пытается доказать, что да.

Пока многие обсуждают цифровые валюты центральных банков через призму технологий, в Латинской Америке всё отчётливее просматривается другой конфликт. С одной стороны, Центральный банк Бразилии продолжает развивать Drex как инфраструктуру токенизированной экономики (писали о нем ТУТ) . С другой, в стране обсуждают дополнительные законодательные гарантии конфиденциальности пользователей цифрового реала.

Вопрос уже не технический. Вопрос институциональный.

Но нас в этой истории заинтересовало другое.

Пока государство ищет баланс между приватностью и контролем, рынок уже сделал свой выбор. Во многих странах Латинской Америки именно стейблкоины становятся инструментом трансграничных переводов, международных расчётов и защиты сбережений от инфляции.

И вот здесь начинается главное.

Чаще всего цифровой реал и стейблкоины рассматривают как конкурентов. По нашему мнению, конкуренция идёт гораздо глубже.

Бразилии предстоит одновременно ответить на три вопроса:

• как сохранить право граждан на финансовую приватность;

• как не потерять денежный суверенитет на фоне быстрого роста частных цифровых денег;

• как встроить стейблкоины, токенизированные депозиты и цифровой реал в единую расчётную архитектуру.

Главный спор сегодня уже не вокруг цифрового реала.

Главный спор вокруг того, какой расчётный актив станет якорем цифровой экономики.

Архитектура денег редко меняется одним законом. Но именно такие законы показывают, какую финансовую систему государство собирается строить.

#RetailCBDC #BR #Stablecoins

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #1785 53
Почему банки так боятся цифрового рубля?

Если читать заголовки, складывается впечатление, будто банки боятся самого цифрового рубля.

На наш взгляд, вопрос гораздо интереснее. Банки защищают не привычный способ платежей, а свою ресурсную базу.

Депозиты населения и бизнеса — один из ключевых источников фондирования банков. Именно за счёт этих пассивов банки кредитуют экономику. Если часть средств перейдёт в цифровые рубли на платформе Банка России, структура банковских пассивов начнёт меняться. Поэтому Банк России сразу заложил защитные механизмы: цифровой рубль не предназначен для сбережений, на остаток не начисляются проценты, а использование остаётся добровольным. 

И вот здесь начинается самое интересное.

Пока регуляторы обсуждают цифровые валюты центральных банков, крупнейшие коммерческие банки по всему миру всё активнее развивают токенизированные депозиты. По сути, идея проста: оставить деньги на балансе банка, но придать им свойства цифрового токена, чтобы ими можно было мгновенно рассчитываться в новой программируемой финансовой инфраструктуре.

Именно поэтому проекты депозитных токенов сегодня появляются у крупнейших международных банков всё чаще.

Получается любопытная картина. Цифровой рубль и токенизированные депозиты всё меньше выглядят конкурентами. Скорее, они становятся двумя ответами на один и тот же вопрос:
кто сохранит деньги на своём балансе в цифровой экономике и кто станет расчётным якорем новой инфраструктуры?


#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1784 51
Что из ожиданий прошлого месяца сбылось?

1️⃣ Сбылось: Европа действительно продолжила превращать цифровой евро из отдельного проекта в язык совместимости, стандартизации и суверенитета. Причём акцент стал ещё жёстче, теперь уже через связку «наличные плюс цифровой евро» как одну денежную систему.

2️⃣ Сбылось: стейблкоины всё сильнее становятся полем институционального конфликта, а не «криптотемой». США ушли в надзорные детали, Великобритания готовит правила, Гонконг встраивает частные цифровые деньги в более широкий контур токенизированных денег.

3️⃣ Сбылось даже сильнее, чем ожидалось: токенизированные депозиты всё явственнее подаются как рабочий компромисс между новой технологической средой и сохранением банковской модели денег. Такая логика одновременно читается в BIS Agorá, в линии Банка Англии и в гонконгском Ensemble.

4️⃣ Сбылось почти буквально: главный вопрос месяца звучит уже не технологически, а грамматически. Кто пишет правила совместимости, тот и пишет новую архитектуру денег. ЕЦБ говорит о стандартах и межсистемной связке, Банк Англии и FCA публикуют общую карту, HKMA строит слой совместимости и общую таксономию, BIS переводит всё это в опыт с реальной стоимостью.

Ориентир на ближайший квартал выглядит так.

1️⃣ Граница спора пройдёт уже не между «ЦВЦБ» и «не ЦВЦБ», а между юрисдикциями, которые умеют дать публичный расчётный якорь для частных цифровых денег, и теми, кто такого якоря не даст.

2️⃣ Оптовый и корпоративный сегменты, по всей видимости, будут двигаться быстрее розничных. Гонконг, BIS, Великобритания и Япония почти синхронно показывают именно туда.

3️⃣ Следующее поле борьбы, стандарты, режим работы расчётной инфраструктуры, совместимость платформ и юридическая ответственность за расчёт, а не новый красивый интерфейс для пользователя.

4️⃣ Главный вопрос лета, по нашему мнению, будет звучать так: кто сможет предложить рынку не просто цифровые деньги, а правила их мирного сосуществования внутри одного денежного контура?

Получается странная, но очень показательная картина: чем больше форм денег появляется, тем меньше спорят о форме и тем жёстче спорят о грамматике их соединения.

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #1783 50
Главный сюрприз месяца: спор о цифровых деньгах наконец перестал быть спором о названиях.

По итогам периода с 9 мая по 12 июня 2026 года видно: рынок всё меньше делит повестку на «ЦВЦБ отдельно», «стейблкоины отдельно» и «токенизацию отдельно». В центре другой вопрос: кто задаёт правила соединения, даёт расчётный якорь, пишет стандарты совместимости и отвечает за надзор, когда публичные и частные формы денег живут в одном контуре.

🧩Первый сдвиг месяца, Европа всё жёстче связывает цифровой евро не с «удобным новым способом оплаты», а с денежным суверенитетом. В выступлении 3 июня Пьеро Чиполлоне увязал цифровой евро и наличные в единый пакет, назвал их одной формой денег на разных технологиях и напомнил о зависимости Европы от международных карточных схем. ЕЦБ получил более 50 заявок от платёжных провайдеров, отберёт участников в июле, а испытание начнётся во второй половине 2027 года. Неделей раньше Чиполлоне расширил рамку: деньги центрального банка должны оставаться якорем доверия во всех сегментах.

🧩 Второй сдвиг, Великобритания оформила токенизацию как совместную карту регулятора и центрального банка. 18 мая FCA и Банк Англии выпустили видение оптовых рынков: расчётные инструменты, токенизированное обеспечение, почти круглосуточный режим RTGS и CHAPS, 16 компаний в «песочнице» цифровых ценных бумаг и сервис синхронизации с ориентиром на 2028 год. Днём позже Сара Бриден добавила денежный слой: правила по системным стейблкоинам должны выйти в следующем месяце, а банкам предлагается развивать токенизированные депозиты. Лондон не выбирает победителя, а собирает рамку для нескольких форм денег сразу.

🧩 Третий сдвиг, Азия отдаёт приоритет не розничной витрине, а расчётному ядру. Гонконг 29 мая прямо сказал: при зрелых розничных платежах главный приоритет лежит в оптовом сегменте. HKMA описал токенизированные деньги как единое поле: ЦВЦБ, токенизированные банковские депозиты и стейблкоины; Ensemble уже перешёл к операциям с реальной стоимостью, а следующим шагом станет расчёт токенизированных депозитов в деньгах центрального банка. Япония поставила в центр «единообразие денег» и начала внутреннюю «песочницу» для изучения токенизированных резервов.

🧩 Четвёртый сдвиг, трансграничная тема выходит из режима исследовательской экзотики. 27 мая BIS сообщил: Project Agorá показал возможность атомарного расчёта в нескольких валютах и юрисдикциях с использованием токенизированных резервов центральных банков и токенизированных депозитов коммерческих банков. Проект переходит к операциям с реальной стоимостью, к следующему этапу присоединяется Банк Канады. Разговор сместился от лозунга «быстрее и дешевле» к вопросу: как построить общий расчётный слой без разрушения окончательности расчёта и двухуровневой денежной системы.

🧩 Пятый сдвиг, новые цифровые деньги входят в фазу надзора, сроков и дисциплины исполнения. В США 5 июня FDIC предложила требования по противодействию отмыванию средств и санкционному соблюдению для эмитентов платёжных стейблкоинов. В России Банк России через выступление Аллы Бакиной дал сигнал без глянца: все 12 системно значимых банков к 1 сентября должны быть готовы, но одному или двум крупным банкам при объективных причинах могут дать время до конца 2026 года. Перед нами взрослая стадия инфраструктурного проекта, где решают подключение, сроки и надзорная ответственность.

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #1782 58
Главное в цифровых деньгах снова спряталось не в кошельке.

На этой неделе самые важные новости пришли из бюджетов, платёжных рельсов, токенизированных облигаций и регуляторных реестров. То есть из тех мест, где деньги не обсуждают красиво, а проводят, учитывают, блокируют, сверяют и доводят до расчёта.

1. Россия: цифровой рубль заходит в бюджетный контур

8 июня в Госдуме зарегистрирован законопроект № 1254383-8. В карточке СОЗД он связан с изменениями в Бюджетный кодекс и операциями с цифровыми рублями. Через Консультант Плюс отдельно проходит сюжет о возможности использовать цифровой рубль в 2026 году при расходовании средств резервного фонда правительства.

Почему важно: цифровой рубль здесь не про оплату кофе. Он про движение государственных денег, прозрачность расходов и более управляемый бюджетный поток.

2. Гонконг: токенизированные облигации перестают быть экспериментом

HKMA создала Tokenised Bond Expert Group, чтобы разбирать право, регулирование и рыночные практики токенизированных облигаций. Через несколько дней HKMC разместила цифровые облигации примерно на 12 млрд гонконгских долларов в эквиваленте на DLT-платформе Central Moneymarkets Unit.

Почему важно: рынок токенизированных активов взрослеет там, где появляется расчёт, депозитарный контур и понятные правила. Без этого токен остаётся красивой обёрткой.

3. Барбадос: не ЦВЦБ, но очень важная платёжная рельса

Центральный банк Барбадоса запускает BiMPay. Система работает 24/7, проводит платежи за секунды, соединяет банки и кредитные союзы, заменяет прежние межбанковские рельсы ACH и RTP.

Почему важно: регулятор прямо говорит, что BiMPay не является ЦВЦБ. Получается, что часть задач, которые обычно навешивают на цифровую валюту центрального банка, можно решать через новую платёжную инфраструктуру без выпуска новой формы денег.

4. ЮАР: CBDC возможна, но не срочна

Зампред SARB Rashad Cassim 9 июня сказал важную вещь: розничная CBDC технически реализуема, но убедительной немедленной потребности в ней пока нет. Приоритет: модернизация платёжной системы, быстрые платежи, регулирование цифровых активов и оценка стейблкоинов.

Почему важно: хороший антихайп от центрального банка. Не всякая страна обязана бежать к CBDC только потому, что тема модная.

5. Великобритания: токенизация попадает в контур операционной устойчивости

Bank of England 12 июня опубликовал supervisory statement по устойчивости системных платёжных операторов. Важная деталь: среди критичных бизнес-сервисов прямо названы токенизация, расчётные инструкции, межбанковские платежи, карточные платежи и снятие наличных.

Почему важно: токенизация уходит из зоны «интересной инновации» в зону финансовой стабильности. Регулятор смотрит не на красивый пилот, а на то, выдержит ли инфраструктура сбой.

6. ЕС: MiCA-реестр обновляется как инфраструктура допуска

ESMA 12 июня обновила временный MiCA Register. В него входят white papers, эмитенты токенов электронных денег, asset-referenced tokens, поставщики услуг и несоответствующие требованиям участники.

Почему важно: регулируемые стейблкоины и токены электронных денег становятся не просто частными инструментами, а объектами публичного надзора и машиночитаемого учёта.

Главный вывод недели:

Деньги будущего всё меньше похожи на новый кошелёк в телефоне. Они всё больше похожи на борьбу за расчётный слой: бюджетный, межбанковский, корпоративный, токенизированный.

Кто контролирует рельсы, тот задаёт правила движения денег.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #1781 220
🌴 В этот выходной день решили снова заглянуть в нашу любимую бимбо-вселенную.

Прошлый раз её героини помогли разобраться с денежными агрегатами. Сегодня доверим им ещё одну непростую задачу: перевести деньги в другую страну. 💅

На первый взгляд разницы почти нет. Во всех случаях деньги доходят до получателя.

Но если присмотреться, каждая героиня идёт своим маршрутом.

💳 Банковский перевод путешествует через цепочку банков и корреспондентских счетов.

🪙 Стейблкоин летит по блокчейну, но держится на доверии к частной компании, которая его выпустила.

👾 Криптовалюта вообще избегает банков, зато её стоимость может меняться прямо во время путешествия.

🏦 Цифровая валюта центрального банка использует деньги центрального банка и специальные государственные платёжные рельсы.

🏛 Токенизированный депозит остаётся банковскими деньгами, но получает «умные» возможности: платёж можно сразу связать со сделкой, поставкой товара или выполнением условий контракта.

Главный вопрос здесь даже не скорость.

Все пять подруг способны доставить деньги в другую страну.

Разница начинается в другом: кто участвует в переводе, кто отвечает за деньги на всём пути и где именно происходит окончательный расчёт.

Именно поэтому под каждой героиней мы показали участников её путешествия. Иногда их двое. Иногда целая цепочка. 🧩

#АрхДенег_Азбука
Читайте в MAX
😀Архитектура денег
  • ❤ 4
  • 🔥 2
  • 👏 2
Post #1780 56
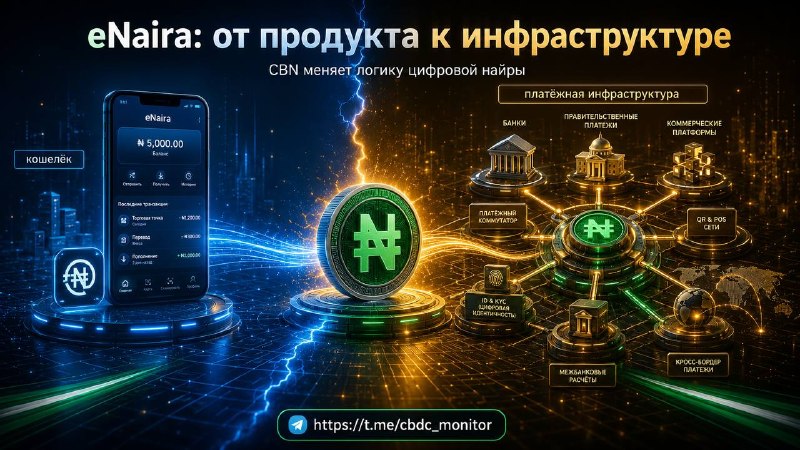
eNaira больше не продают как кошелёк

Нигерия, похоже, сделала вывод из тяжёлого запуска своей ЦВЦБ (об этом писали ТУТ): цифровую валюту мало выпустить, её ещё должны встроить в реальные платёжные маршруты.

eNaira запустили ещё в 2021 году, первой среди африканских розничных ЦВЦБ. Но массового пользовательского прорыва не случилось. Банковские приложения, финтех-кошельки, USSD и привычные переводы оказались для людей понятнее.

Теперь CBN меняет рамку.

В стратегии Nigeria Payments System Vision 2028 eNaira уже выглядит не как отдельный продукт на телефоне, а как часть платёжной инфраструктуры. Рядом с открытым банкингом, цифровой идентичностью, киберустойчивостью, трансграничными переводами и совместимостью систем.

Особенно важен внешний контур: CBN связывает развитие eNaira с региональными расчётами, PAPSS, AfCFTA и будущими коридорами цифровых валют в Африке. То есть ставка уже не только на гражданина с приложением, а на расчётный слой для торговли, переводов и государственных платежей.

Ход трезвый. Пользователь не просил ещё один кошелёк. Бизнесу и государству нужен контур, который снижает трение внутри системы.

Вопрос прежний: подключатся ли к нему участники не по стратегии, а потому что без него станет дороже и неудобнее.

#АрхДенег_Фокус
Читайте в MAX
😀Архитектура денег
Post #1779 59
Американские банки строят мост, чтобы деньги не утекли в стейблкоины

Крупнейшие банки США, кажется, решили не спорить со стейблкоинами в колонках и на конференциях.

Они строят инфраструктуру.

5 июня The Clearing House объявила о банковской инициативе для расчётов токенизированными депозитами. Внутри не только привычные имена вроде Bank of America, Citi, JPMorgan и Wells Fargo. Список шире: BNY, BMO, Citizens, Fifth Third, HSBC, PNC, Regions, Santander, TD Bank U.S., Truist, U.S. Bank и другие.

Самое важное не в списке участников. Самое важное в том, где они это собирают.

Не на отдельной банковской витрине. Не как очередной закрытый эксперимент одного гиганта. The Clearing House прямо пишет, что инициатива будет связывать операции в цифровом контуре с традиционными платёжными рельсами, включая RTP и CHIPS.

То есть логика такая: расчёт может идти в цифровой форме, но опираться на существующую банковскую инфраструктуру клиринга и расчётов. С одной стороны, программируемость, расширенные данные, расчёты 24/7. С другой, знакомый контур банковских обязательств, платёжных правил и расчётной определённости.

Для казначея это звучит не как криптофантазия, а как очень практичный вопрос: можно ли двигать ликвидность между банками в любое время суток, связывать платёж с событием и не выпадать при этом из регулируемой банковской системы.

Citi в релизе формулирует особенно показательно: с учётом роста токенизированных ценных бумаг The Clearing House нужна как клиринговая инфраструктура между банками для обычных и токенизированных депозитов, чтобы обеспечить отраслевое движение денег и ценных бумаг 24/7.

Вот тут и проходит настоящая линия конфликта.

Стейблкоины забрали себе образ быстрых цифровых долларов. Банки теперь пытаются вернуть этот сюжет на свою территорию: пусть цифровые расчёты будут быстрыми, но пусть денежная нога останется внутри банковского баланса и банковской инфраструктуры.

Нас здесь беспокоит не сама идея. Она как раз логична. Вопрос в другом: получится ли у банков сделать общий контур, а не набор несовместимых банковских островов с красивыми словами про совместимость.

Потому что борьба идёт уже не за «токены». Борьба идёт за то, кто станет базовой трубой долларовых расчётов в цифровом рынке.

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Post #1771 71
Токенизированный депозит: где у банка пассив, а где просто новая технология

Один из наших авторов с банковским бэкграундом никак не может успокоиться от мысли, что токенизированные депозиты действительно решают уйму проблем корпоративных клиентов. Она в восторге как минимум от того, что операционный день у этого продукта не заканчивается в 6 вечера 😅

Если Вы все еще не разобрались в прошлых постах с кейсами реальными ТУТ, со статистикой международной ТУТ и с просто описанием ТУТ, и в целом не забываем, что такое токенизация - об этом писали ТУТ; то пришло время говорить через призму бухгалтерского баланса (надеемся, что на этом моменте Вы не закрыли новость)

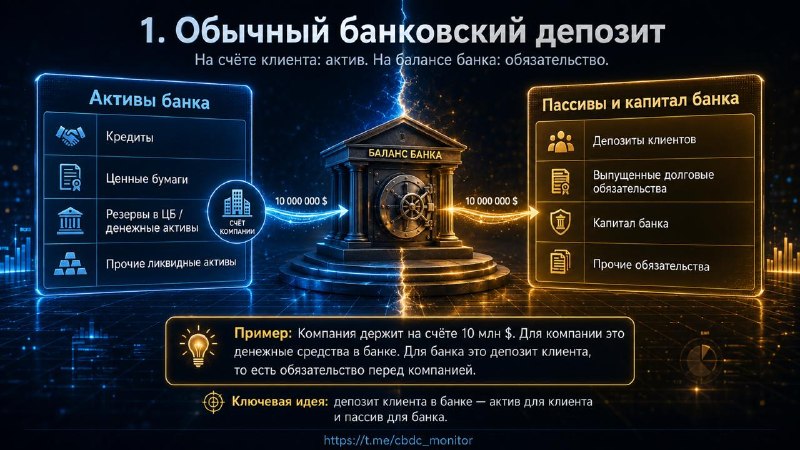
Итак, токенизированный депозит, это не стейблкоин и не новый вид «частных денег». По сути, перед нами обычное обязательство коммерческого банка перед клиентом, только записанное и передаваемое в другой технологической форме. Bank of England прямо называет tokenised deposits депозитными требованиями, представленными на программируемых платформах для платежей и расчётов.

На балансе банка магии не происходит.

Если компания держит 10 млн долларов на счёте, для неё это актив. Для банка, пассив. Банк должен компании эти деньги. В статистике ФРС H.8 кредиты, ценные бумаги и денежные активы идут в активах банков, а депозиты отражаются в обязательствах.

Если 2 млн из этого остатка перевести в токенизированную форму, банк не становится эмитентом криптовалюты. В его пассивах просто появляется другая строка: обычный депозит 8 млн плюс токенизированный депозит 2 млн. Общее обязательство банка остаётся 10 млн.


И вот здесь начинается главное.

EBA в докладе по токенизированным депозитам формулирует это почти бухгалтерски: запись депозитного требования вкладчика к кредитной организации на DLT вместо традиционной книги сама по себе не меняет фундаментальную природу требования и его квалификацию как депозита.

Корпоративному клиенту нужен не «токен ради токена», а расчётный слой, где деньги могут двигаться вместе с активом: 24/7, программируемо, с атомарным расчётом, без классического разрыва между «ценная бумага ушла» и «деньги ещё где-то идут». BIS в Annual Economic Report 2025 описывает именно эту логику: токенизированные резервы центрального банка, коммерческие банковские деньги и финансовые активы могут находиться в одном программируемом контуре.

Для банков ставка тоже понятна. Если расчёты с токенизированными активами начнут жить отдельно от банковских денег, место банка в новой инфраструктуре быстро станет менее очевидным. Токенизированный депозит позволяет банку остаться внутри расчётного контура, а не смотреть, как корпоративные деньги уезжают в стейблкоины и частные платформы.

Риск, впрочем, никуда не исчезает. Плохой банк не становится хорошим, если его обязательство красиво записали на цифровой платформе. Добавляются правовой риск, киберриск, операционный риск и вечный вопрос совместимости платформ.

Формула простая: токенизированный депозит отличается от обычного депозита не тем, чем он «обеспечен», а тем, как он учитывается, передаётся и используется.

Поэтому главный вопрос не «что там за токен». Главный вопрос: чей это баланс, чьё обязательство и где именно происходит финальный расчёт.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1763 68
Wall Street хочет на блокчейн, но с комплаенсом

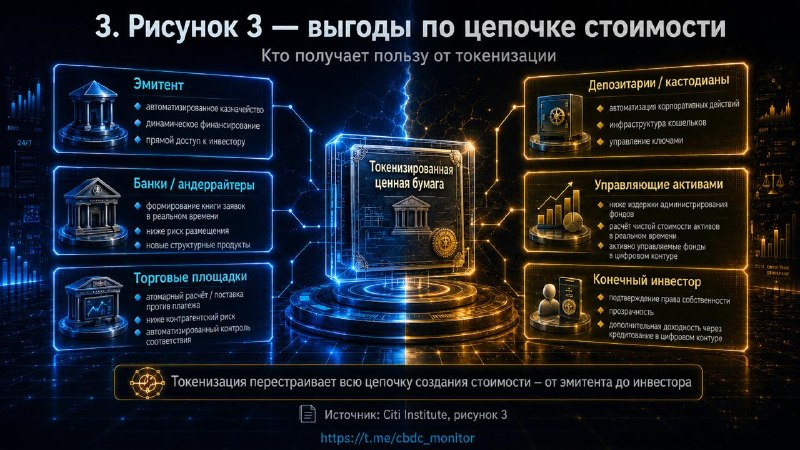
Citi выпустил доклад Tokenization 2030: Wall Street On-Chain. И если читать его как очередную песню про «триллионы на блокчейне», можно смело закрывать на третьей странице.

Самое интересное там другое.

Citi фактически говорит: токенизация перестаёт быть витриной для пилотов и начинает заходить в нормальную рыночную инфраструктуру. Не в «крипто отдельно, банки отдельно», а в скучный взрослый контур: ценные бумаги, фонды, залог, расчётные деньги, хранение, комплаенс, пост-трейд.

По прогнозу Citi, рынок токенизированных финансовых активов к 2030 году может вырасти примерно до $5,5 трлн в базовом сценарии. Нижний сценарий: $2,7 трлн. Верхний: $8,2 трлн. Текущий рынок они оценивают примерно в $17 млрд.

Разрыв почти неприличный. Но именно поэтому важна оговорка: это прогноз, а не расписание поездов.

По нашему мнению, главный тезис доклада не в размере рынка, а в том, кто поведёт этот рынок. Citi пишет, что ранний рост, вероятно, пойдёт не из private markets, где много разговоров о «демократизации доступа», а из более ликвидных публичных инструментов: американских акций, казначейских бумаг, фондов и залога.

И вот тут начинается банковская часть.

Токенизация долго буксовала не потому, что «технология была слабая». Citi прямо называет три тормоза:
Регуляторная неопределённость, фрагментированная инфраструктура и отсутствие регулируемых денег для расчёта on-chain.

Иными словами, можно сколько угодно токенизировать актив, но если денежная нога сделки живёт в другой реальности, нормального DvP не получается (что это такое писали ТУТ).

Поэтому в докладе рядом с токенизированными активами сразу появляются стейблкоины и токенизированные депозиты. Не как украшение. Как расчётный фундамент.

Самая сильная формулировка у Citi, на наш взгляд, про structural orchestrators: институты, которые будут пытаться контролировать сразу выпуск, распределение и расчётные рельсы. Тут уже не про красивый токен. Тут про то, кто заберёт маржу инфраструктуры.

Для банков вывод неприятно простой: если они не встроят свои деньги и свои балансы в новый контур, расчётный слой может уехать к тем, кто быстрее соберёт удобную, регулируемую и ликвидную инфраструктуру.

А значит, токенизация 2030, это не вопрос «будет ли всё на блокчейне». Вопрос жёстче: кто станет оператором новой рыночной трубы, по которой пойдут активы, деньги и залог.

Доклад Citi: https://www.citigroup.com/rcs/citigpa/storage/public/Citi_Institute_GPS_Report_Tokenization_2030.pdf

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →