TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
726
Videos
2
Links
1.3K

Showing posts older than #1763 · Back to latest

Older Posts 13 shown
Post #1762 48
Честный рынок можно не проверять. Его можно собрать

Мы всё чаще видим в статьях про блокчейн один важный сдвиг: справедливость на финансовом рынке начинают обсуждать не как красивый юридический принцип, а как инженерную задачу.

Свежая статья Tuongvy Le как раз об этом. Автор берёт старую боль американского рынка, правило Best Execution, и показывает, почему с ним всё так сложно.

По смыслу правило простое: брокер должен исполнить сделку клиента на лучших разумно доступных условиях. На практике начинается туман: цена, скорость, вероятность исполнения, маршрутизация, платёж за поток ордеров, внутреннее исполнение у посредника. Потом регулятор годами восстанавливает, кто и куда направил заявку и был ли клиенту причинён ущерб.

И вот здесь начинается главное.

В ончейн-рынках похожая проблема проявилась через MEV: когда порядок включения транзакций в блок сам по себе становится источником прибыли. Кто-то может поставить свою транзакцию раньше, кто-то встроиться между чужими сделками, кто-то заработать на самом порядке.

Но отличие блокчейна не в том, что там все внезапно стали честными. Отличие в другом: часть этой игры видна на уровне инфраструктуры.

Автор разбирает Ethereum и Solana: MEV-Boost, разделение строителей и предлагающих блоки, MEV-Share, BuilderNet, BAM. Все эти механизмы по-разному пытаются сделать одно: не просто наказать за плохое исполнение потом, а заранее встроить правила, аукционы, ограничения и проверяемые следы в саму систему.

Справедливость здесь становится не обещанием посредника, а свойством архитектуры.

Конечно, свои риски никуда не исчезают: частные каналы потока ордеров могут концентрировать власть, доверенные вычислительные среды требуют доверия к железу и операторам, а межсетевое «лучшее исполнение» пока остаётся нерешённой задачей.

Но разворот важный.

Если раньше рынок говорил инвестору: «поверь, мы исполнили честно, а если нет, регулятор когда-нибудь разберётся», новая инфраструктура всё чаще говорит иначе: «вот логика исполнения, вот порядок, вот доказательство, проверяйте».

Вопрос уже не только в том, кто проводит платёж или сделку.

Вопрос в том, можно ли доказать, что расчётный слой не играет против своего пользователя.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1759 239
В предыдущем посте о количественной теории денег мы уже упомянули Ирвинга Фишера — экономиста, который придал этой логике наиболее строгую аналитическую форму.

Теперь остановимся на нём отдельно.

Фишер важен не только потому, что связал количество денег и уровень цен. Его вклад шире: он предложил смотреть на деньги как на поток через экономику. Не просто как на запас купюр, монет или банковских остатков, а как на движение платёжных средств через сделки, товары, услуги, цены и выпуск.

Эта логика выражена в знаменитом уравнении обмена:

MV = PQ

где M — количество денег, V — скорость их обращения, P — уровень цен, Q — реальный объём сделок или выпуска.

Иными словами, для Фишера важно не только, сколько денег существует в экономике, но и как быстро они проходят через хозяйственный оборот. Одна и та же денежная масса может иметь разный эффект в зависимости от скорости обращения, объёма выпуска и общей структуры сделок.

Почему это важно сегодня?

Потому что цифровая экономика делает денежный поток быстрее, сложнее и технологически насыщеннее. Безналичные платежи, мгновенные переводы, токенизированные активы и ЦВЦБ заставляют заново задавать старый фишеровский вопрос:
как изменение денежной архитектуры влияет на объём денег, скорость обращения, уровень цен и макроэкономическую устойчивость?


ЦВЦБ сама по себе не означает инфляцию. Но её дизайн имеет значение: будет ли она замещать существующие формы денег или расширять денежную массу, как изменится скорость обращения, как отреагируют банки и платёжная система, будет ли новая форма денег активно использоваться в расчётах.

Поэтому Фишер остаётся актуален. Его уравнение не объясняет всю сложность современной экономики, но даёт важный язык для анализа: деньги — это не только форма, но и движение.

Разбираем в карточках.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1753 60
Финансовые технологии отрастили мышцы. Банкам пора напрячься

BCG и FT Partners выпустили доклад о мировом рынке финансовых технологий за 2026 год, и там цифры из серии «рынок вроде бы переболел, но иммунитет стал неприятно сильным».

Глобальная выручка компаний финансовых технологий в 2025 году дошла до $504 млрд. Рост: 22%. Для сравнения, традиционные финансовые институты росли больше чем в четыре раза медленнее.

Можно было бы радостно сказать: сектор просто восстановился.
Но нет. Слишком удобно.

Компании финансовых технологий не возвращаются в старую роль шустрого приложения поверх банковской системы. Самые интересные игроки уже лезут глубже: в расчётные рельсы, корпоративные денежные потоки, инфраструктуру цифровых активов, контроль соответствия требованиям, представление активов в цифровой форме и финансовые сервисы для бизнеса.

То есть туда, где раньше сидели взрослые дяди в банках и очень просили новых игроков не мешать.

Самый важный для нас блок, конечно, про цифровые активы. По оценке авторов доклада, рынок криптовалютных активов держится около $3 трлн, цифровые монеты с привязкой к обычным валютам около $300 млрд, а активы реального мира, представленные в цифровой форме, около $30 млрд. Цифры большие. Но магии всё ещё меньше, чем продают на конференциях с красивыми словами про будущее.

Доклад довольно трезво признаёт: массовые сценарии применения за пределами торговли криптовалютными активами пока не стали очевидными. Цифровые монеты с валютной привязкой полезны там, где трансграничные платежи дорогие, медленные или нервные. Но в странах, где уже есть нормальные системы быстрых платежей и карточная инфраструктура, идея «а давайте платить такими монетами за всё подряд» выглядит куда менее убедительно.

Спасибо, что хоть честно.

Зато цифровое представление активов выглядит менее шумным и более взрослым. Не кофе за цифровую монету, не очередная сказка про «доступность всего для всех», а инструменты денежного рынка, товарные активы, альтернативные инвестиции, долговые инструменты, обеспеченные пулом активов, залоговое обеспечение и операции репо.

Отдельно доклад ставит токенизированные депозиты. Как инструмент управления корпоративной ликвидностью, где программируемость помогает автоматизировать движение денег и собирать разрозненные денежные позиции международных компаний в более управляемый контур.

Токенизированные депозиты, это не криптовалюта в банковском костюме. Перед нами попытка банка сделать депозит машинно-читаемой ликвидностью, которую можно встроить в корпоративный процесс, платёж, лимит, условие, поставку, казначейскую логику.

Банк здесь уже не просто хранит деньги. Он пытается не потерять право задавать правила движения денег.

По итогу, рынок снова лениво складывает цифровые валюты центральных банков, стейблкоины, токенизированные депозиты и токенизированные бумаги в один ящик с надписью «цифровые деньги». Удобно для презентаций. Плохо для понимания.

Потому что эти инструменты не одно и то же. Они борются за разные уровни расчётного слоя.

Победит не тот, кто выпустит самый красивый цифровой знак. Победит тот, без чьих рельсов чужие цифровые знаки просто не поедут.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Post #1752 68
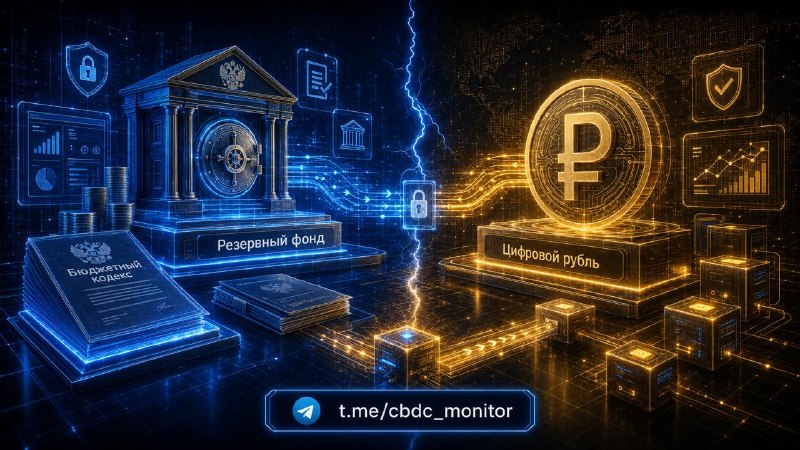
Цифровой рубль все ближе к бюджету – уже не в теории, а в резервном фонде.

8 июня правительство внесло в Госдуму поправки к Бюджетному кодексу, которые дают право уже в 2026 году использовать цифровой рубль при расходовании средств резервного фонда правительства. Минфин прямо пишет, что норма нужна для расширения включения цифрового рубля в оборот.

Смысл новости довольно прикладной: цифровой рубль подводят не только к платежам граждан и бизнеса, но и к бюджетным расходам из самого чувствительного контура. В обзоре КонсультантПлюс со ссылкой на информацию Минфина указано, что шаг должен повысить прозрачность расходов, бюджетную дисциплину и ускорить расчеты.

Тихая новость. Но архитектурно важная.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1751 71
Не евро. Лира.

Самая живая цифра недели пришла не из Вашингтона и не из Франкфурта. По данным Reuters, у клиентов Zodia Markets в 2025 году вторым по использованию стейблкоином после долларового оказался токен, привязанный к турецкой лире: $3,4 млрд операций против $110,5 млрд по долларовым токенам. Евро на этом фоне дал лишь десятки миллионов.

“Our second-largest currency in terms of stablecoins last year was not the euro or any G10 currency as one perhaps would've expected but rather the Turkish lira.”
«Нашей второй по величине валютой в сегменте стейблкоинов в прошлом году оказался не евро и не какая-либо валюта G10, как можно было бы ожидать, а турецкая лира». Ник Филпотт, сооснователь и временный генеральный директор Zodia Markets.


Самое интересное здесь не Турция как сюжет. Самое интересное, где цифровые деньги начинают работать по-настоящему. Не в самых удобных денежных системах, а там, где обычный банковский маршрут даёт лишнюю цену, задержку и трение. Филпотт прямо сказал Reuters: клиенты использовали лировый стейблкоин как альтернативу переводу лир через корреспондентский банкинг на счёт Zodia, потому что такой путь оказывался быстрее, надёжнее и дешевле.

Отсюда и вывод, который многим не понравится. Новый платёжный слой приживается не там, где о нём громче всего говорят, а там, где старый работает хуже. Центр системы спорит о суверенитете, дизайне и правилах. Периферия просто ищет работающий маршрут для денег. И, похоже, находит его раньше.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #1750 54
Депозит, который стал участником сделки

Мы, кажется, перемудрили и ввели слишком научно в нашу повестку термин «токенизированный депозит». Поэтому приведём несколько примеров, чтобы понять восторг международных банков от этого инструмента.

Кейс первый: Ant International и HSBC
В мае 2025 года HSBC запустил сервис токенизированных депозитов для корпоративного управления денежными средствами (cash management) в Гонконге, а первым клиентом стал Ant International. Ant провёл мгновенный перевод средств между своими юридическими лицами через токенизацию депозитов, причём операция запускалась из внутренней платформы казначейства Ant — Whale.

Смысл не в том, что Ant «купил токен». Ничего он не покупал. Компания использовала депозит в банке как цифровую расчётную запись, которую можно быстрее перемещать между своими структурами.

Для корпоративного казначейства это не игрушка, а ответ на очень скучную проблему: деньги есть, но они не там, где нужны, и не в тот момент, когда нужны. HSBC прямо пишет про прозрачность, гибкость и эффективность управления ликвидностью.

Кейс второй: Citi, Maersk и канал
Citi в 2023 году описал пилотный проект с Maersk и администрацией канала (canal authority). Задача была не «сделать блокчейн ради блокчейна», а оцифровать механизм, который в торговом финансировании выполняют банковские гарантии и аккредитивы. Пилот показал программируемый перевод токенизированных депозитов : поставщик услуги получает мгновенный платёж по смарт-контракту, когда выполняется нужное условие.Вот здесь становится видно, зачем вообще нужен токенизированный депозит.


Обычный платёж проходит после проверки, согласования и ручной обработки. Токенизированный депозит можно связать с событием: судно прошло, услуга оказана, условие выполнено — деньги ушли.

Кейс третий: Lloyds и Archax
В январе 2026 года Lloyds сообщил о первой в Великобритании операции с цифровыми активами с использованием токенизированных депозитов в публичном блокчейне. Суть примера: токенизированный депозит использовали как денежную часть расчёта при покупке цифрового актива, в данном случае в связке с Archax.Здесь важна не британская торжественность пресс-релиза, а сама конструкция. Есть актив. Есть деньги. В нормальном цифровом рынке они должны рассчитываться синхронно: актив перешёл — деньги перешли. Без этого токенизация ценных бумаг превращается в витрину без кассы.


Кейс четвёртый: Siemens и J.P. Morgan
J.P. Morgan ещё в 2021 году описал концептуальный проект с Siemens по программируемым платежам. Siemens тестировал автоматизированное решение для казначейства (treasury-решение) на базе Kinexys, где платежи могут запускаться программно по заранее заданным условиям. Позже J.P. Morgan отдельно стал описывать JPM Coin как обеспеченный банковским депозитом токен (bank-backed deposit token) в соотношении 1:1 для институциональных клиентов, который помогает высвобождать замороженную ликвидность и проводить расчёты круглосуточно .

Смысл для корпорации простой: казначейство перестаёт быть только отделом, который «проводит платежи». Казначейство начинает задавать правила движения денег.

Кейс пятый: британский пилот токенизированных депозитов в фунтах стерлингов
UK Finance в пилотном проекте тестирует три понятных сценария: платежи на торговых площадках (маркетплейсах), рефинансирование ипотеки и расчёты по цифровым активам. Особенно показателен сценарий рефинансирования ипотеки. Покупателю и продавцу не нужен «криптоэксперимент». Им нужен расчёт, где деньги не зависают между сторонами, а переходят при выполнении юридически значимого условия.

Иными словами, токенизированный депозит интересен не как новая форма красивых денег, а как деньги, которые можно встроить в событие.

Вывод простой: корпоративные клиенты используют токенизированные депозиты там, где обычный банковский платёж слишком медленный, слишком зависит от ручных процедур или слишком плохо связан со сделкой.

Главная мысль здесь такая: токенизированный депозит — это депозит, который перестал просто лежать на счёте и начал участвовать в сделке.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1749 250
Слово «смарт-контракт» звучит рядом с цифровым рублём так часто, будто мы все уже давно поняли, что это.

Спойлер: нет.

Для нормального человека смарт-контракт звучит примерно как «юрист в блокчейне», «ИИ-бухгалтер» или «что-то очень умное, но лучше не трогать».

На самом деле всё прозаичнее. И поэтому интереснее.

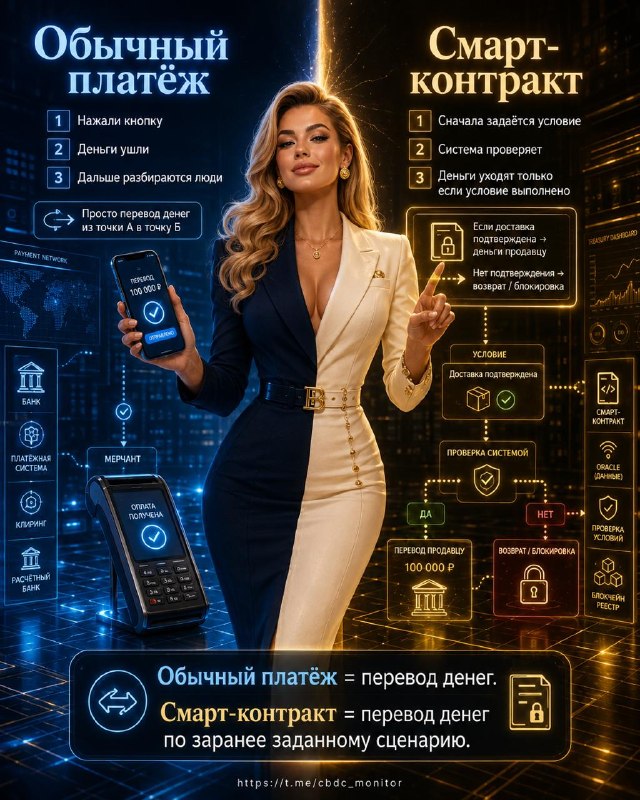
Обычный платёж — это когда наша героиня нажала кнопку, деньги ушли, а дальше начинается жизнь: доставят ли товар, выполнят ли договор, вернут ли аванс, не исчезнет ли контрагент в красивом пальто за горизонтом.

Платёж просто перевёл деньги из точки А в точку Б.

Смарт-контракт добавляет к платежу характер.

Он говорит: деньги не уходят просто потому, что кто-то красиво попросил. Сначала условие.

Поставка подтверждена — платёж прошёл.
Срок наступил — перевод исполнился.
Условие не выполнено — деньги остаются на месте, блокируются или возвращаются.

В бимбо-вселенной это выглядит так: она не спорит в переписке, не пересылает скриншоты и не пишет «ну вы же обещали».

Она заранее ставит правило.

И вот тут цифровой рубль становится не просто «ещё одной формой оплаты». С обычным платежом вы отправляете деньги. Со смарт-контрактом вы задаёте сценарий, при котором деньги вообще имеют право уйти.

Звучит красиво. Но….

Смарт-контракт не умный в человеческом смысле. Он не понимает справедливость, контекст и «ну мы же договаривались». Он исполняет правило.

Хорошее правило — аккуратно.
Плохое правило — тоже аккуратно.

Поэтому главный вопрос не в том, насколько гламурно звучит «смарт-контракт в цифровом рубле».

Главный вопрос — кто пишет условия, кто их проверяет и кто потом объясняет человеку, почему деньги ушли именно так.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
  • 😘 1
Post #1748 64
23 июня Европарламент голосует по цифровому евро. А частный евро на крипторельсах уже ездит. Две новости, один вопрос: кто застолбит цифровой расчётный слой евро первым.

Сторона первая, публичная и медленная.
На слушании комитета ECON подтвердили: 23 июня пройдёт голосование по законопроекту о цифровом евро и по тому, открывать ли трилог с Советом и Еврокомиссией. Заголовки уже кричат про «запуск», но 23 июня решают не запуск, а можно ли садиться за стол переговоров. Сам свежий текст закона при этом ещё даже НЕ опубликован.

И сразу про сроки. По планам ЕЦБ, если закон примут в 2026-м, выпуск возможен примерно к 2029 году. Между голосованием в комитете и евро в вашем телефоне годы, а не месяцы. Спорят пока о главном: лимиты на хранение, версии онлайн и офлайн, приватность офлайн-расчётов и кто крутит ручку ограничений, Еврокомиссия или сам ЦБ. Настроение, правда, развернулось: пробное голосование в феврале дало проекту уверенную поддержку, 420 против 158.

Сторона вторая, частная и быстрая.
Пока публичный евро ползёт через комитеты, Société Générale уже катает частный. Только не путайте: «цифровой евро» в заголовках про SocGen, это не цифровой евро и не ЦВЦБ. Криптоподразделение банка, SG-FORGE, завело свой евро-стейблкоин EUR CoinVertible (EURCV) на XRP Ledger, уже четвёртый блокчейн после Ethereum, Solana и Stellar. Деньги тут частные, банковские, обеспеченные кэшем и бумагами по правилам MiCA, а эмитент SocGen, а не ЕЦБ.

Размах честно скромный: всей эмиссии около 65,8 млн евро, капля для евровой системы. Но направление важнее размера: системно значимый банк ставит регулируемые евро на публичные крипторельсы и уже гонял EURCV в пилоте SWIFT для токенизированных облигаций вместе с BNP Paribas и Intesa Sanpaolo.

И вот тут начинается главное.
Обе истории называют «цифровым евро», но перед нами два разных зверя. Цифровой евро ЕЦБ, это публичный якорь, прямое обязательство центробанка. EURCV, это частный токен, обязательство коммерческого банка. Между ними та самая пропасть, с которой начинается архитектура денег.

Гонка идёт за один приз: цифровой расчётный слой евро. Публичный игрок медленный, зато с якорем доверия. Частные игроки быстрые, зато мелкие и на чужих рельсах. Пока ЕЦБ проектирует слой, банки его потихоньку занимают.

23 июня решат не судьбу евро, а скорость, с которой Европа достроит свою публичную опору. Вопрос не «быть ли цифровому евро», а кто успеет занять слой раньше: центробанк со своим якорем или банки со своими стейблкоинами.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1746 70
Свежие новости по цифровому рублю иногда выглядят скучнее, чем они есть.

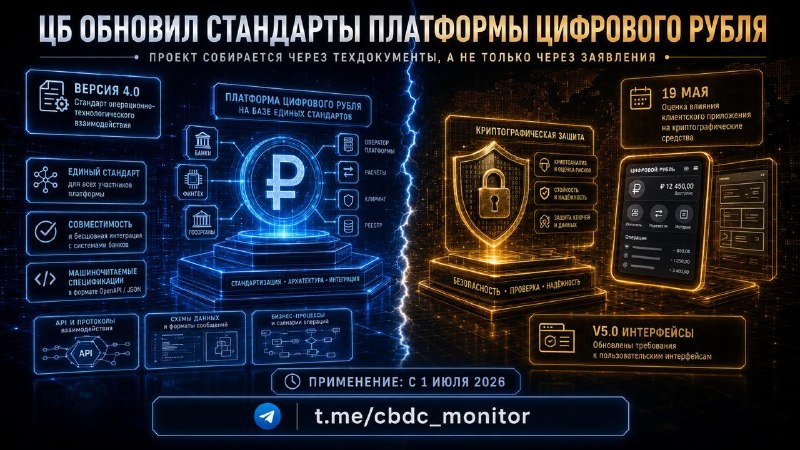
28 мая Банк России обновил набор стандартов платформы цифрового рубля. В опубликованном перечне появилась версия 4.0 стандарта операционно-технологического взаимодействия на платформе, и применять ее будут с 1 июля 2026 года. Там же зафиксирован стандарт от 19 мая по оценке влияния клиентского приложения на работу криптографических средств, а для пользовательских интерфейсов уже размещена версия 5.0, тоже с применением с 1 июля.

Новость здесь не в красивом заголовке. Смысл в другом: проект движется не только через публичные обещания и даты запуска, а через донастройку внутренних правил платформы – от операционного взаимодействия до интерфейсов и криптографической устойчивости. Чем больше таких документов, тем меньше в цифровом рубле остается от пилотной витрины и тем больше – от собираемой промышленной инфраструктуры.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1745 92
Ну что, официально: клуб редких птиц открыт🏆

По данным исследования:
О цифровом рубле что-то слышали 68% граждан. Хорошо разбираются – только 6%. То есть термин уже знают почти все, а вот где заканчивается «слышал» и начинается «понимаю, как он вообще устроен» – там довольно пустынно.


Поэтому мы особенно рады, что здесь у нас, похоже, собрались те самые уникальные представители 6%. Практически штучный тираж. Финансовый люкс-сегмент. Но сидеть элитным закрытым клубом как-то скучно.

Так что у нас план простой и очень земной: попробовать дотащить эти 6% хотя бы до 10%. Без великой миссии. Просто чтобы у людей в семейных чатах, рабочих переписках и пересланных страшилках про цифровой рубль было чуть меньше паники и чуть больше понимания.

Ниже как раз приложим посты, которые можно переслать друзьям, коллегам и тем самым родственникам, которые уже три раза спрашивали, «а нас что, всех переведут на цифровой рубль?». Вдруг с этого и начнется наш аккуратный поход от 6% к 10%.

За каждого нового подписчика мысленно повышаем уровень финансовой грамотности страны на 0,0001 п.п.

🧩Вот ТУТ вот база – что из себя представляет цифровой рубль
🧩А вот ТУТ вот, что такое цифровая валюта центрального банка (если кто не знал - цифровой рубль = ЦВЦБ России)
🧩А вот ТУТ развеиваем миф о том, что цифровым рублем можно будет платить за рубеж
🧩ТУТ мы фантазировали, как цифровой рубль будет бороздить космические просторы менять повседневную жизнь сейчас-завтра-в будущем
🧩А еще ТУТ немного не о наших фантазиях, как зачем то альтернативно использовать рубль не в расчетах, а кредитовании (наше мнение по этому вопросу ТУТ)

Ну и не забываем про ПЕСНЮ 🎵 😄

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1744 57
Дедлайн по цифровому рублю формально остается. Но внутри контура уже появилась гибкость.

5 июня Алла Бакина сообщила, что один-два банка из числа значимых на рынке платежных услуг могут не успеть полностью подготовиться к 1 сентября. Банк России готов дать им время до конца 2026 года. При этом все 12 системно значимых банков, по словам ЦБ, уже готовы к массовому запуску операций с цифровым рублем.

Сигнал здесь простой: общий график внедрения не меняют, но регулятор уже признает, что темп подготовки у рынка разный. То есть запуск идет не по жесткой схеме «все одновременно», а с управляемой подстройкой по тем, кто подключился позже.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1743 56
Макао вошёл в mBridge. Самое интересное в новости, кто и в какой валюте через неё платит.

Во вторник Макао официально заработал на mBridge, трансграничной платформе расчётов на цифровых валютах центробанков. Новость подают как «ещё один регион подключился к будущему платежей». Угол, который стоит увидеть, лежит глубже, чем удобство переводов, ведь Макао - это не просто один из регионов Китая.

Что произошло по фактам. Доступ к платформе получили 11 местных банков. В первый день три из них (Bank of China Macau, ICBC Macau и филиал Bank of Communications) провели 23 трансграничные операции почти на 13 млрд патак (официальная валюта специального административного района Макао), торговые расчёты и денежные переводы по сети Китай, Гонконг и ОАЭ. Остальные восемь банков дозавершают техническую подготовку.

Что такое mBridge мы уже описывали ТУТ и насколько он позволит «обойти» SWIFT – ТУТ.

Самое главное, что нужно помнить – из проекта вышел БМР, а с добавлением Макао в платформе шесть участников, половина из которых завязана на Китай, разработавший технологию. По данным на январь, через mBridge прошёл эквивалент 55 млрд долларов, и более 95% операций, это цифровой юань, во многом потому, что основной поток шёл между Гонконгом и материком.

Почему Макао тут не рядовой участник. За его ролью стоит официальный мандат от Пекина, а не амбиция местного регулятора. В плане развития Макао прямо закреплена роль «платформы торгово-экономического сотрудничества между Китаем и португалоязычными странами», и среди её элементов значится центр клиринга юаня для лузофонных стран. Под мандат давно построена инфраструктура: правительство Макао создало Центр клиринга юаня для португалоязычных стран, платформу финансирования предприятий и платформу финансового лизинга, а систему юаневых расчётов в реальном времени Макао запустил ещё в 2016 году через стыковку с китайской платёжной системой. Идея пришла сверху: в 2016 году премьер Ли Кэцян предложил создать в Макао финансовую платформу между Китаем и португалоязычными странами и центр клиринга юаня для них.

Ответим на вопрос, который возник в умах юных международников: Макао был португальским владением до 1999 года, португальский там официальный язык, и через эту общность Макао стал естественным мостом к Бразилии, Анголе, Мозамбику и другим лузофонным экономикам. Подключение к mBridge достраивает ту же конструкцию уже на уровне ЦВЦБ: в январе HKMA и AMCM согласовали функции клиринга и расчётов, рассчитывая привлечь инвесторов, особенно из португалоязычных стран, к Макао как финансовой платформе между Китаем и лузофонными нациями.

Почему это не про скорость переводов. Корреспондентская модель на долларе и SWIFT, это не только техническая прокладка, но и рычаг влияния. mBridge предлагает обойти её, считаясь напрямую в цифровых валютах центробанков. Для торговли быстрее и дешевле, для геополитики, это вопрос, чьи рельсы прокладываются и кто стоит на узле. Для лузофонного направления ответ по факту уже выбран: расчётной валютой моста выступает юань.

Для нас, наблюдателей за ЦВЦБ, вывод практический. Следить надо не за числом подключённых регионов, а за тем, в какой валюте идёт расчёт и кто держит центр сети. Шесть участников звучит как многосторонность. Девяносто пять процентов в одной валюте звучит иначе.

А значит, вопрос уже не в том, удобнее ли платить через mBridge, а в том, кто проложит трансграничные рельсы первым и на чьей валюте они будут держаться.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #1742 48
HSBC включил токенизированные депозиты в США. Тихий ход банков не про скорость, а про то, чьё это обязательство.

Факт из первых рук, со ссылкой на сам банк. 13 апреля HSBC пресс-релизом объявил о запуске Tokenized Deposit Service в США; сервис уже работал в Гонконге, Сингапуре, Люксембурге и Британии, ОАЭ на очереди. Суть продукта банк описывает прямо: традиционный депозит на блокчейн-рельсах, круглосуточные переводы для корпоративных клиентов, внутри страны и за рубеж, между казначейством и дочерними структурами.

Разберём по сути, потому что на экране токенизированный депозит и стейблкоин почти неразличимы. Оба двигаются мгновенно, круглосуточно, программируемо. Разница в том, на чьём балансе лежит ваше требование.

Стейблкоин это обязательство частного эмитента, обеспеченное его резервами. Токенизированный депозит остаётся обязательством банка: токен создаётся на балансе самого эмитента-банка и привязан к деньгам на счёте. По сути ваш обычный вклад, который научился ходить по блокчейн-рельсам. Писали об этом ТУТ.

И тут важно не упростить до «банки выбрали депозиты вместо стейблкоинов». Тот же HSBC получил лицензию эмитента стейблкоина от Валютного управления Гонконга и готовит HKD-стейблкоин во втором полугодии 2026. Банк не отвергает стейблкоины. Он растаскивает их по слоям и оставляет себе ключевой: деньги на банковском балансе.

И вот здесь начинается главное. Та же логика лежит в основе межбанковского проекта БМР (последние новости по проекту описывали ТУТ), где расчёт строят на токенизированных банковских депозитах и резервах центробанков, а не на стейблкоинах. Спор идёт не за скорость перевода, а за то, на чьём балансе будут жить цифровые деньги бизнеса.
Вопрос уже не в том, кто переводит быстрее. Вопрос в том, чьё обязательство вы держите, когда платите.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →