TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
727
Videos
2
Links
1.3K

Showing posts older than #1742 · Back to latest

Older Posts 9 shown
Post #1737 54
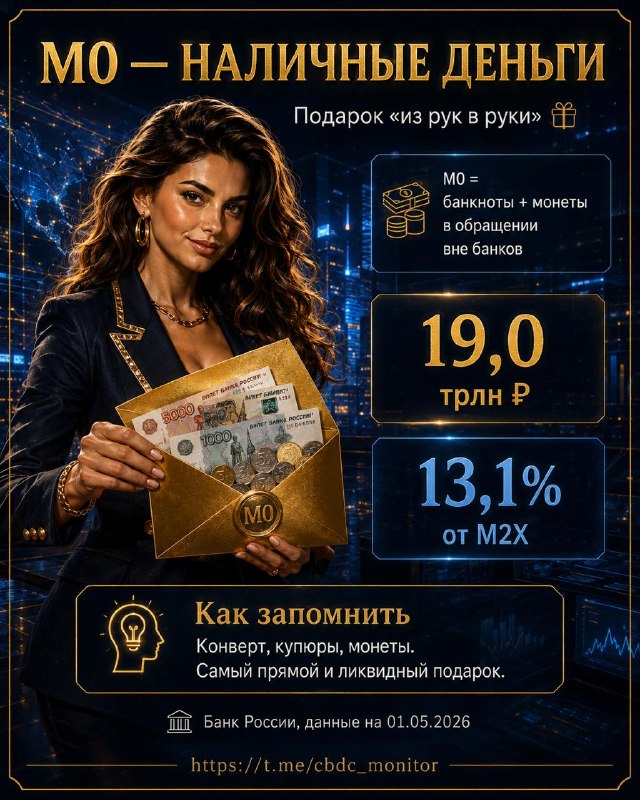
Мы неделю думали, чем бы вас порадовать.

Потом посмотрели на реакции и поняли: наибольший институциональный успех у нас имеет не BIS, не Банк Англии и даже не цифровой рубль.

Бимбо-вселенная. [Для новичков бимбо-безумие можно посмотреть ТУТ, ТУТ и ТУТ]

И вот тут мы сдались. Раз уж сложная денежная архитектура лучше всего заходит через девушку с идеальной укладкой, банковский терминал и подарок в коробке — значит, так и будем объяснять.

Тем более у нас тут постоянно появляются слова, от которых нормальный человек хочет закрыть Telegram и пойти пить кофе: «денежный агрегат», «M0», «M1», «широкая денежная масса».

Особенно часто мы говорим, что цифровой рубль и другие ЦВЦБ по экономической логике ближе к деньгам центрального банка и самому ликвидному слою денег. В наших головах звучит просто.

Но тут есть проблема.

Одна из нас — краснодипломница кредитно-экономического факультета. Красный диплом ей, между прочим, вручал лично @Aksakov_online . Поэтому ей иногда кажется, что всем очевидно, чем M0 отличается от M2X.

Спойлер: никому ничего не очевидно.

Поэтому мы решили объяснить денежные агрегаты через подарки.

M0 — подарок «из рук в руки»: конверт, купюры, монеты. Максимальная ликвидность, минимум романтики, зато сразу понятно.

M1 — подарок «всегда под рукой»: деньги на карте или счёте. Уже не шуршит в конверте, но тратится почти так же быстро.

M2 — подарок «на ближайшие планы»: вклад, сертификат, деньги на срок. Вроде ваши, но не совсем «давай прямо сейчас».

M2X — подарок «на серьёзные цели»: широкий набор денег и почти-денег, включая валютные депозиты и долговые бумаги. Красиво, солидно, но с ликвидностью уже надо читать мелкий шрифт.

В общем, если раньше денежные агрегаты казались вам чем-то из учебника по денежно-кредитной политике, теперь можно думать проще: чем шире агрегат, тем больше форм подарка внутри.

А цифровой рубль мы в эту подарочную витрину специально не кладём.

Потому что вопрос с ним другой. Не «насколько быстро можно распаковать подарок», а «кто вообще выпустил эти деньги и где проходит контур ответственности».

Подарки помогают запомнить агрегаты.

Цифровой рубль возвращает нас к менее гламурному, но главному вопросу денежной архитектуры: деньги у вас на балансе банка — или это уже прямой цифровой слой денег центрального банка?

#АрхДенег_Быт
Читайте в MAX
😀Архитектура денег
  • 🔥 3
  • 👏 1
  • 🤓 1
Post #1736 98
1 июля для стейблкоинов в ЕС закрывается переходный период. Меняется не список монет, а право вообще предложить стейблкоин европейцу.

Сначала факт, причём из первых рук, а не из пересказа. ESMA 17 апреля выпустил заявление: переходный период MiCA заканчивается по всему ЕС 1 июля 2026, и после этой даты любая компания без лицензии MiCA, обслуживающая клиентов ЕС, нарушает закон и обязана прекратить услуги. Продлений нет.

Теперь тонкость, которую чаще всего сминают до «USDT запретят». Ограничение бьёт по витрине, а не по активу. По Разделу V MiCA лицензированные площадки не вправе предлагать неавторизованные стейблкоины публике, но сам токен вне биржи не объявлен вне закона. В заявлении ESMA прямо описан механизм выхода: неавторизованные провайдеры должны иметь готовый план сворачивания и офбординга клиентов, включая перевод их активов на лицензированную площадку или на самостоятельный кошелёк. Самостоятельное хранение остаётся за периметром правил.

Рядом работает второй рычаг. Сам регламент MiCA запрещает начислять проценты по стейблкоинам. США через GENIUS Act, наоборот, спорят о том, как такой доход разрешить. Одна и та же монета попадает в две разные логики.
И вот здесь начинается главное. MiCA переписывает не технологию, а доступ к рынку. Раньше стейблкоин был просто токеном на бирже. Теперь право предложить его европейцу это лицензия, а не код.

Вопрос уже не в том, переживёт ли конкретный токен дедлайн. Вопрос в том, не уведёт ли регулирование часть потока туда, где регулятор его больше не видит.

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
Post #1735 61
Ещё в январе Visa и Mastercard называли стейблкоины спекуляцией. Теперь, по сообщениям, строят под них общую платформу со Stripe.

Сначала про источник, потому что тема горячая и осторожность тут важнее скорости. Отчёт выпустил CoinDesk 3 июня, со ссылкой на три источника, знакомых с планами; Coinbase, по словам одного из них, изучает участие. Официального подтверждения нет, названия у платформы нет, Visa от комментариев отказалась.
Так что это сильный сигнал, а не свершившийся факт.

Но сигнал не на ровном месте. Stripe ещё в конце 2024 купил инфраструктуру Bridge за 1,1 млрд долларов, Mastercard в этом году забрал BVNK, а Visa расширила расчётный пилот на девять блокчейнов (писали об этом ТУТ). Поток денег развернулся в эту сторону задолго до отчёта.

И вот здесь начинается главное. Наивное прочтение звучит как «карты сдались крипте». Точнее обратное: платёжные сети не борются со стейблкоинами, они роют им канал через себя. Кто держит расчётный слой, тот собирает с потока, как бы поток ни назывался.

Показательнее всего отреагировал рынок. Сильнее карт на новости просел Circle, эмитент USDC: общая платформа гигантов может увести объём от него. Спор сместился с «стейблкоины против карт» на вопрос, кому достанется владение слоем.

Вопрос уже не в том, придут ли стейблкоины в мейнстрим. Они пришли. Вопрос в том, кто будет держать рельсы, по которым они пойдут.

#стейблкоины #платежи #Visa #Mastercard #Stripe #финансоваяинфраструктура #токенизация #финтех #расчёты #архитектураденег

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #1734 53
ЦВЦБ любят объяснять просто: будет новый цифровой кошелёк, платежи станут быстрее, государство догонит технологии.

Диссертация Vagisha Srivastava из Georgia Tech предлагает смотреть жёстче.

Цифровая валюта центробанка здесь не «ещё один способ платить». Скорее, способ государства вернуть себе контроль над тем, что в цифровой экономике постепенно ушло в чужие руки: платёжные рельсы, данные, доступ к пользователю, трансграничный контур и саму границу суверенных денег.

Работа держится на трёх больших вопросах.

1️⃣Первый — почему государства вообще пошли в ЦВЦБ, если карты, быстрые платежи, мобильные кошельки и банковские переводы уже работают.

Ответ автора: потому что дело не только в удобстве. Давят три вещи: зависимость от долларовой инфраструктуры в трансграничных расчётах, зависимость от частных платёжных платформ внутри страны и размывание денежного периметра стейблкоинами, криптой и неформальной экономикой.


2️⃣Второй вопрос — как эта политика превращается в архитектуру.

И тут то, о чем мы часто пишем. Реестр — это не просто база данных. Это вопрос, кто видит денежное движение. Идентификация — не просто KYC. Это вопрос, кто получает доступ к деньгам и на каких условиях. Программируемость — не «умная функция». Это возможность встроить правила поведения прямо в деньги. Трансграничная совместимость — не техническая опция, а ответ на вопрос, через чью инфраструктуру будет идти расчёт.


3️⃣Третий вопрос — хотят ли люди пользоваться такой системой.

Исследование сравнивает США и Индию. В обеих странах пользователям важны понятные вещи: стоимость, скорость, безопасность. Но по приватности и роли государства разрыв резкий. Американцы сильнее тяготеют к дизайну с ограничением государственного контроля. Индийские респонденты спокойнее воспринимают разные конфигурации управления, потому что государственная цифровая инфраструктура там уже стала частью повседневной платежной нормы.


Индийский кейс вообще главный кейс работы.

При живом UPI цифровая рупия не выглядит как ответ на проблему «людям нечем платить». Людям уже есть чем платить. Значит, смысл не в замене UPI. Смысл заключается в стратегическом резерве: иметь суверенный цифровой инструмент на случай будущих сбоев, давления частных денег, трансграничной перестройки и новой архитектуры расчётов.

Получается, что чем чаще ЦВЦБ продают обществу как удобный платёжный сервис, тем легче не заметить, что в реальности проектируется не приложение. Проектируется контур власти над денежной инфраструктурой.

И вопрос не в том, хороша ЦВЦБ или плоха.

Вопрос точнее: кто контролирует реестр, кто задаёт правила доступа и где заканчивается удобство, а начинается управляемость денег.

Источник: Vagisha Srivastava, Cashing in on the Future of Money: Government Strategies and User Preferences for Central Bank Digital Currency, Georgia Institute of Technology, 2026.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1731 223
Следующая теория в нашей рубрике — количественная теория денег.

Если Менгер объяснял, как деньги могли возникнуть из обмена, то количественная теория переносит фокус на другой вопрос: что происходит с ценами, когда денег в экономике становится больше?

Эта линия мысли складывалась постепенно. Жан Боден одним из первых связал рост цен с притоком серебра в Европу. Дэвид Юм развил идею о влиянии количества денег на уровень цен. Ирвинг Фишер позднее придал этой логике строгую аналитическую форму через уравнение обмена: MV = PQ.

Смысл теории можно передать просто: если денежная масса растёт быстрее, чем объём товаров и услуг, возникает давление на цены. Деньги начинают представлять меньшую долю реального выпуска, а инфляция рассматривается прежде всего как денежный феномен.

Конечно, современная экономика сложнее. На цены влияют не только деньги, но и ожидания, процентные ставки, поведение банков, шоки предложения, структура рынков и государственная политика. Но базовый вопрос количественной теории никуда не исчез: как соотносятся объём денег, скорость их обращения и реальный выпуск?

Именно поэтому эта теория важна и для разговора о ЦВЦБ. Цифровая валюта центрального банка сама по себе не равна инфляции. Всё зависит от дизайна: будет ли она замещать уже существующие формы денег или расширять денежную массу, как изменится скорость обращения, как отреагируют банки и будет ли новая форма денег активно использоваться в расчётах.

ЦВЦБ не отменяет количественную теорию. Она возвращает старый вопрос в новой архитектуре: как цифровая форма центральнобанковских денег может повлиять на денежную массу, обращение и устойчивость цен?

Разбираем в карточках.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1725 228
Кредит в цифровом рубле звучит как апгрейд. Попробуем разобраться, так ли это.

Вернёмся к вчерашней новости о возможном кредитовании в цифровых рублях. На первый взгляд всё технически просто:
раз цифровой рубль, это новая форма денег, почему бы не выдавать в нём кредиты? Чаще всего такую новость читают именно так, и тут стоит притормозить.

Загвоздка не в том, что «цифровой рубль плохой». Загвоздка в смешении функций. Деньги центрального банка нужны, чтобы давать доверие расчётам. Банковский кредит должен оставаться зоной оценки риска, конкуренции и ответственности банков. Когда два слоя сшивают слишком плотно, система становится не современнее, а централизованнее.

Разложим, почему это важно.
1️⃣ЦВЦБ, это обязательство центробанка, а не банковский баланс. В отличие от депозита, цифровой рубль, это деньги регулятора напрямую. Его работа - быть безопасным расчётным активом, а не заменять собой кредитную машину банков.
2️⃣Кредит, это не перевод денег. За кредитом стоит оценка риска, его цена, резервы, взыскание, дефолты и ответственность за ошибку. Если кредитная логика переезжает на платформу ЦБ, платёжная инфраструктура рискует превратиться в канал распределения кредитной ликвидности. Совсем другая роль и совсем другой набор рисков.
3️⃣Международные институты считают это риском стабильности. BIS и МВФ прямо выделяют каналы угрозы: банковское фондирование, кредитование, отток депозитов, риск набегов и вытеснение посредничества. Поэтому почти все проекты ЦВЦБ строят с предохранителями: лимиты хранения, нулевой процент, двухуровневая модель, сохранённая роль банков.
4️⃣ЕЦБ прямо защищает роль банков в кредите. В дизайне цифрового евро записано:
банковская система сохраняет ключевую роль в кредитовании экономики. Цифровой евро проектируют как цифровую форму наличных для платежей, а не как новый депозитно-кредитный контур.
5️⃣Китай не сделал из e-CNY кредитную машину. Цифровой юань описан как цифровая версия наличных и инфраструктура розничных платежей. Модель двухуровневая: Народный банк эмитирует, коммерческие банки и операторы обслуживают обращение. Граница та же: центробанку эмиссия и рельсы, рынку работа с клиентом.
6️⃣Индия показывает более тонкий случай. RBI действительно тестирует программируемые сценарии, включая кредитование и субсидирование ставки. НО кредитный риск на баланс центробанка не переезжает: цифровая рупия, это digital cash без процента, её выпускает RBI и раздаёт через банки. Показательно, что собственные модели RBI допускают сжатие депозитов системы на 10-15% при массовом переходе, и ровно поэтому стоят лимиты на пользователя и нулевой процент.
7️⃣Банк России пока держался осторожной линии. В официальных материалах цифровой рубль - это средство платежей и переводов, а не сбережения или кредитования. Отдельно оговорено: кредит по-прежнему берут в банке, наличными или безналично.

И вот здесь начинается главное. Цифровой рубль как расчётный слой вокруг кредита, возможен и даже полезен: банк принимает кредитное решение, несёт риск, отвечает за качество портфеля, а цифровой рубль служит лишь формой расчёта. Цифровой рубль как государственная кредитная машина, опасен: платёжная инфраструктура регулятора превращается в канал централизованного распределения денег. Не модернизация платежей, а смена архитектуры всей финансовой системы.

Поэтому главный вопрос к кредитам в цифровом рубле не технический. Не «можно ли так сделать», а кто принимает кредитный риск, кто управляет дефолтом и где заканчивается платёжный слой и начинается кредитная политика.

Граница проходит не по технологии. Она проходит по тому, на чьём балансе живёт риск.

#DigitalRuble #RU #RetailCBDC #цифровойрубль

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1724 47
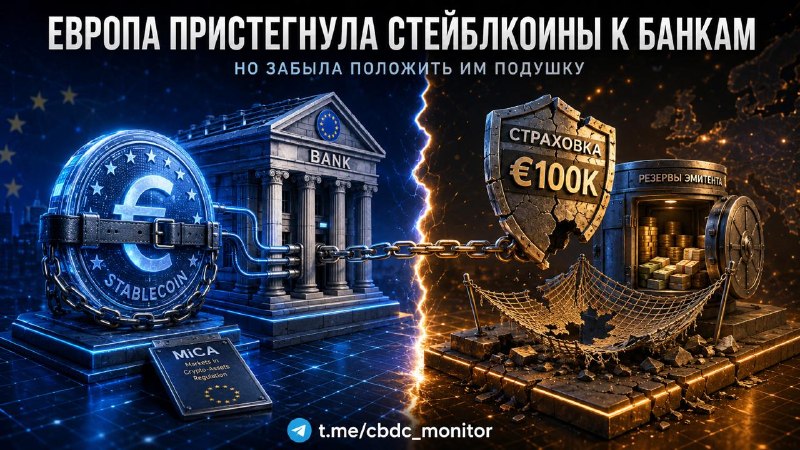
Европа пристегнула стейблкоины к банкам, но забыла положить им подушку. Это слова из UniCredit.

Reuters 28 мая передал жёсткий тезис Элены Карлетти, замвице-председателя UniCredit и главы комитета по рискам совета директоров банка. Европа подготовлена к шоку на стыке банков и крипторынка хуже, чем США. И дело не в том, что регулирования мало, а в том, как оно устроено.

Откуда растёт проблема. Европейский режим MiCA (писали об правовой архитектуре регулирования в Европе ТУТ) требует, чтобы эмитенты стейблкоинов держали резервы в банковских депозитах и других низкорисковых ликвидных активах. Стейблкоин и банк оказываются связаны в одну цепь. Но европейская страховка вкладов покрывает, как правило, лишь 100 000 евро на вкладчика, а резерв крупного эмитента, это совсем не розничный счёт на сто тысяч.

Почему здесь нервная ситуация, а не рутина. Сравните с США образца 2023 года. Когда рухнул Silicon Valley Bank, у эмитента USDC компании Circle там зависло 3,3 млрд долларов резервов, и стейблкоин пошатнулся. Американские власти включили исключение по «системному риску» и гарантировали все депозиты, включая средства криптофирм, чем и погасили панику. Карлетти прямо говорит: так же легко в Европе поступить не получится.
И вот здесь начинается главное. Карлетти формулирует это резко:

«That means that we are forcing a certain alliance of stablecoin and crypto providers with the banking sector without the possibility of extending insurance in the same way, and that to me is a double form of weakness.»
«Получается, мы принуждаем стейблкоины и криптопровайдеров к союзу с банковским сектором, но без возможности так же распространить на них страховку, и для меня это двойная форма уязвимости.»


Конструкция получается с встроенной точкой надлома. Регулятор сшил стейблкоин с банком, но не дал банку подушку на случай, когда именно резерв стейблкоина начнёт сыпаться. Связь есть, защиты по этой связи нет. Не просто регулирование, а архитектура с собственным слабым швом.

И вот деталь, которая придаёт словам Карлетти особый вес. UniCredit предупреждает о слабости той самой конструкции, в которую сам же и заходит. Банк, это сооснователь консорциума Qivalis (писали о нем ТУТ), готовящего MiCA-совместимый евро-стейблкоин к запуску во второй половине 2026 года. То есть о двойной уязвимости говорит не сторонний скептик, а игрок, который собственными руками строит европейский стейблкоин и привязывает его к банковскому балансу. Когда о слабом шве предупреждает тот, кто этот шов прокладывает, к предупреждению стоит прислушаться вдвойне.

Заметьте, Карлетти не зовёт остановить евро-стейблкоины и не открещивается от проекта своего банка. Она показывает, что строить эту связку и закрывать её кризисным механизмом, это две разные задачи, и вторую в Европе пока не решили.

Получается, что привязать частные цифровые деньги к банковской системе, это только половина задачи. Вторая половина, это кризисный механизм для самой этой связки, и в Европе он пока зияет пустотой, даже у тех, кто строит связку сам.
А значит, вопрос уже не в том, регулировать ли стейблкоины, а в том, кто подставит плечо банку, когда под давлением окажется не вклад гражданина, а резерв эмитента, к которому привязан целый стейблкоин.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #1723 42
Через пять лет мы удивимся, что вообще спорили про стейблкоины. Так считает Банк Англии.

Reuters 31 мая принёс формулировку, которая ломает привычную драму «ЦВЦБ против стейблкоинов». Член Комитета по монетарной политике Банка Англии Меган Грин на конференции в Дубровнике предположила, что спрос на стейблкоины окажется временным, а лет через пять их обойдут токенизированные депозиты.
Сказала она это прямо:

«I think tokenised deposits are probably going to take over from stablecoins and five years from now, I suspect we might wonder why we were talking about stablecoins.»
«Думаю, токенизированные депозиты, вероятно, потеснят стейблкоины, и через пять лет мы, подозреваю, будем удивляться, зачем вообще про стейблкоины говорили.»


Что такое токенизированный депозит. Писали об этом ТУТ, а также приводили статистику по этому рынку ТУТ. Тот же банковский вклад, что и сегодня, только в виде токена, который можно мгновенно переводить и встраивать в смарт-контракты. Не криптоактив со стороны, а привычные банковские деньги, надевшие цифровую форму. Банк остаётся эмитентом, надзор остаётся на месте.

Почему это бьёт по привычной картинке. Обычно цифровые деньги рисуют как дуэль: государственная ЦВЦБ против частных стейблкоинов. Грин переставляет фигуры и показывает третьего игрока, у которого есть то, чего нет у стейблкоинов, доверие к банковскому балансу и встроенный надзор. Свою мысль она упаковала в гонку:

«The tortoise is the central bank digital currency … the hare is stablecoins and the rhino is tokenised deposits. We'll probably end up with all three, but if I had to put money in one … it would be the rhino.»
«Черепаха, это цифровая валюта центробанка… заяц, это стейблкоины, а носорог, это токенизированные депозиты. Скорее всего, останутся все трое, но если ставить на одного, я поставила бы на носорога.»


И вот здесь начинается главное. Спор перестаёт быть про то, разрешить ли частные цифровые деньги, и становится про то, какая именно частная форма станет основной. Стейблкоин живёт сбоку от банковской системы и тянет депозиты из неё; токенизированный депозит оставляет деньги внутри банка и потому удобен и регулятору, и самим банкам, которые не хотят терять вкладную базу. Заяц вырвался вперёд, но носорог тяжелее и идёт по своей дороге.

Картина не единодушная, и в этом её ценность. На той же панели губернатор ФРС Кристофер Уоллер защищал стейблкоины, по его словам, в них нет ничего опасного, они просто приносят конкуренцию в платежи. Развилка реальная, и спорят о ней люди, принимающие решения.

Получается, что следить стоит не только за линией «ЦВЦБ против крипты», но и за тихой третьей дорожкой: токенизированные депозиты могут оказаться той формой, в которой частные цифровые деньги в итоге и приживутся.

А значит, вопрос уже не в том, победит ли государство или крипта, а в том, кто станет основной цифровой формой частных денег и на чьём балансе она будет жить.

#Stablecoins #TokenizedDeposits #CBDC #BoE #DigitalMoney
#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #1722 46
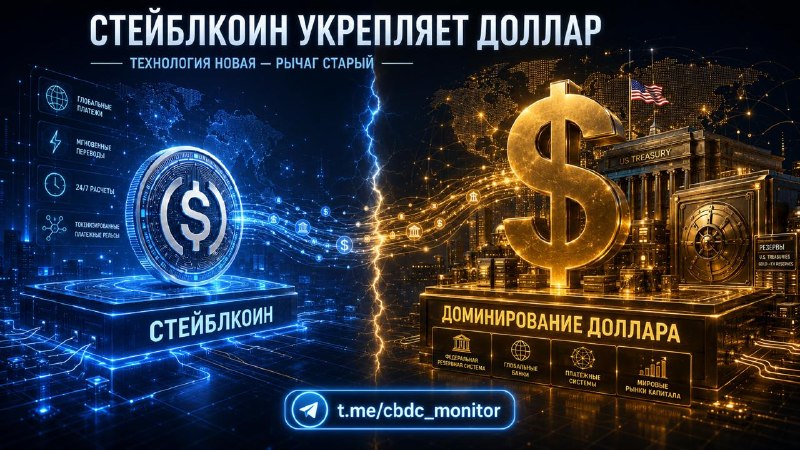
Стейблкоин притворяется бунтом против доллара. Шнабель говорит: он его и укрепляет.

Reuters сегодня передал тезис члена правления ЕЦБ Изабель Шнабель, и для всех, кто привык считать криптодоллары вызовом старому порядку, он звучит неуютно. Рост стейблкоинов способен не расшатать доминирование доллара, а заново его зацементировать. Это еще раз подтверждает тезисы из нашей статьи, что описывали ТУТ, а главное это же становится закономерностью (предыдущий пост ТУТ)

Логика короткая. Почти все стейблкоины в обороте привязаны к доллару. Чем больше ими платят, тем глубже доллар врастает в расчёты, котировки и запасы ликвидности по всему миру. Закрепляется он наверху не потому, что экономика США стала сильнее, а по инерции самой системы. Шнабель формулирует это прямо:

«The dollar's dominance would be reinforced, not necessarily owing to stronger economic fundamentals but due to network effects, scale and first-mover advantages.»
«Доминирование доллара усилилось бы, и не обязательно за счёт более сильных экономических фундаментальных факторов, а за счёт сетевых эффектов, масштаба и преимущества первого хода.»


Технология новая, рычаг старый.
Почему это не про удобство платежей. Шнабель ведёт разговор туда, где обычно заканчиваются дискуссии про «быстро и дёшево». Для стран со слабым доверием к своей валюте дешёвый долларовый стейблкоин в кармане у каждого работает как петля: люди уходят в доллар, центробанк теряет хватку над собственной экономикой, и круг замыкается сам на себя. Удар приходится не по комиссии за перевод, а по способности государства управлять своими деньгами.

И вот здесь начинается главное. Шнабель прямо признаёт, что задеть может и евро: при устойчивом господстве долларовых стейблкоинов роль евро в токенизированных финансах рискует съёжиться. Из уст одного из самых влиятельных голосов ЕЦБ звучит это почти как «голос системы»: новый платёжный слой строится на чужой валюте, и встроиться в него на своих условиях Европа пока не успевает.

Для вас как для наблюдателя за ЦВЦБ вывод практический. Спор о цифровых деньгах окончательно перестал быть спором об удобстве и стал спором о валютной и платёжной зависимости, кто чьи рельсы прокладывает и кто на них стоит.

Поэтому Шнабель не зовёт запретить стейблкоины. Она зовёт строить собственный публичный якорь и предлагает цифровой евро как ответ Европы. Не «против инновации», а за то, чтобы инновация выросла в рамке, где деньги остаются под контролем их эмитента.

Стейблкоин выглядит как побег от доллара. На деле он тянет к доллару обратно, только новыми рельсами.

А значит, вопрос уже не в том, удобно ли платить криптодолларом, а в том, кто проложит цифровые платёжные рельсы первым и на чьей валюте они будут держаться.

#Stablecoins #DollarDominance #DigitalEuro #ECB #EU
#АрхДенег_Голоса
Читайте нас в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →