TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
729
Videos
2
Links
1.3K

Showing posts older than #1722 · Back to latest

Older Posts 8 shown
Post #1721 232
Кредиты в цифровых рублях с 1 сентября? Читаем заголовок медленно.

По лентам гуляет бодрая версия: с 1 сентября начнут выдавать кредиты в цифровых рублях. Чаще всего такую новость читают неправильно, и тут стоит притормозить.

Что произошло на самом деле. ТАСС передает, что глава думского комитета по финрынку Анатолий Аксаков предложил Центробанку поэкспериментировать с кредитованием в цифровых рублях, начав с одного продвинутого предприятия в Чувашии, по примеру Китая с его цифровым юанем. Прозвучало предложение и обращение в ЦБ, а не запуск.

Что говорит закон сегодня. Цифровой рубль прямо запрещено использовать как кредитный ресурс. Запрет вписали не по недосмотру: цифровой рубль задумывали как кошелёк для расчётов, а не как кассу, из которой выдают займы.

Что действительно стартует 1 сентября. Цифровой рубль становится массовым средством платежа: системно значимые банки и крупные торговые предприятия обязаны его принимать. Платёж, не кредит.

Главное здесь следующее. Цифровой рубль работает как прямое обязательство Банка России, минуя посредника. Пустить такое обязательство в кредитный оборот значит тронуть самую аккуратно проведённую линию во всей конструкции: границу, которая защищает двухуровневую систему и роль коммерческих банков в создании кредита. Аксаков предлагает не «ещё одну опцию для удобства», а осторожно подвинуть именно эту линию.

Для вас как заёмщика пока не меняется ничего: ставка, договор и банк остаются на месте, эксперимент существует на уровне идеи. Меняется рамка разговора, и менять её начали сейчас.

Запускают платёж, а не кредит. Кредит в цифре живёт пока как предложение, а не как норма закона.

А значит, вопрос уже не в том, удобно ли брать кредит цифровым рублём, а в том, стоит ли пускать прямое обязательство ЦБ в кредитный контур и кто в этом контуре окажется лишним.

#DigitalRuble #RU #RetailCBDC

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1720 64
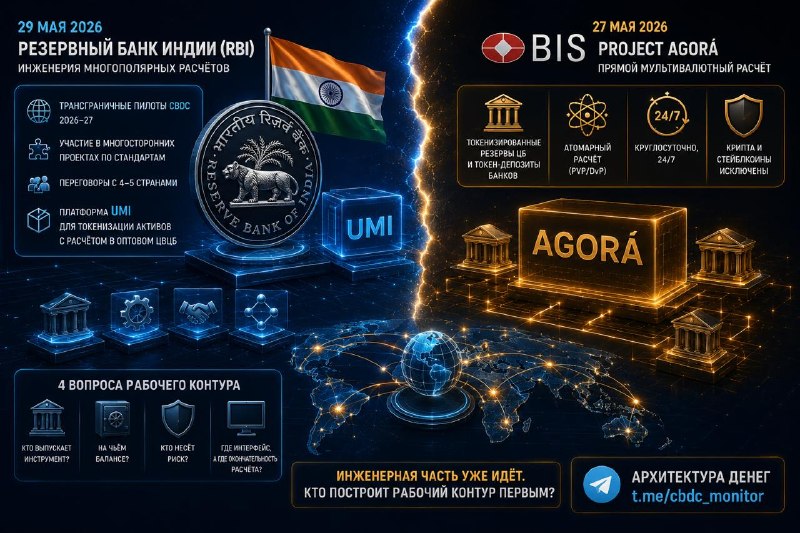
Когда говорят «многополярные расчёты», большинство слышит политику: БРИКС, дедолларизация, саммиты. 29 мая Резервный банк Индии напомнил, что это в первую очередь вопрос инженерный.

В годовом отчёте RBI заявил трансграничные пилоты CBDC на 2026-27 «с отдельными кейсами», участие в многосторонних проектах по стандартам и переговоры с 4-5 странами. И — платформу UMI для токенизации активов с расчётом в оптовом ЦВЦБ. Ни одного лозунга. Платформа, кейсы, расчётный актив.

Политик может сколько угодно повторять «перейдём на расчёты в нацвалютах». Но это остаётся декларацией, пока не собран рабочий контур, отвечающий на четыре вопроса: кто выпускает инструмент, на чьём балансе он находится, кто несёт риск и где заканчивается интерфейс, а начинается окончательность расчёта. До этого момента «многополярность» — намерение, а не система.

На этом фоне показательна вторая новость недели, о которой писали ТУТ. За два дня до RBI, BIS закрыл проект Agorá и показал, как такой контур собирается технически: прямой мультивалютный расчёт на токенизированных резервах ЦБ и токен-депозитах банков, атомарно и круглосуточно. Тоже без крипты, на регулируемых деньгах.

Сложите две новости — и видно, что инженерная часть уже идёт. Не «будет ли токенизация трансграничных расчетов», а у кого раньше появится работающая система: у западного клуба Agorá или у контуров вроде индийского.

И там, и там пока пилоты и прототипы, а не повседневная инфраструктура. Декларацию легко произнести — окончательность расчёта в нескольких юрисдикциях собирается годами.

Главный вопрос — кто успеет построить собственный расчётный контур раньше, чем новая архитектура снова будет описана чужим языком.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1719 61
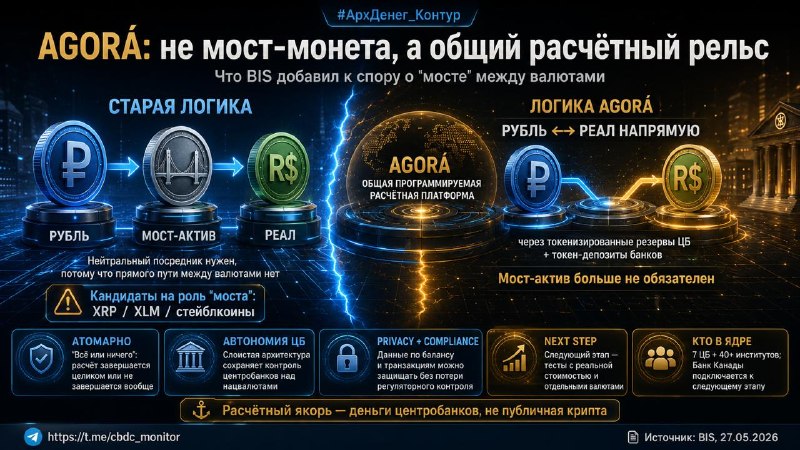
Годами в трансграничных платежах шёл один спор: какая монета станет «мостом» между валютами? 27 мая БМР ответил — никакая.

Логика моста была красивой. Прямого расчётного пути между, скажем, рублём и реалом нет — значит, нужен нейтральный актив-посредник, который переведёт стоимость за секунды. На эту роль претендовали XRP, XLM и стейблкоины: блокчейн-мост вместо корреспондентского банкинга.

И вот здесь Банк международных расчетов меняет всю рамку. В закрытом 27 мая проекте Agorá (писали о нем ТУТ) восемь центробанков и 40+ институтов (HSBC, Citi, Visa, JPMorgan) собрали прямой мультивалютный расчёт на едином реестре — через токенизированные резервы ЦБ и токен-депозиты банков. Атомарно, «всё или ничего», круглосуточно.

Публичную крипту и стейблкоины из архитектуры исключили намеренно. Расчётным активом остаются деньги центробанков.

Самое интересное — что это делает с идеей моста. Мост-актив нужен ровно до тех пор, пока нет прямого пути между двумя валютами. Agorá этот путь создаёт — и одно из главных условий, делавших нейтральный мост необходимым, исчезает.

Показательно, что и сам Ripple перестроился заранее: за 2025 год скупил институциональную инфраструктуру на 2,7 млрд долларов, чтобы не зависеть только от XRP как от моста.

Не романтизируем. Это прототип, а не работающая система — впереди тесты на реальных деньгах, финальный отчёт обещают в первой половине 2026-го. Но направление задано.

Сначала — инфраструктура и расчётный актив. Потом — кто на нём поедет. И похоже, что поедут на токенизированных регулируемых деньгах, а не на крипте.
Первоисточник БМР — читать ТУТ

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1718 67
Лекарство по рецепту — уже не бумажка. Следующий вопрос: как за него платить?

Минздрав, по сообщениям СМИ, прорабатывает переход от бумажных рецептов к электронным. Пока закон не принят, но направление понятно: рецепт постепенно превращается не в листок с печатью, а в цифровое право на получение конкретного препарата.

На бытовом уровне сценарий простой: врач выписал рецепт, он появился в личном кабинете или медицинской системе, человек пришёл в аптеку, показал код или данные — и получил лекарство. В Подмосковье такая логика уже работает для льготных препаратов: электронный рецепт можно оформить у врача или через телемедицинскую консультацию, а данные о рецепте хранятся в личном кабинете пациента.

Где здесь цифровой рубль?

Не в том, чтобы «заставить платить новыми деньгами». Слабый тезис.

Сильнее другое: цифровой рубль может стать расчётным слоем для связки «назначение врача — право на препарат — оплата — подтверждение отпуска». Банк России уже описывает оплату цифровыми рублями через QR-код, а для продавца деньги зачисляются в режиме реального времени на счёт цифрового рубля.

В обычной аптеке это могло бы выглядеть так: рецепт проверяется в системе, покупатель выбирает оплату цифровым рублём, аптека сразу получает деньги, а рецепт автоматически отмечается как исполненный. Для льготных лекарств интереснее: теоретически можно было бы соединить бюджетную компенсацию, доплату пациента и подтверждение выдачи препарата в один цифровой контур.

Но здесь и риск.

Чем удобнее связка рецепта, личности и платежа, тем выше требования к защите медицинских данных. В аптеке покупают не только товар. Иногда там оставляют слишком много информации о себе.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1712 68
Стейблкоины удобно считать криптоинструментом.
Но работа БМР показывает более важный слой: они уже начинают работать как параллельный контур доступа к долларовой ликвидности.


Не вместо валютного рынка.
Рядом с ним.
И местами — с прямым воздействием на него.

В новом BIS Working Paper Stablecoin flows and spillovers to FX markets авторы анализируют четыре долларовых стейблкоина — USDT, USDC, DAI и BUSD — в парах с 27 фиатными валютами на 64 централизованных биржах за период 2021–2025 гг.

Формально речь идёт о потоках в стейблкоины.

По сути — о том, где сегодня может возникать альтернативный канал валютной конверсии.

По оценке авторов, более 70% накопленных чистых притоков из фиатных валют в долларовые стейблкоины приходится не на долларовые пары. Значит, большая часть операций — это не просто покупка токена. Это покупка долларовой экспозиции через биржевую инфраструктуру, которая живёт по своим правилам доступа, ликвидности и арбитража.

Здесь появляется ключевой показатель — ценовое отклонение между двумя способами получить доллар: через стейблкоин и через обычный валютный рынок. В ликвидных валютах разрыв ограничен. В экономиках с инфляцией, ограничениями движения капитала и слабым арбитражем он становится выше.

Именно этот разрыв важен для архитектуры денег.

Технологически стейблкоин может выглядеть как частный цифровой токен. Институционально — как новый узел валютной инфраструктуры, через который проходит спрос на доллар и где возникает собственная инфраструктурная рента: преимущество тех, кто контролирует доступ, ликвидность, данные и условия обмена.

Главный вывод BIS здесь не в том, что стейблкоины «опасны». Такой вывод был бы слишком грубым.

Сильнее другое: рост чистых притоков в стейблкоины способен передаваться в традиционный валютный контур. По оценке авторов, экзогенный рост таких притоков на 1% повышает ценовые отклонения примерно на 40 б.п., давит на местную валюту и увеличивает долларовую премию в синтетическом фондировании через валютные свопы и покрытый процентный паритет.

Механизм проходит через посредников. Их баланс, лимиты и способность закрывать арбитраж между стейблкоин-рынком и обычным валютным рынком становятся узким местом. В спокойной фазе этот слой почти не виден. В стрессовой фазе именно он определяет, останется ли частный цифровой доллар просто платёжной оболочкой — или станет каналом валютного давления.

Поэтому регулятору уже недостаточно смотреть только на резервы эмитента.

Смотреть придётся шире: валютные потоки, биржевые премии, арбитражные ограничения, связь с рынком долларового фондирования и способность посредников поглощать шоки.

Вопрос не в том, заменят ли стейблкоины традиционный валютный рынок. Вопрос в том, какой новый контур зависимости они уже достраивают рядом с ним.

Источник: BIS Working Paper No. 1340
https://www.bis.org/publ/work1340.htm

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1709 222
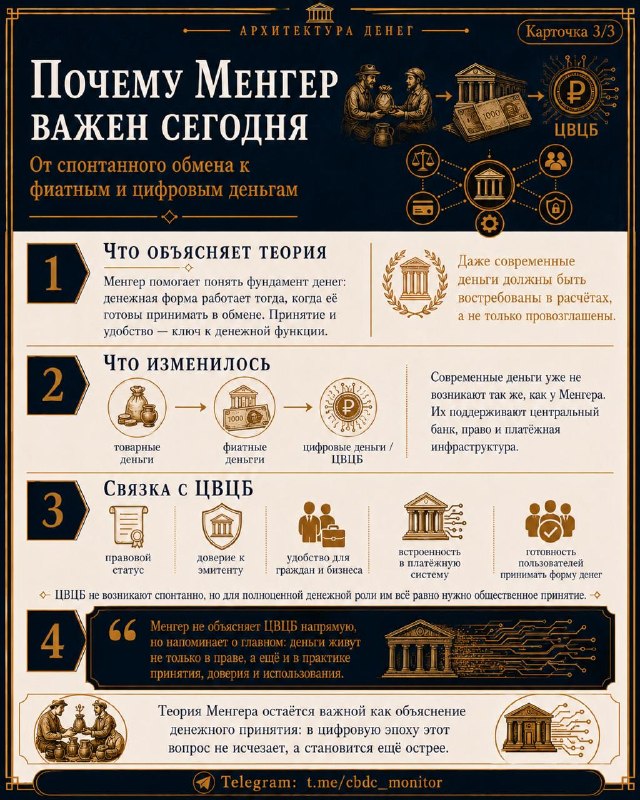
После металлизма возвращаемся к Карлу Менгеру — одному из ключевых авторов, который предложил объяснять деньги не через приказ государства и не через заранее заданную конструкцию, а через саму практику обмена.

Главный вопрос Менгера звучит очень просто, но по существу он меняет всю оптику: могли ли деньги возникнуть «снизу», из повторяющихся действий участников рынка?

Его ответ: да. Деньги появляются там, где прямой обмен становится слишком неудобным. Если один товар труднее обменять, а другой легче принимают разные участники рынка, люди постепенно начинают выбирать более сбываемый товар не для собственного потребления, а для дальнейшего обмена. Так из множества товаров выделяется общий посредник — будущие деньги.

Сила этой теории в том, что она показывает деньги не как готовый предмет, а как функцию, которая закрепляется в хозяйственной практике. Деньги работают потому, что их готовы принимать другие.

Для современной денежной системы это тоже важно. Фиатные деньги и ЦВЦБ, конечно, не возникают так же спонтанно, как товарные деньги в логике Менгера. Их поддерживают государство, центральный банк, право и платёжная инфраструктура. Но вопрос принятия никуда не исчезает.

ЦВЦБ может быть выпущена центральным банком, но её полноценная денежная роль зависит от того, будет ли она понятной, удобной, встроенной в расчёты и востребованной гражданами и бизнесом. В этом смысле Менгер напоминает: деньги живут не только в законе, но и в практике использования.

В новой серии карточек разбираем, как Менгер объяснял эволюционное происхождение денег из обмена — и почему этот взгляд остаётся полезным даже в эпоху цифровых валют центральных банков.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1703 91
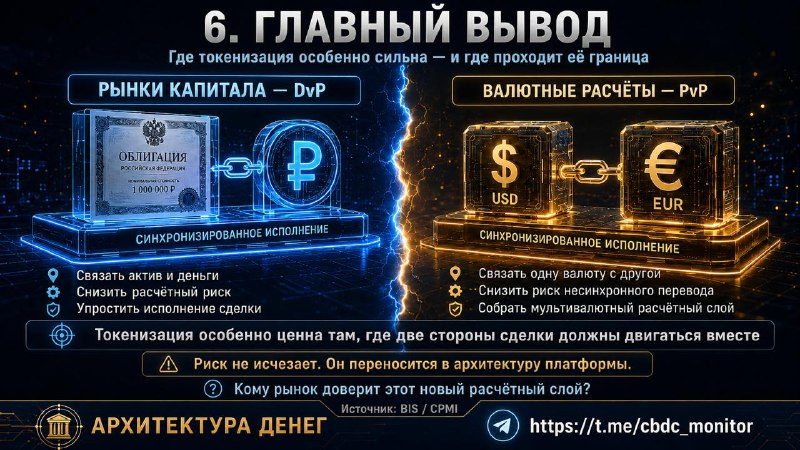
Попробовали визуализировать, что такое DvP и PvP

После разговора о платёжных рельсах логичный следующий шаг — посмотреть туда, где токенизация действительно выглядит не как косметика, а как изменение расчётной архитектуры.

Не в розничный платёж у кассы.
А в рынки капитала и валютные расчёты.

Там главный вопрос не «как быстрее перевести деньги», а как синхронизировать две стороны сделки: актив и деньги, одну валюту и другую валюту, право и расчёт.

И вот здесь появляются две аббревиатуры, которые звучат технически, но на самом деле объясняют почти всю логику токенизированных финансовых рынков: DvP (Delivery versus Payment — поставка против платежа) и PvP (Payment versus Payment — платёж против платежа).

1️⃣DvP связывает передачу ценной бумаги с платежом. Классическая логика: актив не должен уйти без денег, а деньги — без актива. Ещё в докладе BIS/CPMI по поставке против платежа DvP рассматривалась как механизм снижения рисков в клиринге и расчётах по ценным бумагам.

2️⃣PvP делает похожую вещь, но для валют: финальный перевод одной валюты происходит только если происходит финальный перевод другой. CPMI прямо пишет, что такие механизмы создавались прежде всего для снижения расчётного риска в валютных операциях.


Токенизация здесь сильна не потому, что она «на блокчейне». Токенизированный актив и токенизированные деньги можно поместить в более синхронизированную среду, где право, платёж и расчёт становятся ближе друг к другу. BIS/CPMI в докладе о токенизации пишет, что токенные механизмы могут менять рыночные структуры, создавая платформенное посредничество на протяжении жизненного цикла финансовых активов, но требуют управления рисками и надёжного контроля.

Проще говоря: токенизация не обещает магически убрать расчётный риск.

И вот тут важно не поддаться красивому слову «атомарность».

Да, проекты вроде Helvetia исследовали расчёт токенизированных активов в деньгах центрального банка, а Meridian Securities продемонстрировал поставку против платежа для токенизированных ценных бумаг в деньгах центрального банка. Но даже если технически движение актива и денег синхронизировано, остаются другие риски: доступ к платформе, ликвидность, правовой статус записи, ошибка в условии, операционный сбой, управление исключениями.

То есть риск не исчезает.
Он меняет форму.

Раньше главная боль была в разрыве между поставкой, платежом, сверкой и окончательным расчётом. В токенизированной архитектуре боль смещается в дизайн платформы: кто управляет правилами, кто видит данные, кто отвечает за сбой, кто подтверждает окончательность.

Рынок слишком быстро продаёт токенизацию как «снижение риска», хотя точнее говорить о перераспределении риска.

Старый риск одной стороны сделки заменяется новым вопросом: можно ли доверять самой архитектуре, которая обещает связать актив и деньги в один расчётный момент?

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1702 57
Грузия уже называет частный токен «официальным» — и вот здесь начинается самое интересное. Не потому, что появился ещё один стейблкоин. Потому что частная инфраструктура впервые так близко подходит к языку государственного денежного суверенитета.

“The National Bank of Georgia welcomes collaboration with global innovators like Tether as part of its broader strategy to advance secure, modern, and internationally aligned digital financial infrastructure.”
Перевод: «Национальный банк Грузии приветствует сотрудничество с глобальными новаторами, такими как Tether, как часть более широкой стратегии по развитию безопасной, современной и согласованной с международными подходами цифровой финансовой инфраструктуры».


В официальном сообщении Tether проект GEL₮ назван “the official stablecoin of Georgia”, токен описан как цифровое представление лари, а детали структуры и запуска обещаны позже. Но Reuters отдельно подчёркивает: Tether не объяснил, означает ли это цифровую валюту центрального банка, а грузинские официальные лица в публичных комментариях поддержали инновации в целом, не описав сам токен напрямую.

Нас здесь цепляет одна вещь: граница между «государственной поддержкой» и «частной денежной инфраструктурой под государственным флагом» начинает размываться быстрее, чем регуляторы успевают придумать для этого точные слова.

#OglobCBDC_Voices
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →