TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
730
Videos
2
Links
1.3K

Showing posts older than #1702 · Back to latest

Older Posts 11 shown
Post #1701 66
Цифровой рубль снова двигается не в новостях, а в технических стандартах.

19 мая Банк России опубликовал новый стандарт платформы цифрового рубля — о том, как оценивать влияние клиентского приложения на работу криптографических средств. Источник — страница документов Банка России по цифровому рублю.

Что это значит?

Банковское приложение, через которое клиент получает доступ к цифровому рублю, рассматривается уже не просто как «экран с кнопками». Оно становится частью технического контура платформы — и должно быть проверено на совместимость с криптографической защитой.

Проще: цифровой рубль переводят из режима пилотной витрины в режим промышленной инфраструктуры.

Источник: https://www.cbr.ru/fintech/dr/doc_dr/standarts/
#цифровой_рубль

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1698 96
На кассе появится цифровой рубль — но не так, как вы думаете

С 1 сентября 2026 года часть торговых точек должна будет принимать оплату цифровыми рублями. Но это не значит, что в магазинах появится отдельный «терминал для цифрового рубля».

Чтобы не путаться в сроках и требованиях, мы сделали три карточки для торговых точек: кто обязан подключиться первым, что нужно настроить бизнесу и как это увидит покупатель.

Главная мысль простая: меняется не жест на кассе, а расчётный слой. Снаружи это почти обычная QR-оплата. Внутри — платёж в цифровых рублях.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1697 59
Цифровой рубль в магазине цветов: что реально меняется?

— Покупатель выбирает букет.
— Сканирует QR-код.
— В приложении выбирает способ оплаты: карта, СБП или цифровой рубль.
— Подтверждает платёж.
— Продавец получает оплату.

На поверхности — почти ничего нового.

И вот здесь проблема: если цифровой рубль просто повторяет обычную QR-оплату, пользователь не увидит ценности.

Разница начинается не в кнопке «оплатить цифровым рублём», а в новых форматах платежа:

— Оплата после доставки: деньги резервируются, но списываются только когда букет доставлен.

— Групповой подарок: несколько человек скидываются автоматически, заказ уходит в магазин после сбора всей суммы.

— Целевой лимит: компания выделяет сотруднику деньги только на цветы, в пределах суммы и даты.

— Автоплатёж по событию: цветы для офиса оплачиваются только после подтверждённой поставки.

— Условная оплата: если заказ не выполнен, деньги не уходят продавцу.

Поэтому главный вопрос не в том, можно ли купить цветы цифровым рублём. Можно.

Главный вопрос — даст ли цифровой рубль сценарии, которых обычная карта и QR пока не дают.

Источник: Банк России о цифровом рубле — https://www.cbr.ru/fintech/dr/
#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1696 54
Неделя, когда спор сдвинулся от стейблкоинов к доступу к денежному ядру

На прошлой неделе регуляторы спорили о денежном качестве частных цифровых денег. На этой — вопрос стал жёстче: кому вообще можно подходить к публичным платёжным рельсам, какой актив остаётся расчётным якорем и где заканчивается частная инновация и начинается денежная инфраструктура государства.

Европа дала самый плотный узел. С одной стороны, проект Qivalis 20 мая получил ещё 25 банков и вырос до 37 участников из 15 стран, подавая себя как европейский ответ на американское доминирование в цифровых платежах и как заготовку под расчёты в евро в цепочечной среде. С другой — уже 22 мая ЕЦБ жёстко отверг идеи смягчить режим для евро-стейблкоинов и допустить их эмитентов к фондам центрального банка: по данным Reuters, в Нікосии Лагард и другие центробанкиры прямо увязали такой шаг с риском для устойчивости депозитов, кредитования и управления ставками. В тот же день Reuters показал и более неприятный слой конфликта: европейская повестка платёжного суверенитета тормозится не отсутствием идеи, а расхождением стимулов между ЕЦБ и банками, которые не готовы спокойно смотреть на уход части денег в кошелёк с гарантией центрального банка.

Лондон в эти дни думал не о моде на токенизацию, а о часах работы самого денежного ядра. Банк Англии 18 мая выпустил консультацию по переходу RTGS и CHAPS к расчётам почти в режиме 24/7 и прямо записал: в будущем центральные деньги, коммерческие деньги, токенизированные депозиты и стейблкоины должны сосуществовать и взаимодействовать, но именно деньги центрального банка остаются конечным безрисковым расчётным активом и якорем единства денег. На следующий день Сара Бриден описала британскую цель как многоденежную розничную систему и многоактивный, многовалютный рынок, где новые формы денег усиливают конкуренцию, но не подрывают устойчивость. И тут же Reuters сообщил, что Банк Англии готов искать альтернативы прежним лимитам на владение системными стейблкоинами, обещая проект правил в июне и финализацию к концу года.

США ответили иначе, но не менее показательно. 20 мая ФРС предложила новый тип ограниченного платёжного счёта для финтех- и криптоигроков: с доступом к платёжным рельсам Федрезерва, но без внутридневного кредита, окна экстренной ликвидности и процентов на резервы. Перед нами уже не спор о «крипте» как отрасли. Перед нами обсуждение режима дозированного доступа небанковских игроков к публичной платёжной инфраструктуре.

Япония добавила самый важный концептуальный слой. В речи 16 мая заместитель главы Банка Японии Рёдзо Химино прямо сказал, что будущее денежной системы нельзя сводить к ложному выбору «цифровая валюта центрального банка или стейблкоины». Банк Японии, по его словам, уже ведёт внутренний «песочничный» проект по токенизации резервов и их использованию для расчётов на блокчейне. Здесь нас интересует не сама технология, а отказ принять чужую бинарную рамку.

Центральный тезис недели: центральные банки и регуляторы всё меньше спорят о том, нужны ли стейблкоины, цифровые валюты центральных банков или токенизированные депозиты, и всё больше — о том, кто имеет право подключаться к расчётному ядру, на каких условиях и с каким денежным якорем.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #1695 41
🐾 МИФ: «ЦВЦБ вводят, чтобы отменить наличные»

Гав. Не совсем.

Если смотреть не на страшилки, а на документы центральных банков, картина спокойнее: цифровая валюта центрального банка чаще описывается как дополнение к наличным, а не как их замена.

ЕЦБ прямо пишет, что цифровой евро должен существовать рядом с наличными, а не вытеснять их. Наличные при этом сохраняются как законное платёжное средство:
https://www.ecb.europa.eu/euro/digital_euro/faqs/html/ecb.faq_digital_euro.en.html

Европейская комиссия отдельно подчёркивает ту же логику: цифровой евро не заменяет банкноты и монеты, а добавляет ещё один способ платить:
https://finance.ec.europa.eu/digital-finance/digital-euro/frequently-asked-questions-digital-euro-and-legal-tender-cash_en

Банк Англии по цифровому фунту формулирует почти так же: он не должен заменить ни наличные, ни деньги на банковских счетах:
https://www.bankofengland.co.uk/the-digital-pound

Но пёс здесь не для умиления, а для простой проверки здравого смысла.

Юридически наличные могут не отменить.
Практически их можно постепенно вытеснить.

Если транспорт, магазины, госуслуги и повседневные платежи всё глубже уходят в цифровой контур, выбор формально остаётся. Но пользоваться им становится всё труднее.

Поэтому правильный вопрос не «запретят ли наличные завтра?».
Правильный вопрос — останутся ли они реально удобным и доступным способом платить.

#АрхДенег_Мифы
#Огги_на_денежной_дороге
Читайте в MAX
😀 Архитектура денег
Post #1694 213
Цифровой рубль тихо подводят к внешней торговле.

В Госдуму внесли законопроект № 1236943-8: он прописывает валютные операции с цифровыми рублями и особенности валютного контроля.

Главное — не в слове «цифровой». Главное в допуске.

Банк России сможет определять, кто и в каких случаях вправе использовать цифровой рубль как средство платежа в валютных операциях.

Для ВЭД это потенциально новый расчётный канал. Для банков — новая зона контроля. Для ЦБ — возможность управлять не только платформой, но и периметром её внешнеторгового применения.

Пока не трансграничный цифровой рубль.
Но правовая рамка под него уже собирается.

Источник: https://sozd.duma.gov.ru/bill/1236943-8

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
Post #1688 56
BCG и Allium Labs аккуратно пересобрали статистику по стейблкоин-платежам — и главный вывод там не про «революцию», а про методологию.

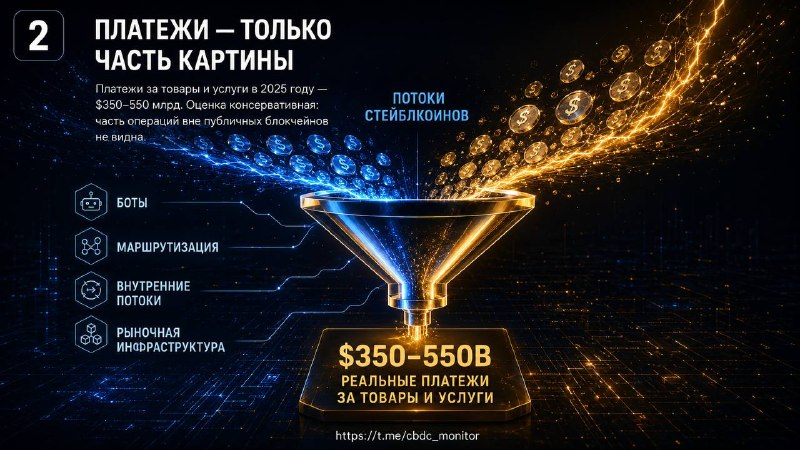
В публичных блокчейнах за 2025 год видно более $62 трлн переводов стейблкоинов. Но после исключения ботов, внутренних перемещений, технических маршрутов, операций мостов и рыночной инфраструктуры BCG оценивает реальную экономическую активность примерно в $4,2 трлн — около 7% от валового объёма.

Слой собственно платежей за товары и услуги: $350–550 млрд в 2025 году. Авторы прямо оговаривают, что оценка консервативная, потому что часть использования стейблкоинов проходит вне публичных блокчейнов — например, внутри бирж или через карточные продукты.

Самый крупный сегмент реальных платежей — B2B, около 40%. C2C и C2B дают примерно по 25%, B2C — около 10%.

Для нас здесь важен не спор «стейблкоины победили / не победили». Важнее другое: они пока сильнее всего работают там, где у традиционных рельсов есть конкретные сбои — сроки трансграничного расчёта, стоимость валютного обмена, зависшая ликвидность и сложные массовые выплаты.

Источник: BCG / Allium Labs, Stablecoin Payments: The Truth Behind the Numbers, January 2026
https://www.bcg.com/assets/2026/white-paper-stablecoin-payments-truth-behind-numbers.pdf

#АрхДенег_Разбор #Stablecoins #Payments
Читайте в MAX
😀 Архитектура денег
Post #1686 48
Европейские банки начали строить «цифровой евро для бизнеса» быстрее, чем ЕЦБ — цифровой евро для граждан.

Мы уже писали ТУТ, что Qivalis — не валюта ЕЦБ, а банковский евро-токен для расчётов: под регулированием ЕС, с привязкой к евро и с фокусом на корпоративные платежи, токенизированные активы и трансграничные операции.

Теперь этот сюжет стал тяжелее.

ING сообщает, что к Qivalis присоединились ещё 25 банков. Итого: 12 банков-основателей + 25 новых участников = 37 финансовых организаций. Среди новых участников — ABN AMRO, Rabobank, Banco Sabadell, Bankinter, Bank of Ireland, Handelsbanken, Nordea, Swedbank и другие европейские кредиторы.

Запуск регулируемого евро-стейблкоина заявлен на вторую половину 2026 года — при условии одобрения регулятора. Сам Qivalis описывает проект как полностью регулируемый евро-токен с обеспечением 1:1, предназначенный для платежей, расчётов и цифровых активов.

И вот здесь хорошо сходятся два наших прежних наблюдения.

В посте про Qivalis мы разбирали, почему банки пытаются создать «цифровой евро для бизнеса» до запуска публичной валюты ЕЦБ.
В посте про Visa и стейблкоины — почему частные платёжные сети не отступают от новой технологии, а встраивают её внутрь своей архитектуры.

Европа идёт похожим путём, только через банки.

Пока ЕЦБ готовится к возможной первой эмиссии цифрового евро в 2029 году — если законодательство ЕС будет принято в 2026 году, — банковский сектор пытается занять расчётный слой уже в 2026-м.

Не кошелёк для граждан.
Не публичные деньги центрального банка.
А частный банковский инструмент для цифровых расчётов в евро.

Называть Qivalis «конкурентом цифрового евро» слишком грубо. Но игнорировать конкуренцию тоже нельзя. Борьба идёт не за красивую форму денег, а за привычку рынка, ликвидность, стандарт подключения и право стать первым рабочим слоем цифровых евро-расчётов.

Если Qivalis взлетит, ЕЦБ придёт не на пустое поле. Он придёт в экосистему, где банки уже начали строить новую архитектуру денег.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1685 58
США запрещают цифровой доллар публично.
Но расчётную инфраструктуру для него продолжают изучать — только под другими словами.


Интересное развитие событий по вопросу будущего цифрового доллара, который описывали ТУТ. Возможно все не так, как представляется в публичном поле….

Бывший председатель Комиссии по торговле товарными фьючерсами США Тимоти Массад на Digital Money Summit 2026 в Лондоне заявил, что американская цифровая валюта центрального банка в той или иной форме почти неизбежна. По версии CoinDesk и crypto.news, Массад прямо указал на проект Agorá как на пример тихой работы США в этом направлении. Подробнее об этом проекте писали ТУТ

Формально он не ошибается.

Федеральный резервный банк Нью-Йорка официально участвует в Agorá. Проект ведётся Банком международных расчётов совместно с семью центральными банками и финансовыми институтами. По описанию БМР, Agorá проверяет, может ли единый многовалютный реестр улучшить оптовые трансграничные платежи за счёт токенизации денег центрального банка и депозитов коммерческих банков.

Но есть вторая правда.

Указ Белого дома от 23 января 2025 года запрещает федеральным ведомствам предпринимать действия по созданию, выпуску или продвижению цифровой валюты центрального банка в США или за рубежом. А в сенатском проекте 21st Century ROAD to Housing Act прямо прописан запрет для Совета управляющих ФРС и федеральных резервных банков выпускать или создавать цифровую валюту центрального банка либо существенно похожий цифровой актив до 31 декабря 2030 года.

Получается не отмена цифрового доллара, а смена языка.

Розничная ЦВЦБ политически токсична.
Оптовая инфраструктура расчётов живёт как «исследование», «эксперимент», «единый реестр», «токенизированные резервы», «программируемая платформа».

Нас здесь беспокоит не сам факт исследования. Исследовать надо.

Беспокоит другое: если публичная дискуссия запрещает слово «ЦВЦБ», архитектурная работа не исчезает. Она просто уходит в слой, где её сложнее увидеть, обсудить и политически проконтролировать.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #1684 49
Цифровой рубль можно технически запустить.  
Но нельзя технически заставить ему доверять.


В работе Дмитрия Долгополова и Марины Зоткиной из Государственного университета управления хорошо схвачен именно этот разрыв: проблема цифрового рубля сегодня лежит не только в архитектуре платформы, подключении банков или правовом режиме.

Главный узел — коммуникационный.

Авторы показывают важную вещь: высокая осведомлённость населения не равна готовности использовать новый денежный инструмент. Люди слышали о цифровом рубле. Но слышать — не значит понимать, доверять и видеть личную выгоду.

Один и тот же аргумент может работать в противоположные стороны. «Государственная гарантия» для одной группы звучит как безопасность. Для другой — как контроль. «Прозрачность» для бизнеса может означать снижение рисков и автоматизацию расчётов. Для гражданина — тревогу по поводу наблюдения за платежами.

Сильная сторона работы в том, что цифровой рубль рассматривается не как чисто технологический проект, а как проект общественного доверия. Авторы предлагают уходить от широкой информационной кампании к сегментированной коммуникации: отдельно для граждан, бизнеса, банков и внешнего контура.

Но нас здесь беспокоит одна вещь.

Коммуникация не заменяет пользовательскую выгоду. Можно сколько угодно объяснять, что цифровой рубль — третья форма национальной валюты, что он не криптовалюта, что доступ будет через банки, что расчёты могут стать дешевле и технологичнее.

Пока у пользователя нет простого ответа на вопрос «зачем мне это в повседневной жизни?», доверие будет строиться медленно.

Материал Д.В. Долгополова и М.С. Зоткиной ценен именно тем, что переводит разговор из плоскости «платформа готова / не готова» в более честную плоскость: кто, зачем и на каких условиях вообще должен захотеть пользоваться цифровым рублём?

А вот этот вопрос уже нельзя решить только релизом Банка России.

Источник: Долгополов, Д. В. Коммуникационные барьеры и стратегия продвижения Цифрового рубля в условиях трансформации финансовой системы рф / Д. В. Долгополов, М. С. Зоткина // Национальные цели России и механизмы их достижения : Материалы ХVII Всероссийской научно-практической конференции, Чебоксары, 06 февраля 2026 года. – Чебоксары: Издательско-полиграфическая компания "Новое время", 2026. – С. 369-374.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1681 269
Цифровой рубль становится скучным ровно в тот момент, когда его сводят к оплате кофе.

Большая часть разговоров сейчас крутится вокруг первой карточки: перевести деньги близким, оплатить покупку, ЖКХ, штраф, транспорт, подписку.

Нужно? Да.
Новая логика денег? Нет.

Почти всё это уже можно сделать через банковское приложение, карту или СБП. Поэтому мы решили разложить сценарии иначе: не «где ещё можно нажать кнопку оплатить», а где цифровой рубль мог бы снять бытовое трение.

1. Перевод близким
Сыну, родителям, няне, другу за ужин.
Польза цифрового рубля здесь простая: перевод может идти быстрее и прямее, через платформу Банка России. Но по сути это всё ещё привычный платёж.

2. Покупка на маркетплейсе
Деньги не уходят продавцу сразу, а удерживаются до получения товара. Получили — платёж завершился. Не получили — деньги не надо выбивать обратно.
Вот здесь уже интереснее: платёж начинает зависеть от события, а не только от команды «перевести».

3. Аренда квартиры
Залог возвращается автоматически, если условия договора выполнены. Без переписок, ожиданий и вечного «верну на следующей неделе».
Бытовой сценарий, но архитектурно важный: деньги начинают работать по правилу.

4. Страховая выплата
Страховой случай подтверждён — выплата запускается автоматически.
Не потому что страховая «так решила», а потому что условие наступило и система это распознала.

5. Оплата без интернета
Дорога, дача, слабая связь, сбой сети.
Если офлайн-механика будет нормально реализована, цифровой рубль может закрыть часть сценариев, где обычная безналичная оплата зависает на связи и инфраструктуре.

6. Умный город
Парковка, дорога, проезд или городской сервис оплачиваются сами — по факту использования, без отдельного действия каждый раз.
Сергей Семёнович, давайте так в Москве? 😉

7. Семейный кошелёк
Родители задают правила: сколько ребёнок может потратить, на что, в какой период.
Спорный сценарий? Конечно. Но если делать его не как контроль, а как понятный семейный инструмент, ценность появляется.

8. Перевод за границу
Пока это скорее будущий слой, чем текущая функция цифрового рубля. Но именно здесь БМР давно смотрит на совместимость платформ, общие протоколы и снижение трения в трансграничных платежах.

Почему мы вообще считаем такие сценарии не фантазией из презентации?

Потому что БМР уже проверял близкую логику в проектах. В Project Rosalind вместе с Банком Англии тестировался прикладной слой для розничной цифровой валюты и более 30 пользовательских сценариев. В Project Mandala БМР разбирает, как регуляторные требования можно встраивать в общий протокол трансграничных операций. А в концепции unified ledger речь идёт уже о соединении денег, активов и правил в единой цифровой среде.

Поэтому слабый вопрос звучит так: «Можно ли цифровым рублём оплатить кофе?»

Сильный вопрос другой: какие бытовые договорённости мы сегодня исполняем вручную только потому, что деньги пока отделены от события, условия и результата?

Вот там и начинается настоящая ценность.

#АрхДенег_Сценарии
Читайте в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →