TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
730
Videos
2
Links
1.3K

Showing posts older than #1681 · Back to latest

Older Posts 10 shown
Post #1677 228
Red flags посмотрели.
Теперь садимся за столик и разбираем, кто вообще проводит платёж.

Не забываем, что все в этой вселенной вдохновляются философией @lizafetliza 🩷

Потому что самый большой фокус современной денежной системы — не в том, что платёж стал «одним касанием».

Фокус в том, что за этим касанием скрывается довольно длинная цепочка: банк, платёжная система, клиринг, расчёт, а иногда ещё и корреспондентские банки, валютная конвертация, комплаенс и отдельный слой сообщений.

Красиво на экране.
Сложно под капотом.

В новом выпуске разбираем четыре сюжета:

1️⃣банковская карта — когда кажется, что деньги просто ушли, но на самом деле платёж проходит через несколько участников;

2️⃣розничная ЦВЦБ — когда интерфейс может остаться привычным, но деньги в платеже уже являются обязательством центрального банка;

3️⃣международный платёж через SWIFT — где сообщение и движение денег живут разными жизнями;

4️⃣оптовая ЦВЦБ — где расчёт между финансовыми институтами может быть собран в более прямой цифровой контур, но сразу возникает вопрос доступа, правил и доверия.


И вот тут мы бы поспорили с бытовой интуицией.

Будущее платежей — не просто «быстрее» и «удобнее».
Будущее платежей — в том, кто именно стоит между плательщиком и получателем, чьё обязательство используется и где наступает окончательный расчёт.

Глянец глянцем, но денежная архитектура начинается ровно там, где заканчивается кнопка «оплатить».

#АрхДенег_Быт
Читайте в MAX
😀Архитектура денег
  • 🔥 2
Post #1674 219
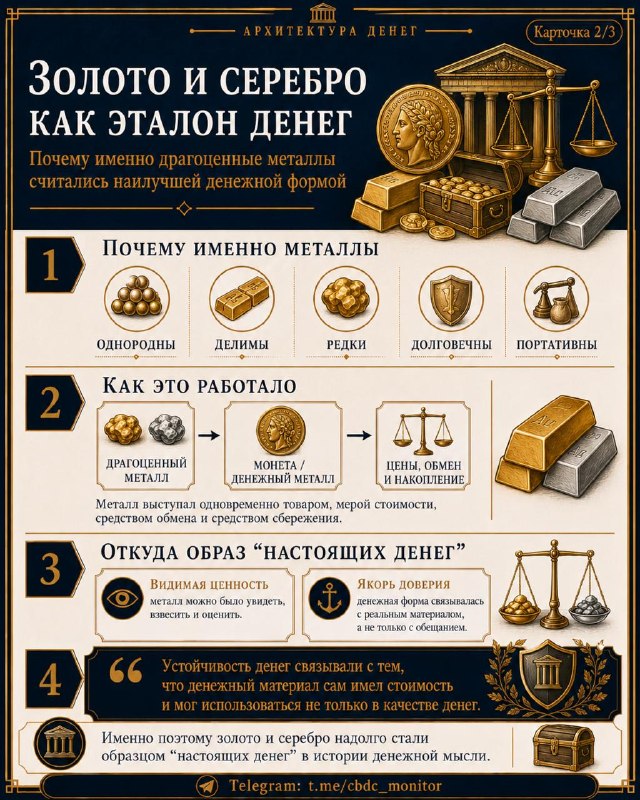
После ранних представлений о деньгах, Кнаппа и товарной теории логично перейти к металлизму — подходу, в котором золото и серебро стали почти синонимами «настоящих денег».

Металлизм исходит из простой, но исторически очень влиятельной идеи: деньги должны иметь собственную материальную основу. Не просто быть знаком, обещанием или записью в системе, а представлять собой ценный товар — прежде всего драгоценный металл. Именно поэтому золото и серебро долго воспринимались как наиболее надёжная денежная форма: их можно было увидеть, взвесить, хранить, делить, перевозить и использовать не только как деньги.

В этом была сила металлизма. Он хорошо объяснял эпоху, когда денежное обращение действительно было связано с монетами, слитками, золотым содержанием и представлением о металле как «якоре» доверия.

Но именно здесь начинается важный мост к современности.

Сегодня деньги уже не обязаны быть металлическим товаром. Фиатные деньги, безналичные расчёты и ЦВЦБ работают иначе: их устойчивость обеспечивается не содержанием золота или серебра, а доверием к эмитенту, правовым статусом, платёжной инфраструктурой, институтами центрального банка и реальной пригодностью в расчётах.

ЦВЦБ особенно хорошо показывает этот сдвиг. Цифровая валюта центрального банка не имеет «внутренней стоимости» в металлическом смысле. Её денежная природа строится не на материале, а на статусе обязательства центрального банка, технологической доступности, правовом режиме и готовности участников экономики использовать её в платежах.

Поэтому металлизм важен не как готовое объяснение современных денег, а как историческая точка отсчёта. Он помогает понять, почему общества так долго искали для денег осязаемую основу — и почему в цифровую эпоху вопрос доверия не исчез, а просто перешёл из металла в архитектуру институтов и инфраструктуры.

#АрхДенег_ТеорияДенег
Читайте нас в MAX
😀Архитектура денег
Post #1668 70
После разговора о том, что токенизация — не обязательно блокчейн, логичный следующий шаг посмотреть, куда она встраивается в реальной платёжной инфраструктуре.

Платёжные рельсы любят хоронить слишком рано.

Сначала говорили, что карты убьют наличные. Потом, что быстрые платежи убьют карты. Теперь, что токенизация убьёт ACH, RTP (Real-Time Payments — платежи в режиме реального времени), SWIFT и всё старое банковское хозяйство.

Не убьёт.
Во всяком случае, не так быстро.

Проблема в том, что мы часто говорим «платёжная система», будто речь об одной трубе. А трубы разные. ACH в США — сеть, через которую депозитные организации отправляют друг другу пакетные электронные переводы: зарплаты, социальные выплаты, налоговые возвраты, ипотечные и коммунальные списания.

RTP, наоборот, работает как мгновенный платёжный контур: сеть доступна круглосуточно и без выходных, получатель получает средства в течение секунд, а расчёт является окончательным и безотзывным.

SWIFT — вообще другой зверь: инфраструктура сообщений, стандартов и связности между финансовыми институтами. Поэтому SWIFT сейчас и не объявляет старый мир умершим, а добавляет к своей инфраструктуре распределённый реестр для круглосуточных трансграничных платежей и токенизированной стоимости.

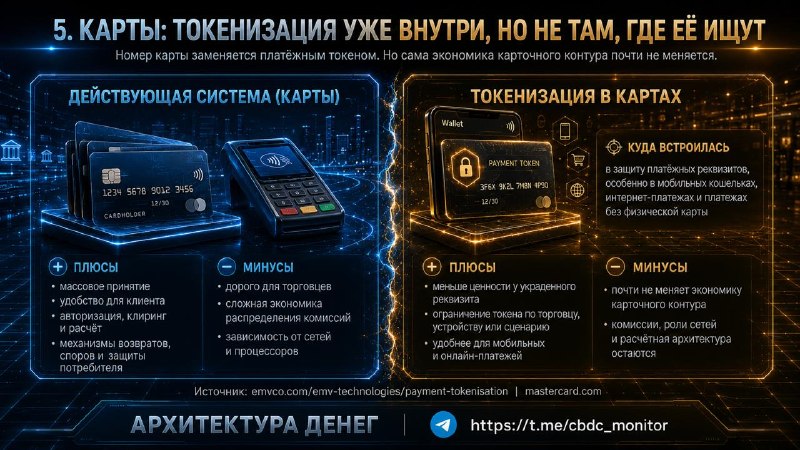
С картами та же история. Снаружи — приложили телефон, платёж прошёл. Внутри — авторизация, клиринг и расчёт; Mastercard прямо раскладывает карточную обработку на эти три базовые функции.


Токенизация не приходит «вместо» всех этих рельсов. Иногда она приходит поверх них. В карточных платежах EMVCo — международная организация, отвечающая за технические стандарты карточных и цифровых платежей, — описывает токенизацию как замену номера карты уникальным платёжным токеном, ограниченным по торговцу, устройству или конкретному сценарию использования. То есть клиент почти ничего не замечает, а инфраструктура просто прячет наиболее чувствительный реквизит.

Но иногда токенизация заходит глубже — туда, где уже не про маскировку номера карты, а про запись права, расчёт и исполнение обязательства. CPMI и BIS определяют токенизацию как создание и запись цифрового представления традиционного актива на программируемой платформе. Там же подчёркивается: такие платформы позволяют участникам выпускать, торговать и рассчитывать операции с деньгами и другими активами.

Вот почему спор «заменит / не заменит» слишком бедный.

Более вероятный сценарий другой: часть старых рельсов останется транспортным слоем, часть станет слоем совместимости, часть будет встроена в новую архитектуру, а часть начнёт терять контроль над самым дорогим участком — местом, где сообщение превращается в право, а право — в окончательный расчёт.

Swift уже движется именно туда: его минимально жизнеспособная версия продукта (MVP) с токенизированными депозитами должна дать банкам синхронизированное представление обязательств и круглосуточные платежи между финансовыми институтами.

Поэтому нас здесь беспокоит не то, исчезнет ли ACH, RTP, SWIFT или карточный контур.

Вопрос: кто в новой денежной архитектуре будет контролировать связку «идентификация – клиринг – подтверждение права – расчёт»?

Потому что именно там, а не в красивом слове «токен», и будет перераспределяться власть в платёжной инфраструктуре.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1667 64
file_C69E8E0A-C21F-4179-97FF-E1A2C3B8E6AE.pdf3.9 MB
Deutsche Bank продолжает линию, которую мы разбирали на прошлой неделе: будущая денежная система — не выбор между ЦВЦБ и стейблкоинами.

В свежем обзоре банк показывает, как рядом собираются три слоя: стейблкоины, токенизированные депозиты и цифровые деньги центральных банков.

Несколько цифр цепляют сильнее тезисов.

1️⃣Стейблкоины выглядят гигантскими: в 2025 году общий объём операций оценивался в $62 трлн. Но после очистки от ботов, внутренних переводов и промежуточных операций остаётся около $4,2 трлн.
2️⃣Реальная экономика пока занимает узкий коридор: платежи за товары и услуги — $300–550 млрд. Меньше 1% от «большой» цифры.
3️⃣Долларовая концентрация почти абсолютная: долларовые стейблкоины — около 99% капитализации рынка.
4️⃣Токенизированные депозиты — банковский ответ. Не «депозит на блокчейне», а попытка сохранить коммерческие банковские деньги внутри нового расчётного контура.

Главный вопрос: кто станет денежным слоем токенизированной экономики — эмитенты стейблкоинов, банки или центральные банки?

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • 🔥 1
Post #1665 70
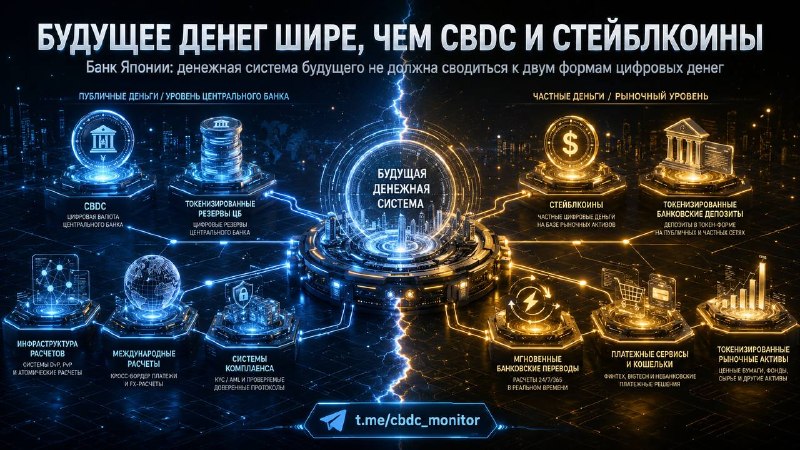
Банк Японии аккуратно ломает ложный выбор «либо ЦВЦБ, либо стейблкоины».

“Options for the future monetary system are not limited to CBDCs and stablecoins.”
Перевод: «Варианты будущей денежной системы не ограничиваются цифровыми валютами центральных банков и стейблкоинами».


Банк Японии предлагает смотреть не на отдельные цифровые формы денег, а на архитектуру системы в целом. Этот сигнал мы уже фиксировали ТУТ. В той же речи Химино прямо указывает на другие опоры будущего контура: развитие банковских переводов с функциями расчётов в режиме реального времени, токенизированные банковские депозиты и токенизированные резервы центрального банка. Более того, Банк Японии уже запустил внутреннюю «песочницу» для проверки технической реализуемости токенизации резервов и их использования в расчётах на блокчейне; отдельно упомянут и проект Agora для оптовых трансграничных платежей, где участвуют Банк Японии и четыре японских банка (о нем мы подробно писали ТУТ).

Таким образом, Япония уходит от спора о том, какая «монета» победит. В центре обсуждения оказывается уже не форма денег сама по себе, а способность всей системы сохранить единство, совместимость и доверие.

О том что такое токенизированные резервы ЦБ и зачем они ЦБ нужны мы писали ТУТ

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
  • 🔥 2
Post #1664 71
МИФ: «ЦВЦБ проиграли. Дальше будут только стейблкоины».

ПРАВДА: ЦВЦБ никуда не исчезли. Просто главный фронт сместился. Не туда, где обсуждают кошелёк для граждан, а туда, где решается архитектура системы: расчёты, залог, клиринг, правила доступа и правовой режим.

Почему миф вообще кажется убедительным? Потому что новостной поток действительно громко говорит о частном контуре.
В США CLARITY Act продолжает движение как рамка для рынка цифровых активов: в мае Комитет Сената по банковским делам продвинул законопроект дальше, а сама логика документа — дать устойчивые правила для частной цифровой экосистемы, а не для публичных цифровых денег.
Источник: House Financial Services Committee, 14 May 2026

Но дальше начинается более интересная картина.

1️⃣Банк Англии не отменяет системное регулирование стейблкоинов — он его перенастраивает.
Да, режим стал мягче, чем обсуждался раньше: Банк Англии прямо пишет, что стремится к регулированию, соразмерному рискам, допускающему большую совместимость с другими юрисдикциями и поддерживающему запуск бизнеса в Великобритании.
Источник: Financial Policy Committee Record, December 2025

Но “мягче” не значит “без правил”. В консультации по системным стейблкоинам Банк Англии сохраняет жёсткий каркас: требования к обеспечению, долю средств в депозитах центрального банка, доверительную конструкцию для активов и даже лимиты на остатки.
Источники:
— Proposed regulatory regime for sterling-denominated systemic stablecoins
— The role of holding limits for sterling-denominated systemic stablecoins and a potential digital pound

2️⃣ Euroclear показывает, что цифровая инфраструктура движется не через стейблкоины, а через рыночную инфраструктуру.
С 30 марта 2026 года выпущенные в цифровой форме ценные бумаги через DLT‑сервисы европейских депозитариев стали допустимыми в качестве залога в Евросистеме. Euroclear прямо называет это интеграцией цифровых активов в ядро европейской финансовой инфраструктуры.
Источник: Euroclear, 14 April 2026

Тот же сигнал идёт и по линии залога: Euroclear отдельно развивает проекты по повышению мобильности залоговых активов через цифровую инфраструктуру.
Источник: Euroclear & Digital Asset to mobilise collateral assets

И вот здесь миф начинает сыпаться.

Стейблкоины растут — да. Но ЦВЦБ не “проиграли”.
Скорее наоборот: спор просто ушёл глубже.
Теперь вопрос уже не только в том, чем человек платит в магазине, а в том, на чём держится расчётный слой, какой актив принимается как надёжный залог, кто задаёт правила совместимости, где проходит граница между частными деньгами и публичным денежным якорем.

Когда рынок говорит, что “остались только стейблкоины”, он обычно смотрит на витрину. А главная борьба идёт уже не на витрине. Она идёт внизу — в слое расчётной инфраструктуры, залога и права. И вот там ЦВЦБ как раз не исчезли. Они просто стали менее заметны.

#АрхДенег_Мифы
Читайте в MAX
😀 Архитектура денег
Post #1663 63
Стейблкоины под судом регуляторов: что показала эта неделя

Неделя с 8 по 15 мая оказалась не про «рост цифровых денег» как таковой. Центр тяжести сместился в более жёсткую плоскость: кто вправе задавать стандарт денежного качества в токенизированной среде и кто будет нести издержки, когда частный расчётный актив даст сбой.

США на этой неделе двигались через право. Сначала Reuters 12 мая разобрал Clarity Act и выделил самый чувствительный для банковского контура узел: законопроект пытается провести границу между депозитоподобным инструментом и платёжным стейблкоином, запрещая вознаграждение за пассивное хранение при сохранении поощрений за транзакционную активность. Затем 14 мая Reuters зафиксировал продвижение инициативы в Сенате. Таким образом, Вашингтон уже спорит не о крипторынке вообще, а о допустимой конструкции частных цифровых денег внутри платёжной системы.

Европа ответила с другой стороны — через вопрос о расчётном якоре. В речи Кристин Лагард 8 мая ЕЦБ фактически отверг идею, что евро-стейблкоин может стать полноценным ответом на вызовы токенизированной среды. Reuters передал эту позицию ещё жёстче: частная монета не заменяет институциональный денежный якорь, а более устойчивой альтернативой выглядят токенизированные банковские депозиты и центральнобанковский контур. Иными словами, Европа спорит уже не о технологическом удобстве, а о том, на чём вообще должна держаться окончательность расчёта.

Третий опорный сигнал недели дал Банк Англии. Reuters 8 мая передал позицию Эндрю Бейли как будущую «схватку» между американским подходом и международной регуляторной линией. Пока частные цифровые деньги входят в глобальные платежи, центральный вопрос звучит уже не как «быстро ли они работают», а как «кто гарантирует их погашение по номиналу в момент стресса и по каким правилам».

Фон недели тоже показателен. PayPal продолжает инфраструктурное расширение PYUSD, а Ledger Insights указывает на движение в расчёты для бизнеса и массовые выплаты, хотя здесь первоисточник слабее и потому материал остаётся скорее поддерживающим, чем опорным. В Африке сильным сюжетом остаётся eCedi Report Банка Ганы и Design Paper of the Digital Cedi.

Наш вывод по итогам недели такой: рынок пытается строить платёжный и расчётный слой на базе частных цифровых денег, а регуляторы уже перешли к более неприятному вопросу — кто определяет, что в новом контуре вообще считается деньгами, а что лишь временно выглядит как деньги.

Центральный тезис недели: не технология стейблкоинов сама по себе, а борьба за стандарт денежного качества, расчётный якорь и распределение стресс-рисков в мире частных цифровых денег.

#АрхДенег_Радар
Читайте в MAX
😀Архитектура денег
Post #1662 64
А теперь — к масштабу рынка токенизированных депозитов.

Рынок токенизированных депозитов пока почти невозможно измерить так, как измеряют рынок стейблкоинов. Нет единой публичной капитализации, нет агрегированной статистики, нет «табло» в реальном времени.

Именно поэтому многие ошибочно делают вывод, что рынок ещё не сформировался.

Но инфраструктура уже собирается.

JPMorgan через платформу Kinexys сообщает о более чем 3 трлн долларов обработанных операций с момента запуска. Citi развивает Citi Token Services для корпоративных расчётов и управления ликвидностью. HSBC тестирует круглосуточные корпоративные расчёты в Гонконге. Банк международных расчётов (BIS) в Project Agorá уже свёл в один контур 7 центральных банков и более 40 финансовых институтов.

Почти все эти проекты пока находятся не в розничном, а в инфраструктурном контуре: межбанковские расчёты, корпоративная ликвидность, трансграничные операции, расчёты с токенизированными активами.

И вот здесь различие со стейблкоинами становится принципиальным.

Стейблкоины росли как пользовательская платформа.
Токенизированные депозиты растут как банковая инфраструктура.

Один контур пытается захватить интерфейс денег.
Второй — сохранить архитектуру расчётов под контролем банков и центральных банков.

По нашему мнению, рынок сейчас находится в точке, где победитель ещё не определён. Но сама борьба уже идёт — и идёт не за «блокчейн», а за контроль над денежным слоем будущей экономики.

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Post #1661 64
Токенизированные депозиты: почему банки пытаются не отдать денежный слой финтеху

Банки не боятся блокчейна.
Банки боятся потерять саму точку входа в деньги.

Пока публичная дискуссия крутится вокруг «крипты» и «новых технологий», в инфраструктуре расчётов идёт гораздо более серьёзный процесс: частные цифровые платформы начинают претендовать на функции, которые десятилетиями были встроены в банковскую систему — проведение платежей, хранение ликвидности, обслуживание расчётов между компаниями и формирование денежного обращения.

И вот здесь токенизированный депозит становится важен.

Европейское банковское управление (European Banking Authority, EBA) прямо указывает: токенизированный депозит остаётся обычным банковским депозитом — обязательством коммерческого банка перед клиентом, только запись о нём существует в токенизированной форме на распределённой инфраструктуре.

Разница кажется технической.
Но последствия — нет.
Потому что вопрос сейчас уже не в том, «будут ли цифровые деньги». Вопрос — кто окажется владельцем цифрового расчётного слоя.

Стейблкоины — цифровые токены, курс которых привязан к обычной валюте, — за последние годы превратились из периферии крипторынка в полноценный инфраструктурный элемент. О чем мы писали ТУТ.

Но инфраструктурные сдвиги почти никогда не начинаются с масштаба.
Они начинаются с изменения привычки расчёта.

По оценке аналитической компании Chainalysis, годовой объём операций со стейблкоинами уже достигает десятков триллионов долларов. Даже Европейский центральный банк признаёт: около 60% платёжного оборота стейблкоинов уже приходится на операции бизнеса с бизнесом, а не на спекулятивную торговлю криптоактивами.

И вот тут начинается главное.

Если платёжный слой уходит в стейблкоины, кошельки финтех-компаний и платформенные контуры, банк теряет не только комиссию. Он теряет клиентский интерфейс, транзакционные данные, дешёвое фондирование и роль узла денежного обращения.

Вот почему токенизированный депозит — оборонительная, но очень рациональная конструкция: банк пытается дать своим деньгам свойства новой инфраструктуры — почти мгновенный расчёт, программируемое исполнение условий, совместимость с токенизированными активами, — не отдавая сам денежный слой внешним платформам.

Но есть слабое место.

Токенизированный депозит Банка А и токенизированный депозит Банка Б всё равно требуют финального расчёта между банками. Без денег центрального банка такая система остаётся сетью частных обязательств, а не полноценной расчётной архитектурой.

Именно поэтому Банк международных расчётов (BIS, Bank for International Settlements) в проекте Agorá тестирует связку токенизированных банковских депозитов и оптовых денег центрального банка.

Настоящий вопрос звучит не так: «победят ли банки финтех?»

Вопрос жёстче: кто будет контролировать цифровой слой денег — банки, платформы или центральные банки?

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Post #1654 71
Какое будущее у банков в токенизированном мире: счёт уже не главный актив

Главный прогноз по последним исследованиям выглядит не как «токенизация убьёт коммерческие банки». Гораздо точнее другое:
Коммерческий банк перестаёт быть единственной точкой, где одновременно живут счёт, депозит, платёж, расчёт, данные о клиенте и доверие.

Старая модель банковского счёта будет смещаться к гибридной модели: часть денег останется обычным депозитом, часть — токенизированным банковским обязательством, часть платёжного спроса попробуют забрать частные цифровые деньги с привязкой к валюте, а рядом будет развиваться цифровая валюта центрального банка.
Chen и Phelan показывают именно эту развилку: частные цифровые деньги с привязкой к валюте конкурируют с банковскими депозитами как форма ликвидности, тогда как токенизированные депозиты, обеспеченные традиционными банковскими активами, могут повышать благосостояние без такого же ущерба для устойчивости банковского сектора.

Значит, банки будут вынуждены не просто «подключиться к новой технологии», а выпускать или обслуживать токенизированные депозиты. Иначе денежная часть расчёта в токенизированной экономике уйдёт к эмитентам частных цифровых денег и небанковским платёжным платформам.
Huang и Keister формулируют это как спор между двумя архитектурами: безопасно обеспеченными частными цифровыми деньгами и банковскими депозитами, включая токенизированные, которые продолжают финансировать портфель банковских активов.
Buckley идёт ещё жёстче: в конкуренции между цифровыми валютами центральных банков, частными цифровыми деньгами и токенизированными банковскими депозитами именно последние имеют сильные долгосрочные шансы в международных платежах.

Но здесь мы бы поспорили с простым оптимизмом.

Самые уязвимые зоны банковской модели — не «офисы» и не мобильные приложения. Уязвимы дешёвое депозитное фондирование, комиссии за платежи и расчёты, а также информационная рента от контроля клиентских платёжных потоков.
Ahnert, Hoffmann и Monnet показывают, что цифровые платежи раскрывают информацию кредитору, а инструменты с повышенной приватностью меняют распределение этой информационной выгоды.
Chiu, Davoodalhosseini, Jiang и Zhu добавляют другой слой: цифровая валюта центрального банка может снизить рыночную власть банков на депозитном рынке, повысить депозитные ставки и при определённых условиях даже расширить банковское посредничество.

Иначе говоря, удар придётся не обязательно по кредиту.
Сначала — по ренте.

Первые сегменты перестройки тоже видны довольно ясно: оптовые расчёты, корпоративное казначейство, движение обеспечения, расчёты по ценным бумагам, торговое финансирование и трансграничные расчёты между компаниями.
Son и Jang показывают, что токенизированные механизмы расчётов по ценным бумагам способны снижать риск неисполнения сделки. Kreppmeier и соавторы на примере токенов недвижимости показывают другой эффект: токенизация расширяет доступ к владению активами через дробное участие, но вторичный рынок и структура портфелей пока остаются незрелыми. Burlon, Muñoz и Smets, моделируя ЦВЦБ в банковской экономике, фиксируют тот же компромисс: больше ликвидных услуг и потенциальная стабилизация фондирования — но одновременно риск банковской дезинтермедиации.


Розничный банковский сегмент будет меняться медленнее. Там сильнее поведенческая модель клиента, регулирование, защита персональных данных, привычка к привычному интерфейсу.
Обзор Said и соавторов
по применению распределённых реестров в банковском секторе как раз показывает: основные барьеры лежат не только в технологии, а в совместимости систем, регулировании, масштабируемости и балансе между прозрачностью и приватностью.


Поэтому главный вопрос не в том, «будут ли банки на блокчейне». Auer, Monnet и Shin точнее ставят проблему: кто управляет записью, кто имеет право её обновлять, где возникает окончательность расчёта и почему системе можно доверять.

Таким образом, коммерческий банк будущего сохранится не как место, где «лежат деньги», а как регулируемый узел доверия.

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →