


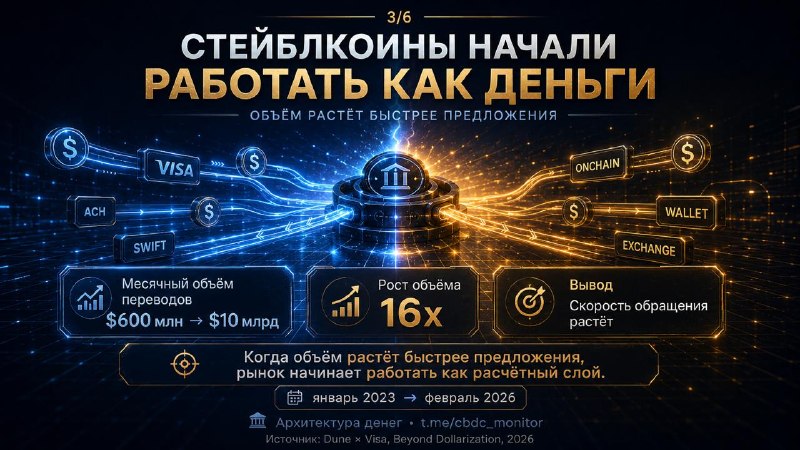


То, о чём мы писали ТУТ и ТУТ теперь перестало быть только нашим прогнозом.
Более ранние опасения о частном денежном слое (писали ТУТ) и разбор новости о том, что стейблкоины начинают претендовать на место в реальной платёжной инфраструктуре (писали ТУТ) получили официальное статистическое подтверждение.
Вышел доклад Dune и Visa Beyond Dollarization: The rise of local currency stablecoins — и он почти дословно подтверждает эту линию. Стейблкоины всё меньше похожи на биржевой криптоактив и всё больше — на расчётный слой для платежей, ликвидности и казначейских операций.
По данным Dune и Visa, предложение недолларовых стейблкоинов без учёта EURT — еврового стейблкоина Tether — выросло примерно с 350 млн долларов США (USD, United States dollar) в январе 2023 года до 1,1 млрд долларов США к февралю 2026 года. Рост в 3 раза.
Количество адресов держателей — с 40 тыс. до 1,2 млн. Рост в 30 раз.
Месячный объём переводов — с 600 млн до 10 млрд долларов США. Рост в 16 раз.
Но главный сюжет не в размере рынка. Он пока мал.
Главный сюжет в функции.
Доклад показывает, что за пределами EURC — еврового стейблкоина Circle — около 80% активности приходится на простые переводы, похожие на платежи, расчёты, зарплатные и казначейские потоки. Не «доходность ради доходности». Не биржевая игра. Не только децентрализованные финансы (DeFi, decentralized finance). А рабочий денежный контур, который начинает жить поверх старых платёжных рельсов.
И вот тут подтверждаются опасения противников стейблкоинов в Европейском союзе (ЕС), о которых мы писали ТУТ и ТУТ.
Регламент ЕС о рынках криптоактивов — MiCA, Markets in Crypto-Assets Regulation — должен был ограничить хаос. Частично ограничил: евровый стейблкоин Tether EURT фактически выпал из европейской траектории после требований MiCA, что создало резкий разрыв в статистике евро-стейблкоинов.
Но одновременно регулирование дало коридор для «правильных» стейблкоинов — прежде всего EURC от Circle. В результате евро-стейблкоины уже дают более 80% предложения и около 85% объёма переводов среди отслеживаемых недолларовых стейблкоинов.
Парадокс ЕС в чистом виде.
Регулирование, задуманное как защита денежного суверенитета, может ускорить институционализацию частного расчётного слоя. Да, обеспеченного резервами, лицензированного, встроенного в комплаенс. Но всё равно частного.
Особенно важна роль Visa. Доклад не скрывает: локально-валютные стейблкоины становятся масштабируемыми не сами по себе, а через интеграцию с картами, выплатами, платёжными провайдерами и привычной инфраструктурой приёма платежей.
Пользователь может вообще не знать, что внизу прошёл стейблкоин. Для него — карта, кошелёк, QR-код, то есть матричный код быстрого отклика, или обычная выплата. Для инфраструктуры — программируемый расчётный актив.
Дискуссия слишком часто сводится к вопросу: «стейблкоины долларизируют мир или помогают уйти от доллара?» Доклад предлагает более тонкий ответ: локальные валютные стейблкоины действительно могут снижать зависимость от долларовых корреспондентских цепочек. Но они не возвращают расчётный слой государству автоматически.
Они могут просто перенести власть над ним в руки другого набора частных инфраструктурных операторов.
И вот это уже не криптоистория. Это новая архитектура денег.
#АрхДенег_Разбор
Читайте в MAX
😀Архитектура денег