


Платёжные рельсы любят хоронить слишком рано.
Сначала говорили, что карты убьют наличные. Потом, что быстрые платежи убьют карты. Теперь, что токенизация убьёт ACH, RTP (Real-Time Payments — платежи в режиме реального времени), SWIFT и всё старое банковское хозяйство.
Не убьёт.
Во всяком случае, не так быстро.
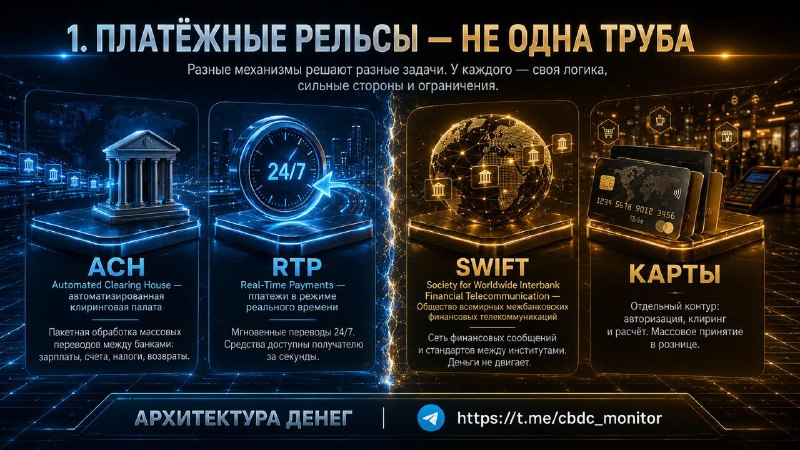
Проблема в том, что мы часто говорим «платёжная система», будто речь об одной трубе. А трубы разные. ACH в США — сеть, через которую депозитные организации отправляют друг другу пакетные электронные переводы: зарплаты, социальные выплаты, налоговые возвраты, ипотечные и коммунальные списания.
RTP, наоборот, работает как мгновенный платёжный контур: сеть доступна круглосуточно и без выходных, получатель получает средства в течение секунд, а расчёт является окончательным и безотзывным.
SWIFT — вообще другой зверь: инфраструктура сообщений, стандартов и связности между финансовыми институтами. Поэтому SWIFT сейчас и не объявляет старый мир умершим, а добавляет к своей инфраструктуре распределённый реестр для круглосуточных трансграничных платежей и токенизированной стоимости.
С картами та же история. Снаружи — приложили телефон, платёж прошёл. Внутри — авторизация, клиринг и расчёт; Mastercard прямо раскладывает карточную обработку на эти три базовые функции.
Токенизация не приходит «вместо» всех этих рельсов. Иногда она приходит поверх них. В карточных платежах EMVCo — международная организация, отвечающая за технические стандарты карточных и цифровых платежей, — описывает токенизацию как замену номера карты уникальным платёжным токеном, ограниченным по торговцу, устройству или конкретному сценарию использования. То есть клиент почти ничего не замечает, а инфраструктура просто прячет наиболее чувствительный реквизит.
Но иногда токенизация заходит глубже — туда, где уже не про маскировку номера карты, а про запись права, расчёт и исполнение обязательства. CPMI и BIS определяют токенизацию как создание и запись цифрового представления традиционного актива на программируемой платформе. Там же подчёркивается: такие платформы позволяют участникам выпускать, торговать и рассчитывать операции с деньгами и другими активами.
Вот почему спор «заменит / не заменит» слишком бедный.
Более вероятный сценарий другой: часть старых рельсов останется транспортным слоем, часть станет слоем совместимости, часть будет встроена в новую архитектуру, а часть начнёт терять контроль над самым дорогим участком — местом, где сообщение превращается в право, а право — в окончательный расчёт.
Swift уже движется именно туда: его минимально жизнеспособная версия продукта (MVP) с токенизированными депозитами должна дать банкам синхронизированное представление обязательств и круглосуточные платежи между финансовыми институтами.
Поэтому нас здесь беспокоит не то, исчезнет ли ACH, RTP, SWIFT или карточный контур.
Вопрос: кто в новой денежной архитектуре будет контролировать связку «идентификация – клиринг – подтверждение права – расчёт»?
Потому что именно там, а не в красивом слове «токен», и будет перераспределяться власть в платёжной инфраструктуре.
#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег