TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
730
Videos
2
Links
1.3K

Showing posts older than #1654 · Back to latest

Older Posts 5 shown
Post #1653 61

Forwarded from ПРАВО ЦИФРОВЫХ ФИНАНСОВ

⚡️Синхронный рывок: Россия и США меняют крипторынок

🇺🇸 За океаном — прорыв: Банковский комитет Сената США вчера одобрил законопроект Clarity Act. Дальше — голосование в обеих палатах Конгресса.

🇷🇺 А тем временем наши парламентарии готовятся ко второму чтению законопроекта о цифровой валюте и цифровых правах.

💡Важное обновление: документ серьёзно переписали. Самые спорные статьи доработали. Главное — убрали термин «цифровой контроль», который у всех вызывал прямые ассоциации с «Большим братом».

ℹ️Ждём позитивных новостей с обоих фронтов!
Post #1649 88
Токенизация — не про блокчейн. Она про то, кто контролирует право и расчёт

Чтение рекомендуется под ЭТОТ трек 🎵

Токенизация стала заложницей собственного маркетинга.
Мы уже устали от одного упрощения: токенизация = блокчейн.

Звучит технологично.
Но профессионально — неточно.

Обратимся к определениям:
FSB определяет токенизацию как процесс, при котором новые технологии, включая DLT, используются для выпуска или представления активов в цифровой форме — в виде токенов. Эти токены могут представлять уже существующие активы: ценные бумаги, банковские депозиты, недвижимость — или новые активы, которые являются требованием к эмитенту. Обратите внимание: «including DLT», а не «only DLT». То есть DLT — один из вариантов инфраструктуры, а не синоним токенизации.

BIS/CPMI формулирует ещё точнее: токенизация — это «процесс создания и записи цифрового представления традиционных активов на программируемой платформе». А цифровые токены — это записи в базе данных, которые могут содержать информацию и функциональность внутри самого токена. Не магия блокчейна. Запись, право, логика исполнения и платформа.


Отсюда первое разделение, которое постоянно теряется в публичной дискуссии.

1️⃣Токенизация активов — когда в цифровую форму переводится объект владения или требования: облигация, акция, фонд, недвижимость, товарный актив, право требования. OECD описывает asset tokenisation как цифровое представление физических активов в распределённых реестрах — так называемые digital twins — или выпуск нативных токенов на блокчейне.

2️⃣Токенизация денег — другой сюжет. Здесь токенизируется не объект инвестирования, а расчётный инструмент: банковский депозит, деньги центрального банка, стейблкоин или иная форма денежного требования. EBA, например, определяет токенизированный депозит как депозитный баланс, записанный на DLT или аналогичной технологии.

Проще говоря: токенизированный актив — то, чем владеют.
Токенизированные деньги — то, чем рассчитываются.


Форм токенизации несколько.

1️⃣
Централизованная модель: реестр ведёт один оператор — банк, депозитарий, платформа или инфраструктурный институт.

2️⃣
Permissioned DLT: реестр распределён между допущенными участниками. Именно такая логика чаще всего ближе банковским и институциональным проектам: доступ ограничен, участники идентифицированы, правила заранее заданы.

3️⃣
Публичный блокчейн: открытая сеть, более широкий доступ, но сразу возникает тяжёлый набор вопросов — правовой статус, AML/KYC, ответственность, финальность расчёта.

4️⃣
Гибридная модель: актив существует в одной системе, а токен представляет право на него в другой. Здесь главный риск — не технологический, а юридический: что именно получает владелец токена?

5️⃣
Нативная токенизация: инструмент сразу выпускается как токен. Не «цифровая обёртка» поверх старого актива, а новая форма выпуска и обращения.

Нас здесь беспокоит одна вещь: когда токенизацию автоматически сводят к блокчейну, из разговора исчезает главное — кто ведёт реестр, какое право стоит за токеном, кто эмитент и в каких деньгах происходит окончательный расчёт.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1642 226
Похоже, с денежной бимбо-вселенной мы попали слишком точно….

Предыдущий пост ТУТ

Из всех наших экспериментов именно эта рубрика зашла вам сильнее всего. Поэтому решили не останавливаться — и посмотреть уже не просто на самих персонажей, а на их red flags.

У каждой формы денег свой характер.
И, что важнее, свой подвох.

Наличные красивы ровно до момента, пока не потерялись.
Банковский депозит выглядит как деньги, но всё ещё живёт через банк.
Стейблкоин любит говорить о стабильности — до первого неудобного вопроса о резервах.
BNPL умеет маскировать долг под заботу.
Баллы лояльности обожают менять правила отношений без предупреждения.
Крипта... ну, скажем так, эмоционально доступна круглосуточно.

Шутка здесь только форма. Содержание, как всегда, серьёзнее.

За каждым таким red flag стоит вполне реальный сюжет: чьё это обязательство, где сидит риск, кто отвечает за устойчивость и в какой момент красивый интерфейс перестаёт быть деньгами, а начинает быть просто обещанием.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
  • 🔥 3
Post #1636 82
ЕС хотел сдержать стейблкоины. А получил их институционализацию

То, о чём мы писали ТУТ и ТУТ теперь перестало быть только нашим прогнозом.
Более ранние опасения о частном денежном слое (писали ТУТ) и разбор новости о том, что стейблкоины начинают претендовать на место в реальной платёжной инфраструктуре (писали ТУТ) получили официальное статистическое подтверждение.

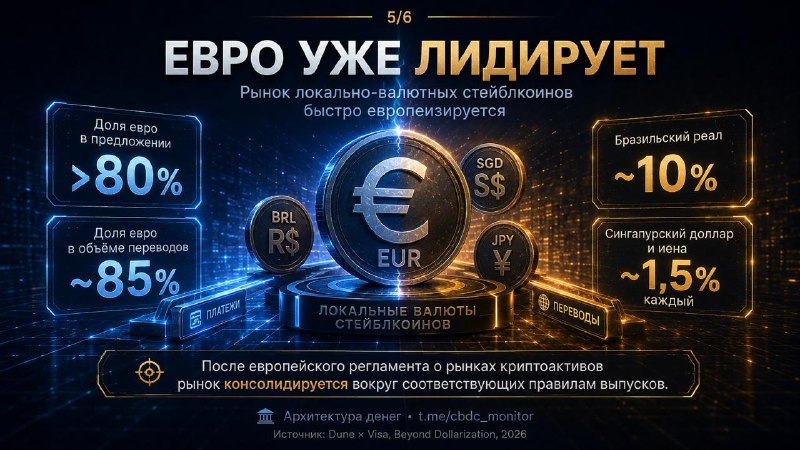
Вышел доклад Dune и Visa Beyond Dollarization: The rise of local currency stablecoins — и он почти дословно подтверждает эту линию. Стейблкоины всё меньше похожи на биржевой криптоактив и всё больше — на расчётный слой для платежей, ликвидности и казначейских операций.

По данным Dune и Visa, предложение недолларовых стейблкоинов без учёта EURT — еврового стейблкоина Tether — выросло примерно с 350 млн долларов США (USD, United States dollar) в январе 2023 года до 1,1 млрд долларов США к февралю 2026 года. Рост в 3 раза.

Количество адресов держателей — с 40 тыс. до 1,2 млн. Рост в 30 раз.

Месячный объём переводов — с 600 млн до 10 млрд долларов США. Рост в 16 раз.


Но главный сюжет не в размере рынка. Он пока мал.
Главный сюжет в функции.

Доклад показывает, что за пределами EURC — еврового стейблкоина Circle — около 80% активности приходится на простые переводы, похожие на платежи, расчёты, зарплатные и казначейские потоки. Не «доходность ради доходности». Не биржевая игра. Не только децентрализованные финансы (DeFi, decentralized finance). А рабочий денежный контур, который начинает жить поверх старых платёжных рельсов.

И вот тут подтверждаются опасения противников стейблкоинов в Европейском союзе (ЕС), о которых мы писали ТУТ и ТУТ.

Регламент ЕС о рынках криптоактивов — MiCA, Markets in Crypto-Assets Regulation — должен был ограничить хаос. Частично ограничил: евровый стейблкоин Tether EURT фактически выпал из европейской траектории после требований MiCA, что создало резкий разрыв в статистике евро-стейблкоинов.

Но одновременно регулирование дало коридор для «правильных» стейблкоинов — прежде всего EURC от Circle. В результате евро-стейблкоины уже дают более 80% предложения и около 85% объёма переводов среди отслеживаемых недолларовых стейблкоинов.

Парадокс ЕС в чистом виде.

Регулирование, задуманное как защита денежного суверенитета, может ускорить институционализацию частного расчётного слоя. Да, обеспеченного резервами, лицензированного, встроенного в комплаенс. Но всё равно частного.

Особенно важна роль Visa. Доклад не скрывает: локально-валютные стейблкоины становятся масштабируемыми не сами по себе, а через интеграцию с картами, выплатами, платёжными провайдерами и привычной инфраструктурой приёма платежей.

Пользователь может вообще не знать, что внизу прошёл стейблкоин. Для него — карта, кошелёк, QR-код, то есть матричный код быстрого отклика, или обычная выплата. Для инфраструктуры — программируемый расчётный актив.

Дискуссия слишком часто сводится к вопросу: «стейблкоины долларизируют мир или помогают уйти от доллара?» Доклад предлагает более тонкий ответ: локальные валютные стейблкоины действительно могут снижать зависимость от долларовых корреспондентских цепочек. Но они не возвращают расчётный слой государству автоматически.

Они могут просто перенести власть над ним в руки другого набора частных инфраструктурных операторов.

И вот это уже не криптоистория. Это новая архитектура денег.

#АрхДенег_Разбор
Читайте в MAX
😀Архитектура денег
Post #1632 266
Зачем нужен цифровой рубль, если уже есть карты и СБП?

Мы в статье о токенизации ETF писали вроде бы про фонды.

Но на самом деле — про более важную вещь: как привычные финансовые инструменты переезжают в цифровую инфраструктуру и начинают жить в связке со стейблкоинами, токенизированными облигациями, фондами денежного рынка, залогом и расчётами 24/7.

Другими словами, меняется не только форма актива.
Меняется денежная среда вокруг него.

И вот отсюда гораздо интереснее смотреть на цифровой рубль.

Часто его обсуждают так, будто цифровой рубль должен конкурировать с криптой.

Слабая рамка.
И, на наш взгляд, довольно удобная для тех, кто не хочет видеть главный сюжет.

ЦВЦБ в этой картине — не «ответ биткоину» и не попытка государства зайти на территорию стейблкоинов. Гораздо точнее другое:
Цифровая валюта центрального банка становится способом сохранить публичный денежный контур там, где частная цифровая инфраструктура начинает двигаться быстрее регуляторов, быстрее банков и иногда быстрее самих центральных банков.


Американский кейс мог бы войти в учебник по цифровым валютам центральных банков. Розничная ЦВЦБ политически блокируется (если Вы растерялись от термина – нужно срочно перейти в пост-разбор ТУТ), зато стейблкоины получают регулируемый коридор и начинают встраиваться в цифровой слой долларовой ликвидности: расчёты, токенизированные активы, обеспечение сделок, спрос на казначейские ценные бумаги.

Формально — инновация частного рынка.
Архитектурно — расширение долларового денежного периметра.

И вот здесь цифровой рубль перестаёт выглядеть как «ещё один способ платить телефоном».

Для платежей уже есть банковские приложения, СБП, карты, QR и привычная инфраструктура. Если объяснять цифровой рубль только через удобство оплаты, он почти неизбежно проигрывает в публичной дискуссии: человеку действительно трудно понять, зачем ему ещё один кошелёк.

Смысл глубже.

Цифровой рубль — попытка сохранить в цифровой среде прямую форму публичных денег: обязательство центрального банка, а не банка, финтеха, эмитента стейблкоина или иностранной платформы.

Внутри страны это вопрос доверенного расчётного слоя.
Во внешнем контуре — потенциально вопрос совместимости с другими публичными денежными инфраструктурами, если такие контуры когда-либо будут собраны не на уровне пресс-релизов, а на уровне реальных правил, лимитов, комплаенса и расчётной финальности.

Конечно, здесь не нужно впадать в технооптимизм. Цифровой рубль сам по себе не решает проблемы трансграничных расчётов, не отменяет санкционные ограничения, не создаёт мгновенно новую международную платёжную систему и не заменяет работу банков.

Но он фиксирует важный принцип: в цифровой денежной архитектуре у государства должен оставаться не только надзор, но и собственный денежный инструмент.

Иначе публичные деньги постепенно уходят в роль фона, а реальный расчётный слой занимают частные токены, платформы и инфраструктуры, правила которых пишутся не там, где находится пользователь.

Нас здесь беспокоит одна вещь: если страны не будут строить свои публичные цифровые контуры, они всё равно получат цифровые деньги.

Просто чужие — и с чужой архитектурой доступа.

Наши предыдущие попытки объяснить реальный смысл цифрового рубля можно посмотреть ТУТ и ТУТ

И не забываем про песню ТУТ 🎵

#ЦифровойРубль #CBDC #Stablecoins #Tokenisation #DigitalDollar #АрхитектураДенег
#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →