TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
735
Videos
2
Links
1.3K

Showing posts older than #1632 · Back to latest

Older Posts 11 shown
Post #1629 231
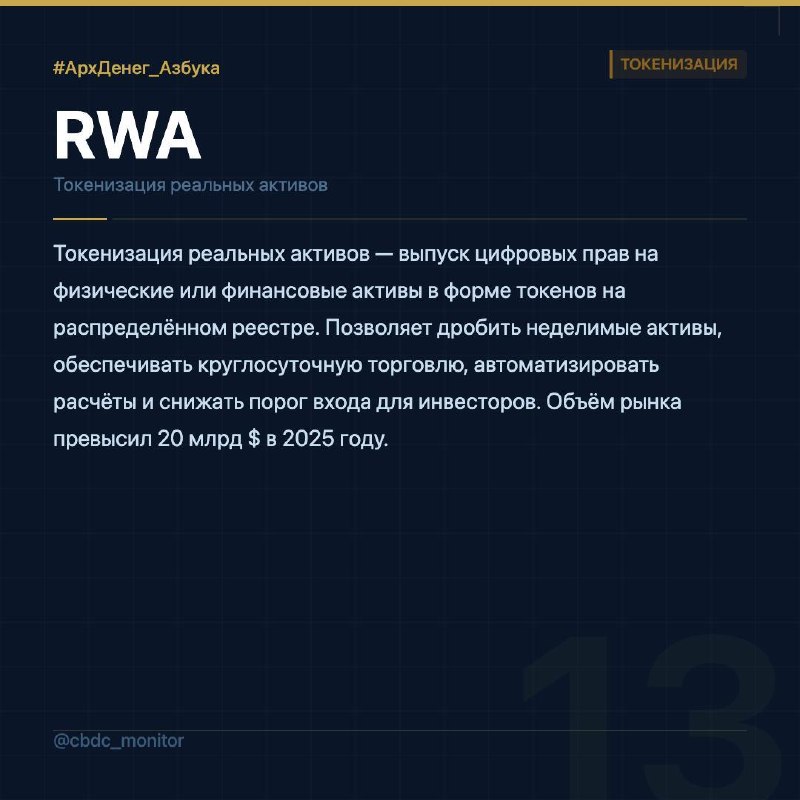
Раньше войти в офисную недвижимость или зарубежные гособлигации означало сотни тысяч рублей минимального входа, брокера и нотариуса.

Токенизация меняет это: актив делится на тысячи цифровых долей, доступных от 10 $, торгующихся круглосуточно. А когда цифровые валюты ЦБ встретятся с токенизацией — расчёты по этим сделкам станут мгновенными и копеечными.

#АрхДенег_Азбука
Читайте в MAX
😀Архитектура денег
Post #1626 222
Третьим материалом в рубрике #АрхДенег_ТеорияДенег уходим ещё глубже — к периоду, когда экономической теории в строгом смысле ещё не было, но ключевые вопросы о природе денег уже были поставлены.

Аристотель и затем схоласты рассматривали деньги не просто как предмет обращения. Их интересовало более фундаментальное: почему деньги вообще работают? Что делает их общепринятыми? Являются ли они вещью, мерой стоимости или результатом общественного соглашения?

Именно в этой ранней линии мысли появляется важная постановка вопроса, которая не исчезла и сегодня. Деньги — это одновременно материальный носитель, счётная мера и социально признанная форма обмена. У Аристотеля акцент делается на соизмеримости благ и необходимости общей меры для обмена. У схоластов эта линия дополняется правом, доверием, справедливой ценой и морально-правовыми границами денежного порядка.

Почему это важно сейчас? Потому что даже в мире фиатных денег, безналичных расчётов и ЦВЦБ мы по-прежнему обсуждаем те же основания: доверие, признание, правовой статус, устойчивость денежной формы и её роль в общественном порядке.

В серии карточек разбираем, как ранняя мысль о деньгах предвосхитила многие современные споры — от природы денежной меры до институциональной устойчивости денег.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀Архитектура денег
Post #1622 63
Мы написали эту статью не про ETF. Точнее — не только про ETF.

Вернемся к разбору нашей статьи ведь кто мы такие, чтобы в современном мире просить читать кого-то документ больше 2 страниц 🙃

На поверхности сюжет выглядит узко:
токенизация биржевых фондов, перенос привычного инвестиционного продукта в цифровую оболочку, новые форматы учёта и расчётов.


Но настоящий вопрос глубже:
что произойдёт, если привычные финансовые инструменты начнут жить сразу в двух контурах — классическом и токенизированном?


В нашей статье «Токенизация биржевых инвестиционных фондов и её влияние на мировую финансовую систему» мы как раз разбираем этот переход. Не как модную историю про блокчейн, а как изменение инфраструктуры глобального рынка капитала.

Ключевой тезис простой, но неудобный: токенизированный ETF — не новый класс актива. Это старая экономическая сущность в новой инфраструктуре. Меняется не то, «что» покупает инвестор. Меняется то, где учитывается право, как идут расчёты, чем обеспечиваются сделки и через какие каналы передаётся стресс.

И здесь стейблкоины оказываются не сбоку, а в самом центре конструкции.

Почему? Потому что токенизированные фонды, токенизированные казначейские ценные бумаги, фонды денежного рынка и стейблкоины начинают собираться в один слой цифровой долларовой ликвидности. В статье мы показываем, что в американской модели стейблкоины и токенизированные фонды фактически становятся институционализированным источником спроса на государственный долг США, а для внешнего мира — новым набором цифровых долларовых обязательств.

На первый взгляд, это про эффективность: расчёты быстрее, доступ шире, залог мобильнее, операции могут идти 24/7.

Да, но не только.

Чем плотнее связываются ETF, DeFi, стейблкоины, токенизированные казначейские бумаги и фондовые платформы, тем сложнее становится карта риска. Стресс может прийти уже не только с биржи или из банковской системы. Он может прийти из цифрового пула ликвидности, из сбоя кастодиана, из арбитражной цепочки, из массового выхода из стейблкоина — и дальше уйти в рынок госдолга.

Нас в этой статье интересовал именно этот архитектурный слой: как токенизация превращает обычные финансовые инструменты в узлы новой глобальной системы расчётов, залога и ликвидности.

Для стран вне долларового ядра вывод ещё жёстче. Если токенизированные долларовые активы становятся удобным стандартом для расчётов и обеспечения сделок, то цифровая долларизация может прийти не через банки и не через классические рынки капитала, а через кошельки, токены, фонды и платформы.

ЦВЦБ в этой картине — не конкурент «крипте». Они становятся одним из немногих способов для государств сохранить публичный денежный контур в мире, где частная долларовая инфраструктура движется быстрее регуляторных компромиссов.

И вот тут вопрос: кто будет задавать правила цифровой ликвидности — центральные банки, частные эмитенты или инфраструктуры, которые первыми займут расчётный слой?

#АрхДенег_Сообщество
#CBDC #Stablecoins #Tokenisation #ETF #DigitalDollar #RWA

Читайте нас в MAX
😀Архитектура денег
Post #1621 63
Спор о стейблкоинах входит в фазу геоэкономического конфликта. Не между «старым» и «новым». Между разными наборами правил для одних и тех же денег.

“If we want stablecoins to be part of the architecture of payments globally … they’re only going to work if we have international standards. Frankly, that, I think, is going to be a coming wrestle with the (U.S.) administration.”
Перевод: «Если мы хотим, чтобы стейблкоины стали частью глобальной платёжной архитектуры, они будут работать только при наличии международных стандартов. И, откровенно говоря, здесь, как мне кажется, впереди борьба с администрацией США».
Эндрю Бейли


Смысл сигнала предельно прямой: Бейли спорит уже не с самой технологией, а с иллюзией, что американский режим можно будет просто масштабировать на весь мир. Если долларовые стейблкоины пойдут в трансграничные расчёты без единых международных требований, одни юрисдикции будут зарабатывать на выпуске, а другие — разгребать последствия кризиса. Бейли отдельно предупреждает: часть американских стейблкоинов может оказаться трудно конвертируемой в стрессовый момент, и тогда в случае набега давление ляжет на страны с более жёсткими обязательствами по обмену.

#АрхДенег_Голоса
Читайте нас в MAX
😀 Архитектура денег
Post #1616 59
США выбрали цифровой доллар. Просто не тот, о котором спорили пять лет.

Не розничная ЦВЦБ ФРС.
А частные долларовые стейблкоины, обеспеченные деньгами, депозитами и краткосрочными казначейскими бумагами.

После GENIUS Act американская линия стала гораздо яснее: стейблкоины переводятся из серой зоны в регулируемый контур. Закон требует резервного обеспечения 1:1, допускает в резервы доллары, депозиты, краткосрочные казначейские ценные бумаги и близкие инструменты, а Белый дом прямо связывает эту конструкцию с поддержанием глобального статуса доллара. Не как техническую инновацию. Как денежно-геополитический инструмент.

Параллельно розничная ЦВЦБ получает политический стоп-сигнал. В январском указе Белого дома одновременно зафиксированы две вещи: поддержка долларовых стейблкоинов и запрет на установление, выпуск, обращение и использование ЦВЦБ в юрисдикции США. А Anti-CBDC Surveillance State Act в 2026 году снова продвинулся в Сенат. Аргумент привычный: приватность, свобода, недопущение «цифрового инструмента наблюдения».

Карта лагерей выглядит так.

1. Частный цифровой доллар. Белый дом, часть республиканцев, криптоиндустрия, платёжные и инфраструктурные игроки. Для них стейблкоин — не угроза доллару, а способ вынести доллар в новые платёжные сети без создания публичной цифровой валюты центрального банка.

2. Анти-CBDC коалиция. Здесь ЦВЦБ читается не как форма публичных денег, а как потенциальный инструмент государственного контроля. Проблема в том, что этот лагерь спорит с одной, максимально политизированной версией ЦВЦБ — и фактически закрывает пространство для обсуждения более тонких моделей публичных цифровых денег (противники цифрового рубля высказывают все те же аргументы).

3. Регуляторно-пруденциальный. ФРС формально не приняла решения о выпуске CBDC и продолжает описывать её как возможную цифровую обязанность центрального банка без кредитного и ликвидного риска. Но внутри самой ФРС тон неоднороден: Waller говорит о стейблкоинах как о новой форме частных денег, Barr предупреждает о регуляторном арбитраже и рисках для банковской системы, Miran уже называет стейблкоины потенциальным «многотриллионным слоном в комнате» для монетарной политики.


Американский спор подаётся как спор о свободе против государственного контроля. Но в архитектурном смысле США строят не «менее контролируемую» систему, а систему, где контроль смещается: от центрального банка — к эмитентам, кастодианам, блокчейн-инфраструктуре, санкционным механизмам и требованиям к резервам.

В нашей статье о токенизации ETF мы уже фиксировали этот сдвиг: стейблкоины и токенизированные фонды становятся частью «цифрового слоя» долларовой ликвидности, усиливают спрос на государственный долг США и могут закрепиться как базовый актив для расчётов, залога и управления ликвидностью.

Последствия для остального мира неприятно простые.

Если США не выпускают розничную ЦВЦБ, это не значит, что цифровой доллар исчезает из глобальной архитектуры. Наоборот: он приходит через частные стейблкоины, через токенизированные казначейские инструменты, через расчёты 24/7 и через платформы, где долларовая ликвидность становится стандартом по умолчанию. На начало мая 2026 года совокупная капитализация стейблкоинов превышала $323 млрд, а доминирование USDT составляло около 58,6%.

И вот тут мы бы поспорили с консенсусом.

Главный вопрос не в том, запустят ли США цифровой доллар ФРС. Главный вопрос — готовы ли другие юрисдикции к тому, что частный долларовый токен станет для них фактической расчётной инфраструктурой раньше, чем они успеют построить собственную.

#CBDC #Stablecoins #DigitalDollar #Tokenisation #DollarLiquidity

#АрхДенег_Разбор
Читайте нас в MAX
😀 Архитектура денег
Post #1615 253
Казначейство готовит госзакупки к расчетам в цифровых рублях

Федеральное казначейство приказом № 2н от 16 февраля 2026 года обновило правила системы казначейских платежей и прямо встроило в них операции с цифровым рублем. В документе закреплены особенности составления и исполнения распоряжений о переводе цифровых рублей, порядок их направления в Банк России, а также обновлен состав реквизитов платежных распоряжений. Изменения вступают в силу 17 мая.

Для кого это важно? Прежде всего для заказчиков по 44-ФЗ, казенных и бюджетных учреждений, финансовых органов, казначейских подразделений, операторов электронного документооборота и всех, кто работает на стыке бюджетного процесса и закупок. Причина простая: цифровой рубль (ЦР) перестает быть только темой пилота Банка России и начинает встраиваться в реальный контур казначейского сопровождения.

Как это касается закупок. В приказе отдельно прописано, что распоряжения о перечислении в электронной форме, сформированные в ЕИС, подписываются уполномоченными лицами по правилам 44-ФЗ и порядку регистрации в системе. Кроме того, Казначейство усиливает автоматизированную проверку распоряжений и полномочий подписантов через свои государственные информационные системы. Иными словами, закупочный контур заранее готовят к тому, чтобы операции в цифровых рублях проходили не вручную и не “поверх” действующих процедур, а внутри уже существующей регуляторной и технологической логики.

На практике для участников закупок это означает как минимум три вещи. Во-первых, появится новый слой формальных требований к платежным распоряжениям и подписям. Во-вторых, любые ошибки в полномочиях и маршрутизации документов будут проверяться жестче. И, в-третьих, сам цифровой рубль все заметнее подводят не к абстрактным разговорам о будущем, а к бюджетным деньгам, контрактам и исполнению обязательств.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1614 54
Что из ожиданий прошлого месяца сбылось?

1️⃣ Сбылось: главным вопросом стал не запуск отдельной ЦВЦБ, а сопряжение публичных и частных форм денег.

2️⃣ Сбылось: Европа действительно продолжила линию платёжного суверенитета через цифровой евро, Pontes, Appia и стандарты. CPMI/Банк Италии 5 мая прямо увязали цифровой евро, Pontes и Appia с логикой сохранения роли денег центрального банка в усложняющейся трансграничной инфраструктуре.

3️⃣ Частично сбылось: Канада, Великобритания и Австралия продолжают многоформенную линию, но без равномерного темпа. Канада в мае дала скорее теоретическую рамку: Банк Канады показал, что выбор между токенизированной и нетокенизированной ЦВЦБ зависит от качества частных денег, залоговой базы и структуры криптосектора. Великобритания за месяц двигалась больше через регулирование: PRA продолжает держать в фокусе условия выпуска токенизированных депозитов и стейблкоинов банками, а FCA 30 апреля продвинула правила по токенизации фондов. Подробнее ТУТ и ТУТ

4️⃣Не вполне сбылось: схема «спокойного сосуществования» публичных и частных цифровых денег оказалась слишком мягкой. Месяц показал не гармонию, а конкуренцию режимов: Гонконг лицензирует, США институционализируют, Бразилия ограничивает, ЕЦБ предупреждает, BIS охлаждает энтузиазм цифрами.

Ориентир на ближайший квартал выглядит так.

1️⃣ Европа будет не просто обсуждать цифровой евро, а превращать его в стандарт совместимости для частных платёжных решений.

2️⃣ Стейблкоины станут главным полем конфликта между инновацией в платежах и риском денежного вытеснения, особенно для стран вне долларового ядра.

3️⃣ Токенизированные депозиты будут всё активнее подаваться как «разумный компромисс» между скоростью блокчейн-инфраструктуры и сохранением банковской модели денег.

4️⃣ Главный вопрос лета будет звучать уже не технологически, а институционально: кто задаёт правила соединения новых денежных контуров — центральные банки, частные платёжные гиганты или юрисдикции, которые первыми научатся лицензировать без потери контроля?

Получается, чем больше появляется «совместимых» цифровых денег, тем важнее становится вопрос, кто именно пишет грамматику этой совместимости?

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #1613 43
Главный сюрприз месяца: прошлый прогноз сбылся — но не совсем там, где мы ждали.

Для тех, кто пропустил обзор прошлого месяца, он ТУТ.

По итогам периода с 10 апреля по 10 мая 2026 года видно: отдельные проекты ЦВЦБ всё меньше интересны сами по себе. В центре — стандарты, доступ, совместимость, расчётная ответственность и риск цифровой долларизации.

🧩 Первый сдвиг — европейский прогноз подтвердился почти буквально. 24 апреля ЕЦБ подписал соглашения с ECPC, nexo standards и Berlin Group, чтобы цифровой евро работал на существующих открытых европейских технических стандартах. ЕЦБ прямо связывает это с минимизацией издержек, расширением географии европейских платёжных решений и снижением зависимости от проприетарных стандартов международных карточных схем и глобальных кошельков. Перед нами уже не «приложение для цифрового евро». Перед нами борьба за слой принятия платежей.

🧩 Второй сдвиг — Европа начала собирать цифровой евро, токенизированные депозиты, стейблкоины и токенизированную инфраструктуру в один спор о денежном дизайне. 4 мая Пьеро Чиполлоне сформулировал логику ЕЦБ так: токенизация даст эффект только при системном изменении инфраструктуры, но центральный банк должен сохранить денежно-кредитную эффективность, финансовую стабильность и денежный суверенитет. В тот же день Кьяра Скотти в Банке Италии поставила вопрос ещё практичнее: стейблкоины, токенизированные депозиты и ЦВЦБ дают разные типы эффективности, но без масштаба, совместимости и интеграции с существующими системами выгоды легко превращаются во фрагментацию. Отсюда и идея токенизированной SEPA. Не вместо цифрового евро. Рядом с ним. Мы об этом писали ТУТ

🧩 Третий сдвиг — стейблкоины окончательно перестали быть «криптотемой». BIS 20 апреля зафиксировал следующую пропорцию:
Капитализация стейблкоинов — около $315 млрд, годовые объёмы транзакций выглядят огромными, около $35 трлн, но реальные платёжные потоки оцениваются примерно в $390 млрд, а около 98% стоимости приходится на долларовые стейблкоины.

Мы писали об этом ТУТ.
Лагард 8 мая перевела эту арифметику в язык денежной политики:
Рынок стейблкоинов вырос до более чем $300 млрд, почти полностью долларовый и сконцентрирован вокруг Tether и Circle. Для Европы копировать американскую модель — не стратегия, а риск цифровой долларизации.


🧩 Четвёртый сдвиг — частные цифровые деньги входят в официальные контуры, но не везде на одинаковых правах. Гонконг 10 апреля выдал первые лицензии эмитентам стейблкоинов — HSBC и Anchorpoint; HKMA сразу связывает будущие HKD-stablecoins с трансграничными платежами, локальными платежами и торговлей токенизированными активами.
В США Казначейство 1 апреля запустило нормотворческую работу по GENIUS Act, а Visa 29 апреля расширила stablecoin settlement pilot до девяти блокчейнов и заявила $7 млрд annualized run rate.
Но Бразилия 30 апреля пошла в другую сторону: Resolution BCB №561 ограничивает использование виртуальных активов в регулируемых eFX-расчётах между провайдером и зарубежной контрагентской стороной. Рынок говорит: «дайте скорость».
Регуляторы отвечают: «сначала покажите, где расчётная ответственность».

🧩 Пятый сдвиг — Азия всё меньше играет в абстрактные CBDC-пилоты. В Корее новый глава Банка Кореи Хён Сон Шин 21 апреля связал Project Hangang, ЦВЦБ, токенизированные депозиты, Project Agorá и интернационализацию воны в одну линию будущей денежной инфраструктуры. В Индии RBI 29 апреля описал CBDC and Asset Tokenisation Sandbox как среду для проверки совместимости, программируемости, новых бизнес-моделей, розничных, оптовых, трансграничных и токенизационных сценариев. Reuters 23 апреля показал бытовую сторону той же темы: цифровая рупия тестируется в социальных и бюджетных выплатах, где программируемость сразу попадает в спор между эффективностью и контролем. Не красивый пилот. Проверка границ допустимого программирования денег.

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #1612 35
«Законное платёжное средство»: станет ли ЦВЦБ обязательной к приёму — и почему тут никто не спешит

Разберем термины, о которых писали ТУТ

Самый нервный вопрос для торговли звучит не как «запустят ли ЦВЦБ», а как «нас заставят её принимать?». Потому что одно дело — новая опция в кассе. Другое — юридическая обязанность.

Представим обычную сцену. Небольшое кафе. Очередь. У кассира терминал, QR, иногда наличные. Заходит клиент и говорит: «плачу ЦВЦБ». Если у ЦВЦБ статус «обязаны принимать», отказ превращается не в «ой, не работает», а в нарушение прав потребителя. И штрафы — уже не теоретические.

Вот почему режим законного платежного средства — это не красивый ярлык, а рубильник скорости внедрения.

Если сделать приём ЦВЦБ обязательным, распространение действительно ускоряется: бизнесу проще «встроиться один раз», чем гадать, нужно ли. Потребителю проще доверять: раз обязаны принимать, значит это «как наличные», только в телефоне.

Но ровно здесь начинается список требований, который делает регуляторов очень осторожными.

Отказоустойчивость
Обязательным нельзя делать то, что падает чаще, чем привычные платежи. Если касса зависла, интернет пропал, приложение не открывается — ответственность всё равно на торговой точке. В отличие от «добровольного сервиса», где можно сказать: «выберите другой способ».

Совместимость с кассами и эквайрингом
Для обязательности нужно, чтобы ЦВЦБ работала на тех же привычках: терминал, QR, касса, возвраты. Иначе это фактически принуждение бизнеса к отдельной инфраструктуре — дорого и конфликтно.

Защита прав потребителя
Возвраты, спорные операции, ошибочные списания, частичные оплаты, ситуация «деньги ушли, чек не пробился».
Пока нет понятного режима ответственности: кто исправляет и в какие сроки — обязательность выглядит как перенос риска на торговлю.

Оффлайн и сбои связи
Наличные принимают даже при отключениях. ЦВЦБ в режиме «обязаны принимать»
неизбежно упирается в вопрос: что делать, если нет сети? Если нет офлайна — обязательность превращается в фикцию. Если есть офлайн — растут риски мошенничества и требования к защите устройства.

Поэтому во многих конструкциях сначала идут другим путём:
делают ЦВЦБ добровольной, но максимально совместимой и привычной. Дают ей «созреть» в инфраструктуре. И только потом обсуждают, нужна ли обязательность — и для кого именно.

Чаще всего компромисс выглядит так: обязательность не для всех, а для отдельных категорий (например, крупные торговые сети или критически важные сервисы), и то — после того, как система показала стабильность.

Вопрос к вам: что кажется честнее?
Сразу сделать ЦВЦБ обязательной «как наличные», чтобы ускорить внедрение — или сначала доказать, что она работает так же надёжно, и только потом обсуждать принуждение к приёму?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
Post #1611 48
Каждую неделю в #АрхДенег_Голоса мы фиксируем, кто и как говорит о цифровом евро.

После нескольких недель наблюдений стало ясно: тезисы повторяются. Меняются спикеры, площадки, формулировки, но карта интересов остаётся почти той же.

Поэтому здесь ставим точку в первом круге наблюдений и очерчиваем, какие лагеря фактически сложились вокруг цифрового евро.

Цифровой евро уже не спор «за» или «против».

Гораздо интереснее другое: каждый лагерь защищает не абстрактное будущее денег, а вполне конкретный кусок власти, дохода и контроля над платёжной инфраструктурой.

1️⃣Первый лагерь — ЕЦБ. Здесь цифровой евро подаётся как вопрос денежного суверенитета. Пьеро Чиполлоне формулирует почти без дипломатии: digital euro is “not merely a nice to have”, потому что зависимость Европы от неевропейских платёжных решений ставит её “at the mercy of decisions made elsewhere”.

2️⃣Второй лагерь — Совет ЕС и Еврокомиссия. Их язык более юридический: цифровой евро должен дополнять наличные и быть доступен гражданам и бизнесу “anytime and anywhere in the euro area”. Не революция против наличных, а попытка встроить публичные деньги в цифровой платёжный контур.

3️⃣Третий лагерь — парламентские скептики. Не обязательно против цифрового евро вообще. Скорее против такой онлайн-модели, где каждый платёж потенциально становится инфраструктурным следом. В материалах Европарламента офлайн-цифровой евро описан как “a tokenised version of cash” для “device-to-device payments”. Подробнее ТУТ

4️⃣Четвёртый лагерь — банки. Их тревога не философская, а балансовая: лимиты, стоимость внедрения, риск перетока депозитов. Немецкий банковский комитет пишет прямо: legally secure holding limit is “essential to ensuring financial stability”, чтобы депозиты не уходили из банковской системы в цифровой евро.

5️⃣Пятый лагерь — торговля. Ритейлу нужен не символ суверенитета, а понятная экономика приёма платежей. EuroCommerce предлагает “0,1% with a cap of 4 cents” для онлайн-цифрового евро и отсутствие комиссии для торговцев в офлайн-режиме.

6️⃣Шестой лагерь — потребители. BEUC по итогам опроса 10 000 потребителей в 10 странах еврозоны пишет, что цифровой евро должен быть “secure and reliable, easy to use, and free”. Без этого вся большая архитектурная дискуссия упрётся в простой вопрос: зачем людям ещё один способ платить?

Цифровой евро продают как проект суверенитета, но реальная битва идёт за три более приземлённых параметра — кто платит за инфраструктуру, кто видит данные и кто определяет пределы перетока ликвидности из банковской системы.

Именно там, а не в лозунгах о будущем денег, решится судьба цифрового евро.

#АрхДенег_Голоса
Читайте нас в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →