HSBC включил токенизированные депозиты в США. Тихий ход банков не про скорость, а про то, чьё это обязательство.
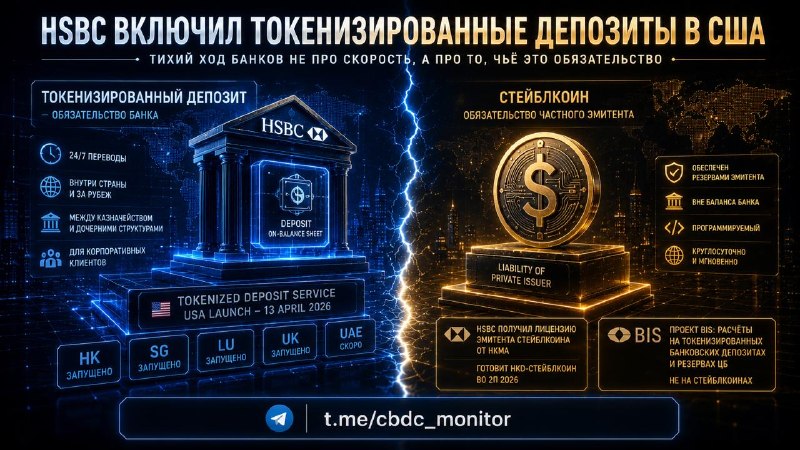
Факт из первых рук, со ссылкой на сам банк. 13 апреля HSBC пресс-релизом объявил о запуске Tokenized Deposit Service в США; сервис уже работал в Гонконге, Сингапуре, Люксембурге и Британии, ОАЭ на очереди. Суть продукта банк описывает прямо: традиционный депозит на блокчейн-рельсах, круглосуточные переводы для корпоративных клиентов, внутри страны и за рубеж, между казначейством и дочерними структурами.
Разберём по сути, потому что на экране токенизированный депозит и стейблкоин почти неразличимы. Оба двигаются мгновенно, круглосуточно, программируемо. Разница в том, на чьём балансе лежит ваше требование.
Стейблкоин это обязательство частного эмитента, обеспеченное его резервами. Токенизированный депозит остаётся обязательством банка: токен создаётся на балансе самого эмитента-банка и привязан к деньгам на счёте. По сути ваш обычный вклад, который научился ходить по блокчейн-рельсам. Писали об этом ТУТ.
И тут важно не упростить до «банки выбрали депозиты вместо стейблкоинов». Тот же HSBC получил лицензию эмитента стейблкоина от Валютного управления Гонконга и готовит HKD-стейблкоин во втором полугодии 2026. Банк не отвергает стейблкоины. Он растаскивает их по слоям и оставляет себе ключевой: деньги на банковском балансе.
И вот здесь начинается главное. Та же логика лежит в основе межбанковского проекта БМР (последние новости по проекту описывали ТУТ), где расчёт строят на токенизированных банковских депозитах и резервах центробанков, а не на стейблкоинах. Спор идёт не за скорость перевода, а за то, на чьём балансе будут жить цифровые деньги бизнеса.
Вопрос уже не в том, кто переводит быстрее. Вопрос в том, чьё обязательство вы держите, когда платите.
#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1742
48