TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2131 · Back to latest

Older Posts 20 shown
Post #2130 522
Дата публикации текста: 2022/06/01

​​🛡️ Группа Позитив (POSI) - обзор и актуальный взгляд

❗ Ранее делал обзор данной компании https://t.me/taurenin/536 , тогда торги были закрыты и капитализация составляла около 40 млрд рублей.

Сейчас компания стоит почти 54 млрд руб, но это ключевой бенефициар происходящего в РФ, поэтому актуализируем взгляд с учетом отчета компании за 1кв2022 г.

Выручка TTM: 7.5 млрд р
Прибыль TTM: 2 млрд р
FCF TTM: 1,3 млрд р
дивиденды TTM: 1.6%

👉 По данным компании, объем рынка кибербезопасности в России составляет 190–200 млрд рублей, из которых около 80 млрд рублей высвободились в результате приостановки деятельности иностранных компаний.

👉 По самым консервативным прогнозам рынок кибербезопасности в РФ будет расти на 12% г/г на протяжении следующих 5 лет, что предполагает его рост минимум до 250 млрд рублей уже к 2025 году.

✅ Если компания планирует в ближайшие несколько лет занять 30% российского рынка, то это предполагает рост выручки до 75 млрд рублей.

Конечно, я в столь колоссальный рост не совсем верю, но если за базу взять рост выручки до 13,5 млрд рублей в 2022м году (средний прогноз компании). И предположить, что с 2023 по 2025 годы компания будет расти по 40% г/г, т выручка уже составит около 37 млрд рублей за 2025й год. Это более чем реалистично, особенно на фоне того, что инфляция ИТ-услуг из-за дефицита кадров скорее всего будет существенной.

✅ При такой выручке FWD прибыль 2025 года уже может быть около 18,5 млрд рублей (при 50% чистой маржинальности). А это предполагает FWD P/E 2025 меньше 3 и дивиденды около 15-20% на акцию к текущей цене.

Основной плюс в том, что бизнес находится в растущем секторе, а достижению и поддержанию данных показателей практически ничего не угрожает.

+ у компании небольшие, но есть дивидендные выплаты, которые по итогам 2022 года уже могут вырасти до 40-50 рублей на акцию.

✅👆 Выше приведен достаточно консервативный прогноз, поэтому результаты могут быть существенно лучше в 2023-2025 годах. Это кстати полезно для понимания того, почему есть компании, которые торгуются с P/E 1, а есть те, которые торгуются с P/E 25-30, тоже самое и с дивидендами.

📊 В оптимистичном прогнозе, компания может реально занять 30% рынка, объем которого будет около 250 млрд рублей (к тому моменту). Это даст результаты в 2 раза лучше вышеописанных...

❌ Единственный негатив - это длительное время ожидания реализации стратегии компании.

Настораживают еще моменты, когда перед отчетом компания заявляет о росте продаж в 3 раза за 1кв2022. Но ни выручка ни скорректированная выручка не показали такого роста (фактически так и осталось не совсем понятно то, как считался показатель и что включал). Может такая же история быть и с прогнозами по занимаемой доли рынка. В каком выражении планируется занять 30% рынка в финансовом или покрыть 30% клиентов... Это могут быть очень разные вещи.

Вывод:
📈На мой взгляд бизнес компании крайне интересен в текущей ситуации. Торгуется он сейчас не очень дешево, но потенциал роста до 1200 рублей у акций компании есть (целевую цену поднял с 900 до 1200 после того, как появилась информация о рынке и финансах компании за 1кв2022)

Компания небольшая и я не покупал бы ее на большую долю портфеля.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ГруппаПозитив #POSI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/737
Post #2129 563
Дата публикации текста: 2022/06/01

📝 Инвестидея: EOG Resources

EOG Resources (EOG) – компания, занимающаяся разведкой, разработкой, добычей и сбытом сырой нефти, природного газа и СПГ. У EOG есть определенная политика возврата капитала, которая отличает ее от других нефтегазовых компаний. Суть ее заключается в возврате 60% свободного денежного потока.

Учитывая благоприятные перспективы на рынке энергоносителей, свободный денежный поток, равный примерно $10 млрд, при текущих ценах на WTI $110 за баррель означает, что акционеры получат около 8% годовой доходности относительно текущих цен на акции EOG Resources.

📌 Оценка компании
EOG прогнозирует $4,5 млрд капитальных вложений и $8 млрд свободного денежного потока при цене WTI по $95, а значит, денежный поток от операционной деятельности при такой цене на нефть составит $12,5 млрд. Вместе с этим известно, что при цене нефти $32 капитальные вложения в размере $4,5 млрд находятся в точке безубыточности.

Таким образом, при стоимости нефти WTI $110 за баррель денежные потоки могут составить $14,4 млрд, из которых около $4,5 млрд уйдет на капитальные вложения, а значит, свободного денежного потока останется около $10 млрд. Именно здесь и выходит, что 60% возвращенного капитала принесут каждому акционеру около 8% годовой доходности на данный момент.

📌 Итог
EOG привлекает своей простой стратегией возврата капитала. Невозможно предсказать цену на нефть, однако велика вероятность, что в ближайшее время цена не будет корректироваться в сторону уменьшения и останется в районе $110 за баррель, а это значит, получение около 8% дивидендами в течение следующих 12 месяцев. Мы считаем эту идею интересной для рассмотрения.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/1001
Post #2128 622
Дата публикации текста: 2022/05/31

​​#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Ростелеком. Компания занимает лидирующее положение на рынке услуг телекоммуникации и предоставления высокоскоростного доступа в интернет.

❗️Поскольку США исключили из санкций против России поставки телекоммуникационного и интернет-оборудования, ситуация у компании Ростелеком не такая сложная, как могла показаться на первый взгляд.

✅Плюсы компании:
1) Компания может стать одним из бенефициаров импортозамещения по предоставлению облачных услуг и сервисов.
2) Ростелеком в отличие от многих других на российском фондовом рынке заявила о выплате дивидендов.
3) Поддержка государства по снижению налоговой нагрузки и предоставлению кредитов на обновление инфраструктуры.
4) Ростелеком планирует выйти на рынок микроэлектроники, учредив с НПЦ Элвис совместное предприятие для производства мобильных процессоров Скиф. Это позволит производить компоненты, которые в дефиците на фоне санкций.

🔻Минусы:
1) Главный минус компании - отказ от публикации финансовой отчётности. Это делает невозможным определение положения компании и насколько сильно она пострадала от текущей ситуации.
2) Увеличение расходов на инфраструктуру.
3) Рост компании ограничен внутренним рынком.

Ростелеком - инфраструктурная компания для российской экономики. Может быть интересна для инвестиций на долгий срок, но в данный момент на фоне отсутствия отчётности инвестиции в нее достаточно рискованы.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ А у Вас есть в портфеле этот акции Ростелеком? Какие компании стоит еще разобрать?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1041
Post #2126 601
Дата публикации текста: 2022/05/31

📝 Инвестидея: Kaiser Aluminum

Kaiser Aluminum (KALU) – производитель полуфабрикатов из алюминия для отраслей промышленности, таких как автомобильная, аэрокосмическая, упаковка напитков и пищевых продуктов и др. Компания была основана в 1946 году, на текущий момент ее рыночная капитализация составляет около $1,5 млрд.

📌 Финансовые показатели
На протяжении долгого времени компания поддерживала стабильный уровень продаж, однако в 2020 году коронавирус вызвал их падение на 22,55%. В 2021 году продажи выросли на 123,6%. Выручка, достигшая в этот период $2,6 млрд, показала свой рост и за счет приобретения Alcoa Warrick, благодаря которой удалось еще больше диверсифицировать продуктовый портфель KALU.

Прогнозы выглядят не менее оптимистично. Аналитики считают, что в 2022 году продажи составят $3,7 млрд, а в 2023 – $4 млрд. Несмотря на такие прогнозы, по P/S KALU торгуется всего за 0,47х выручки. Таким образом, на каждый вложенный доллар компания принесет $2,12 выручки.

Несмотря на это, на котировки KALU давят два фактора: макроэкономические проблемы и более высокий, чем раньше, долг. После пандемии маржинальность компании значительно снизилась из-за затрат на перевозку и сырье, проблем с цепочкой поставок и нехватки рабочей силы. Валовая маржа снизилась до 5,84% по сравнению с 15% в предыдущие годы.

📌 Долг значительно вырос
В связи с покупкой Alcoa Warrick за $670 млн, компания столкнулась с увеличением расходов на обслуживание долга. На текущий момент они составляют около $50 млн, что ограничивает возможности дальнейшего развития. Однако наличные средства в размере $261 млн покрывают расходы на 5 лет вперед, так что риск не так высок. Более того, покупка нового бизнеса обеспечит новый денежный поток для компании.

📌 Дивиденды
За последние несколько лет коэффициент выплаты дивидендов не поднимался выше 41%, однако в 2021 году составил 121%, что может оттолкнуть инвесторов. Здесь на помощь приходит балансовый отчет, из которого выясняется, что средства от операционной деятельности не были вовремя конвертированы в наличные деньги, поэтому коэффициент оказался столь высоким. Таким образом, денежные средства от операционной деятельности в 2022 и 2023 году будут сильно выше. В настоящий момент годовая доходность составляет чуть более 3%, что является максимумом, если не считать кризисов 2008 и 2020 годов.

📌 Вывод
Цена акций Kaiser Aluminum скорректировалась на 30% из-за текущих встречных ветров, связанных с макроэкономикой и долгом, несмотря на сильный рост выручки, что открывает возможности для дивидендного инвестора. Приобретение Alcoa Warrick увеличивает диверсификацию и денежные потоки компании, прибыль до сих пор остается положительной, а низкий коэффициент выплат и годовая доходность выше 3% несут в себе интересную идею для покупки на долгий срок.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/999
Post #2125 617
Дата публикации текста: 2022/05/31

​​⚒️ Распадская (RASP) - актуальный обзор компании и оценка перспектив

▫️ Капитализация: 229 млрд ₽
▫️ Выручка 2021: 154 млрд ₽
▫️ Прибыль 2021: 19 млрд ₽
▫️ EBITDA 2021: 97,6 млрд ₽
▫️ Fwd P/E 2022: 2,5
▫️ P/B: 2,1
▫️ Прогнозные дивиденды 2022: 35%

👉 98% выручки компании генерируют продажи коксующегося угля. Ключевым акционером компании является EVRAZ plc с долей больше 93%.

👉География распределения выручки в 2021:
▫️ Россия: ₽ 88 млрд (57%)
▫️ Азиатско-тихоокеанский регион: ₽ 48,7 млрд (32%)
▫️ Европа: ₽ 17 млрд (11%)

👉 Дивидендная политика: выплаты не менее 100% от FCF, если Чистый долг/EBITDA < 1. И, не менее 50% от FCF, если Чистый долг/EBITDA > 1.

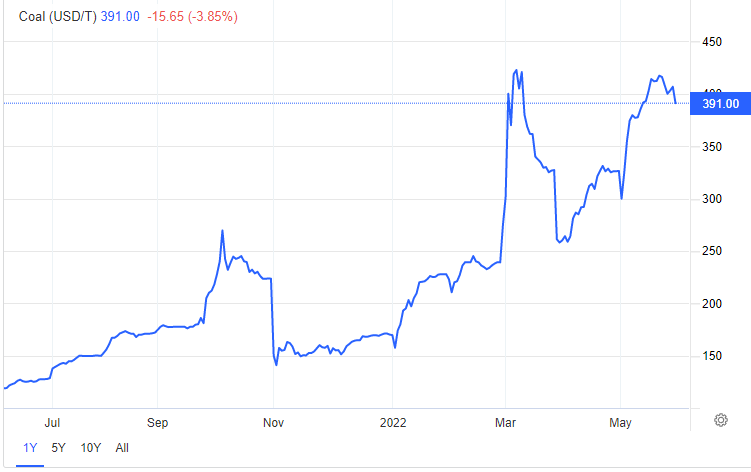
✅ За 2021г объем добычи угля Распадской увеличился на 13% г/г, а средняя цена реализации выросла на 202% г/г. В 1 квартале 2022г. можно сделать предположение о том, что цены на уголь Распадской продолжили рост так как на международных товарных биржах рост цен на уголь в среднем составил 140% с начала года. 

❗ Однако, рост цен реализации может оказаться хуже ожиданий из-за дисконта на российское сырье.

✅ Отмена пошлины на импорт угля в Китае положительно скажется на результатах компании за 2022г. В связи с повышенным спросом на уголь в этом регионе, Распадская вероятно будет наращивать экспорт по этому направлению, что частично поможет компенсировать потерю Европейского рынка.

❌ Компании придется перераспределять поставки угля по Европейскому направлению (11% от выручки) после запрета на импорт российского угля в ЕС. Как и с другими энергоресурсами покупатели из Индии и Китая согласны взять дополнительные объёмы, но только на условиях предоставления значительной скидки к рыночной цене. Так, по неподтверждённым сообщениям, покупатели из Индии берут российский уголь по ценам на 30-40% ниже рыночных. 

❌ В Китае увеличивается добыча угля на местных шахтах, что приводит к увеличению предложения на местном рынке и падению цен в ближайшей перспективе. 

❌ На отечественном рынке, по итогам 2022г. спрос на уголь значительно сократится в связи с промышленной рецессией, усилением конкуренции после перераспределения поставок и падением спроса со стороны металлургов. Это уже начинает отражаться на отпускных ценах: так, с пиковых значений начала марта цена за тонну угля опустилась с 3050р до 2310р.

❌ Основной акционер компании, Evraz пришлось отказаться от планов выделения активов Распадской в связи с отсутствием технической возможности этой операции после санкций ЕС и Великобритании.

❌ Укрепления рубля негативно влияет на рост выручки компании так как почти половина угля уходит на экспорт. Падение курса USD/RUB на 15% по отношению к среднему курсу 2021г. приведет к потери 7,5% потенциальной выручки и еще большей потере маржинальности.

Вывод
В настоящее время, даже не смотря на все риски, акции компании являются привлекательными в краткосрочной перспективе. В текущем году компания, скорее всего, покажет рекордную прибыль (около 85-90 млрд ₽) и при условии соблюдения установленной дивидендной политики может показать вплоть до 35% дивидендной доходности на акцию.

Однако риск отмены дивидендов достаточно высокий, так как финальные дивиденды за 2021г выплачиваться не будут. Скорее всего это было сделано из-за основного акционера Evraz plc (юрисдикция: Великобритания). В случае смены юрисдикции Evraz на российскую, выплата дивидендов Распадской станет высоковероятной и это будет позитивным триггером для роста акций. 📈 Учитывая все риски, справедливая цена за акцию составляет 400р.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Распадская #RASP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/735
Post #2124 690
Дата публикации текста: 2022/05/30

​​💥 7 дешевых акций роста для покупки (GARP)

🔖 Что такое GARP акции? Growth at a reasonable price - т.е. акции роста по доступной цене.
Акции GARP сочетают в себе рост и инвестирование в стоимость, объединяя лучшее и снижая риски инвестиций в рост.

👉🏻 В прошлом посте писал про ON Semiconductor
Сегодня поговорим про..

🌟 Micron Technology $MU

Micron - один из ведущих производителей микросхем памяти DRAM и NAND. Эти чипы можно найти почти во всех видах электронных устройств, включая смартфоны, ПК, консоли, автомобили и центры обработки данных.

📉 Акции MU снизились на 26% в 2022 году, что соответствует показателям сектора с начала года. Эта слабость вызвана опасениями замедления спроса на продукцию на фоне ужесточения денежно-кредитной политики и растущих рисков рецессии. Хотя, безусловно, есть признаки замедления спроса среди потребителей, свидетельств замедления со стороны предприятий и бизнеса пока нет.

И для Micron роста спроса со стороны корпораций, более чем достаточно, чтобы компенсировать слабость со стороны потребителей. Компания прогнозирует, что общий спрос на DRAM будет расти темпами 15-20%, а спрос на NAND будет расти почти на 30% в год до 2025 года. Отчасти это связано со взрывным ростом спроса на продукцию для центров обработки данных и автомобильного сегмента.

☁️ Такие технологии, как искусственный интеллект (AI), машинное обучение и облачные вычисления, требуют огромных объемов памяти. В результате, в прошлом квартале выручка MU по центрам обработки данных выросла на 60% по сравнению с прошлым годом.

Несмотря на то, что Micron уже является лидером на рынке автомобильной памяти, этот сегмент по-прежнему предлагает значительный потенциал роста для Micron. Автомобили все больше становятся электронными, и многим из них требуется память. Самая большая возможность возникает при рассмотрении вопроса об автономном вождении. Много данных будет постоянно приниматься, обрабатываться, храниться и передаваться с автомобилей на спутники и обратно. Сначала это будет храниться в системе памяти автомобиля, а затем в облаке, причем оба этапа требуют чипов, которые производит Micron.

⚖️ Обычно такой сильный потенциал роста сопровождаются высокой стоимостью акций. Это не относится к MU, что делает его одной из лучших акций GARP для покупки. У Micron форвардный P/E всего 7,6. Кроме того, компания имеет маржу прибыли выше среднего уровня в 29%, которая должна сохраняться, учитывая снижение себестоимости продукции в расчете на единицу продукции при увеличении производства и высоком спросе.

🎯 По мнению аналитиков, с горизонтом в 12 мес, акция должна стоить 110$, текущая цена 73$. Это апсайд в 50%. Из 36 аналитиков, покрывающих бумагу, 26 дают рейтинг Strong Buy, еще 6 за покупку и ни один не рекомендует продавать акции.

⚠️ Но есть и риски. Полупроводниковый бизнес известен своей цикличностью и высокой конкуренцией. Особенно в сегменте памяти. Также в ближайшие пару лет планируется открыть множество площадок по производству полупроводников (Samsung, Intel $INTC , TSMC $TSM и т. д.). Это может привести к снижению цен, в результате чего в краткосрочной перспективе пострадают рост выручки и прибыль Micron.

⚠️ Также недавно появились новости о том, что США рассматривают вопрос о запрете ввоза в Китай полупроводникового оборудования. Если запрет вступит в силу, торговая напряженность между США и Китаем может обостриться. Это окажет негативное влияние на весь сектор и на Micron.

🚩Micron - отличная компания. Учитывая растущий спрос на полупроводники и лидирующие на рынке технологии Micron, а также достаточно низкую стоимость акций, я ожидаю роста стоимости в долгосрочной перспективе. Цикличность полупроводникового бизнеса и сбои в цепочке поставок могут создавать проблемы, но у компании есть достаточный денежный поток и положение на рынке, чтобы справиться с этим. Мой таргет по Micron - выше 100$, имею акции в портфеле, думаю о...окончание текста по ссылке->

Источник: t.me/InvestDim/1994
Post #2123 751
Дата публикации текста: 2022/05/30

#HYDR ​​#отчет

🚿 Группа РусГидро публикует финансовые результаты по МСФО за 1 квартал 2022 года

⛲️ РусГидро - 1 из крупнейших в России и мире энергетическая компания. Занимает 2 место среди гидрогенерирующих компаний мира после канадской Hydro-Quebec. Владелец большинства гидроэлектростанций страны. Объединяет более 90 объектов возобновляемой энергетики в России и за рубежом, установленная мощность гидроэлектростанций составляет 39 ГВт, доля на рынке электроэнергии России - около 15%.

❓Компания зарегистрирована в Красноярске, штаб-квартира находится в Москве. Основана в 2004 году. Ключевая фигура: Карпухин Николай Игоревич (генеральный директор). Число сотрудников 66 018 человек. Дочерние компании: Дальневосточная энергетическая компания и РАО Энергетические системы Востока. Аудитор: ЗАО «ПрайсвотерхаусКуперс Аудит».

📍Капитализация составляет 350 млрд. руб. Посмотрим на отчет. На торгах акции растут на +0,46% в моменте. 📈 Акции торгуются под тикером HYDR. Текущая цена акции 0,8006 руб. 💰

❗️Ключевые результаты за 1 квартал 2022 года:

• 129,6 млрд. руб. - общая выручка Группы (+4,7%) 📈
• 35,6 млрд. руб. – EBITDA (+1,9%) 📈
• 27,4% – рентабельность по EBITDA (+ 0,8 п.п. к 2021 г.) 📈
• 19,8 млрд. руб. – чистая прибыль Группы 💵
• 22,6 млрд. руб. - скорректированная на неденежные статьи чистая прибыль (+15,9%) 📈

💡Итог: положительная динамика финансовых показателей Группы РусГидро обусловлена увеличением продаж электроэнергии, полезного отпуска теплоэнергии на Дальнем Востоке, динамикой цен на оптовом рынке электроэнергии и мощности.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1212
Post #2122 867
Дата публикации текста: 2022/05/30

​​⚡ ОГК-2 (OGKB) - обзор компании | есть ли причины для роста?

👉Совсем недавно мы смотрели на годовые результаты и прогнозировали высокие дивиденды компании: https://t.me/taurenin/622 Теперь взглянем на отчетность 1кв2022 года: 

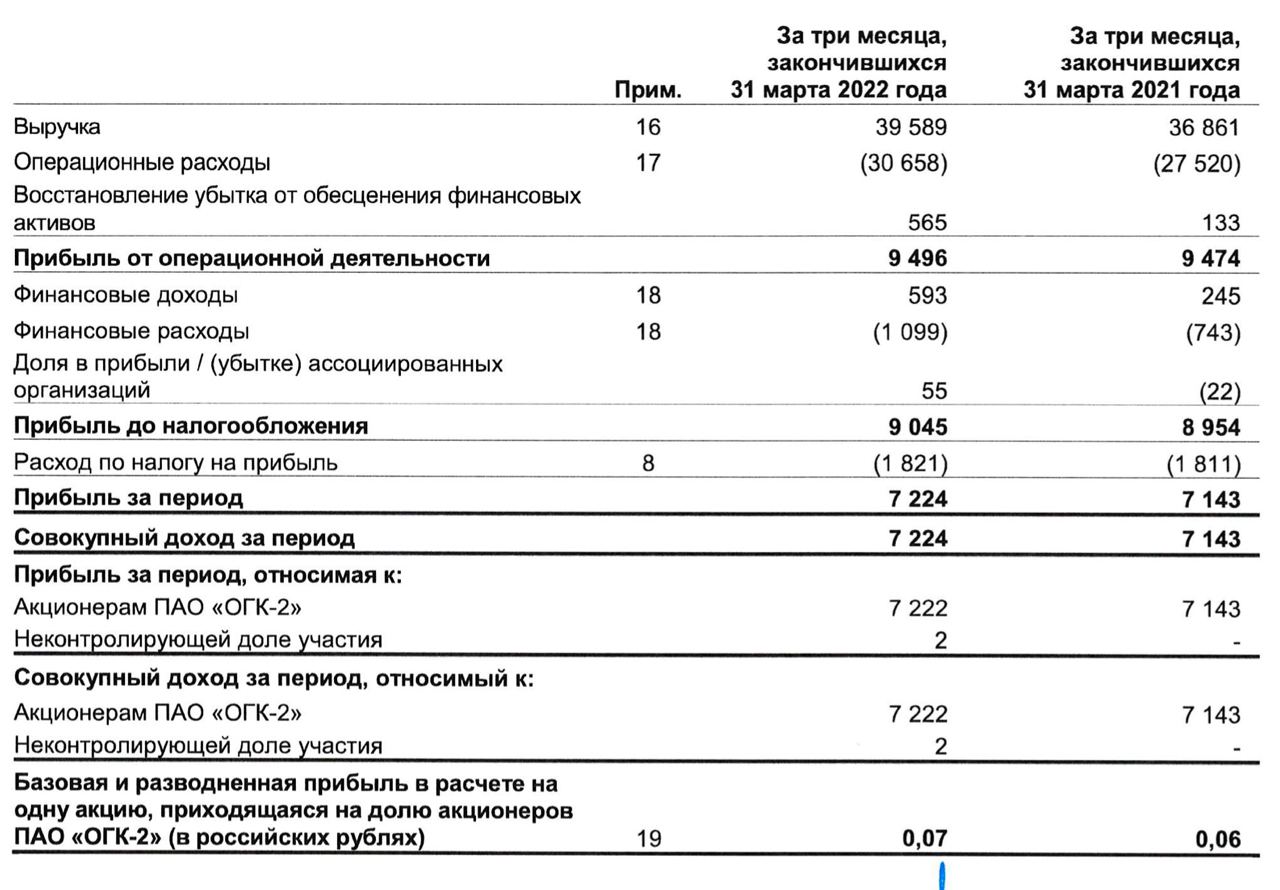
▫️Капитализация: 69,2 млрд
▫️Выручка: 39,6 млрд (+7,4%)
▫️EBITDA: 9,05 млрд (+1%)
▫️Чистая прибыль: 7,2 млрд (+1%)
▫️P/E TTM: 15
▫️fwd дивиденд 2021: 16%
▫️fwd дивиденд 2022: 8%

✅Компания показала не очень большой, но стабильный рост по итогам первого квартал год к году. Выручка выросла на 7,4%, составив 36,6 млрд рублей. Чистая прибыль увеличилась сразу на 11%, до 7,2 млрд. 

❌По итогам первого квартала несколько снизилась маржинальность. Так, маржа EBITDA упала с 35% до 32%, а чистая маржа с 19% до 18%. ROE снизилось с 8% до 3%, а ROA с 5,4 до 2,1%. 

❌Падение маржи можно объяснить ростом стоимости комплектующих и топлива (в первую очередь угля, на который приходится около 1/3 потребляемых ресурсов).

✅У компании заметно снизился чистый долг, с 43 млрд в 2021 году, до 36,5 млрд в 2022. Net debt/EBITDA TTM = 0,9 - хороший показатель.

👉Почему так растут котировки?

⚪️Компания, вместе с ТГК-1 и Мосэнерго, входит в Газпромэнергохолдинг, являющийся дочкой Газпрома. На прошлой неделе Газпром объявил о рекордных дивидендах, что заставило участников рынка поверить в возможность получения подобных выплат и от дочерних производств.

👉Какие дивиденды стоит ожидать?

⚪️Как и писали в апреле, компания платит 50% чистой прибыли (но при расчете дивидендной базы надо учитывать обесценения основных средств на дополнительные 16,3 млрд рублей), что должно составлять около 16% дивидендной доходности к текущим ценовым уровням. Как и прогнозировалось здесь: https://t.me/taurenin/622 (% дивдоходности изменился только из-за роста котировок акций). Это высокий показатель, при ставке ЦБ РФ в 11%. 

⚪️Важно понимать, что в дивидендной политике компании нет упоминания доли, которая должна идти на выплаты.

👉Что будет, если будут платить 50% по РСБУ?

⚪️В таком случае компания направит на выплаты свыше 10,6 млрд рублей и доходность превысит 15%. Учитывая принятое ранее решение Газпрома, вполне возможно, что в отношении «дочки» примут соответствующее решение. 

Вывод: 
Отчет компании в целом лучше ожиданий, хотя в нем видно реализацию некоторых рисков, о которых писал, когда смотрел годовую отчетность. Фактически, текущий рост связан с ожиданием высоких дивидендов.

❗ Из-за хорошего отчета за 1кв2022 справедливую оценку можно немного поднять. 0,45 р - адекватная цена для акций компании ввиду более скромной форвардной прибыли а 2022м году и наличия альтернативы в виде Газпрома с такой же доходностью.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ОГК2 #OGKB

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/732
Post #2121 840
Дата публикации текста: 2022/05/29

​​🛍️ OZON (OZON) - краткий обзор и важные моменты отчета за 1кв2022

Капитализация: 164 млрд р

GMV 1кв2022: 177,5 млрд р (+139% г/г)
Выручка 1кв2022: 63,6 млрд р (+90% г/г)

Валовая прибыль 1кв2022: 30,7 млрд р (+165% г/г)
скор. убыток по EBITDA 1кв2022: -8,9 млрд р (+84% г/г)
опер. убыток 1кв2022: -15,7 млрд р (+114% г/г)
чистый убыток 1кв2022: -19,1 млрд р (+183% г/г)

Выручка по сегментам👇
Продажа товаров: 39,3 млрд р (+61% г/г)
Комиссии маркетплейса: 18,8 млрд р (+169% г/г) Реклама: 3,6 млрд р (168% г/г)
Услуги доставки: 1,5 млрд р (+216%)
Прочее: 355 млн р (+64%)

✅ Отчет оказался лучше ожиданий, темпы роста выручки компании существенно ускорились. В 1кв2021 года рост выручки относительно 1кв2020 составлял 67% г/г. Компания стала более эффективно наращивать продажи.

✅ Доля маркетплейса в GMV выросла до 70,4% (против 58,4% в 1кв2021), что говорит о близком завершении перестройки бизнеса под работу с продавцами.

✅ По скорректированной EBITDA убытки начали расти медленнее, чем выручка - это знак того, из этой точки может начать уменьшаться % отрицательной маржинальности и финансовое положение компании начнет постепенно становиться более предсказуемым.

С точки зрения логики и роста бизнеса - покупать нужно было бы где-то здесь.

❌ Отрицательный FCF составил колоссальные 46,9 млрд рублей лишь за квартал. Средства активно направляются на покупку оборудования и складов, но это не отменяет дыры в бюджете, которую нечем перекрыть👇

❌Собственного капитала осталось 14,3 млрд рублей, это говорит о том, что скоро (через 1-2-3 квартала) компании придется привлекать дополнительные средства для развития бизнеса.

Так как перспективы выхода бизнеса в прибыль долгосрочные. В лучшем случае, мы прибыль увидим через пару лет, если компания продолжит расти такими же темпами.

❌ Занимать средства теперь дороже и сложнее, а вот вариант допэмиссии с высокой долей вероятности будет реализован, что сильно может размыть доли текущих акционеров.

Чтобы пополнить запасы ликвидности на пару лет нужно размыть доли акционеров на 30-50% (при текущих ценах). А это будет удар по котировкам.

Вывод:
Бизнес компании интересный, но имеет ряд проблем на стадии расширения. ОЗОН, учитывая темпы роста, выйдет в прибыль еще нескоро (скорее всего где-то в 2025м году), а учитывая финансовые показатели того же Wildberries, рассчитывать на высокую маржинальность данного бизнеса не стоит.

📊 Текущая оценка компании вполне адекватная, но покупать нужно однозначно с хорошим запасом прочности, а это дисконт 30%-50% от текущих значений, который позволит компенсировать риски возможной допэмиссии.

Не является индивидуальной инвестиционной рекомендацией

#OZON #ОЗОН #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/731
Post #2120 711
Дата публикации текста: 2022/05/29

🍏❓ЯВЛЯЕТСЯ ЛИ APPLE ОТЛИЧНОЙ ДИВИДЕНДНОЙ АКЦИЕЙ ДЛЯ ПОКУПКИ? - Паркев Татевосян

💸Apple
$AAPL — одна из самых известных компаний в мире. Но одной из характеристик, о которых он меньше всего известен, является выплата дивидендов. Компания является относительно новым участником списка акций, выплачивающих дивиденды, и ей еще далеко до статуса дивидендного короля . Технологический гигант возобновил выплату дивидендов в 2012 году после 17-летней паузы.

💰Тем не менее, Apple может стать отличной дивидендной акцией для инвесторов, купивших ее сегодня. Давайте посмотрим на ее способность выплачивать дивиденды и рассмотрим ее оценку, чтобы определить ее достоинства как дивидендных акций.

📈Доходных инвесторов может воодушевить ускорение выплаты дивидендов Apple. С 2012 по 2021 год компания увеличила дивиденд на акцию с 0,10 до 0,85 доллара. Это означает, что за это время акционеры увидели, что их дивиденды выросли более чем в восемь раз. За тот же период прибыль на акцию выросла с 1,58 до 5,61 доллара. Прибыль имеет решающее значение для поддержания выплаты дивидендов. В связи с этим качественный рост прибыли Apple является хорошим признаком перспектив увеличения дивидендов.

📱Его доходы поддерживаются постоянными инновациями в продуктах, таких как iPhone, Apple Watch, AirPods и iPad. Дополнением к этому является надежный и расширяющийся сегмент услуг, который принес 20% выручки в последнем квартале, закончившемся 26 марта. Рост сегмента услуг имеет решающее значение, поскольку он принес валовую прибыль в размере 72,6% по сравнению с валовой прибылью. 36,4% на свою продукцию.

🤔Хотя текущая дивидендная доходность Apple составляет скромные 0,65%, у нее есть много возможностей для роста, если учесть коэффициент выплаты дивидендов компании. Это процент от прибыли, выплачиваемый в виде дивидендов. Совсем недавно коэффициент выплаты дивидендов Apple составлял 14,5%, поэтому компания могла устойчиво увеличивать выплаты дивидендов, даже если прибыль оставалась неизменной, или поддерживать текущие дивиденды, даже если прибыль уменьшалась. Чем ниже процент, тем больше возможностей для маневра у компании при выплате дивидендов.

✔️Сравнение отношения цены к прибыли (P/E) и отношения цены к свободному денежному потоку (P/FCF) Apple с их историческими уровнями показывает, что они оцениваются немного выше среднего по этим отношениям за последние пять лет. Другими словами, за последние пять лет были времена, когда Apple была дороже, и времена, когда она была дешевле.

📌Еще один способ измерения стоимости — сравнение с конкурентом. Используя те же показатели, Apple продает со скидкой по сравнению с одним из своих конкурентов, Microsoft $MSFT. Соответственно, доходные инвесторы, которые покупают акции Apple сегодня, вероятно, скажут себе спасибо через 10 лет . Чтобы более прямо ответить на вопрос в заголовке, да, Apple — отличная дивидендная акция для покупки.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/148509
Post #2119 690
Дата публикации текста: 2022/05/29

​⚒ Linde ($LIN) - обзор европейского газового гиганта

▫️Капитализация: $ 158 b
▫️Выручка TTM: $ 31,7 b
▫️EBITDA ТТМ: $ 10,7 b
▫️Прибыль TTM: $ 4 b
▫️Net debt/EBITDA: 1,1
▫️fwd P/E 2022: 26
▫️P/B: 85

👉 Linde
plc - корпорация, работающая в сфере промышленных газов и инженерии.

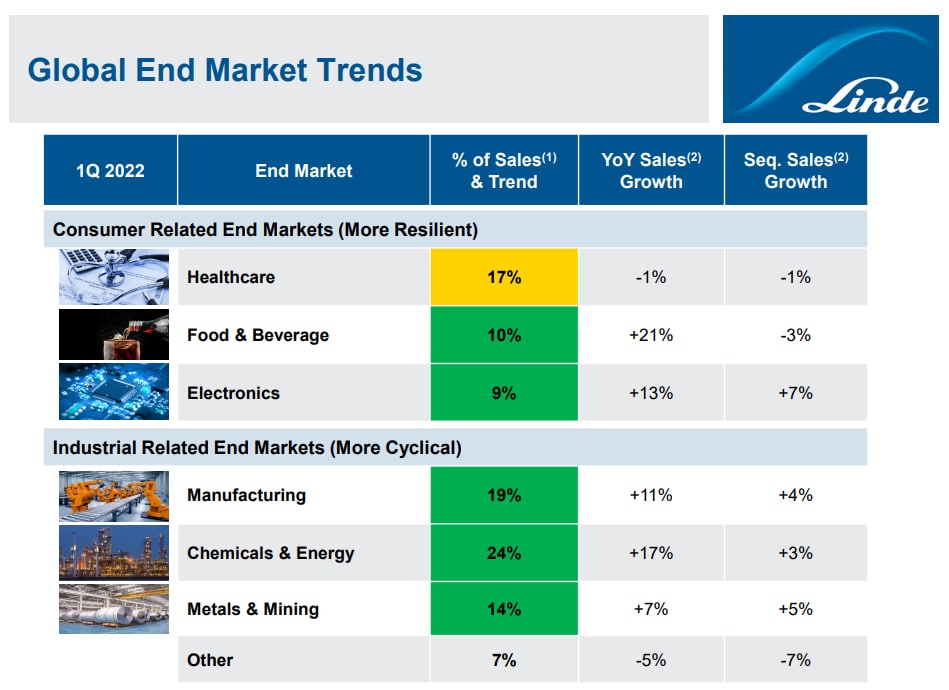
👉 Выручка по сегментам и динамика г/г в Q1:

Нецикличные сегменты 36%
- Здравоохранение 17% (-1% г/г)
- Еда и напитки 10% (+21% г/г)
- Электроника 9% (+13% г/г)

Цикличные сегменты 64%:
Промышленность 19% (+11% г/г)
Химия и энергетика 24% (+17% г/г)
Металлы и добыча 14% (+7% г/г)
Другое 7% (-5% г/г)

✅ Linde является второй крупнейшей компанией из сектора Materials в мире. На рынке промышленных газов, Linde занимает 28% и ее доля рынка постепенно увеличивается. Сам рынок промышленных газов достаточно консолидирован (5 крупнейшим игрокам принадлежит более 65% всего рынка) и недоступен для новых конкурентов.

✅ Компания является бенефициаром всех аспектов энергетического перехода в ЕС. Сейчас в Европе обсуждается выделение средств в размере 270 млрд долларов на поддержку энергетического сектора из которых часть средств будет направлена на развитие СПГ инфраструктуры и основная часть средств на зеленую энергетику. Linde обладает уникальными технологиями по строительству СПГ терминалов и конечно наверняка получит часть государственных контрактов как крупнейший представитель сектора. Кроме того, у компании уже есть готовые разработки в области водородной энергетике и улавливанию выбросов CO2.

В среднесрочной перспективе это обеспечит повышенный спрос на инженерные услуги компании и может привезти к росту этого сегмента до 30% от общей выручки компании (с текущих 20%).

✅ Компания наращивает маржинальность и получает выгоду от сокращения издержек после недавних сделок M&A. На ближайшие 2-3г менеджмент планирует за счет оптимизации бизнеса и повышения энергоэффективности довести операционную маржу до 30%.

✅
$LIN обладает устойчивой моделью бизнеса не смотря на то, что 2/3 выручки приходится на цикличные рынки. Это объясняется тем, что большая часть контрактов компании долгосрочные и предполагают оплату даже если клиент не воспользовался услугами Linde. В 2020г на фоне остановки производства и коллапса в энергетическом секторе, Linde потеряла всего 3,5% выручки и даже смогла нарастить операционную маржинальность.

✅
Компания имеет доступ к очень дешевым кредитам за счет своего высокого инвестиционного рейтинга A от S&P и доступа к европейскому долговому рынку. Пятилетние облигации компании занимались под 0%, а облигации на 12 лет всего под 0,38%. Такой дешевый долг, в сочетании с низким показателем Net-debt/EBITDA в 1,1 позволяет компании свободно наращивать долг для нужд бизнеса и акционеров.

❌ Хоть компания и не зависит от большинства текущих кризисных явлений, бизнес все равно испытывает негативные последствия. Во-первых, рост доллара приводит к потере до 3% потенциальной выручки за Q1. Во-вторых, рост цен на электроэнергию по всему миру также негативно сказывается на расходах компании так как электричество составляет основную часть затрат. При окончательном запрете на импорт энергоносителей из РФ существует риск временной приостановки некоторых производственных мощностей.

❌ По мультипликаторам компания всегда была оценена достаточно дорого и даже сейчас прогнозный P/E на 2022 составляет 26.

Вывод
Linde - это надежный бизнес у которого открываются новые перспективы роста. В среднесрочной перспективе компания сможет наращивать EPS по 10-12% в год, а бизнес компании вряд ли будет стагнировать на горизонте до 10 лет. Но заплатить за бизнес такого качества придётся дорого. Даже с премией за качество бизнеса, акции Linde сейчас немного переоценены. Справедливая цена за акцию - 270$.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Linde #LIN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/729
Post #2118 601
Дата публикации текста: 2022/05/28

🤔❓ГДЕ НАЙТИ ЛУЧШУЮ ПРИБЫЛЬ В ТЕХНОЛОГИЧЕСКОМ СЕКТОРЕ - CNBC

📍Часть 1/2

🔻Акции технологических компаний в последние месяцы резко упали до многолетних минимумов, поскольку инвесторы ищут стабильную и надежную прибыль. Технологический индекс Nasdaq Composite упал на 25,2% ниже своих максимумов, а начало года у индекса было худшим за всю историю наблюдений. Поскольку акции технологических компаний упали, инвесторы считают, что в отдельных областях есть определенные ценности, в то время как другие части отрасли какое-то время останутся несостоятельными.

〽️Многие компании с мегакапитализацией, такие как Alphabet $GOOG и Amazon $AMZN, в этом году упали на 20-30% и более. Предупреждение о прибыли Snap $SNAP подорвало ее акции и снизило их стоимость более чем на 40% во вторник, что привело к падению акций технологических компаний. Только за один трехдневный период в мае технологические гиганты потеряли более 1 триллиона долларов, поскольку аппетит инвесторов к акциям роста иссяк в пользу того, что считается более безопасными частями рынка.

💲Большая часть волатильности на рынках связана с неопределенностью, связанной с повышением ставок Федеральной резервной системой и ростом инфляции. Кроме того, несмотря на то, что многие акции торгуются на минимуме, не каждое активно продающееся имя является выгодной сделкой. Дальнейшие убытки могут быть впереди, тем более что многие компании продолжают сжигать большие суммы наличных денег из-за роста затрат.

🗣«Пока ФРС не закончит повышать ставки, вы понятия не имеете, где находится дно, а оценки по-прежнему невероятно высоки», — сказал Дэн Найлс из Satori Fund. «Любой, кто думает, что акции дешевы, потому что они упали всего на 50% или 75% от своих максимумов, это нелепый способ измерения, потому что, если вы посмотрите на рынок в целом, на котором торгуются все эти акции, он все еще невероятно дорогой. ”

💸Недавние прогнозы доходов от таких компаний , как Nvidia , Snap и других, показывают более слабый рост в будущем.
На этой неделе Snap пережил худший торговый день после предупреждения о том, что прогноз, который он дал всего несколько недель назад, может не оправдаться.

😰По словам управляющего партнера Loup Ventures Джина Мюнстера, быстрое ухудшение перспектив Snap является тревожным сигналом для потребительских расходов и укрепляет его настороженную позицию в отношении технологий в целом. У Мюнстера около половины его активов в наличных деньгах, потому что он ожидает, что впереди еще больше проблем на рынке.

🏪Мюнстер наблюдает за корзиной товаров — от нефти и природного газа до пиломатериалов, овса и апельсинового сока — в поисках признаков того, что удушающая хватка инфляции ослабевает. Это «действительно, по сути, суть того, что влияет на потребителей», — сказал он. Мюнстер ожидает, что инвесторы вернутся к акциям технологических компаний в конце этого года.

✔️Многие акции этого сектора также торгуются с большими дисконтами на основе форвардной цены к прибыли, что значительно ниже их средних исторических оценок за последние пять лет.
Некоторые также торгуются ниже своего P/E в начале 2022 года.

👉Alphabet, например, имеет форвардный P/E 18,6 по сравнению со средним значением 25,6 за последние пять лет. Между тем, Meta Platforms $FB (запрещенная в РФ соцсеть) торгуется с форвардной прибылью всего в 15,4 раза по сравнению со средним пятилетним показателем в 23,4. В начале года его форвардный P/E составлял 23,6. Возможно, одним из самых ярких примеров является Nvidia с прогнозным P/E 32,2 по сравнению с 57,8 в начале года и 39,8 в среднем за последние пять лет.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/148431
Post #2117 680
Дата публикации текста: 2022/05/27

​#OZON #отчет

❗️Ozon Holdings PLC (NASDAQ и MOEX: «OZON»), ведущая российская платформа электронной коммерции, объявляет свои финансовые результаты за 1 квартал, закончившийся 31 марта 2022 г.

🎁 OZON (Ozon Holdings PLC) - первый и старейший в России интернет-магазин и 1 из лидеров рынка. OZON торгует более 80 млн. товарных наименований, до 1,6 млн. товаров и привлекает 1,5 млн. активных пользователей в день. По данным исследовательского агентства Data Insight, Ozon 2 по обороту онлайн-магазин России.

🏬 Ozon имеет собственную инфраструктуру выполнения, которая позволяет доставить заказ на следующий день до 40% населения России. Компания располагает собственной курьерской службой доставки и имеет сеть из более чем 5000 пунктов выдачи по всей России.

🔴 Более 20 лет магазин остаётся убыточным, т.е. не приносит прибыль. Операционные расходы покрываются за счёт денег инвесторов. В 2019 году Ozon занял пятую позицию в рейтинге журнала Forbes «20 самых дорогих компаний Рунета-2019». В 2020 году занял 3 место в списке самых дорогих компаний российского сегмента сети Интернет по версии Forbes.

🗒 Основание компании 1998 год. Основатели: Александр Егоров и Дмитрий Рудаков. Ключевые фигуры: Александр Шульгин - генеральный директор, 2017 - н.в.; Даниил Федоров - финансовый директор Ozon. Число сотрудников более 45 000 человек. Расположение: Кипр (Место регистрации основного юр. лица); Россия, Москва (Штаб-квартира).

💰Капитализация компании 157,7 млрд. руб. Акции компании торгуются на Американской, NASDAQ, (торги пока на паузе) и Московской биржах под тикером OZON. Вчера акции выросли на Московской бирже на +2,24%. Цена 1 акции 959 руб.

👀 Посмотрим на результаты работы компании. Основные операционные и финансовые результаты за 1 квартал 2022 г.:

• Количество заказов продемонстрировало существенный рост на 173% в годовом исчислении до 93,0 млн. по сравнению с 34,1 млн. заказов в первом квартале 2021 года за счет расширения клиентской базы и повышения вовлеченности пользователей. 📈

• GMV (общий объем оборота товаров, вкл. услуги) достиг 177,5 млрд. руб. в 1 квартале 2022 года, увеличившись на 139% в годовом исчислении по сравнению с 74,2 млрд. руб. в 1 квартале 2021 года, чему способствовал сильный рост заказов. 🔥

• Количество активных покупателей выросло на 79% в годовом исчислении до 28,7 млн. человек ​​по состоянию на 31 марта 2022 г. по сравнению с 16,0 млн. человек по состоянию на 31 марта 2021 г. 📈

• Общая выручка продемонстрировала рост на 90% по сравнению с аналогичным периодом прошлого года до 63,6 млрд. руб. в 1 квартале 2022 г. по сравнению с 33,4 млрд. руб. в 1 кв. 2021 г.🚀

• Скорректированная EBITDA была отрицательной и составила -8,9 млрд. руб. Это означает заметное улучшение скорректированной EBITDA в процентах от GMV. 💵

• Чистые денежные средства, использованные в операционной деятельности, составили 29 767 млн. ​​руб. в 1 квартале 2022 г. по сравнению с чистыми денежными средствами, использованными в операционной деятельности, в размере 12 118 млн. руб. в 1 кв. 2021 г. 💥

• Свободный денежный поток был отрицательным в размере -46 919 млн. руб. в 1 кв. 2022 г. по сравнению с отрицательным значением -14 753 млн руб. в 1 кв. 2021 г. 📉

❗️Вывод: компания продолжает бурно развиваться, выручка демонстрирует близкий к трехзначным темпам рост. Растут заказы и активные покупатели. Из отрицательных факторов - Ozon предупредил о риске наступления дефолта по облигациям к 14 июня.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1207
Post #2116 615
Дата публикации текста: 2022/05/27

📝 Инвестидея: Magellan Midstream Partners

Magellan Midstream Partners (MMP) – компания, которая занимается транспортировкой, хранением и распределением нефтепродуктов и сырой нефти в США. В свете того, что многие компании из энергетического сектора пострадали больше остальных, нам стало интересно взглянуть на одну из них.

📌 Фундаментальные показатели
Выручка MMP выросла почти на 50% за последние 10 лет за счет увеличения объемов и ввода в эксплуатацию новых объектов. Консенсус-прогноз аналитиков: рост продаж на 6% в год. Прибыль на акцию выросла гораздо сильнее – почти в 2 раза за аналогичный период.

В течение 20 лет компания увеличивает дивиденды в среднем на 4% в год. Текущая годовая доходность составляет 8,65% при коэффициенте выплат 97% на основе EPS. Но более точно использовать коэффициент на основе дисконтирования денежных потоков, который равняется 81%, что выглядит более комфортно. Кроме того, за последние 2 года компания выкупила почти 6,5% акций.

📌 Оценка
По мультипликатору P/E компания оценена на уровне 11.9х – это средняя оценка за последний год. За последние 20 лет средний показатель был около 17х, однако за этот промежуток средний годовой рост составил около 11%. MMP оценена чуть ниже среднего по сектору, но скидка выглядит оправдано. Компания демонстрирует устойчивый рост продаж, EPS и денежного потока, который использует для выплаты дивидендов и байбеков.

➖ Риски
Изменение настроений относительно нефти может замедлить рост Magellan в долгосрочной перспективе. По всему миру развивается тренд на «зеленую» энергетику, к которому планирует присоединиться и MMP, от чего пострадает ее основной сегмент выручки. Внедрение электромобилей, хотя и не такое быстрое, как в Европе, является еще одним заметным риском.

📌 Вывод
Magellan – интересный бизнес для покупки. На протяжении долгого времени MMP увеличивает дивиденды, оценка выглядит справедливой, однако стоит учитывать риски. Да, на данный момент распространение электромобилей в США происходит гораздо более медленными темпами, чем в других регионах, что играет на руку компании, но ситуация может измениться в любой момент. Magellan не будет расти быстро, но дивидендная доходность нивелирует низкие темпы роста.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/995
Post #2115 649
Дата публикации текста: 2022/05/27

⚗️Нижнекамскнефтехим (NKNC, NKNCP) - обзор компании в условиях новой реальности

👉Отчет компании по РСБУ за 2021 год:

▫️Капитализация: 144 млрд
▫️Выручка: 255 млрд (+72% г/г)
▫️Чистая прибыль: 42 млрд (х10)
▫️P/E TTM: 3,5
▫️fwd дивиденд 2022: 5%

👉Выручка компании:
▫️РФ - 57%
▫️ЕС - 19%
▫️Азия - 12%
▫️СНГ - 6%
▫️Прочее - 6%

👉Сегментация бизнеса за 2021:
▫️ 36% выручки - синтетические каучуки 
▫️ 35% выручки - пластики 
▫️ 28% выручки - гликолей, полиэфиры, поверхностноактивные вещества и мономеры 
▫️ 1% выручки - прочие работы и услуги

✅В 2021м году компанией произведено 2,7 млн тонн товарной продукции. Индекс промышленного производства составил 110,8%. Компания показывает качественный рост.

✅ Цены на продукцию компании на внутреннем рынке остаются высокими, что скорее всего приведет к финансовым результатам не хуже, чем в 2021м году. Доля недружественных стран в экспорте умеренная.

❌Компания до сих порт не отчиталась за 2021й год, а до этого по МСФО отчитывалась раз в полугодие.

❌Ни Сибур, ни НКНХ не включены в санкционные списки, однако риск потери Европейского рынка остается, а то как минимум потери на логистике и дисконт на продукцию.

👉У компании около 90 млрд рублей долга в евро (по отчету за 1П2021). Если текущий курс рубля сохранится, то произойдёт существенная переоценка долговых обязательств. Однако, это дает больше неопределенности так как валюты волатильные, а возможность исполнения обязательств - тоже под вопросом.

❌В марте НКНХ передал долгосрочные договоры поставки Сибуру по агентскому договору. Чистая рентабельность компании (при прочих равных) уменьшится из-за вознаграждений агента.

❌В 2020 году компания приступила к активной фазе строительства нового олефинового комплекса, мощностью 600 тыс. тонн этилена в год. Комплектующие закупались в ЕС (сейчас их импорт усложнен), а именно на них и брался евро-долг. Сам долг теперь недоступен для дальнейшей выборки. Возможно, что проект уйдет в заморозку и стратегия компании будет пересмотрена. 

❌Компания «Нижнекамскнефтехим» 11 апреля отчиталась об уплате штрафа в 1,29 млрд рублей от ФАС, за то, что она навязывала невыгодные условия, устанавливала различные цены на один и тот же товар и т.д.

❌На днях совет директоров утвердил дивиденды за 2п2021 года. В итоге инвесторы получат 0,744 руб на одну акцию (оба вида акций), против 9,5 рубле за 1П2021.

Вывод:
Хороший бизнес, теперь основная проблема которого - рост долговой нагрузки в 2020м году, погашение долга - новый приоритет компании. Высоких дивидендов теперь несколько лет вряд ли стоит ждать, а цикл высоких цен на продукцию компании не вечный.

Для обычки и префов адекватная цена - 80 рублей за акцию, но префы дешевле имеют небольшой потенциал роста.

Не является индивидуальной инвестиционной рекомендацией

#обзор #НКНХ #NKNC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/725
Post #2114 635
Дата публикации текста: 2022/05/26

​​💥 7 дешевых акций роста для покупки (GARP)

🔖 Что такое GARP акции? Growth at a reasonable price - т.е. акции роста по доступной цене.
Акции GARP сочетают в себе рост и инвестирование в стоимость, объединяя лучшее и снижая риски инвестиций в рост.
Рассмотрим несколько таких бумаг в подборке.

🌟 ON Semiconductor ( $ON )

Компания разрабатывает и производит интеллектуальные датчики и технологии питания для своих клиентов в автомобильной, телекоммуникационной, аэрокосмической и медицинской отраслях.

Основная причина, по которой ON должна быть в центре внимания инвесторов, ищущих акции GARP, заключается в том, что она имеет доступ к индустрии электромобилей (EV) . ON Semiconductor поставляет различные продукты для электромобилей, в том числе силовые модули на основе карбида кремния для ускорения, инверторы, LiDAR (технология дистанционного зондирования), зарядные устройства, кузовную электронику и трансмиссию.

📈 В настоящее время компания ожидает, что доходы от автомобильной промышленности будут расти на 17% в год в течение следующих трех лет. По данным Credit Suisse, этот рост должен сохраниться в течение десятилетия, поскольку к 2028 году продажи электромобилей превзойдут продажи автомобилей с бензиновым двигателем.

💪🏻 Другие основные сегменты компании также преуспевают благодаря хорошему спросу на рынках: 5G, облачные вычисления, производство электроэнергии и автоматизация производства.

📝 В первом квартале 2022 года ON сообщила о росте выручки на 31% по сравнению с аналогичным периодом прошлого года, а скорректированная прибыль на акцию (EPS) увеличилась более чем в три раза по сравнению с первым кварталом 2021 года. Выручка составляет 8 миллиардов долларов, что соответствует годовому росту на 65,7% и 18,7% соответственно.

Несмотря на такую сильную динамику прибыли, цена акций осталась такой же, как и шесть месяцев назад. Это привело к очень благоприятной оценке ON Semiconductor. Его форвардное отношение цены к прибыли в настоящее время составляет 11,5, что значительно меньше, чем P/E S&P 500, равное 16,7.

⚖️ Такое сочетание стоимости и роста делает ON идеальной акцией GARP. Исторически форвардный P/E акций колебался между 20 и 30, но эта возможность, вероятно, связана с более широкой слабостью акций технологических и полупроводниковых компаний. Тем не менее, результаты ON и хорошие перспективы для конечных рынков его клиентов означают, что компания будет продолжать обеспечивать рост выше среднего в течение многих лет.

🎯 По мнению аналитиков, с горизонтом в 12 мес, акция должна стоить выше 72$, текущая цена 58$. Это апсайд в 24%. ON Semiconductor имеет общий рейтинг B в рейтинговой системе POWR, что означает покупку. Акции с рейтингом B показали среднюю годовую доходность в 21,0% с 1999 года, что выгодно отличается от среднегодового прироста S&P 500 в 8%.

🚩Я думаю, что компания продолжит извлекать выгоду из высокого спроса на автомобильном рынке и ожидаю, что компания превзойдет консенсус-прогноз по выручке и прибыли на акцию, что приведет к росту акций. Перспективы рынка и S&P в целом меня не очень радуют. Но вот акции ON уже выглядят достаточно интересно для осторожных покупок. В моем портфеле акций ON пока нет.

👉🏻 Другие акции ждите в следующих постах

#подборки #ON

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/1990
Post #2113 589
Дата публикации текста: 2022/05/26

​#NVIDIA #отчет

❗️NVIDIA Corporation (NVDA) - отчет за 1 квартал 2023 финансового года.

🎮 NVIDIA - американская компания по производству графических процессоров. Видеокарты организации широко используются в игровой индустрии, визуализации, вычислениях и даже в беспилотных автомобилях. Компания основана в 1993 году американским предпринимателем Дженсеном Хуангом и его друзьями.

🏬 Штаб-квартира компании находится в США: Санта-Клара, штат Калифорния. Число сотрудников более 22 473 человек. В 2016-2017 гг. компания показала невероятные темпы роста за счет продаж видеокарт для майнинга криптовалюты. Ключевая фигура: Дженсен Хуанг (президент и генеральный директор NVIDIA). Дочерние компании: Nvidia Advanced, Rendering Center, Mellanox Technologies, Cumulus Networks.

💬 Комментарий Дженсена Хуанга, президента и генерального директора NVIDIA:

«Мы добились рекордных результатов в подразделениях центров обработки данных и игр на фоне сложной макросреды. Эффективность глубокого обучения для автоматизации искусственного интеллекта (ИИ) побуждает компании из разных отраслей использовать NVIDIA для вычислений с использованием ИИ. Центр обработки данных стал нашей крупнейшей платформой, даже несмотря на то, что игровой сегмент достиг рекордов в этом квартале".

«Мы готовимся к самой большой волне новых продуктов в нашей истории с новыми процессорами GPU, CPU, DPU во втором полугодии. Наши новые чипы и системы значительно улучшат ИИ, графику, беспилотные автомобили и робототехнику, а также те отрасли, на которые влияют эти технологии».

📍Капитализация составляет 425,06 млрд. долл. Посмотрим на отчет. На постмаркете после закрытия торгов акции обвалились на -6,82% 📉 Акции торгуются на американской бирже NASDAQ под тикером NVDA. Акции являются компонентом следующих индексов: Nasdaq-100, S&P 100, S&P 500. Текущая цена акции 158,17 долл.

• Выручка - 8,29 млрд. долл. (+46% г./г., +8,4% кв./кв.), что выше прогнозов аналитиков - 8,12 млрд. долл. Выручка выросла не во всех сегментах, а спрос остается на высоком уровне💰
• Чистая прибыль: 1,6 млрд. 💵
• Скорректированный EPS составил 1,36 долл. (+49% г./г.), что превосходит оценки Уолл-стрит в 1,3 долл. 💥
• Выручка от рынка видеоигр составила 3,62 млрд. долл. (+31% г./г.), а в дата центрах - 3,75 млрд. долл. (+83% г./г.). 138 млн. долл. выручки принес автомобильный сегмент, однако это на 10% меньше, чем за аналогичный период прошлого года. Доходы сегмента дата-центров второй раз за всю историю обогнали игровой. 📈
• Компания дала сдержанный прогноз на 2 квартал на фоне нарушения цепочек поставок, ковид-ограничений в Китае и сокращения бизнеса в России. Это и послужило основной причиной падения акций. 📉

❗️ВЫВОД❗️
Более высокие результаты и темпы роста направления дата-центров, при одновременном уходе игрового направления на второй план. Компания делает ставку на расширение в сегменте, где сохраняется огромный спрос, и изымает выгоду из этого. Долгосрочная перспектива для акций NVIDIA остается умеренно позитивной. Основным среднесрочным риском является инфляция и ограничения в Китае. В этом году ожидаются новые продукты компании, которые усилят ее позиции на рынке. 32 из 42 рекомендации аналитиков на покупку, 7 - держать и лишь 1 на продажу. Таргеты варьируются в диапазоне 160-400 долл., а средний - 306,7 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1203
Post #2112 574
Дата публикации текста: 2022/05/26

​⚒ Teradyne (TER) - обзор производителя оборудования для полупроводников и роботов

▫️Капитализация: $ 15,9 b
▫️Выручка TTM: $ 3,7 b
▫️EBITDA ТТМ: $ 1,3 b
▫️Прибыль TTM: $ 0,9 b
▫️Net debt/EBITDA: -0,8
▫️fwd P/E 2022: 19
▫️P/B: 6,5

👉 Teradyne
Inc. - проектировщик и производитель оборудования для тестирования полупроводников.

👉 Динамика сегментов выручки в Q1:
- Тестирование полупроводников: $ 482 млн. (-9% г/г)
- Системные тесты: $ 119 млн. (-11% г/г)
- Беспроводное тестирование: $ 52 млн. (+26% г/г)
- Автоматизация промышленности: $ 103 (+29% г/г)

✅ Рынок тестирования представляет собой 8,5% от всего рынка оборудования для полупроводников и представлен всего 3 компаниями: Teradyne, Advantest и Cohu. Из всех представителей сектора, только Teradyne обладает линейкой продуктов, которая покрывает все конечные рынки полупроводников. Это обеспечивает компании лидирующую позицию и позволяет удерживать 32% рынка.

✅ В среднесрочной перспективе компания получит выгоду от локализации полупроводникового производства в США. Уже было заявлено о следующих проектах: Samsung ($SSNLF): Завод стоимостью 17 миллиардов долларов в Техасе, Texas Instruments ($TXN): Объект стоимостью 30 миллиардов долларов в Техасе, Intel ($INTC): Предприятие стоимостью 20 миллиардов долларов в Огайо, Taiwan Semiconductor ($TSM): Завод стоимостью 12 миллиардов долларов в Аризоне. В скором времени этот список продолжит расширяться на фоне дополнительных стимулов со стороны Правительства США.

✅ Менеджмент компании планирует в будущем отходить от классической цикличной модели полупроводникового бизнеса в сторону оказания дополнительных услуг по тестированию. Это обеспечит более плавный рост выручки и снизит зависимость компании от экономических циклов. Уже сейчас оказания услуг занимает 18% выручки, а к 2024г. компания планирует увеличить этот показатель до 25%.

✅
У Teradyne кроме полупроводникового бизнеса есть уникальный, высокотехнологичный бизнес по автоматизации производства. Компания проектирует и производит коллаборационные роботизированные руки, автоматизированные промышленные системы и других роботов. Сейчас этот сегмент составляет всего 14,5% выручки и приносит убытки, но темп роста г/г составляет более 30% и уже к 2024г. этот сегмент будет составлять до 25% выручки всей компании. Однако на прибыльность это направление выйдет еще не скоро.

✅ У компании отрицательный чистый долг с денежной позицией в 1 млрд $. Кроме того, компании, в отличии от большинства других представителей сектора, не требуется расширять производство. Capex составляет всего 4% от выручки при средних по отрасли в 14%. Это позволяет компании направлять большую часть своего денежного потока на дивиденды, байбек и сделки M&A. С 2015г. по настоящее время компания расходовала свой свободный денежный поток в следующих пропорциях: 11% на дивиденды, 16% на сделки M&A и 73% на байбек.

❌ У компании высокая концентрация клиентов, самым крупным из которых является Тайваньский TSMC ($TSM) с долей в 12% от выручки за 2021г. Для роста бизнеса Teradyne необходимо чтобы её клиенты продолжали расширять производство, а в случае конфликта на Тайване потенциальный эффект на бизнеса $TER будет колоссальным. Кроме того, даже если риск открытого конфликта с Китаем и не реализуется, менеджмент TSMC может отложить программу расширения своего производства на фоне геополитики, что также негативно отразится на Teradyne.

Вывод
В настоящее время, Teradyne торгуется чуть ниже своих исторических оценок на фоне опасения развития конфликта на Тайване и разовых факторов повлиявших на выручку за первый квартал (проблемы с логистикой, локдаун в Китае и смещение планов по переходу на производство 3мм процессоров на TSMC). Учитывая перспективы новых проектов по полупроводниковым заводам в США (вполне вероятно введение субсидий и налоговых льгот), а также активное развитие с...окончание текста по ссылке->

Источник: t.me/taurenin/722
Post #2111 521
Дата публикации текста: 2022/05/25

📝 Инвестидея: Prudential Financial

Prudential Financial (PRU) – компания, предоставляющая своим клиентам услуги по страхованию и управлению инвестициями, а также другие финансовые продукты в США и на международном уровне. Опасения по поводу инфляции приводят к падению широкого индекса S&P500 на 16%, однако PRU, благодаря своей стабильности, упал всего на 8%.

📌 Дивиденды в безопасности
Prudential Financial щедро выплачивает дивиденды своим акционерам. По состоянию на 2021 год компания принесла $14,6 на акцию скорректированного операционного дохода, а выплатила $4,6 дивидендами. Таким образом, коэффициент выплат составил всего 31,6%, а годовая доходность – 4,73%, что выше среднего по отрасли (4,4%).

Даже с учетом того, что аналитики прогнозируют временное падение операционного дохода PRU до $11,59 на акцию в этом году, прогнозируемые дивиденды $4,8 на акцию составят всего 41,4% от общего дохода. Это означает, что у компании есть хороший запас для увеличения дивидендов. Так, по прогнозам роста годовой прибыли на 5–6% можно ожидать повышения дивидендов на 5,5%.

📌 Фундаментальные показатели сильны
На первый взгляд, после оценки отчета за 1 квартал 2022 года можно увидеть падение операционного дохода на 20,6% по сравнению с аналогичным периодом в 2021 году, что расстраивает. Однако стоит иметь в виду, что тогда компания продала свою долю в совместном предприятии по управлению активами в Италии, что было отражено в отчете. Более корректно смотреть на 1 квартал 2019 года, когда рост скорректированной операционной прибыли составил 5,7%, в то же время показатель в 1 квартале 2022 показал рост на 6,6%.

По последним данным, PRU сохранила ликвидность в размере $3,6 млрд, что должно помочь компании спокойно пережить рецессию. Благодаря такой ликвидности и способности генерировать денежный поток, выкуп акций на $375 млн, выполненный в первом квартале, должен стать предвестником новых байбеков.

📌 Риски
Поскольку инвестиционный сегмент бизнеса завязан на процентной ставке США, доход от него должен увеличиться в ближайшее время. Однако, в связи со снижением ВВП на 1,4% в первом квартале, ФРС должна быть более осторожна с темпами и масштабами повышения ставки в будущем. Поскольку доходы Prudential Financial частично зависят от состояния фондового рынка, рецессия может оказать влияние на финансовые результаты компании, что может привести к дальнейшему падению акций.

📌 Вывод
Prudential – надежная акция, которая не подойдет для быстрого обогащения. Однако дивиденды повышаются уже 14 лет подряд, а коэффициент выплат в диапазоне 40% свидетельствует о том, что выплаты и дальше будут расти. Балансовая стоимость PRU постоянно растет, что позволяет делиться с акционерами частью прибыли. Кроме того, надежный баланс снижает вероятность банкротства в ближайшее время. Акция не покажет 10-кратный рост в ближайшие годы, однако будет стабильно приносить прибыль своим акционерам.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/992
Post #2110 482
Дата публикации текста: 2022/05/25

​#BBY #отчет

❗️Компания Best Buy Co., Inc. (NYSE: BBY) объявила результаты за первый квартал 2023 финансового года, который закончился 30 апреля 2022 г., по сравнению с первым кварталом 2022 финансового года.

🏪 Best Buy - американская компания, владеющая крупной сетью магазинов бытовой электроники и сопутствующих товаров. Входит в Fortune 500, крупнейший ретейлер потребительской бытовой электроники на рынке США и Канады. Основание: 1966 год. Создатели: Ричард М. Шульце, Джеймс Уилер. Расположение: Ричфилд, Миннесота, США. Ключевые фигуры: Хьюберт Джоли (исполнительный председатель), Кори Бэрри (генеральный директор), Майк Мохан (президент и главный операционный директор). Количество сотрудников: 105 000 человек.

📈 Акции компании торгуются под тикером BBY на Нью-Йоркской фондовой бирже NYSE. Компонент индекса S&P 500. Текущая цена за акцию BBY: 73,47 долл. Капитализация компании: 16,53 млрд. долл. Вчерашний торговый день акции закрыли ростом на +1,21%.

⚡️Посмотрим на результаты компании за 1 квартал 2023 г.:

• Сопоставимые продажи снизились на 8,0% по сравнению с ростом на 37,2% в 1 квартале 22 финансового года. 📉
• Разводненная прибыль на акцию по GAAP составила 1,49 долл. США. 💰
• Разводненная прибыль на акцию без учета GAAP составляет 1,57 долл. США. 💸
• Международная выручка в размере 753 млн. долл. снизилась на 5,4% по сравнению с прошлым годом. 📉 (Доход на внутреннем рынке в размере 9,89 млрд. долл. США снизился на 8,7% по сравнению с прошлым годом, в основном из-за снижения сопоставимых продаж на 8,5%.)
• Валовая прибыль по GAAP составила 24,3% против 23,7% в прошлом году. 💥 (Валовая прибыль в США составила 21,9% против 23,3% в прошлом году.)
• Международные коммерческие и административные расходы составили 149 млн. долл., или 19,8% выручки, по сравнению со 152 млн. долл., или 19,1% выручки, в прошлом году. ❗️(Коммерческие, общие и административные расходы на внутреннем рынке (GAAP) составили 1,74 млрд. долл., или 17,6% выручки, по сравнению с 1,84 млрд. долл., или 16,9% выручки, в прошлом году.)
• В первом квартале 2023 финансового года компания вернула акционерам в общей сложности 654 млн. долл. за счет выкупа акций на сумму 455 млн. долл. и выплаты дивидендов в размере 199 млн. долл. Компания объявила, что ее совет директоров рекомендовал выплату регулярных ежеквартальных денежных дивидендов в размере 0,88 долл. США на обыкновенную акцию.⚡️

🔥🔥 Итог: даже при ожидаемом спаде бизнеса в этом году компания по-прежнему находится в фундаментально более сильном положении, чем до пандемии, как с точки зрения выручки, так и с точки зрения уровня операционной прибыли. Компания продолжит инвестировать в бизнес, а также развивать рекламную деятельность и увеличивать расходы на цепочку поставок. Факторы, влияющие на финансовые результаты за первый квартал, в основном соответствовали ожиданиям.

❗️В Best Buy пересмотрели годовой финансовый прогноз. Компания ожидает, что сопоставимые продажи и снижение операционной прибыли в годовом эквиваленте (не GAAP) будут очень похожи на результаты за первый квартал.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1200
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →