Дата публикации текста: 2022/05/30
⚡ ОГК-2 (OGKB) - обзор компании | есть ли причины для роста?
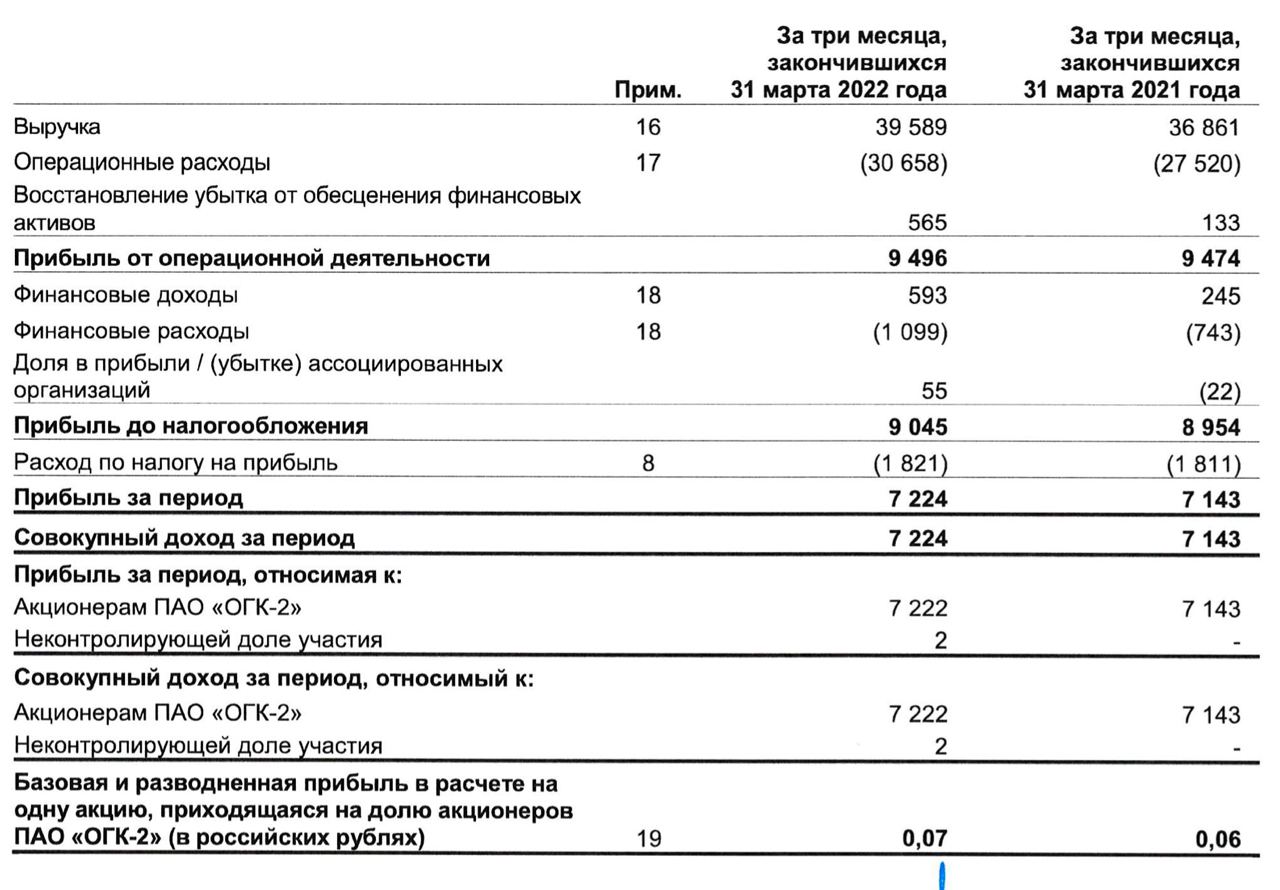
👉Совсем недавно мы смотрели на годовые результаты и прогнозировали высокие дивиденды компании: https://t.me/taurenin/622 Теперь взглянем на отчетность 1кв2022 года:
▫️Капитализация: 69,2 млрд
▫️Выручка: 39,6 млрд (+7,4%)
▫️EBITDA: 9,05 млрд (+1%)
▫️Чистая прибыль: 7,2 млрд (+1%)
▫️P/E TTM: 15
▫️fwd дивиденд 2021: 16%
▫️fwd дивиденд 2022: 8%
✅Компания показала не очень большой, но стабильный рост по итогам первого квартал год к году. Выручка выросла на 7,4%, составив 36,6 млрд рублей. Чистая прибыль увеличилась сразу на 11%, до 7,2 млрд.
❌По итогам первого квартала несколько снизилась маржинальность. Так, маржа EBITDA упала с 35% до 32%, а чистая маржа с 19% до 18%. ROE снизилось с 8% до 3%, а ROA с 5,4 до 2,1%.
❌Падение маржи можно объяснить ростом стоимости комплектующих и топлива (в первую очередь угля, на который приходится около 1/3 потребляемых ресурсов).
✅У компании заметно снизился чистый долг, с 43 млрд в 2021 году, до 36,5 млрд в 2022. Net debt/EBITDA TTM = 0,9 - хороший показатель.
👉Почему так растут котировки?
⚪️Компания, вместе с ТГК-1 и Мосэнерго, входит в Газпромэнергохолдинг, являющийся дочкой Газпрома. На прошлой неделе Газпром объявил о рекордных дивидендах, что заставило участников рынка поверить в возможность получения подобных выплат и от дочерних производств.
👉Какие дивиденды стоит ожидать?
⚪️Как и писали в апреле, компания платит 50% чистой прибыли (но при расчете дивидендной базы надо учитывать обесценения основных средств на дополнительные 16,3 млрд рублей), что должно составлять около 16% дивидендной доходности к текущим ценовым уровням. Как и прогнозировалось здесь: https://t.me/taurenin/622 (% дивдоходности изменился только из-за роста котировок акций). Это высокий показатель, при ставке ЦБ РФ в 11%.
⚪️Важно понимать, что в дивидендной политике компании нет упоминания доли, которая должна идти на выплаты.
👉Что будет, если будут платить 50% по РСБУ?
⚪️В таком случае компания направит на выплаты свыше 10,6 млрд рублей и доходность превысит 15%. Учитывая принятое ранее решение Газпрома, вполне возможно, что в отношении «дочки» примут соответствующее решение.
Вывод:
Отчет компании в целом лучше ожиданий, хотя в нем видно реализацию некоторых рисков, о которых писал, когда смотрел годовую отчетность. Фактически, текущий рост связан с ожиданием высоких дивидендов.
❗ Из-за хорошего отчета за 1кв2022 справедливую оценку можно немного поднять. 0,45 р - адекватная цена для акций компании ввиду более скромной форвардной прибыли а 2022м году и наличия альтернативы в виде Газпрома с такой же доходностью.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ОГК2 #OGKB
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/732
Post #2122
867