TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
787
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2110 · Back to latest

Older Posts 20 shown
Post #2109 498
Дата публикации текста: 2022/05/25

#BBY #отчет

❗️Компания Best Buy Co., Inc. (NYSE: BBY) объявила результаты за первый квартал 2023 финансового года, который закончился 30 апреля 2022 г., по сравнению с первым кварталом 2022 финансового года.

🏪 Best Buy - американская компания, владеющая крупной сетью магазинов бытовой электроники и сопутствующих товаров. Входит в Fortune 500, крупнейший ретейлер потребительской бытовой электроники на рынке США и Канады. Основание: 1966 год. Создатели: Ричард М. Шульце, Джеймс Уилер. Расположение: Ричфилд, Миннесота, США. Ключевые фигуры: Хьюберт Джоли (исполнительный председатель), Кори Бэрри (генеральный директор), Майк Мохан (президент и главный операционный директор). Количество сотрудников: 105 000 человек.

📈 Акции компании торгуются под тикером BBY на Нью-Йоркской фондовой бирже NYSE. Компонент индекса S&P 500. Текущая цена за акцию BBY: 73,47 долл. Капитализация компании: 16,53 млрд. долл. Вчерашний торговый день акции закрыли ростом на +1,21%.

⚡️Посмотрим на результаты компании за 1 квартал 2023 г.:

• Сопоставимые продажи снизились на 8,0% по сравнению с ростом на 37,2% в 1 квартале 22 финансового года. 📉
• Разводненная прибыль на акцию по GAAP составила 1,49 долл. США. 💰
• Разводненная прибыль на акцию без учета GAAP составляет 1,57 долл. США. 💸
• Международная выручка в размере 753 млн. долл. снизилась на 5,4% по сравнению с прошлым годом. 📉 (Доход на внутреннем рынке в размере 9,89 млрд. долл. США снизился на 8,7% по сравнению с прошлым годом, в основном из-за снижения сопоставимых продаж на 8,5%.)
• Валовая прибыль по GAAP составила 24,3% против 23,7% в прошлом году. 💥 (Валовая прибыль в США составила 21,9% против 23,3% в прошлом году.)
• Международные коммерческие и административные расходы составили 149 млн. долл., или 19,8% выручки, по сравнению со 152 млн. долл., или 19,1% выручки, в прошлом году. ❗️(Коммерческие, общие и административные расходы на внутреннем рынке (GAAP) составили 1,74 млрд. долл., или 17,6% выручки, по сравнению с 1,84 млрд. долл., или 16,9% выручки, в прошлом году.)
• В первом квартале 2023 финансового года компания вернула акционерам в общей сложности 654 млн. долл. за счет выкупа акций на сумму 455 млн. долл. и выплаты дивидендов в размере 199 млн. долл. Компания объявила, что ее совет директоров рекомендовал выплату регулярных ежеквартальных денежных дивидендов в размере 0,88 долл. США на обыкновенную акцию.⚡️

🔥🔥 Итог: даже при ожидаемом спаде бизнеса в этом году компания по-прежнему находится в фундаментально более сильном положении, чем до пандемии, как с точки зрения выручки, так и с точки зрения уровня операционной прибыли. Компания продолжит инвестировать в бизнес, а также развивать рекламную деятельность и увеличивать расходы на цепочку поставок. Факторы, влияющие на финансовые результаты за первый квартал, в основном соответствовали ожиданиям.

❗️В Best Buy пересмотрели годовой финансовый прогноз. Компания ожидает, что сопоставимые продажи и снижение операционной прибыли в годовом эквиваленте (не GAAP) будут очень похожи на результаты за первый квартал.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1199
Post #2108 596
Дата публикации текста: 2022/05/25

💰Кто из российских компаний заплатит хорошие дивиденды в 2022 году?

В новом ролике на YouTube разобрал для вас:

✅ Акции, по которым можно получить очень хорошие дивиденды в 2022 году

⛔️ Компании, которые точно не заплатят дивиденды

❔И кто имеет шансы на выплаты дивидендов

Посчитаем доходности, обсудим какие акции сейчас интересны и стоит ли покупать их прямо сейчас.

🔖 Ролик с дивидендными акциями уже доступен на моем YouTube канале по 👉🏻 ссылке 👈🏻

Приятного просмотра!
Если видео вам понравится, не забудьте поставить 👍🏻

🔔 И, конечно, подписывайтесь на канал и нажимайте на колокольчик.
Это очень помогает продвижению канала и поможет вам не пропустить новые ролики.

#YouTube #YT #дивиденды #подборки

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/1985
YouTube Дивиденды российских компаний в 2022 году. Кто в России заплатит дивиденды? Лучшие дивидендные акции Дивиденды российских компаний в 2022 году. Кто в России заплатит дивиденды? Лучшие дивидендные акции В этом видео поговорим о том, какие российские компании заплатят дивиденды в 2022 году, где есть вероятность выплаты дивидендов и по каким российским акциям…
Post #2107 684
Дата публикации текста: 2022/05/25

​🛢 Роснефть (ROSN) - актуальный обзор компании за 2021 и оценка перспектив

▫️ Капитализация: 3,8 трлн ₽
▫️ Выручка 2021: 8,7 трлн ₽
▫️ Прибыль 2021: 0,88 трлн ₽
▫️ P/E fwd 2022: 3,5
▫️ P/B: 0,72
▫️ fwd дивиденд 2022: 13%

👉Разделы выручки в 2021г. и динамика г/г:
▫️ Реализация нефти: ₽ 4 трлн (+76,3%)
▫️ Hефтепереработка: ₽ 4,2 трлн (+36,8%)
▫️ Реализация газа: ₽ 282 млрд(+17,5%)
▫️ Нефтехимия: ₽ 122 млрд (+67,1%)
▫️ Вспомогательные услуги и доход от СП: ₽ 200 млрд (+43,9%)

✅ 2021г. Роснефть завершила с рекордной чистой прибылью за счет роста на нефть и нефтепродукты и в 2022г. вероятно также будет установлен новый рекорд на фоне продолжения роста цен на энергоносители. При средних ценах на нефть около 100$ за баррель Brent Роснефть может увеличить прибыль на 90 млрд г/г рублей (с учетом образовавшихся скидок Urals/Brent и потенциального роста расходов).

✅ В долгосрочной перспективе Азиатские рынки обладают большим потенциалам роста потребления энергоносителей. Вполне вероятно, что в ближайшее время представители таких стран как Индия и Китай станут стратегическими партнерами в проектах Роснефти (Восток Ойл, Сахалин-1 и т.д.) или даже выкупят доли в них. Но пока реализация этих проектов остается под вопросом, а долговая нагрузка компании почти в 5 трлн без их реализации - несет существенный негатив.

❌ Более 32% выручки компании приходится на Европу и в среднесрочной перспективе этот рынок будет не просто сокращаться, а полностью закроется для Российских компаний. Уже в ближайшие пару лет Роснефть потеряет ощутимую часть своих доходов из Европы и компенсировать это падение Азиатское направление сможет только частично.

❌ На ближайшие несколько лет, уровень добычи Роснефть будет снижаться. В первую очередь будут закрыты наименее эффективные месторождения. Возможно, что снова первой пострадает "дочка" Башнефть.

❌ И без того масштабный и затратный проект Восток Ойл становится все более трудно реализуемым. Компания тратит по 250млрд капитальных затрат в год на его реализацию и эта цифра будет только расти за счет роста цен на оборудование и нефтесервисные услуги.

Без привлечения новых инвесторов из Индии и Китая, Восток Ойл наверняка не получится реализовать в рамках намеченного компанией плана. Более вероятно, что сроки реализации сдвинуться на 2-3г. вперед и в текущих условиях компания сфокусируется на более доступных проектах.

❌ Сама компания (как и большинство аналитиков) прогнозирует, что добыча нефти в ближайший год уже будет превышать потребление, а цена $80 - это высокий прогноз цен на ближайший год. Этот сценарий становится все более правдоподобным на фоне настающего риска рецессии в мировой экономике.

❌Чистый долг/EBITDA больше 2 - это достаточно большой показатель для российских компаний. Кроме того, большая часть долгов Роснефти занималась по плавающей ставке. Это приведет к значительному росту расходов на обслуживание долга в 2022г.

Вывод
:
В сложившихся условиях, Роснефть от провальных результатов спасают только высокие цены на нефть и рост спроса в Азии. Большинство капиталоемких проектов вряд ли смогут быть реализованы без значительной поддержки государства или иностранных инвестициях. Справедливая цена за акцию составляют 390р, что не предполагает значительного апсайда.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Роснефть #ROSN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/719
Post #2106 772
Дата публикации текста: 2022/05/24

​#QIWI #отчет

❗️Компания QIWI plc (NASDAQ и MOEX: QIWI), ведущий поставщик передовых платежных и финансовых услуг в России и СНГ, объявила финансовые результаты за первый квартал 2022 года, закончившийся 31 марта 2022 года.

💰QIWI - ведущий провайдер платёжных и финансовых сервисов нового поколения в России и странах СНГ, которому принадлежит интегрированная платежная сеть, позволяющая производить платежи по мобильным, онлайн- и офлайн-каналам. В группу компаний входят платежная система QIWI, Киви Банк (АО), система денежных переводов Contact, «Факторинг-плюс», Flocktory, и QPlatform. Компания имеет представительства в трех странах. Cеть QIWI включает свыше 22,3 млн виртуальных кошельков и более чем 136 000 терминалов и точек приема платежей. QIWI создана в 2007 году Андреем Романенко. Ключевые люди: Андрей Протопопов (CEO), Солонин С.А. (Председатель Совета директоров). Расположение: Кипр, Никосия.

📉Акции компании торгуются на Московской и Американской биржах под тикером QIWI. Капитализация компании 20,49 млрд. руб. Cтоимость акций падает на -4,63%. Текущая цена 1 акции: 430 руб.

🔥Ключевые события отчётного периода:

✓ Общая чистая выручка увеличилась на 22,2% в годовом исчислении до 6 305 млн. руб. (75,0 млн. долл. США). 📈

✓ Сопоставимая чистая выручка увеличилась на 48,6% г./г. 🔥

✓ Объем денежных переводов незначительно снизился на 0,3% г./г. до 189,6 млрд. руб. 📉

✓ Объем платежей в электронной коммерции снизился на 48,1% г./г. до 46,3 млрд. руб. 📉

✓ Операционные расходы увеличились на 10,0% г./г. до 2 895 млн. руб. (34,4 млн. долл. США) ❗️

✓ Расходы по налогу на прибыль увеличились на 12,0% г./г. до 801 млн. руб. (9,5 млн. долл. США) в связи с ростом прибыли до налогообложения на 14,6% г./г. Эффективная налоговая ставка составила 26,2%.

✓ Скорректированная EBITDA увеличилась на 30,7% г./г. до 3 687 млн. ​​руб. (43,8 млн. долл. США) в основном за счет роста общей чистой выручки на 22,2%. В результате рентабельность по скорректированному показателю EBITDA увеличилась на 3,8 п.п. до 58,5%. ‼️

✓ Скорректированная чистая прибыль увеличилась на 12,9% г./г. до 2 326 млн. руб. (27,6 млн. долл. США). 📈

✓ Денежные средства и их эквиваленты по состоянию на 31 марта 2022 г. составили 31 721 млн. руб. (377,2 млн. долл. США) - снижение на 10,9% по сравнению с 31 марта 2021 г. 📉

👉 Итог. Неоднозначный отчет с ростом общей чистой выручки, но с падением в некоторых остальных сегментах. Выплат дивидендов пока не будет. Акционеры уполномочили Совет директоров QIWI выкупить обыкновенные акции Компании, представленные Американскими депозитарными акциями, на Московской фондовой бирже (MOEX) напрямую или через любую из ее дочерних компаний.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1195
Post #2105 855
Дата публикации текста: 2022/05/24

​​#ИнвестИдеи #РазборКомпании
⚡️Сегежа (Segezha Group) занимается лесохозяйственной, деревообрабатывающей и целлюлозно-бумажной деятельностью. Мы уже разбирали компанию Сегежа. Разбор можно почитать здесь.
❗️Сегодня остановимся на ключевых моментах для компании и ее перспективах.

✅Несмотря на возникшие препятствия экспорт компании растет.
✔️Выбывшие объемы поставок в ЕС были перенаправлены в другие страны в восточном направлении. В частности, компания переориентировала около 22% своего экспорта из ЕС в Китай и продолжает работать над программой расширения мощностей.
✔️Для транспортировки задействован железнодорожный и морской транспорт.
✔️По последней информации, компания успешно справляется с решением логистических проблем.

✅Компания продемонстрировала рост квартальной выручки - 96%. Выручка составила 35,60 млрд.рублей.
✔️Выручка выросла за счет увеличения средних цен реализации продукции компании, положительного эффекта от ослабления курса рубля, а также эффекта от консолидации активов НЛХК и Интер Форест Рус.

‼️В чем основная идея инвестиций?
В условиях дефицита древесины, растет цена на лес и производные от него. Финансовые показатели демонстрируют рост в следствие повышенного спроса.

💥Сохраняем свой взгляд. Долгосрочно Сегежа является одним из лучших инвестиционных активов при условии сохранения устойчивого спроса и высоких цен на ее продукцию.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️ Поделитесь, кто держит акции Segezha Group?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1021
Post #2104 876
Дата публикации текста: 2022/05/24

​​🛢️ Татнефть (TATN, TATNP) - обзор компании

▫️Капитализация: 926 млрд
▫️Выручка 2021: 1 265 млрд (+59% г/г)
▫️скор EBITDA 2021: 293 млрд (+63% г/г)
▫️Чистая прибыль 2021: 198 млрд (+90% г/г)
▫️P/E TTM: 4,6
▫️fwd дивиденд 2022: 20%

👉Сегменты выручки:
▫️Разведка и добыча - 43%
▫️Переработка и нефтепродукты - 47%
▫️Шинный бизнес - 5%

👉География продаж нефти и нефтепродуктов:
▫️Внутренний рынок - 57%
▫️СНГ - 2%
▫️ЕС и Азия - 41%

👉Компания отказалась от публикации отчетов по МСФО в этом году. Однако, в отличие от многих других компаний, у Татнефти репрезентативность отчетов по РСБУ присутствует. Результаты первого квартала по РСБУ:

▫️Выручка: 360 млрд (+63% г/г)
▫️Чистая прибыль: 120 млрд (х3 г/г)

✅В первом квартале, даже не смотря на кризис во второй половине, выручка приросла на 63%, а прибыль сразу в 3 раза г/г.

✅Компания платит дивиденды не менее 50% ЧП по РСБУ или МСФО (в зависимости от того, какая больше), что по текущим данным дает уже около 25.8 руб за первый квартал 2022 (7.2% к текущей цене). Учитывая то, что текущие цены на нефть Urals во многом компенсируют потери экспорта и расходы на логистику, годовая доходность может быть выше 20% при сохранении динамики. Вероятнее всего, дивидендная политика сохранится, так как компания уже отказалась от моратория на банкротство. 

✅У компании чистая денежная позиция более 100 млрд рублей, поэтому возможность выплачивать большие дивиденды без ущерба бизнесу есть.

✅Уже 15 российских компаний получили разрешение на сохранение листинга за рубежом. В этот список вошла и Татнефть. Это определенный позитив для компании с немалой долей нерезидентов (около четверти). 

❌41% продаж бренда - зарубежье, преимущественно международным трейдерам и компаниям из ЕС и Азии. По последним данным, экспорт нефтепродуктов не замедлился, хоть и переориентировался на Азию с дисконтом в 15-20%. Учитывая рентабельность компании, можно ждать высоких результатов даже при таких значениях.

❌Татнефть продает шинный бизнес Татнефтехиминвест-холдингу. Ранее компания называла бизнес приоритетным на ближайшие десятилетия, и он давал ей 5% от выручки и 7% EBITDA. Снижается диверсификация доходов.

Вывод:
Татнефть - компания с лучшей рентабельностью и возможностью генерировать прибыль даже в условиях кризиса (как в 2020 году). Тем не менее у компании будет финансовый эффект от дисконта на российскую нефть и нефтепродукты, а также от роста расходов на логистику. Это будет заметно после стабилизация цен на нефть.

📈 Считаю текущую оценку акций Татнефти вполне справедливой и не вижу существенного потенциала роста, но долгосрочная инвестиция в акции данной компании может быть интересна.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Татнефть #TATN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/716
Post #2102 861
Дата публикации текста: 2022/05/23

⚡️Россети (RSTI) - актуальный обзор компании

▫️Капитализация: 135 млрд р
▫️Выручка TTM: 1.08 трлн р
▫️Прибыль TTM: 58.6 млрд р
▫️P/E TTM: 2,3

👉 По РСБУ на 2021й год компания получила убыток 38,3 млрд рублей, против прибыли 29,6 млрд рублей в 2020м. Нераспределенная прибыль снизилась до 29,5 млрд рублей.

👉Компания не публиковала результаты по МСФО на 2021й год. За 9 месяцев по РСБУ и МСФО:

▫️Выручка: 24 млрд(+62% г/г) / 799 млрд (+11% г/г)
▫️(Убыток)/прибыль до налогообложения: (12,7 млрд) / 135 млрд (+35% г/г)
▫️(Убыток)/прибыль: (13,3 млрд г/г) / 105 млрд (+35% г/г)

❌Компания показала большой убыток по РСБУ, это обусловлено переоценкой финансовых вложений на балансе компании. Переоценка носит неденежный характер и проводится в соответствии с правилами формирования бухгалтерской отчетности.

❌Компания отказалась от публикации годового отчета и отчетности по МСФО за 2021 год. Это очень большой негатив, особенно учитывая результаты по РСБУ. Компания также не опубликует информацию об основных операционных показателях и контрагентах. Это усложняет прогнозирование будущих финансовых результатов. 

✅ Ранее обсуждали, что правительство разрешило включать расчетную предпринимательскую прибыль в размере 5% в тариф крупных сетевых компаний на услуги по передаче электроэнергии.

Глава "Россетей" Андрей Рюмин, еще до решения правительства, сообщил о том, что, из включенной в тарифы нормы прибыли будут платить дивиденды. Учитывая размеры выручки по МСФО, дивиденды компании за 2021 и 2022й годы могут быль больше 20% к текущей стоимости акций.

✅В правительстве рассматривается вопрос снижения или отказе от штрафов за срыв сроков ввода новой генерации.

✅ Высокая инфляция в РФ может стать драйвером более сильной индексации тарифов на передачу электроэнергии, что положительно скажется на доходы в моменте.

⚠️По итогам апреля 2022 общее энергопотребление выросло на 2,2% г/г. Для сравнения, в предыдущие полгода прирост колебался на уровне 4-5% г/г. Однако даже в период коронакризиса максимальный спад был около 5%. 

❌Сейчас правительство, по просьбе добытчиков, прорабатывает вопрос ограничения цен на оптовую закупку энергии, а также поставлен на паузу вопрос введения платы за использование сетевого резерва. Это может отразиться на результатах энергосетевых компаний, хотя эффект вряд ли будет существенным. 

❌Чистый долг компании после роста ключевой ставки стал более тяжелый для обслуживания. Около 200 млрд займов компании взяты под плавающую ставку.

Вывод:
Справедливая цена обыкновенной акции компании - около 1 рубля, бизнес хоть и находится в защитном секторе, но все-равно частично пострадает от происходящего.

Многое будет зависеть от того, какой эффект окажет включение предпринимательской прибыли в тарифы и как компания будет делиться ей с акционерами в новых реалиях. Сам я держу акции Россетей на очень маленькую долю портфеля.

Не является индивидуальной инвестиционной рекомендацией

#обзор #россети #RSTI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/713
Post #2101 861
Дата публикации текста: 2022/05/20

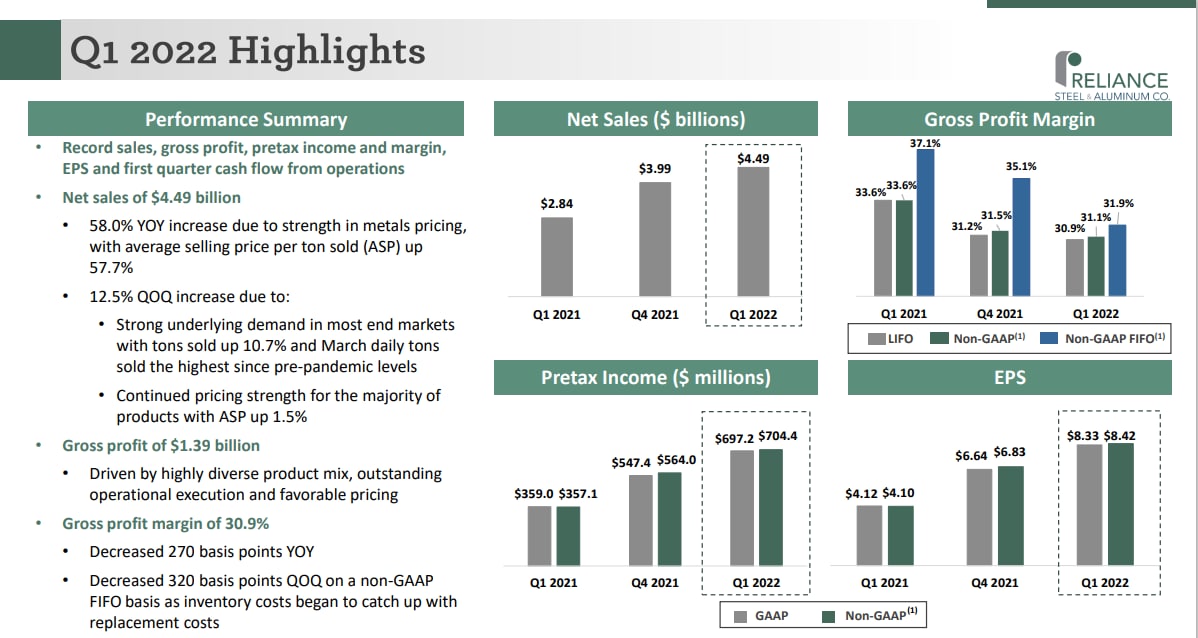
​⚒ Reliance Steel & Aluminum (RS) - обзор компании и перспективы на 2022г.

▫️Капитализация: $ 11,3 b
▫️Выручка TTM: $ 15,7 b
▫️EBITDA ТТМ: $ 2,5 b
▫️Прибыль TTM: $ 1,7 b
▫️Net debt/EBITDA: 0,5
▫️fwd P/E 2022: 7,5
▫️P/B: 1,75

👉 Reliance Steel & Aluminum Co
- это диверсифицированный поставщик решений по обработке промышленных металлов в Соединенных Штатах, Канаде и за рубежом.

👉 Основная выручка компании формируется за счет производства стальной продукции. Наибольшую долю выручки занимают:
- Углеродистая сталь (55%)
- Нержавеющая сталь (17%)
- Алюминий (15%)
- Сплавы (4%)
- Другие металлы (9%)

✅ Reliance - это не классический металлург. Бизнес компании построен на обработке и перепродаже металлов под конкретные нужды конечных потребителей. Это снижает зависимость от эконмических циклов и помогает компании оставаться прибыльной даже при значительном спаде цен на металлы (2008, 2014 и 2020гг. компания оставалась прибыльной и продолжала платить дивиденды). Чистая прибыль за 2020г: $370m.

✅ Цены на изделия компании продолжают свой рост. Углеродистая сталь выросла на 56,3% г/г, нержавеющая сталь 57,4%, алюминий на 32,8% и сплавы на 35,5%. За исключением сегмента углеродистой стали в котором цены сократились на 2,7% кв/кв, рост цен в остальных сегмента ускоряется.

✅ Рынок металлообработки США практически не консолидирован и у RS есть потенциал расширения бизнеса через сделки M&A. Компания совершает такие приобретение почти каждый год и продолжает укреплять свою позицию. На сегодня доля рынка Reliance составляет всего 14%.

✅ Net/EBITDA компании составляет всего 0,5.
Это позволяет наращивать дивиденды (+27% г/г) и проводить байбек (по состоянию на 31 марта доступно еще 695,5млн или 6% капитализации). Относительно своего сектора, Reliance обладает достаточно надежным долговым рейтингом (BBB от S&P).

❌ На CAPEX уходит 30% от свободного денежного потока компании и в ответ на рост цен на конечных рынках, Reliance только увеличивает капитальные затраты. Складывается картина противоположная нефтегазовому сектору, где компании, наученные горьким опытом, не спешат инвестировать в рост бизнеса, а наоборот возвращают дополнительные средства своим акционерам. В ближайшей перспективе это приведет к увлечению предложения по всей отрасли и соответственно к падению цен на продукцию.

❌ Весь сектор американских металлургов сейчас зарабатывает сверхдоход на фоне роста цен, вызванного запретом импорта стальной продукции РФ в Европе и стимулирование внутреннего спроса через государственные контракты и субсидии в США. Однако уже видно как спрос на сталь начинается охлаждаться. Крупнейший железнодорожный перевозчик США Union Pacific, отчитался о снижении спроса на грузоперевозку. Для металлургической отрасли этот индикатор всегда служил опережающим показателем спроса на металлы и состояния промышленности. Кроме того, все крупнейшие промышленники США начинают понижать свои прогнозы и вместе с этим сокращают капитальные затраты (тогда как среди металлургов инвестиции в рост только увеличиваются).

❌ Сейчас вероятность рецессии США высокая (ранее о причинах писал не раз). Это хоть и не самый вероятный сценарий, но учитывать это при оценке металлургической отрасли необходимо уже сейчас. Чтобы вернуть прибыль на показатели до начала рецессии у RS ранее уходило 3-4 года (2020г исключение), а падение прибыли обычно составляет до 70%.

Вывод
В сложившихся условиях, несмотря на исторически очень низкую оценку по P/E, акции компании не являются недооцененными. При наступлении рецессии компания наверняка потеряет большую часть сверхприбыли, а на ее восстановление уйдет достаточно много времени. Цены на большинство промышленных металлов уже начали корректироваться и многим представителям сектора скорее всего придется понижать прогнозы на этот год. **Учитывая это, справедливая цена за акцию около 120$.
...окончание текста по ссылке->

Источник: t.me/taurenin/709
Post #2100 655
Дата публикации текста: 2022/05/20

🤑💰😈 ВОТ САМЫЕ ДЕШЕВЫЕ АКЦИИ В S&P 500, КОТОРЫЕ МОГУТ СТАТЬ ВОЗМОЖНОСТЬЮ ДЛЯ ПОКУПКИ

🐻 Последние два месяца были хаотичными для Уолл-стрит, поскольку крупные технологические гиганты, такие как $GOOGL Alphabet и $NFLX Netflix, все дальше уходят на территорию медвежьего рынка, в то время как S&P 500 сам, у границ медвежьего рынка.Как краткосрочные продажи могут быть далеки от завершения, текущие рыночные условия могут стать подходящим временем для долгосрочных инвесторов, ищущих дешевые сделки.

🗣 “Мы думаем, что сейчас на рынке много очень дешевых акций, но, к сожалению, инвесторы, как правило, не в восторге от пополнения своих портфелей, когда рынок падает, поэтому мы не получаем новых денег, чтобы воспользоваться этими возможностями”, - сказал Билл Найгрен из Oakmark Funds в интервью CNBC.

📊 Найгрен указал на финансовые и энергетические акции, которые, по его мнению, торгуются со скидкой, и призвал инвесторов пересмотреть распределение своих активов. Среди некоторых компаний были $ALLY Ally Financial и $GM General Motors.

🔎 Чтобы найти некоторые из лучших возможных сделок в S&P 500, мы использовали данные FactSet для поиска акций, торгующихся с наибольшими скидками к их историческим соотношениям цены и прибыли. Эти акции демонстрируют оценочные P/E, которые намного ниже их средней оценки за последние пять лет.

📈 Мы рассмотрели эти дешевые акции, а затем нашли среди них компании, которые, как ожидается, увеличат прибыль на акцию как минимум на 20% в этом году. Таким образом, эти акции не только дешевы, но и, как ожидается, увеличат прибыль гораздо больше, чем их аналоги.

💲А затем из этого списка мы выбрали компании, которые также нравятся Уолл-стрит, причем большинство аналитиков дают оценки "покупать".

🐹 $DIS Walt Disney не привыкать к продолжающейся распродаже, которая сильно ударила по многим технологическим и медиа-акциям. Акции торгуются с оценочной скидкой почти в 29%. Акции развлекательной компании упали примерно на 34% с начала года и торгуются примерно на 45% ниже рекордного уровня.

😱 Ранее в этом месяце компания сообщила о более сильном, чем ожидалось, росте числа подписчиков, но заявила, что сталкивается с медленным восстановлением парков в Азии из-за возобновления карантина из-за Covid-19. На фоне распродажи на рынке многие крупные менеджеры и инвесторы хедж-фондов, включая Дэна Леба и D1 Capital Дэна Сандхайма, также отказались от акций компании в первом квартале.

⚡️ Несмотря на этот недостаток, ожидается, что прибыль на акцию в этом году вырастет примерно на 79%, согласно данным консенсус-аналитиков, собранным FactSet.

🧐 На технологическом фронте полупроводниковые компании, такие как $NVDA Nvidia и $AMD, которые испытали распродажи на фоне продолжающегося дефицита поставок, также пошли на сокращение. Акции Nvidia и AMD в этом году упали более чем на 44% и 35% соответственно. Другие производители полупроводников, включая $QCOM Qualcomm, $MU Micron Technology и $WDC Western Digital, также упали.

🎢 И Nvidia, и AMD торгуются с большими скидками по сравнению с их историческими коэффициентами P/E.

🍩 Гиганты быстрого питания $DRI Darden Restaurants и $CMG Chipotle Mexican Grill, которые потеряли 29% и 35% соответственно от своих максимумов, также попали в список.

🌭 Chipotle недавно сообщила о росте прибыли в первом квартале, поскольку клиенты продолжают платить за ее продукты, которые выросли примерно на 10% по сравнению с аналогичным периодом прошлого года. Акции сети ресторанов упали примерно на 27% с начала года, но могут вырасти примерно на 26%, исходя из согласованных ценовых ориентиров.

🤓 И Darden, и Chipotle торгуются со скидками 26,6% и 28,4% от цены к прибыли.

😎 Другие громкие компании, попавшие в список, включали $V Visa, $DLTR Dollar Tree и $GE General Electric[.](https://www.gannett-cdn.com/media/2018/08/28/USATODAY/usatsports/247WallSt.com-247WS-489276-chipotle.jpg?crop=1365,768,x...окончание текста по ссылке->

Источник: t.me/Full_Time_Trading/145863
Post #2099 661
Дата публикации текста: 2022/05/20

​#SGZH #отчет

❗️20 мая 2022 г. Segezha Group (MOEX: SGZH, входит в АФК «Система»), ведущий российский вертикально-интегрированный лесопромышленный холдинг с полным циклом лесозаготовки и глубокой переработки древесины, объявляет неаудированные консолидированные финансовые результаты по МСФО, а также операционные результаты за 1 квартал 2022 г.

🌲ПАО «Сегежа Групп» - лесопромышленный холдинг, производит фанеру, плиты, бумагу и упаковку, пиломатериалы, продукты лесохимии, оказывает услуги по строительству из древесины. В состав холдинга входят предприятия лесной, деревообрабатывающей, целлюлозно-бумажной промышленности, а также по производству бумажной упаковки - всего около 50 компаний в 13 странах. Продукция реализуется более чем в 100 странах мира. Около 80% продукции компании продается на экспорт. Занимает более 50% рынка бумажных изделий и 10% рынка деревянного домостроения в России. Принадлежит АФК «Система» Владимира Евтушенкова. Штаб-квартира находится в Москве, Россия. Основание: 2014 г. Ключевые фигуры: Шамолин Михаил Валерьевич (президент, председатель правления), Узденов Али Муссаевич (председатель совета директоров). Число сотрудников: 14 600 человек.

📈 Акции компании торгуются на Московской (MCX) бирже с апреля 2021 г. под тикером SGZH. Капитализация компании 141,21 млрд. руб. После выхода отчетности стоимость акций растет на +0,40%. Текущая цена 1 акции: 9,035 руб.

🔥Ключевые события отчётного периода:

✓ Выручка выросла на 96% год к году (г./г.), до 35,6 млрд. руб., за счет увеличения средних цен реализации продукции Группы, положительного эффекта от ослабления курса рубля, а также эффекта от консолидации активов АО «НЛХК» и ООО «Интер Форест Рус» (ООО «ИФР»), вошедших в состав Группы в 3 и 4 кв. 2021 г. соответственно; 🔥

✓ OIBDA увеличилась в 2,3х г./г., до 11,8 млрд. руб., благодаря росту выручки и работе менеджмента по оптимизации затрат; 💰

✓ Рентабельность по OIBDA выросла до 33% (+5 п. п. г./г.); ⚡️

✓ Чистый долг на 31.03.2022 г. увеличился до 93,0 млрд. руб. (+64% к 31.03.2021 г.) на фоне выплаты основной суммы по сделке M&A ООО «ИФР» и промежуточных дивидендов Компании за 9М 2021 г.; 💥

✓ САРЕХ составил 3,9 млрд. руб., что соответствует уровню аналогичного периода прошлого года (+1% г./г.). 📈

✓ Совет директоров Segezha Group рекомендовал Общему собранию акционеров ПАО «Сегежа Групп» направить на выплату финальных дивидендов по результатам 2021 года 10 041 600 000 руб., или 0,64 руб. на одну обыкновенную акцию ПАО «Сегежа Групп». ❗️

👉 Итог. По итогам первого квартала компания продемонстрировала сильные результаты, в том числе благодаря успешному завершению консолидации компании «Интер Форест Рус», объединяющей ряд высококачественных лесопромышленных активов и лесных ресурсов. В условиях высокой неопределенности и сохраняющейся волатильности на рынках, фокус направлен на обеспечение непрерывной работы всех предприятий и адаптирование бизнеса к новым условиям, что помимо всего прочего включает укрепление и развитие деловых связей, заключение новых партнерств и трансформацию логистических схем под запросы бизнеса.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1191
Post #2098 699
Дата публикации текста: 2022/05/19

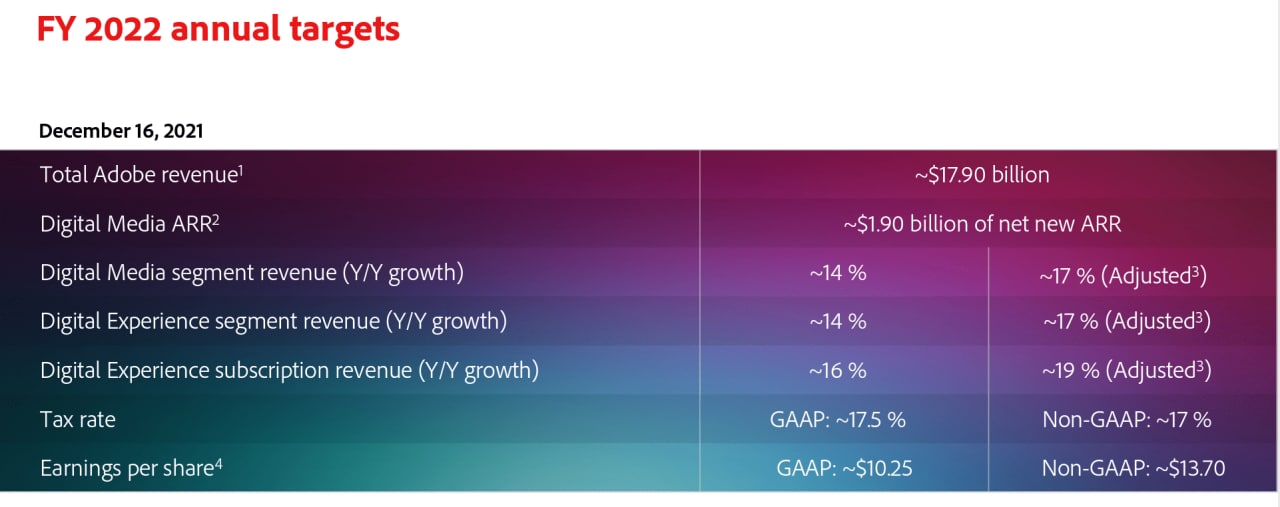
​🎨 Adobe (ADBE) - обзор флагмана сектора программного обеспечения

▫️Капитализация: $ 180 b
▫️Выручка TTM: $ 16,1 b
▫️EBITDA ТТМ: $ 6,5 b
▫️Прибыль TTM: $ 4,8 b
▫️Net debt/EBITDA: отрицательный
▫️fwd P/E 2022: 28,5
▫️P/B: 13,8

👉 Adobe Incorporated — американская компания-разработчик программного обеспечения компания является ведущим производителем программного обеспечения для графического дизайна, публикации, веб и продукции печати.

👉Разделы выручки в 1Q и динамика г/г:
▫️ Цифровой Медиаконтент: $ 3,1 млрд (+5,2%)
▫️ Цифровой опыт: $ 1 млрд (+13%)
▫️ Издательство и реклама: $ 95 млн (-15,2%)

👉География выручки в 1Q 2022:
▫️ Северная и Южная Америка: $ 2,4 млрд (57% о выручки)
▫️ EMEA: $ 1,1 млрд (27% от выручки)
▫️ Азия: $ 680 млрд (16% от выручки)

✅ Флагманским продуктом компании Adobe Creative Cloud пользуется 90% индустрии графического дизайна, что делает компания абсолютным лидером в своей нише. Это позволяет ежегодно поднимать цену на подписку так как на рынке просто отсутствует альтернатива со всеми необходимыми функциями.

✅ Компания совместно с Nvidia (NVDA) работает над развитием нового направления по 3D графике и моделированию Adobe's Substance 3D. В будущем этот раздел по разным оценкам может стать самостоятельным и приносить до 8% от общей выручки компании по мере развития технологий AR и мета вселенной.

✅ ADBE работает по модели подписки, что обеспечивает наиболее предсказуемый и нецикличный рост бизнеса.

✅ У компании надежное финансовое состояние: чистый долг отрицательный, на балансе находится 4,7 млрд доступного кэша, ближайшее крупное погашение ожидается в 2023г. на сумму 500 млн $ (полностью порывается доступным кэшем), кредитный рейтинг компании очень надежный (А+ от S&P), а проценты по облигациям минимальные (2,3% на 10 лет по фиксированной ставке).

В среднесрочной перспективе, Adobe может начать использоваться свой баланс более эффективно через выпуск нового долга и расширение программы байбек.

✅ Adobe активно выкупает свои акции с рынка через байбек. Общее количество акций в обращение упало с 490,6 в 2017г до 475,75 в 1 квартале 2022г (-3%).

✅
Рыночное оценки ADBE находятся на минимумах за 5 лет. P/E за 2022г составляет всего 28,5. При этом за 2023г fwd показатель P/E составляет всего 25, что даже меньше чем у таких компаний как Coca-Cola и PepsiCo.

❌ По мере созревания бизнеса, темп роста выручки начинает замедляться. В 2022г ожидается рост выручки на 13% тогда как в период 2017-2021гг. компания наращивала этот показатель по 20%+ в год. В среднесрочной перспективе это замедление сохранится из-за высокой базы и пика развития основных продуктов.

❌ Рост основных продуктов бизнеса на данном этапе уже ограничен и происходит в основном из-за повышения цен. На новых нишах Adobe будет достаточно трудно занимать доминирующее положение так как компания встречает повышенную конкуренцию (Например, Adobe Sign конкурирует с DocuSign DOCU).

Вывод:
Adobe становится более зрелой компанией и заканчивает период активного роста своих основных продуктов. Теперь темпы роста выручки сократятся ближе диапазону 13-16% в год и будут связаны с успехами компании в новых направлениях. Это все ещё является отличным результатом, особенно учитывая устойчивость бизнес модели компании и перспективу использования баланса.

В настоящее время акции компании оценены адекватно. Справедливая цена за акцию примерно 440$.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ADBE #Adobe

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/706
Post #2097 677
Дата публикации текста: 2022/05/19

​#МТС #отчет

❗️ПАО «МТС» (NYSE (Нью-Йоркская фондовая биржа) MBT, MOEX: MTSS) - ведущая российская компания по предоставлению цифровых, медийных и телекоммуникационных сервисов, представила финансовые и операционные результаты Группы МТС за 1 квартал 2022 года.

📱МТС - телекоммуникационная компания из России с главным офисом в Москве. Также оказывает услуги в странах СНГ. В перечень услуг входят: сотовая связь, проводная телефонная связь, широкополосный доступ в Интернет, мобильное телевидение, кабельное телевидение, спутниковое телевидение, цифровое телевидение, услуги по продаже контента и другие сопутствующие услуги. Образована в 1993 году. Консалтинговая компания Brand Finance в апреле 2020 года признала МТС 2 наиболее сильным телеком-брендом в мире по индексу силы бренда (BSI), а в августе 2020 года - самым дорогим российским телеком-брендом 3 год подряд, оценив его стоимость в 2020 году в 147,96 млрд. руб. (+21.8 % к 2019 году). Количество сотрудников: 60 000+ человек. Ключевая фигура: Вячеслав Николаев (Президент, CEO).

🏢 Материнская компания: ПАО АФК «Система». Дочерние компании: ПАО МГТС, АО «РТК», ПАО «МТС-Банк», ЗАО «МТС Армения», ООО «МТС Белоруссия», ООО «Авантаж», ООО «ИТ-Град 1 Клауд», АО «НИС», ООО «Стрим Диджитал», ООО «Облачный ритейл», Praliss Enterprises, ООО «Культурная служба», ООО «МДТЗК», ООО «МТС Медиа», ООО «Корпоративный университет». Аудитор: Deloitte.

⚡️ Капитализация компании 488,20 млрд. руб. Цена 1 акции: 244,15 руб. Акции растут на +0,37%. Какие итоги работы компании?❓

• Выручка Группы МТС за первый квартал 2022 года выросла на 8,5% в годовом исчислении до 134,4 млрд. руб.💰

• Скорректированная OIBDA Группы за первый квартал 2022 года показала умеренный рост на 2,0% по сравнению с аналогичным периодом прошлого года до 56,5 млрд. руб. Рост показателя OIBDA обеспечил значительный вклад выручки от телеком-услуг. 📈

• Чистая прибыль Группы в первом квартале 2022 года составила 3,9 млрд. руб. По сравнению с аналогичным периодом прошлого года на показатель оказало негативное влияние увеличение затрат на финансирование в условиях более высоких процентных ставок; увеличение показателя износа и амортизации, отражающих недавнюю интенсивность капитальных вложений, а также курсовые разницы и переоценка ценных бумаг в текущих макроэкономических условиях. ❗️

• Капитальные затраты Группы в первом квартале 2022 года составили 37,3 млрд. руб., увеличившись на 27,2% по сравнению с первым кварталом 2021 года за счет ускорения закупок сетевого оборудования в 2022 году. 📈

• На конец первого квартала 2022 года чистый долг Группы МТС составил 431,0 млрд. руб. Соотношение чистого долга к LTM скорректированного показателя OIBDA Группы за последние двенадцать месяцев составило 1,9х. 📍

• В мае Совет директоров МТС рекомендовал годовому общему собранию акционеров одобрить выплату дивидендов по итогам 2021 финансового года в размере 66,33 млрд. руб. или 33,85 руб. на одну обыкновенную акцию. 💸

🔥 Итог: компания показала неплохие результаты, динамика выручки и OIBDA МТС оказалась лучше ожиданий. Сильное падение чистой прибыли связано с ухудшением показателей банковского сегмента и направления финтех на фоне макроэкономической нестабильности. Также давление на показатель оказали отрицательные курсовые разницы. Чистый долг МТС продолжает расти на фоне отрицательного FCF. Из-за увеличения процентных ставок это может оказывать более ощутимое давление на чистую прибыль компании. Более того, рекомендованные крупные дивиденды за 2021 г. приведут к дальнейшему росту долговой нагрузки. Сейчас долг можно назвать относительно комфортным, однако, если рост долговой нагрузки будет продолжаться, то рано или поздно это заставит компанию пойти на снижение дивидендов.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1187
Post #2096 689
Дата публикации текста: 2022/05/19

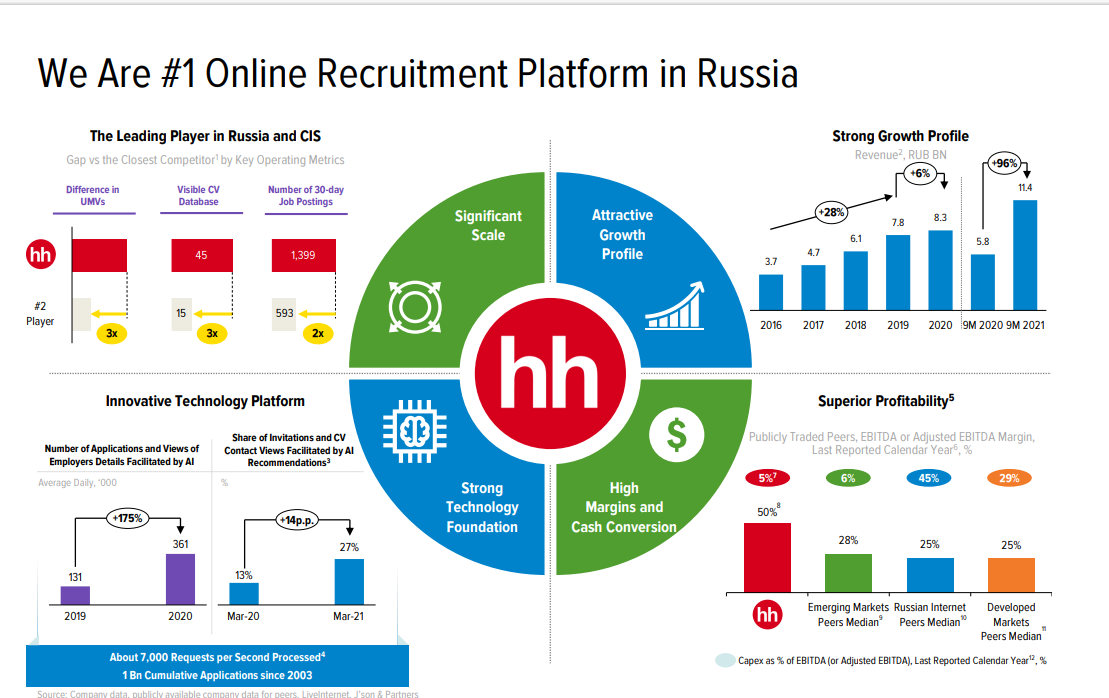
​​🗣 HeadHunter (HHR) - обзор отчета за 1кв2022 и перспективы компании

▫️Капитализация: 76 млрд ₽
▫️Выручка TTM: 17,6 млрд ₽
▫️EBITDA TTM: 8,7 млрд ₽
▫️Прибыль TTM: 5 млрд ₽
▫️fwd P/E 2022: 12
▫️P/B: 10,5
▫️fwd дивиденд 2022: 6%

👉Разделы выручки по продуктам в 1Q и динамика г/г:
▫️ Комплексные подписки: ₽ 1,2 млрд (+60,6%)
▫️ Доступ к базе резюме: ₽ 0,8 млрд (+43,4%)
▫️ Размещение вакансий: ₽ 2 млрд (+56,5%)
▫️ Дополнительные услуги: ₽ 0,4 млрд (+77,5%)

✅ В 1 квартале 2022г. компания сохранила активный темп роста бизнеса. Выручка выросла на 57% г/г, а EBITDA на 71% г/г. Скорректированная чистая прибыль выросла до 1,4 млрд руб (+75,3% г/г).

Темпы роста скор. прибыли и выручки по сравнению с результатами 1кв2021 года ускорились - это большой позитив.

✅ Крупные компании формируют значительную часть выручки компании (34% от общей выручки). Число таких клиентов увеличилось на 10% г/г. При этом выручка за услуги для ключевых клиентов выросла на 67%, т.е. компания продолжает расти за счет роста цен.

✅ Не смотря на то, что HHR занимает почти 70% доли рынка онлайн-рекрутинга у компании все еще есть потенциал роста бизнеса. HH все еще получает с ключевых клиентов в 4 раза меньше выручки, чем ее зарубежные аналоги. Т.е повышать цены еще есть куда. Кроме того, онлайн-рекрутинг составляет всего 26% от общих каналов найма персонала и все еще продолжает вытеснять оффлайн сегменты.

👆 Т.е. компании по доле занимаемого рынка еще можно вырасти на 25%-30%, по ценам в 2-3 раза и сам рынок онлайн-рекрутинга может увеличиться в разы в долгосроке.

Итого: есть фундаментал для роста выручки в очень долгосрочной перспективе минимум в 5 раз.

✅ Один из конкурентов компании "VK работа" объявил о своем закрытии. Хотя на рынке у VK была небольшая доля, это событие является показательным, конкурировать на данном рынке сложно. Возможно, что другой конкурент, в лице Сбербанка, в скором времени тоже закроет свой рекрутинговый сервис в рамках ликвидации непрофильных активов. 

✅ По ТТМ P/E компания торгуется достаточно дешево (если не брать в расчёт разовое списание гудвилла) - всего 15. По форвардным показателям оценка для растущей компании тоже вполне неплохая (для компании роста). Даже если компания по итогам года вырастет всего на 20% в прибыли (пессимистично), то FWD P/E 2022 будет около 12), а дивиденды составят около 6%, что неплохо для растущего бизнеса.

❌Компания не ощутила замедления роста бизнеса в Q1, однако уже начиная с Q2 станет видно как новая реальность отражается на финансовых показателях HH. По результатам исследования компании, в марте около 48% работодателей были негативно настроены в отношении рекрутинговой компании. 

Кроме того, уход иностранных клиентов также негативно повлияет на рост бизнеса компании, однако эффект будет оценен в несколько % от потенциальной выручки.

❌ В настоящее время на рынке труда наблюдается картина обратная тренду до 2021г. При падении числа вакансий, происходит небольшой рост базы резюме, что является негативом для роста бизнеса HH, так как при активной конкуренции за кадры, HH зарабатывает дополнительные доходы на рекламе и других услугах работодателям.
 
❌ При падении спроса на рекламные услуги со стороны работодателей, а также вероятном замедлении роста числа подписчиков среди малого и среднего бизнеса компания по итогам года скорее всего продемонстрирует относительно небольшой рост выручки 20%, вызванный очередным повышением цен на услуги. 

Выводы:
Бизнес компании постепенно становится только лучше и уже занимает практически монопольное положение на рынке. В данный момент акции торгуются с значительным дисконтом по отношению к своим бедующим денежным потокам, однако покупка их до смены юрисдикции - это риск, который нужно иметь ввиду.

**📈При благополучном разрешении этой ситуации справедливая цена - 2100р за акцию. Хороший ...окончание текста по ссылке->

Источник: t.me/taurenin/704
Post #2095 731
Дата публикации текста: 2022/05/17

​#WMT #отчет

❗️Компания Walmart Inc. презентует финансовые результаты за 1 квартал 2023 финансового года.

🏪 Walmart, Inc. - американская компания, управляющая крупнейшей в мире сетью оптовой и розничной торговли. Основание: 1962 год. Создатель: Сэм Уолтон. В сеть Walmart входит 10 593 магазина в 24 странах мира. Walmart является лидером по внедрению технологий, связанных с использованием в торговле RFID-меток. Штаб-квартира компании находится в штате Арканзас, США. С 2003 года лидирует в Fortune 500. Основными регионами деятельности являются США и Мексика, также значительно присутствие в Канаде, Южной Америке, ЮАР, Китае и Японии (также до октября 2020 года Walmart владел сетью ASDA в Великобритании). Ключевые фигуры: Грег Пеннер (Председатель) и Дуг Макмиллон (Президент, Генеральный директор). Количество сотрудников: 2 300 000 человек (1 600 000 человек в США).

📈 Акции компании торгуются под тикером WMT на Нью-Йоркской фондовой бирже NYSE. Компонент индексов DJIA, S&P 100, S&P 500. Текущая цена за акцию WMT: 135,04 долл. Капитализация компании: 376,88 млрд. долл. ❗️После выхода отчета акции организации падают почти на -9% в моменте. 📉

⚡️Посмотрим на результаты компании за 1 квартал 2023 г.:

• Компания продемонстрировала уверенный рост выручки по всему миру. Общая выручка составила 141,6 млрд. долл. США, увеличившись на 2,4%. 🔥

• Продажи Walmart в США выросли на 3,0% и 9,0% за два года. Рост электронной коммерции составил 1%, или 38% за два года. 📈

• Чистый объем продаж Walmart International составил 23,8 млрд. долл. США, падение на 3,5 млрд. долл. США, или 13,0%. 📉

• Глобальный рекламный бизнес вырос более чем на 30%. 🚀

• Консолидированная валовая прибыль снизилась на 87 базисных пунктов всего и на 38 базисных пунктов в США из-за повышенных затрат на цепочку поставок и ассортимент продукции. ⚡️

• Консолидированные операционные расходы в процентах от чистых продаж увеличились на 45 базисных пунктов, в основном из-за увеличения расходов на заработную плату в Walmart США. 💸

• Консолидированная операционная прибыль составила 5,3 млрд. долл. США, сократившись на 23,0%. ‼️

• Компания вернула акционерам почти 4 млрд. долл. (1,5 млрд. долл. дивидендов, 2,4 млрд. долл. на выкуп акций). 💰

🔥🔥 Итог: неоднозначный квартал у компании. С одной стороны, во многих подразделениях компании квартал был сильным. Но с другой стороны, итоговые результаты были неожиданными и отражали необычную ситуацию в экономике. Уровень инфляции в США, особенно в отношении продуктов питания и топлива, оказал большее давление на структуру маржи и на операционные расходы. Поэтому акции показывают такое сильное падение в день выхода отчета.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1183
Post #2094 664
Дата публикации текста: 2022/05/17

​#TTWO #отчет

❗️Компания Take-Two Interactive Software, Inc. сообщила о сильных результатах за четвертый квартал и 2022 финансовый год, закончившийся 31 марта 2022 г. Финансовый год у компании идет с 1 апреля по 31 марта.

🎮 Take-Two Interactive Software - американская компания по производству видеоигр. Компания владеет двумя крупными издательскими брендами Rockstar Games и 2K. Портфолио Take-Two включает в себя множество успешных серий видеоигр, включая BioShock, Borderlands, Civilization, Grand Theft Auto, NBA 2K, Red Dead и XCOM. Компания основана в 1993 году Райаном Брэнтом. Ключевые фигуры: Штраус Зелник (председатель и генеральный директор), Карл Слатофф (президент), Лэйни Гольдштейн (финансовый директор). Штаб-квартира компании сосредоточена в Нью-Йорке, США. Число сотрудников: более 6 495 человек. Дочерние компании: 2K, Dynamixyz, Ghost Story Games, NBA 2K League (50%), Nordeus, Playdots, Private Division, Rockstar Games, Socialpoint.

📈 Акции компании торгуются на Американской фондовой бирже Nasdaq под тикером TTWO. Капитализация компании: 12,03 млрд. долл. Текущая стоимость акций: 115,78 долл. Компания входит в состав индекса S&P 500. На постмаркете акции компании выросли на +5,15%. 🚀

❗️Ключевые результаты работы компании:

• Чистая выручка по GAAP увеличилась на 4% до 3,50 млрд. долл. 📈

• Чистая прибыль по GAAP на разводненную акцию составила 3,58 долл. 💵

• Чистые денежные средства по GAAP от операционной деятельности за 12 месяцев, закончившихся 31 марта 2022 г., составили 258,0 млн. долл. США. 💸

• Скорректированный неограниченный операционный денежный поток (не по GAAP) за 12 месяцев, закончившихся 31 марта 2022 г., составил 424,9 млн. долл. США. 🔥

• Чистые продажи составили 3,41 млрд. долл. 💥

⚡️Вывод. Высокие результаты в четвертом квартале завершили еще один очень успешный финансовый год для компании, в течение которого компания достигла чистых продаж в размере 3,4 млрд. долл. В 2023 финансовом году компания ожидает установить новый рекорд в размере от 3,75 до 3,85 млрд. долл. чистых продаж. Take-Two по-прежнему имеет невероятно хорошие возможности для увеличения своего масштаба и известности в отрасли, увеличения своей маржи и обеспечения долгосрочной ценности для акционеров компании.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1182
Post #2093 647
Дата публикации текста: 2022/05/17

📌 Инвестидея: Walgreens Boots Alliance

Walgreens Boots Alliance (WBA) – фармацевтическая розничная компания, которая работает в США и за рубежом. В основном WBA занимается продажей рецептурных лекарств, различных розничных товаров для здоровья и гигиены, товаров общего назначения. Долгое время ритейлер остается аутсайдером из-за сильной конкуренции в отрасли и слишком большого долга, однако сейчас оценен невероятно дешево и имеет легко покрываемую 4,5%-ю дивидендную доходность.

📌 Баланс компании
На конец февраля 2022 у WBA было на $16,8 млрд оборотных активов против $22,7 млрд текущих обязательств, $21,9 млрд будущих арендных обязательств и $11,2 млрд долгосрочного долга. Годовой денежный поток в размере $5 млрд за последние четыре года является слабым по сравнению с чистыми обязательствами в размере $44 млрд.

Хорошей новостью и катализатором роста для компании является готовящаяся продажа зарубежного бизнеса British Boots Pharmacy, которая может принести $7–9 млрд наличными. Сделка поможет компании покрыть часть долга или направить средства на развитие, а также сконцентрироваться на ведении бизнеса в США.

📌 Рекордно низкая оценка
WBA оценена крайне дешево, несмотря на рекордную прибыль во время пандемии. Компания заявила о рекордно высоком уровне операционной прибыли после уплаты налогов в размере $6,2 млрд, что примерно равно $7,27 на акцию за последний год.

На протяжении многих лет компания показывала слабые финансовые результаты. В совокупности с негативной тенденцией цен на акции WBA дошла чуть ли не до самых низких мультипликаторов в отрасли. Так, P/E WBA равен 5.8х, P/S – 0.27х, а P/B – 1.37х. Соотношение EV/EBITDA – 5.4х, что гораздо ниже среднего по отрасли – 11х и 16х по индексу S&P500. EV к выручке в размере 0.38х, что составляет около половины от показателя пятилетней давности. Причина – низкая маржа из-за кредитного плеча и процентных расходов. Тем не менее, маржа чистой прибыли, хотя и не велика, с показателем 4,8% является более привлекательной, чем у ближайших конкурентов – CVS, Walmart и Kroger.

📌 Вывод
Walgreens Boots Alliance – глубоко забытый инвесторами фармацевтический бизнес, но может кое-что предложить при глубоком анализе. Продажа зарубежного бизнеса может помочь компании стабилизироваться на рынке США. Дивидендная доходность в 4,5% годовых покрывается 45% денежного потока, что является достаточно комфортным показателем.

Основные риски связаны с возможной рецессией экономики США, когда все инвесторы уходят от рискованных инвестиций. Однако аптечный бизнес должен быть более устойчив к рецессии, чем многие другие секторы. WBA однозначно имеет шанс для более глубокого рассмотрения и включения ее в портфель в ближайшее время на фоне серьезной недооценки и достаточно привлекательной дивдоходности.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/divrentier/978
Post #2092 695
Дата публикации текста: 2022/05/17

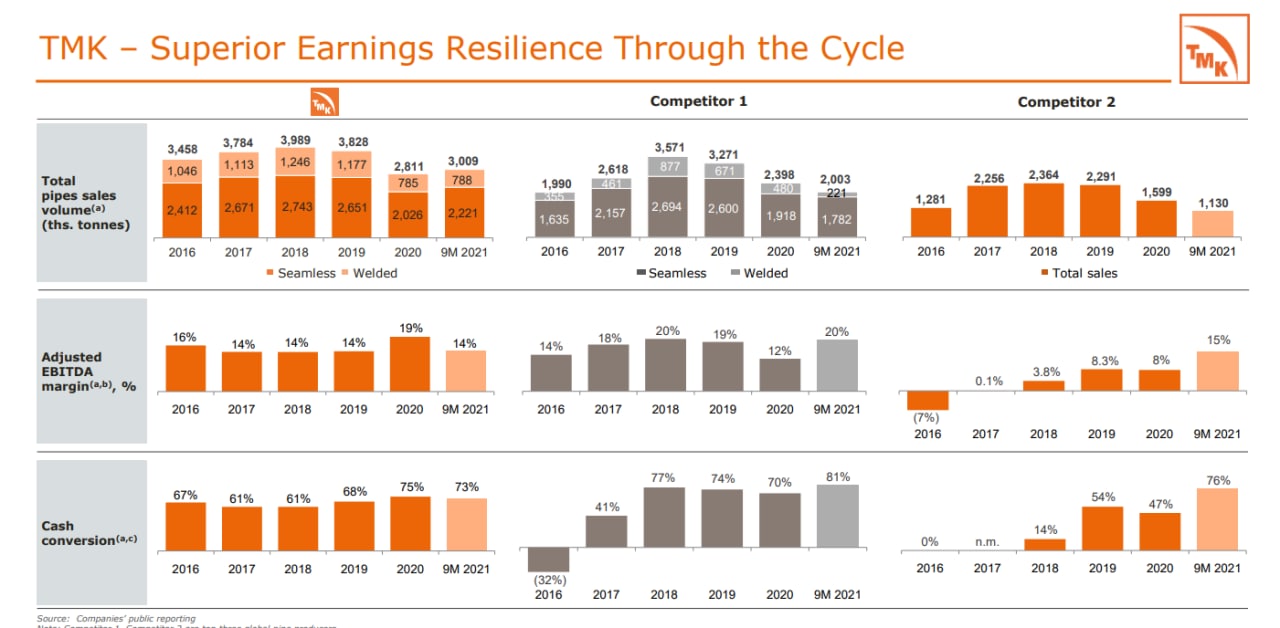
​🏭ТМК (TRMK) - обзор компании в свете перспектив строительства новых нефте- и газопроводов

▫️Капитализация: 60 млрд
▫️Выручка 2021: 420 млрд
▫️EBITDA 2021: 62,4 млрд
▫️Net debt/EBITDA: 3,7
▫️fwd P/E 2022: -
▫️P/B: 1,19
▫️fwd дивиденд 2022: 0%*

👉ПАО "Трубная металлургическая компания" – российская металлургическая компания, один из ведущих мировых поставщиков трубной продукции для нефтегазового сектора.

👉Основные рынки сбыта:
Россия - 78,5%
Европа - 7,5%
СНГ - 7,3%
Азия - 3,3%
Страны Ближнего Востока и Магреба - 1,4%
Америка - 2%

👉У компании хорошая дивидендная политика. ТМК платит не менее 25% от годовой консолидированной чистой прибыли по МСФО.

✅Компания показала нормальные результаты по итогам первых 9 месяцев 2021 года.
. Выручка выросла на 93% г/г, до 428,981 млрд руб (рост объемов продаж составил 45% г/г)
. Операционная прибыль увеличилась сразу на 127,89%, до отметки в 35,212 млрд руб.
. Чистая прибыль упала на 70,23% г/г до 6,558 млрд.

✅ В среднесрочной перспективе, драйвером роста выручки может стать подразделение на ближнем востоке. Уже в ближайшем будущем начнется реализация проекта "Пакистанский Поток" (Доля участия РФ, представлена компаниями ЕТК И ТМК в не менее чем 26%). Кроме того, такие страны как Нигерия и Саудовская Аравия тоже рассматривают строительство крупных газовых магистралей, но эти проекты все еще на стадии планирования.

✅ В связи с постепенным закрытием Европейского рынка для нефтегазового рынка РФ, уже в ближайшее время можно ожидать новый цикл роста CAPEX со стороны таких компаний как Газпром. Наиболее вероятно, что Газпром теперь будет развивать свое Азиатское направление бизнеса и для этого потребуется расширение существующих газотранспортных мощностей.

❌ Компания за 2021г. нарастила долги на 71% до 236,5 млрд рублей. Показатель Debt-to-Equity cоставляет 80%. В 2 половине 2022г. компанию скорее всего ждет ограниченный дефолт по еврооблигациям, которые уже торгуются с доходность к погашению 70%.

❌ Компания потеряет около 10% выручки от продаж в Европе и США из-за санкций. Европейское подразделение уже испытывает трудности, вызванные блокировкой счетов . Импорт стальных труб из РФ уже заблокирован. Скорее всего, Европейское подразделение будет продано за бесценок или полностью списано при отсутствии интереса покупателей.

❌ Российское подразделение ТМК также сократит продажи в 2022 и 2023гг. из-за снижения буровой активности в РФ и сдвигу сроков реализации крупных проектов нефтегазового сектора на более поздние сроки.

❌ Дивидендов за 2022г. ждать от компании не стоит. Наиболее вероятно, что денежные списания и курсовые потери, вызванные ростом рубля уведут прибыль в отрицательную зону.

Вывод:
2022-2023гг. для ТМК будут очень сложными. Компания может потерять до 20% выручки и уйти в убыток по итогам 2022г. В 2022-2023г. ожидаются крупные погашения по облигациям и этих денег у компании сейчас нет. Занимать придется по более высокой ставке. Деньги от продажи американского подразделения в 2020г. ТМК могла бы использовать для погашения ближайших облигаций, но менеджмент решил выплатить более высокие дивиденды в интересах основного акционера.

📉Текущая оценка, несмотря на значительное падение, все еще не является привлекательной. В среднесрочном будущем может встать вопрос о финансовой устойчивости компании. Новые проекты на Ближнем Востоке и расширение газовых магистралей в Китай помогут частично компенсировать потерю других рынков, но ожидать этого следует не раньше чем 2023-2024гг.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ТМК #TRMK

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/699
Post #2091 731
Дата публикации текста: 2022/05/16

​#DSKY #отчет

❗️16 мая 2022 года ГК «Детский мир» (MOEX: DSKY), мультивертикальный цифровой ритейлер, лидер на рынке детских товаров в России и Казахстане, объявляет неаудированные консолидированные финансовые результаты, подготовленные в соответствии с МСФО, за первый квартал 2022 г., завершившийся 31 марта 2022 г.

🎁 Группа компаний «Детский мир» - советская и российская сеть магазинов товаров для детей. Является лидером в сегменте детских товаров в России, объединяющим национальную розничную сеть магазинов «Детский мир», сети магазинов ELC и ABC, сеть товаров для животных «Зоозавр». Год основания: 1947 г. Расположение: Россия (Москва), Белоруссия (Гродно), Казахстан (Алматы). Ключевые фигуры: Мария Давыдова (генеральный директор). Число сотрудников: 15 000 чел. 🏪 На текущий момент сеть магазинов «Детский мир» представлена 1125 магазинами, расположенными в 447 городах России, Казахстана и Беларуси.

📈 Акции компании торгуются на Московской бирже (MCX) под тикером DSKY. Акции компании входят в состав Индекса МосБиржи. Текущая капитализация: 53,32 млрд. руб. Текущая цена 1 акции: 72,44 руб. В моменте акции компании падают на -0,3% 📉

⚡️Ключевые финансовые показатели работы компании за 1 квартал 2022 г.:

• Общий объем продаж Группы (GMV) увеличился на 7,6% до 42,7 млрд. руб. 🚀
• Общий объем онлайн-продаж Группы вырос на 19,9% до 13,1 млрд. руб. 📈
• Чистая выручка Группы увеличилась на 6,1% до 37,9 млрд. руб. 💰
• Валовая прибыль увеличилась на 8,3% до 11,4 млрд. руб. 📍
• EBITDA сократилась на 9,8% и составила 2,6 млрд. руб. 📉
• Скорректированная прибыль до налогообложения составила 1,1 млрд. руб. 💥
• Показатель чистый долг/EBITDA составил 1,7x. Чистый долг составил 31,2 млрд. руб. Рейтинговое агентство «Эксперт РА» подтвердило рейтинг кредитоспособности нефинансовой Компании «Детский мир» на уровне ruAA-. Прогноз по рейтингу – стабильный. ❗️
• Компания объявила о запуске программы выкупа на открытом рынке собственных обыкновенных акций, размещенных на Московской Бирже, в размере до 3,5 млрд. руб. сроком до 9 августа 2022. Программа может быть продлена или завершена ранее этого срока. 🔥

❗️Вывод. Детский мир является не только лидером в отрасли, но и системообразующей Компанией, которая выполняет социально значимую роль в обеспечении детей продовольственными и непродовольственными товарами первой необходимости. Первый квартал 2022 года оказался непростым для рынка и «Детского мира». Несмотря на макроэкономическую турбулентность, Компании удалось увеличить объем продаж на 7,6%, в то время как цифровые продажи выросли на 19,9%. Компания продолжает инвестировать в логистическую инфраструктуру, обеспечивая дальнейший рост цифрового канала. Компания придерживается строгой финансовой дисциплины, благодаря чему ее финансовое положение остается устойчивым. По состоянию на конец первого квартала соотношение чистого долга к EBITDA оставалось на комфортном уровне 1,7x. Несмотря на непростые макроэкономические условия, компания с уверенностью смотрит в будущее и сохраняет фокус на дальнейшей консолидации рынка.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1180
Post #2090 684
Дата публикации текста: 2022/05/16

🏦〽️🎯 $GS GOLDMAN СОКРАЩАЕТ ЦЕЛЕВОЙ ПОКАЗАТЕЛЬ S&P НА КОНЕЦ ГОДА, ВИДИТ ВОЗМОЖНОСТЬ ПОКУПКИ В НЕКОТОРЫХ АКЦИЯХ РОСТА

🐻 Фондовый рынок должен вырасти с этих уровней, но, по мнению Goldman Sachs, отскок все равно, вероятно, оставит многих инвесторов с большими потерями за год.

😎 Дэвид Костин, главный стратег компании по акциям в США, понизил свою цель на конец года для S&P 500, но по-прежнему видит рост рынка примерно на 7%.

🗣 “Мы снизили наш целевой показатель на конец года до 4300 (с 4700), чтобы отразить более высокие процентные ставки и более медленный экономический рост, чем мы предполагали ранее. Наш новый базовый прогноз не предполагает рецессии и подразумевает, что P/E завершит год без изменений на уровне 17x”, - написал Костин.

🙀 Goldman также повысил свой прогноз роста прибыли на акцию на 2022 год до 8% с 5% в этом году, что помогло поддержать идею роста акций. Даже если S&P 500 достигнет новой цели, S&P 500 все равно снизится на 10% за год.

👿 Рост рынка, вероятно, произойдет позже в этом году, поскольку инвесторы обретут больше уверенности в том, что экономика избежит рецессии, пишет Костин, хотя настоящий экономический спад может привести к значительному падению рынка.

👻 “В случае рецессии индекс упадет на 11% до 3600, а P/E упадет до 15x”, - добавил Костин. Это означало бы просадку на 10,5%.

🧐 ЧТО КУПИТЬ

🤡 Если инвесторы действительно обретут некоторую уверенность в течение года, это может стать хорошей новостью для прибыльных технологических акций. Акции роста в целом падают, убирая как стойких, так и спекулятивных игроков, но с этого момента ситуация может измениться, сказалм в Goldman.

💸 “Акции роста резко обесценились с начала года, поскольку финансовые условия ужесточились. Тем не менее, растущие акции с высокой маржой в настоящее время торгуются с тем же 5-кратным коэффициентом EV / продажи, что и аналоги с низкой маржой. Мы ожидаем, что мультипликаторы будут расходиться, поскольку инвесторы отдают приоритет прибыльности”, - написал Костин.

🔝 Goldman предоставил список этих быстрорастущих и высокодоходных компаний. В него входят два крупных техно-гиганта. $FB Meta Platforms и $GOOGL Alphabet, а также $NVDA Nvidia и $MU Micron.

📉 Другими компаниями в списке, которые в этом году показали низкие показатели на более широком рынке, являются $MTCH Match Group с убытком в 41% и $INTU Intuit со снижением на 42%.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/144089
Post #2089 657
Дата публикации текста: 2022/05/16

​​#ИнвестИдеи #РазборКомпании
Ранее делали разбор компании Мобильные телесистемы (МТС), который можно почитать здесь.

❗️Сегодня хотим остановится не нескольких ключевых моментах, которые позволят более полно понять положение компании.

1️⃣Компании МТС, в отличие от экспортеров, некуда расти и перенаправлять потоки. Нет очевидных точек роста и расширения географии. Сворачивание ряда проектов только подтверждает этот тезис.
2️⃣ Компания сталкивается с проблемами поддержки и обновления инфраструктуры. МТС закупает дорогостоящее зарубежное оборудование. И, несмотря на послабления в этом вопросе, поставщики отказываются от сотрудничества с российскими компаниями.
3️⃣ В планах у компании была продажа своего бизнеса сотовых вышек, но из-за экономической ситуации, МТС не нашел покупателей на него. Деньги от сделки компания планировала направил на погашение долгов и на дивиденды.

Что мы хотим сказать этим постом.
Инвестиции в российские акции по принципу "покупай все без разбора, все равно отрастает" на примере отдельных компаний могут быть не совсем уместны и возврат на вложенный капитал будет меньше ожидаемого.

📈Наше мнение по ТА:
На текущий момент акции MTSS находятся в подвешенном состоянии. Бумага имеет возможность сходить как вверх до уровней 248-260, так и опуститься вниз на уровни 175-165 и даже ниже. Предлагаем дождаться выхода отчета (18.05) и посмотреть реакцию рынка. Мы будем наблюдать за бумагой и вернемся к коррекции нашего анализа через некоторое время.

⚠️Не рекомендация!
Cashflow - Ваш денежный поток

⁉️Напишите в комментариях свои мысли по компании. И какие акции стоит еще разобрать?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1005
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →