Дата публикации текста: 2022/05/17
🏭ТМК (TRMK) - обзор компании в свете перспектив строительства новых нефте- и газопроводов
▫️Капитализация: 60 млрд
▫️Выручка 2021: 420 млрд
▫️EBITDA 2021: 62,4 млрд
▫️Net debt/EBITDA: 3,7
▫️fwd P/E 2022: -
▫️P/B: 1,19
▫️fwd дивиденд 2022: 0%*
👉ПАО "Трубная металлургическая компания" – российская металлургическая компания, один из ведущих мировых поставщиков трубной продукции для нефтегазового сектора.
👉Основные рынки сбыта:
Россия - 78,5%
Европа - 7,5%
СНГ - 7,3%
Азия - 3,3%
Страны Ближнего Востока и Магреба - 1,4%
Америка - 2%
👉У компании хорошая дивидендная политика. ТМК платит не менее 25% от годовой консолидированной чистой прибыли по МСФО.
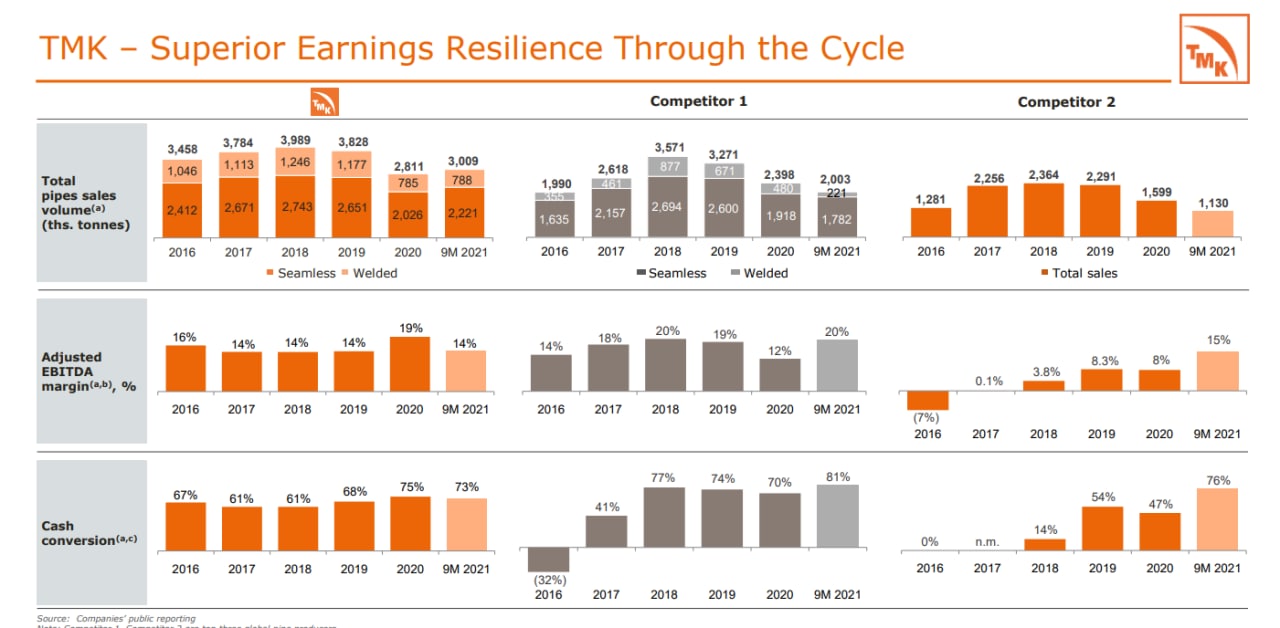
✅Компания показала нормальные результаты по итогам первых 9 месяцев 2021 года.
. Выручка выросла на 93% г/г, до 428,981 млрд руб (рост объемов продаж составил 45% г/г)
. Операционная прибыль увеличилась сразу на 127,89%, до отметки в 35,212 млрд руб.
. Чистая прибыль упала на 70,23% г/г до 6,558 млрд.
✅ В среднесрочной перспективе, драйвером роста выручки может стать подразделение на ближнем востоке. Уже в ближайшем будущем начнется реализация проекта "Пакистанский Поток" (Доля участия РФ, представлена компаниями ЕТК И ТМК в не менее чем 26%). Кроме того, такие страны как Нигерия и Саудовская Аравия тоже рассматривают строительство крупных газовых магистралей, но эти проекты все еще на стадии планирования.
✅ В связи с постепенным закрытием Европейского рынка для нефтегазового рынка РФ, уже в ближайшее время можно ожидать новый цикл роста CAPEX со стороны таких компаний как Газпром. Наиболее вероятно, что Газпром теперь будет развивать свое Азиатское направление бизнеса и для этого потребуется расширение существующих газотранспортных мощностей.
❌ Компания за 2021г. нарастила долги на 71% до 236,5 млрд рублей. Показатель Debt-to-Equity cоставляет 80%. В 2 половине 2022г. компанию скорее всего ждет ограниченный дефолт по еврооблигациям, которые уже торгуются с доходность к погашению 70%.
❌ Компания потеряет около 10% выручки от продаж в Европе и США из-за санкций. Европейское подразделение уже испытывает трудности, вызванные блокировкой счетов . Импорт стальных труб из РФ уже заблокирован. Скорее всего, Европейское подразделение будет продано за бесценок или полностью списано при отсутствии интереса покупателей.
❌ Российское подразделение ТМК также сократит продажи в 2022 и 2023гг. из-за снижения буровой активности в РФ и сдвигу сроков реализации крупных проектов нефтегазового сектора на более поздние сроки.
❌ Дивидендов за 2022г. ждать от компании не стоит. Наиболее вероятно, что денежные списания и курсовые потери, вызванные ростом рубля уведут прибыль в отрицательную зону.
Вывод:
2022-2023гг. для ТМК будут очень сложными. Компания может потерять до 20% выручки и уйти в убыток по итогам 2022г. В 2022-2023г. ожидаются крупные погашения по облигациям и этих денег у компании сейчас нет. Занимать придется по более высокой ставке. Деньги от продажи американского подразделения в 2020г. ТМК могла бы использовать для погашения ближайших облигаций, но менеджмент решил выплатить более высокие дивиденды в интересах основного акционера.
📉Текущая оценка, несмотря на значительное падение, все еще не является привлекательной. В среднесрочном будущем может встать вопрос о финансовой устойчивости компании. Новые проекты на Ближнем Востоке и расширение газовых магистралей в Китай помогут частично компенсировать потерю других рынков, но ожидать этого следует не раньше чем 2023-2024гг.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ТМК #TRMK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/699
Post #2092
695