Дата публикации текста: 2022/05/29
⚒ Linde ($LIN) - обзор европейского газового гиганта
▫️Капитализация: $ 158 b
▫️Выручка TTM: $ 31,7 b
▫️EBITDA ТТМ: $ 10,7 b
▫️Прибыль TTM: $ 4 b
▫️Net debt/EBITDA: 1,1
▫️fwd P/E 2022: 26
▫️P/B: 85
👉 Linde plc - корпорация, работающая в сфере промышленных газов и инженерии.
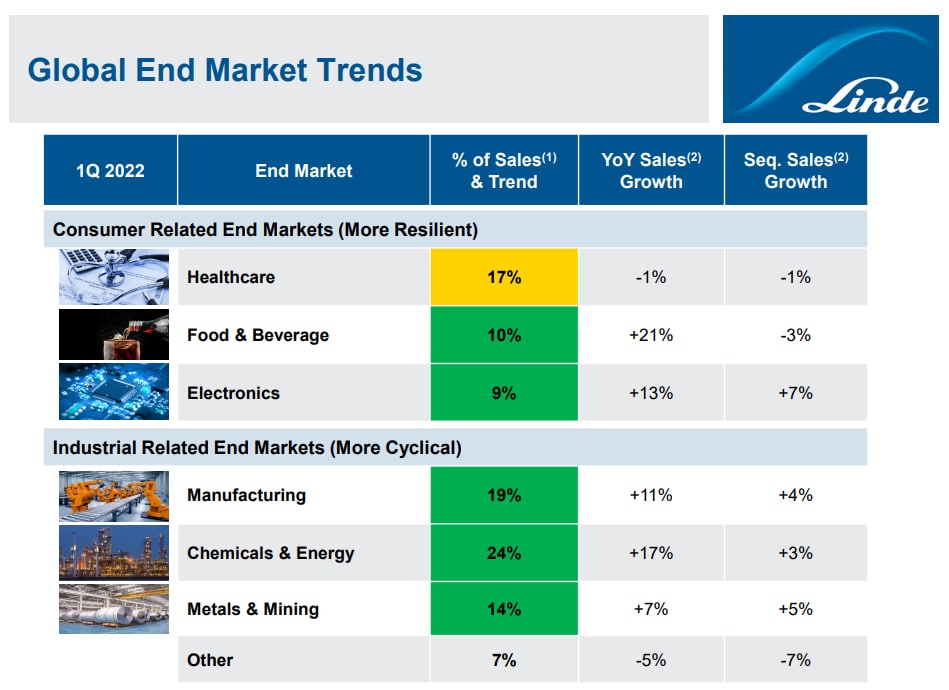
👉 Выручка по сегментам и динамика г/г в Q1:
Нецикличные сегменты 36%
- Здравоохранение 17% (-1% г/г)
- Еда и напитки 10% (+21% г/г)
- Электроника 9% (+13% г/г)
Цикличные сегменты 64%:
Промышленность 19% (+11% г/г)
Химия и энергетика 24% (+17% г/г)
Металлы и добыча 14% (+7% г/г)
Другое 7% (-5% г/г)
✅ Linde является второй крупнейшей компанией из сектора Materials в мире. На рынке промышленных газов, Linde занимает 28% и ее доля рынка постепенно увеличивается. Сам рынок промышленных газов достаточно консолидирован (5 крупнейшим игрокам принадлежит более 65% всего рынка) и недоступен для новых конкурентов.
✅ Компания является бенефициаром всех аспектов энергетического перехода в ЕС. Сейчас в Европе обсуждается выделение средств в размере 270 млрд долларов на поддержку энергетического сектора из которых часть средств будет направлена на развитие СПГ инфраструктуры и основная часть средств на зеленую энергетику. Linde обладает уникальными технологиями по строительству СПГ терминалов и конечно наверняка получит часть государственных контрактов как крупнейший представитель сектора. Кроме того, у компании уже есть готовые разработки в области водородной энергетике и улавливанию выбросов CO2.
В среднесрочной перспективе это обеспечит повышенный спрос на инженерные услуги компании и может привезти к росту этого сегмента до 30% от общей выручки компании (с текущих 20%).
✅ Компания наращивает маржинальность и получает выгоду от сокращения издержек после недавних сделок M&A. На ближайшие 2-3г менеджмент планирует за счет оптимизации бизнеса и повышения энергоэффективности довести операционную маржу до 30%.
✅ $LIN обладает устойчивой моделью бизнеса не смотря на то, что 2/3 выручки приходится на цикличные рынки. Это объясняется тем, что большая часть контрактов компании долгосрочные и предполагают оплату даже если клиент не воспользовался услугами Linde. В 2020г на фоне остановки производства и коллапса в энергетическом секторе, Linde потеряла всего 3,5% выручки и даже смогла нарастить операционную маржинальность.
✅ Компания имеет доступ к очень дешевым кредитам за счет своего высокого инвестиционного рейтинга A от S&P и доступа к европейскому долговому рынку. Пятилетние облигации компании занимались под 0%, а облигации на 12 лет всего под 0,38%. Такой дешевый долг, в сочетании с низким показателем Net-debt/EBITDA в 1,1 позволяет компании свободно наращивать долг для нужд бизнеса и акционеров.
❌ Хоть компания и не зависит от большинства текущих кризисных явлений, бизнес все равно испытывает негативные последствия. Во-первых, рост доллара приводит к потере до 3% потенциальной выручки за Q1. Во-вторых, рост цен на электроэнергию по всему миру также негативно сказывается на расходах компании так как электричество составляет основную часть затрат. При окончательном запрете на импорт энергоносителей из РФ существует риск временной приостановки некоторых производственных мощностей.
❌ По мультипликаторам компания всегда была оценена достаточно дорого и даже сейчас прогнозный P/E на 2022 составляет 26.
Вывод
Linde - это надежный бизнес у которого открываются новые перспективы роста. В среднесрочной перспективе компания сможет наращивать EPS по 10-12% в год, а бизнес компании вряд ли будет стагнировать на горизонте до 10 лет. Но заплатить за бизнес такого качества придётся дорого. Даже с премией за качество бизнеса, акции Linde сейчас немного переоценены. Справедливая цена за акцию - 270$.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Linde #LIN
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/729
Post #2119
690