TGViewer
Channel Public Channel
Надо было брать💡- Идеи

Надо было брать💡- Идеи

@nbb_idea

Агрегатор инвест-идей проекта «Надо было брать»

Просевшие компании @nado_bb
Агрегатор новостей @nbb_news
Разборы компаний @nbb_read

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
1.74K
Photos
743
Videos
0
Links
2.7K

Showing posts older than #3002 · Back to latest

Older Posts 20 shown
Post #3001 557
Дата публикации идеи: 2023/11/08

HY облигации Caesars - агрессивная ставка с высокой доходностью

💡 Продолжаем серию постов с идеями на облигационном рынке. На наш взгляд, сейчас наступил идеальный момент для формирования и увеличения позиций, который не продлится долго. Сегодня обратим внимание на High-Yield облигации Caesars Entertainment с доходностью 7.53% и погашением в 2029 году. Накануне компания представила неплохую квартальную отчетность, закрепившую позитивный взгляд.

Caesars Entertainment #CZR - управляет игорно-развлекательными курортами на нескольких континентах. Крупнейшая часть бизнеса расположена в Лас-Вегасе. Помимо этого, осуществляет свою деятельность онлайн, предоставляя услуги букмекера и доступ к онлайн-казино.

Последняя отчетность
По итогам 3-го квартала выручка выросла на 3.7% г/г до $2.99 млрд, а EBITDA - на 2.1% г/г до $1.04 млрд. Результаты операций как в Лас-Вегасе, так и в остальных регионах присутствия оказались выше ожиданий. Более того, онлайн сегмент оказался прибыльным по EBITDA второй квартал подряд.

Менеджмент отметил, что наблюдает высокую конкуренцию на региональных рынках, которая компенсируется недавними инвестициями. При этом, Caesars подчеркнула, что потребительский спрос остается устойчивым, и не наблюдает существенного замедления.

Заглядывая в будущее, компания по-прежнему положительно оценивает предстоящие события в Лас-Вегасе, которые включают начало Гран-при Формулы-1 в ноябре и Super Bowl в феврале. Caesars ожидает сохранения темпов роста игорно-развлекательного бизнеса и ускорения онлайн подразделения.

Ситуация с долгом

В общей сложности в 2023 году Caesars погасила $630 млн долга путем досрочного выкупа, и мы ожидаем, что эта тенденция продолжится. Чистый долг с начала года сократился примерно на 3.5% до $11.6 млрд, и net debt/EBITDA теперь находится на уровне 5.6x.

На конец третьего квартала компания располагала ликвидностью в размере $2.9 млрд, в том числе $841 млн наличными. Caesars продолжает владеть крупным объемом недвижимости (в отличие от конкурентов MGM/PENN), что может обеспечить дополнительную ликвидность в случае необходимости.

Хотя руководство отметило возможность проведения сделок M&A и обратного выкупа акций, мы не ожидаем ничего существенного в этих направлениях до тех пор, пока леверидж не опустится до обозначенной цели в 4x.

💎 Бизнес Caesars сохраняет темпы роста, и даже если в обозримом будущем проявится слабость потребительской активности, мы не думаем, что она будет существенной. Значимые события в Лас-Вегасе смогут нивелировать негативные эффекты. Рассчитываем на дальнейшее сокращение долговой нагрузки опережающими темпами, что должно позитивно отразиться на кредитном качестве долговых бумаг Caesars.

Выпуск, который нас интересует, позволяет зафиксировать относительно высокую доходность в 7.53% до 2029 года. На фоне ожидаемого улучшения кредитных метрик также можно рассчитывать на солидный рост тела облигаций. Отметим, что сделка сопряжена с повышенным риском учитывая, что композитный рейтинг для бумаги находится на уровне B-.

🎙 Если Вы заинтересовались покупкой бондов и сумма Вашего капитала свыше $1м - свяжитесь с нами. **Заполните форму обратной связи или запишитесь на бесплатный Zoom звонок по ссылке**.

#инвестиционная_идея #облигации #США #товары_вторичной_необходимости #CZR

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5461
Post #3000 654
Дата публикации идеи: 2023/11/07

​​​Deere & Company #DE

Целевая цена Уолл-стрит — $442,7

Сектор — машиностроение и транспорт

Deere & Company — американская машиностроительная компания, производит и реализует строительное, лесозаготовительное и сельскохозяйственное оборудование по всему миру. Также предоставляет финансовые и лизинговые услуги.

По итогу за 3 квартал 2023 года прибыль Deere на акцию составила $10,20, что значительно превышает консенсус-прогноз в $8,14 и на целых 66% превышает прибыль прошлого года. Общий чистый доход увеличился на 10% в годовом исчислении до $14,3 млрд.

Аналитиков всего: 25
рекомендуют:
покупать: 15
держать: 10
продавать: 0

Самый высокий прогноз: $510
Самый низкий прогноз: $380

Цена за акцию (07.11) — $374

Дивиденды

Около 1,41% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2169
Post #2999 638
Дата публикации идеи: 2023/11/07

▫️Tcs Group (TCSG): рейтинг "покупать" от БКС:

цель: ₽5300
потенциал: 55%
дата: 31.10.2023
цена на дату: ₽3416

обоснование: TCS Group — сильная финтех-история, и мы считаем, что уверенный рост клиентской базы и хорошие фин.результаты улучшают ожидания на 2023 г. Помимо этого стоит отметить: рекордную прибыль за ll квартал 2023г., а также высокую рентабельность компании.

bcs-express.ru

⚠️Не является инвестиционной рекомендацией


Источник: t.me/headlines_for_traders/35552
Post #2998 565
Дата публикации идеи: 2023/11/07

Ставка на HY облигации Spirit AeroSystems после соглашения с Boeing

💡 В прошлом месяце Spirit заключила соглашение с Boeing, которое существенно улучшило перспективы генерации денежных потоков в ближайшие несколько лет. Изменения уже нашли отражение в отчетности.

На наш взгляд, ситуация позволяет занять выгодную позицию в High-Yield бондах Spirit AeroSystems. Отметим, что сделка сопряжена с высоким риском, учитывая, что выпуск, на который мы смотрим, обладает кредитным рейтингом на уровне CCC+.

Spirit AeroSystems #SPR - производитель авиационных конструкций, в частности фюзеляжей для коммерческих и военных самолетов. Является ключевым поставщиком Boeing.

Суть соглашения

Компании подписали соглашение, предусматривающее совместную работу над решением возникших ранее операционных проблем. Для этого, Boeing обеспечила Spirit сразу же $100 млн для налаживания производства.

Помимо этого, теперь Spirit будет продавать компоненты для 787 Dreamliner по более высоким ценам в 2023-2025 гг. Дополнительная выручка за период оценивается в $455 млн. Вдобавок, Boeing согласилась продлить выплаты по финансированию в размере $180 млн с 2025 до 2027 года.

Последняя отчетность

На прошлой неделе Spirit представила квартальные результаты. Выручка выросла на 13% г/г до $1.44 млрд. Убыток по FCF вырос на 86% до $136 млн. Убыток на акцию составил $1.42, против консенсуса на уровне $1.51.

Spirit теперь ожидает, что по итогам года убыток по FCF составит $275-325, что ниже прогноза на уровне $360 млн, благодаря инвестициям со стороны Boeing. При этом, компания теперь рассчитывает, что FCF станет положительным в 2024 году.

Компания также ожидает положительную рентабельность по программе 787 в первой половине 2025 года по мере роста объемов производства. В 4-м квартале этого года поставки самолетов 737 составят 37-42 в месяц, а в 2025 году - уже 50 единиц в месяц.

💎 На текущий момент интересующий нас выпуск позволяет зафиксировать относительно высокую доходность в 8.9% до 2028 года в USD. Помимо этого, мы, вероятно, будем наблюдать опережающий рост тела облигаций в ближайшие кварталы на фоне улучшения финансового состояния Spirit. Еще раз отметим, что сделка сопряжена с высоким риском и подойдет для агрессивных инвесторов.

🎙 Если Вы заинтересовались покупкой бондов и сумма Вашего капитала свыше $1м - свяжитесь с нами. **Заполните форму обратной связи или запишитесь на бесплатный Zoom звонок по ссылке**.

#инвестиционная_идея #акции #США #промышленный_сектор #SPR #BA

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5457
  • 👍 2
Post #2997 655
Дата публикации идеи: 2023/11/06

Bunge - отчетность укрепила взгляд на перспективы

💡 В конце октября компания представила сильную отчетность за 3-й квартал, после чего акции продемонстрировали мощный подъем. Мы сохраняем позитивный взгляд на Bunge и считаем текущие уровни привлекательными для формирования и увеличения позиций. Рассмотрим подробнее как отчиталась компания.

**Bunge #BG - американский агропромышленный трейдер. Занимается закупкой, хранением, транспортировкой, переработкой и продажей сельскохозяйственного сырья и продукции.
🎯 Целевая цена - $160, потенциал роста +51%

Основные моменты в отчетности

Скорректированная прибыль на акцию составила $2.99, что существенно превысило ожидания рынка на уровне $2.47. Операционная прибыль основных сегментов снизилась на 2.2% г/г до $676 млн, что примерно на 15% выше консенсуса аналитиков. Отметим, что 2022 год был рекордным для компании по многим параметрам, в связи с чем сокращение показателя вполне ожидаемо из-за высокой базы.

Отличные результаты были зафиксированы в подразделении переработки сырья, который стал бенефициаром роста рентабельности и производительности в Бразилии. Бизнес по производству масел (как пищевых, так и топливных) также продолжает демонстрировать рост на фоне высокого спроса, особенно в США.

За квартал компания выкупила акции на $600 млн и планирует приобрести с рынка еще $400 млн до середины 2024 года, когда завершится сделка по поглощению Vitera. Затем будет выкуплено бумаг еще на $1 млрд. Bunge в очередной раз подчеркнула, что с оптимизмом смотрит на сроки завершения сделки.

Помимо этого, менеджмент подтвердил приобретение за $600 млн CJ Selecta - ведущего в Бразилии производителя концентрата соевого белка. После закрытия сделки приобретение будет сразу же способствовать росту прибыли, а ROIC будет находиться на низком двузначном уровне. Текущий показатель для Bunge составляет 14.4% (-60 б.п. к 2022 году).

Новые прогнозы

На фоне высоких результатов и позитивных тенденций на рынке Bunge повысила прогноз на текущий год. Ожидает EPS на уровне $12.5+, против $11.75+ ранее.

Помимо этого, улучшены прогнозы по переработке. Теперь менеджмент рассчитывает, что результаты будут соответствовать рекордным уровням прошлого года на фоне восстановления рентабельности и сильного спроса на соевые продукты в США после проблем с выращиванием в Аргентине.

Вдобавок, сегмент масел покажет опережающие 2022 год результаты. Этому поспособствует быстрорастущий спрос на возобновляемый дизель, устойчивое потребление пищевых масел почти всех видов, а также увеличение поставок после расширения производства в Луизиане.

Оценка акций

Текущие ценовые уровни по-прежнему выглядят привлекательными для покупок, учитывая относительно дешевую оценку. Форвардный P/E на 2024 год для Bunge составляет 8x, что ниже среднего исторического 12x и медианы по сектору 17x. Ближайший конкурент ADM
#ADM торгуется с аналогичным мультипликатором на уровне 10x.

💎 Bunge представила квартальные результаты, которые показали, что она находится в отличном состоянии, а также обладает сильными факторами для дальнейшего роста. Среди основных: устойчивый спрос на агропромышленную продукцию, сделка с Vitera, а также поглощение CJ Selecta. В совокупности отчетность укрепила наш позитивный взгляд, и мы считаем текущие уровни акций привлекательными для покупок.

📊
Понравилась инвестиционная идея, но нет возможности купить акции США у Вашего брокера?

У нас есть решение. Открытие инвестиционного счета в ОАЭ для жителей РФ без ВНЖ ЕС и других паспортов от $1м.

Подробнее по ссылке**.

#инвестиционная_идея #акции #США #товары_первичной_необходимости #BG

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5455
  • 👍 1
Post #2996 662
Дата публикации идеи: 2023/11/03

Акции Block раллируют после сильной отчетности и новых прогнозов

💡 Вчера после закрытия рынка компания представила впечатляющие результаты за прошлый квартал. На постмаркете акции прибавляют почти 17%. Отчетность укрепила наш взгляд на Block и мы продолжаем держать акции в наших портфелях.

**Block #SQ - американская технологическая компания, разработчик платежного ПО для бизнеса (Square) и цифрового кошелька (Cash App). Block входит в число лидеров в отрасли цифровых платежей по объему транзакций и количеству клиентов.
🎯 Целевая цена - $95, потенциал роста +100%

Основные моменты в отчетности

По итогам 3-го квартала выручка повысилась на 24% г/г до $5.62 млрд, а валовая прибыль выросла на 21% г/г до $1.9 млрд. Скорректированная операционная прибыль составила $90 млн, против ожиданий убытка в $7 млн.

Скорректированная EBITDA увеличилась на 45.8% г/г до $477 млн, и рентабельность по показателю улучшилась до 14.9%. Валовая прибыль Square выросла на 15% г/г до $899 млн, а Cash App - на 27% г/г до $984 млн. Почти все результаты оказались выше ожиданий.

Отличные показатели обусловлены высокой активностью клиентов, новыми партнерствами и функциями приложений, а также повышению общей эффективности бизнеса, в том числе за счет сокращения штата сотрудников.

На фоне повышения рентабельности, совет директоров Block одобрил программу обратного выкупу акций в размере $1 млрд.

Новые прогнозы

Компания дала прогноз на текущий квартал, который предполагает рост валовой прибыли на 18-19% до $1.96-1.98 млрд, что оказалось ниже консенсуса в $1.99 млрд. В то же время, EBITDA должна составить $430-450 млн - рост почти на 56% г/г.

В следующем году Block ожидает EBITDA на уровне $2.4 млрд (+40% г/г) и операционную прибыль в $875 млн. Прогнозы существенно выше рыночных ожиданий.

Вдобавок, Block поставила цель подходить под критерии Rule 40 в 2026 году. Это означает, что сумма темпов роста валовой прибыли и операционной рентабельности будет выше 40%. Сейчас показатель составляет только 23%. Для достижения этой цели компания планирует:

• Сократить количество сотрудников до 12 тыс. с текущих 13 тыс. и удерживать эту планку до конца 2024 года.
• Провести широкомасштабную работу по сокращению операционных издержек и дискреционных расходов.
• Реорганизовать некоторые подразделения, например Afterpay, и повысить взаимодействие между частями экосистемы Block.

Менеджмент уверен, что инициативы окажут положительное влияние не только на рентабельность, но и на прогресс по разработке новых платежных решений и других инноваций. Это должно поддержать общие темпы роста Block.

📊
Фундаментальные показатели:
• Рыночная капитализация = $26.9 млрд
• fwd P/E = 22х
• fwd P/E сектора = 9x
• fwd PEG = 0.64x

💎 Мы воодушевлены изменениями, проходящими в компании, которые уже сейчас оказывают положительное влияние на финансы. Ожидаем, что акции Block покажут опережающую динамику в долгосрочной перспективе. Этому поспособствует сбалансированный рост рентабельности и выручки, который будет обеспечен инициативами менеджмента и устойчивым развитием рынка цифровых платежей. Несмотря на текущее ралли в акциях, мы считаем, что Block все еще недооценена инвесторами. Текущая относительно дешевая оценка и байбек на $1 млрд добавляют привлекательности инвестиционной идее.

📊
Понравилась инвестиционная идея, но нет возможности купить акции США у Вашего брокера?

У нас есть решение. Открытие инвестиционного счета в ОАЭ для жителей РФ без ВНЖ ЕС и других паспортов от $1м.

Подробнее по ссылке**.

#инвестиционная_идея #акции #США #финансовый_сектор #SQ

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5450
  • 👍 2
Post #2995 612
Дата публикации идеи: 2023/11/03

Позитивные новости по облигациям Cemex

💡 Ранее в канале мы размещали инвестиционную идею по бондам Cemex. На этой неделе компания представила впечатляющую отчетность, которая укрепила наши ожидания, что рейтинг облигаций будет повышен до инвестиционного в ближайшие 6-12 месяцев.

Cemex #CX - мексиканская компания, являющаяся одним из крупнейших в мире производителей цемента (41% выручки), бетонных смесей (42%) и щебня (17%). Оперирует более чем в 50 странах.

Основные моменты в отчетности

Выручка за 3-й квартал выросла на 9% г/г до $4.6 млрд. EBITDA увеличилась на 32% г/г до $910 млн, а рентабельность по показателю расширилась на 350 б.п г/г до 19.9%. Свободный денежный поток (FCF) вырос более чем в 3.6 раз до $332 млн.

Отличным результатам способствовало снижение издержек, связанных с поставками и производством, а также существенное увеличение отпускных цен, которое перекрыло падение объемов реализации в США и странах EMEA. Особенно высокие результаты были зафиксированы в Мексике, на которую приходится 30% выручки.

В 3-м квартале в стране ощутимо увеличились объемы реализации, а отпускные цены выросли самыми высокими темпами, среди других регионов присутствия Cemex. В Мексике растут инвестиции в ниаршоринг производства американских компаний, а также в инфраструктуру перед выборами.

Cemex вновь повысила прогноз на весь 2023 год и теперь ожидает EBITDA выше $3.3 млрд (+$75 млн к предыдущему прогнозу), что предполагает рост на 23% г/г. На этом фоне FCF по итогам 12 месяцев должен составить $671 млн, против всего $80 млн в 2022 году.

Перспективы пересмотра рейтинга

Благодаря улучшению финансовых показателей net debt/EBITDA сократился на 0.57x г/г до более комфортных 2.46x. Сейчас Cemex обладает рейтингом BB+ от S&P и Fitch с позитивными прогнозами.

Этим летом агентства заявили, что повышение рейтинга до инвестиционного уровня в BBB- возможно, в случае сохранения рентабельности на высоком уровне, улучшения генерации FCF и сокращения долговой нагрузки. На наш взгляд может пройти несколько кварталов перед повышением рейтинга, поскольку некоторые показатели еще не были достигнуты.

В частности, Fitch ожидает увидеть чистый долг на уровне $7 млрд - показатель также включает 50% от объема бессрочных бондов в обращении. Сейчас чистый долг Cemex порядка $8 млрд. В то же время, компания добилась критерия в 2.5x по net debt/EBITDA, которые требуется агентством.

Что касается S&P, то Cemex уже достигла большинства критериев для повышения рейтинга, кроме одного. Агентство хочет увидеть устойчивую рентабельность по EBITDA в 20% и выше (сейчас 19.9%).

Таким образом, мы считаем, что для повышения рейтинга агентствам потребуется еще время, но полагаем, что Cemex находится на правильном пути. Менеджмент неоднократно подчеркивал, что фокусируется на достижении инвестиционного рейтинга и мы не ожидаем увидеть возобновление дивидендов, несмотря на существенное улучшение FCF.

💎 Мы сохраняем положительный взгляд на Cemex после отчетности. Рассчитываем на улучшение кредитных метрик в ближайших кварталах, благодаря сохранению импульса в Мексике и нормализации издержек, а также поставок в других регионах. Сейчас мы смотрим на бессрочные бонды CEMEX 9.125% с доходностью в 8.4%, а также на облигации CEMEX 3.875% с погашением в 2031 году и доходность в 6.7%.

Ситуация позволяет зафиксировать высокие доходности в USD на длительный срок в надежном эмитенте. Трейдеры уже начали закладывать повышения рейтинга в котировки, однако, на наш взгляд, потенциал для роста цен все еще остается. В следующем посте прикреплены детали по облигациям.

🎙 Если Вы заинтересовались покупкой бондов и сумма Вашего капитала свыше $1м - свяжитесь с нами. **Заполните форму обратной связи или запишитесь на бесплатный Zoom звонок по ссылке**.

#и...окончание текста по ссылке->

Источник: t.me/aabeta/5447
Post #2994 718
Дата публикации идеи: 2023/11/02

​​​Exxon Mobil Corporation #XOM

Целевая цена Уолл-стрит — $121,10

Сектор — энергетика

Exxon Mobil Corporation — крупнейшая в мире частная нефтегазовая компания. Корпорация Exxon Mobil имеет несколько подразделений и сотни филиалов, которые работают и продают продукцию на всех 6 континентах.

По итогу за 3 квартал 2023 года выручка Exxon Mobil не оправдала оценок на $1,81 млрд и составила $90,76 млрд. Но это почти на 9,5% больше, чем в предыдущем квартале. Падение доходов было спровоцировано снижением реализации природного газа на 60% и снижением реализации сырой нефти на 14%.

Аналитиков всего: 27
рекомендуют:
покупать: 14
держать: 13
продавать: 0

Самый высокий прогноз: $141,47
Самый низкий прогноз: $103,74

Цена за акцию (02.11) — $105,68

Дивиденды

Около 3,60% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2166
  • 👍 1
Post #2993 695
Дата публикации идеи: 2023/11/01

​​​China Life Insurance #2628

Целевая цена Уолл-стрит
— HK$18,25

Сектор — финансы

China Life Insurance — второй по объему рынка страховщик жизни и здоровья в Китае с общим объемом активов в 5,5 трлн юаней.

Предоставляет ряд страховых продуктов, включая индивидуальное и групповое страхование жизни, медицинское страхование и страхование от несчастных случаев.Фактически каждый третий выписанный в Китае страховой полис приходится на China Life Insurance.

По итогу за 1 половину 2023 года China Life Insurance Чистая прибыль, причитающаяся акционерам China Life Insurance, уменьшилась на 8% и составила 36,15 млрд юаней. А чистый денежный поток от операционной деятельности увеличился на 6,8% и составил почти 250 млрд юаней.

Аналитиков всего:
рекомендуют:
покупать:
держать:
продавать:

Самый высокий прогноз: HK$34,42
Самый низкий прогноз: HK$10,12

Цена за акцию (01.11) — HK$10,76

Дивиденды

Около 1,46% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2164
  • 👍 1
Post #2992 805
Дата публикации идеи: 2023/11/01

Защитная ставка на Nestle

💡 На фоне сохранения высокой волатильности на глобальном рынке акций мы выделяем в портфелях долю для бумаг защитных секторов. На наш взгляд, Nestle является наиболее интересной идеей в сфере. Недавно компания представила обновление по продажам за 3-й квартал и девять месяцев 2023 года, которое укрепило нашу уверенность в перспективах. Текущие ценовые уровни акций все еще выглядят привлекательными для формирования позиций.

**Nestle #NESN - швейцарская транснациональная корпорация, один из крупнейших в мире производителей продуктов питания.
🎯 Целевая цена - ₣130, потенциал роста +32%

Основные моменты в отчетности

Выручка за девять месяцев 2023 года снизилась на 0.4% г/г, до $75.7 млрд. Падение преимущественно связано с валютной переоценкой из-за укрепления швейцарского франка. В то же время, реальный объем поставок (RIG) снизился на 0.6% г/г, а отпускные цены были повышены на 8.4% г/г. На этом фоне органические продажи выросли на 7.8% г/г.

Менеджмент отметил, что по итогам 3-го квартала RIG снизился на 0.3% г/г - лучший результат за последние 12 месяцев. Нормализация связана с сокращением темпов повышения цен (+6.3% г/г), оптимизацией портфеля, повышением эффективности производства и увеличением инвестиций в маркетинг. Nestle рассчитывает, что по итогам второго полугодия RIG станет положительным. Это ключевой момент, за которым следят инвесторы.

По итогам девяти месяцев рост органических продаж наблюдался во всех категориях, при этом вновь лидировали товары для животных, кондитерские изделия и кофе. В региональном разрезе, лучшую динамику показали развивающиеся рынки, где RIG уже стал положительным.

Компания подтвердила прогноз на текущий год. Ожидает роста органических продаж на 7-8% г/г и прибыли на акцию на 6-10% г/г. Также прогнозируется операционная рентабельность в диапазоне 17-17.5%, против 17.1% в первом полугодии.

📊
Фундаментальные показатели:
• Рыночная капитализация = ₣261.63 млрд
• fwd P/E = 18х
• fwd P/E сектора = 17.2x

💎 После нескольких лет оптимизации на фоне пандемии, роста сырьевых цен и проблем с цепями поставок, компания наблюдает нормализацию операционных процессов. Nestle возвращается к проверенному временем принципу управления, сочетающего баланс роста и прибыльности.

Мы сохраняем положительный взгляд на Nestle. Ожидаем увидеть опережающего аналоги роста выручки на фоне дальнейшей нормализации RIG и рентабельности за счет быстрорастущих категорий. Это должно обеспечить компании надежный фундамент для сделок M&A и возврата капитала акционерам.

Не менее важно отметить, что Nestle обладает защитой от роста инфляции, поскольку может повышать цены без сильного вреда для спроса. Помимо этого, компания имеет успешный опыт работы в периоды экономического спада. Защитные качества акций добавляют привлекательности инвестиционной идее в текущей волатильной обстановке.

📊
Понравилась компания, но нет возможности купить её акции у Вашего брокера?

У нас есть решение. Открытие инвестиционного счета в ОАЭ для жителей РФ без ВНЖ ЕС и других паспортов от $1м.

Подробнее по ссылке**.

#инвестиционная_идея #акции #Европа #товары_первичной_необходимости #NESN

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5440
  • 👍 1
Post #2991 950
Дата публикации идеи: 2023/10/31

​​​Pacific Biosciences of California #PACB

Целевая цена Уолл-стрит — $13,77

Сектор — здравоохранение

Pacific Biosciences of California, Inc. — проектирует, разрабатывает и производит системы секвенирования, чтобы помочь ученым решать генетически сложные проблемы.

Компания сотрудничает с научно-исследовательскими центрами, коммерческими лабораториями, клиническими и государственными учреждениями, фармацевтическими и сельскохозяйственными компаниями и др.

По итогу за 3 квартал 2023 года выручка Pacific Biosciences of California достигла $55,7 млн, что на 72% больше, чем $32,3 млн в третьем квартале 2022 года.

Аналитиков всего: 12
рекомендуют:
покупать: 7
держать: 5
продавать: 0

Самый высокий прогноз: $20
Самый низкий прогноз: $9

Цена за акцию (31.10) — $7,37

Дивиденды

Компания не платит дивиденды.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2163
Post #2990 636
Дата публикации идеи: 2023/10/31

Mobileye все еще торгуется на привлекательных уровнях

💡 На прошлой неделе Mobileye представила отличную отчетность за 3-й квартал. Результаты укрепили наш позитивный взгляд на долгосрочные и среднесрочные перспективы компании. Считаем, что текущие уровни акций привлекательны для формирования позиций. Наша последняя инвестиционная идея по компании - ссылка.

**Mobileye #MBLY - израильская компания. Ведущий мировой производитель передовых систем помощи водителю (ADAS) и решений автономного вождения.
🎯 Целевая цена - $47, потенциал роста +39%

Основные моменты в отчетности

Выручка выросла на 17% кв/кв или 18% г/г до $530 млн - на уровне с консенсусом. Рост обеспечило повышение объемов продаж и средней отпускной цены систем.

Скорректированная операционная прибыль увеличилась 27% г/г до $182 млн, что существенно превысило ожидания, благодаря менее высоким расходам. На этом фоне операционная рентабельность улучшилась на 250 б.п. до 34.3%. Рынок ожидал падения показателя до 28.4%.

Руководство подчеркнуло, что усиление конфликта на Ближнем Востоке не оказало прямого влияния на бизнес, и компания полностью подготовлена к возможным проблемам.

Обновление по соглашениям

Mobileye заявила, что заключила контракты либо достигла ощутимого прогресса в соглашениях по поставкам SuperVision - системы полуавтономного вождения - с десятью автопроизводителями, которые занимают порядка 34% глобального рынка. Также идут предварительные переговоры еще с четырьмя компаниями, которые занимают 15% автомобильного рынка. Еще в начале года Mobileye обслуживала только 3 компании с долей в 9%.

Компания в квартале успешно вывела на рынок ПО для навигации Navigate-on-Pilot в парк Zeekr. Отзывы клиентов были положительны, и инициатива, вероятно, приведет к росту новых заказов и дополнительно поддержит рентабельность. Polestar и FAW уже выразили интерес.

Менеджмент дополнительно подчеркнул, что активность на рынке остается высокой, и 2023 году станет рекордным по количеству, заключенных контрактов, выручке, а также по средней отпускной цене систем.

Новые прогнозы

Компания незначительно скорректировала прогноз по выручке на весь год с $2.065-2.114 млрд до $2.065-2.090 млрд. Это связано с умеренным пересмотром ожиданий по поставкам SuperVision. В то же время, был повышен прогноз по операционной прибыли до $648-665 млн, против $600-631 ранее на фоне менее высоких расходов.

📊
Фундаментальные показатели:
• Рыночная капитализация = $28.24 млрд
• fwd P/E = 45х
• fwd P/E сектора = 13.3x
• fwd PEG = 2.09x

💎 Мы сохраняем позитивный взгляд на Mobileye после отчетности. Ожидаем улучшения рентабельности и достойных темпов выручки в среднесрочной перспективе на фоне высокого спроса на ADAS и SuperVision. На более длинном горизонте результаты будут расширением доли в выручке более маржинальных решений, включая ПО, а также выпуском полноценного автопилота Chauffeur. Впечатляющий объем заключенных контрактов в этому году дополнительно укрепляет нашу уверенность в будущем Mobileye.

В день отчетности 26 октября акции подскочили на 7.24%, однако в следующие две торговые сессии растеряли весь рост. На наш взгляд, реакция рынка не совсем оправдана, и ситуация предлагает отличную точку для формирования позиций.

📊
Понравилась инвестиционная идея, но нет возможности купить акции США у Вашего брокера?

У нас есть решение. Открытие инвестиционного счета в ОАЭ для жителей РФ без ВНЖ ЕС и других паспортов от $1м.

Подробнее по ссылке**.

#инвестиционная_идея #акции #США #товары_вторичной_необходимости #MBLY

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5437
  • 👍 1
Post #2989 592
Дата публикации идеи: 2023/10/30

​​​Hansoh Pharmaceutical #3692

Целевая цена Уолл-стрит
— HK$16,12

Сектор — здравоохранение

Hansoh Pharmaceutical Group Company Limited — входит в топ-30 компаний фармацевтической промышленности в Китае. Занимается производством лекарств и имеет 20-летний опыт исследований в области лечения заболеваний, включая рак, диабет, болезни нервной системы.

На конец 2022 года компания осуществила более 50 национальных научно-исследовательских проектов, получила более 300 патентов на изобретения в стране и за рубежом.

Аналитиков всего: 19
рекомендуют:
покупать: 16
держать: 2
продавать: 1

Самый высокий прогноз: HK$25,31
Самый низкий прогноз: HK$10,30

Цена за акцию (30.10) — HK$14,96

Дивиденды

Около 0,86% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2161
Post #2988 620
Дата публикации идеи: 2023/10/30

Покупка акций Merck после отчетности

💡 На прошлой неделе компания представила отчетность за 3-й квартал, в которой подтвердила рост основных сегментов бизнеса и превысила ожидания рынка. Мы сохраняем положительный взгляд на Merck и считаем, что текущие уровни акций предоставляют неплохую точку для формирования и увеличения позиций. Защитные характеристики бумаги добавляют привлекательности инвестиционной идее.

**Merck #MRK - одна из крупнейших международных фармацевтических компаний.
🎯 Целевая цена - $125, потенциал роста +22%

Основные моменты за 3-й квартал

За 3-й квартал выручка выросла на 7% г/г до $15.95 млрд, а чистая прибыль - на 46% г/г до $4.75 млрд. Оба показателя существенно превысили ожидания, благодаря отличным показателям основных препаратов.

Выручка от бестселлера Keytruda увеличилась на 17% г/г и составила $6.34 млрд, сохранив темпы роста прошлых кварталов. Расширение обусловлено высоким глобальным спросом на лечение и предупреждение метастатическических онкологий. Помимо этого, Keytruda начала более активно использоваться для адъювантной терапии рака легкого и мочевого пузыря.

Продажи Gardasil - вакцины, предотвращающей рак от ВПЧ, выросли на 13% г/г до $2.59 млрд. По словам CFO, рост связан с сохранением высокого глобального спроса, особенно в Китае, а также увеличением объема производства.

Продажи вакцин Lagevrio против COVID-19 выросли на 47% г/г до $640 млн, превысив ожидания почти на $500 млн. Результаты полностью противоположны конкурентам Pfizer и Moderna, которые показали сокращение продаж аналогичных вакцин.

Объем продаж подразделения, занимающегося разработкой вакцин и препаратов для животных, вырос на 2% г/г и составил $1.40 млрд. Общая операционная рентабельность Merck достигла 40.8%.

Вывод новых препаратов на рынок

Как ожидается в первой половине 2024 года в США будет одобрен препарат Sotatercept, предназначенный для лечения взрослых пациентов с легочной артериальной гипертензией. Уже сейчас наблюдается активизация закупщиков. Ближе к концу году одобрение должно последовать и в ЕС. Кроме того, Merck продолжает развивать свой портфель онкологических препаратов, благодаря недавнему сотрудничеству с Daiichi и Kelun.

Обновленные прогнозы

На фоне отличных результатов за квартал Merck повысила прогноз по выручке на весь год до $59.7-60.2 млрд, что несколько выше предыдущих ожиданий на уровне $58.6-59.6 млрд. В то же время, компания снизила прогноз по прибыли на акцию до $1.33-1.38, против $2.95-3.05 ранее.

Это связано с расходами на соглашение с Daiichi и Kelun, а также на поглощение компаний Prometheus Biosciences и Imago BioSciences. Цифры были ожидаемыми рынком. Важно отметить, что менеджмент подтвердил свой прогноз по достижению операционной рентабельности в 43% к 2025 году, несмотря на все сделки и поглощения.

📊
Фундаментальные показатели:
• Рыночная капитализация = $260.9 млрд
• fwd P/E на 2024-й год = 12.7х
• fwd P/E сектора = 17.4x
• fwd PEG = 3.7x

💎 Мы сохраняем положительный взгляд на компанию, поскольку Merck показывает результаты выше среднего по сектору. Рассчитываем, что компания продолжит это делать, благодаря высоким продажам Keytruda, а также успеху новых выдающихся препаратов и вакцин. Отметим, что акции Merck принадлежат к защитному сектору здравоохранения. В связи с этим акции могут сократить волатильность инвестиционного портфеля.

📊
Понравилась инвестиционная идея, но нет возможности купить акции США у Вашего брокера?

У нас есть решение. Открытие инвестиционного счета в ОАЭ для жителей РФ без ВНЖ ЕС и других паспортов от $1м.

Подробнее по ссылке**.

#инвестиционная_идея #акции #США #здравоохранение #MRK

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5434
Post #2987 729
Дата публикации идеи: 2023/10/27

​​​Sanofi #SNY

Целевая цена Уолл-стрит — $ 65,13

Сектор — медицинские технологии

Sanofi — международная фармацевтическая компания, базирующаяся в Париже. Sanofi производит вакцины, медикаменты общего назначения, средства для лечения диабета и сердечно-сосудистых заболеваний, ветеринарную продукцию. Также, в компании есть подразделения, занимающиеся инновационными биотехнологиями и исследованиями в области здравоохранения.

У Sanofi хорошо развита деятельность в сегменте разработка рецептур: около 100 действующих проектов разработки и около 40 проектов находятся на завершающей фазе или одобрены.

По итогу за 2 квартал 2023 года чистая прибыль Sanofi увеличилась на 22%, до €2,53 млрд. А выручка снизилась на 4%, до €11,96 млрд.

Аналитиков всего: 22
рекомендуют:
покупать: 16
держать: 5
продавать: 1

Самый высокий прогноз: $72
Самый низкий прогноз: $62

Цена за акцию (27.10) — $45,04

Дивиденды

Около 3,54% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2159
Post #2986 705
Дата публикации идеи: 2023/10/27

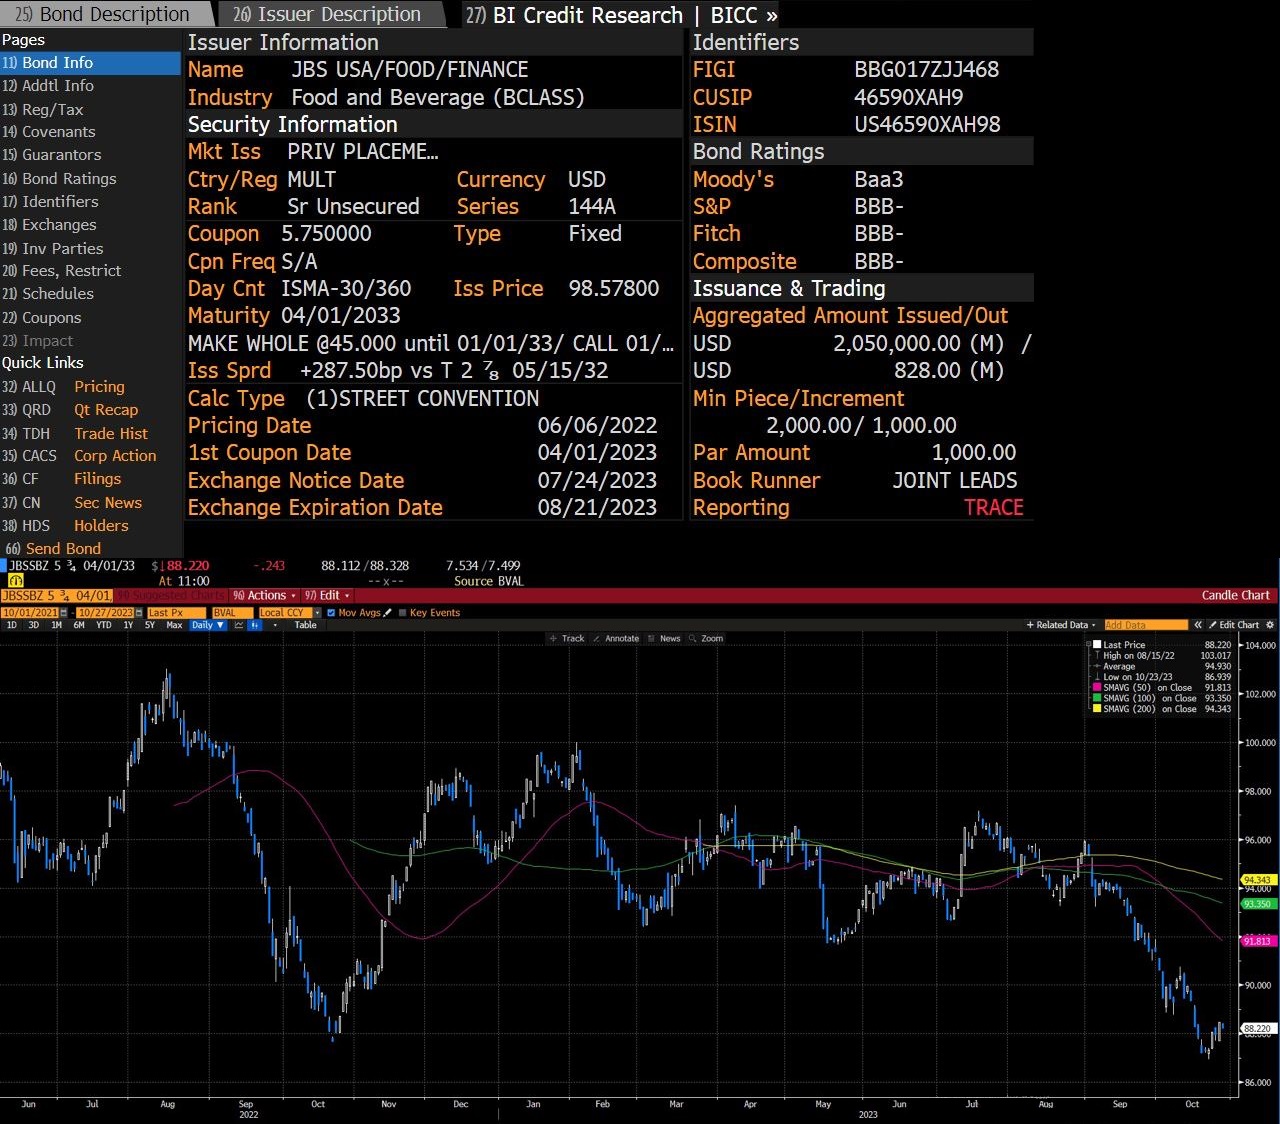
Покупка облигаций JBS на коррекции

💡 Предлагаем обратить внимание на облигации инвестиционного уровня JBS с композитным рейтингом BBB-. В последние месяцы бонды скорректировались из-за распродажи на широком рынке, а также после понижения прогноза от Moody’s.

Этот год сложился непростым для компании, однако в дальнейшем мы ожидаем улучшения финансовых показателей. В связи с этим просадка предоставляет неплохую возможность для покупок.

**JBS S.A. #JBSSBZ - бразильская компания, крупнейший в мире производитель мяса и мясной продукции, с присутствием в более чем 100 странах. Занимает первое место по поставкам говядины и курицы, а также второе место по объемам производства свинины.

Текущее состояние компании

Согласно последней отчетности за 2-й квартал выручка снизилась на 3.6% г/г до $18.1 млрд, а скорректированная EBITDA упала на 57.1% г/г до $902.8 млн. Рентабельность по показателю сократилась на 6.2 п.п. г/г до 5%. Компания сталкивалась с чрезмерным предложением курицы, спадом на рынке говядины в США и общим ростом расходов. На этом фоне net debt/EBITDA увеличился до 4.2x.

Менеджмент заявил, что в 3-м квартале реализует инициативы по повышению рентабельности, в том числе за счет фокуса на более маржинальных мясных продуктах. Помимо этого, были отмечены позитивные тенденции в части стоимости кормов. Тем не менее, по словам руководства, net debt/EBITDA достигнет пиковых значений, и только в следующих кварталах начнется улучшение.

Ожидания по отчетности

JBS опубликует результаты за прошлый квартал 13 ноября. По оценкам, net debt/EBITDA увеличится до 5.1x, однако другие финансовые показатели покажут заметный рост кв/кв. Мы рассчитываем, что менеджмент представит подробный план по снижению долговой нагрузки до цели в 2-3x до 2025 года и опишет тренды на рынке мяса и курицы. Важными также станут комментарии по срокам листинга акций в США и Европе.

Решение Moody’s

На прошлой неделе агентство изменило прогноз по рейтингу компании Baa3 на «негативный» со «стабильного» из-за более слабых, чем ожидалось, финансовых показателей. Moody’s заявило, что JBS, вероятно, потребуется больше времени, чтобы снизить долговую нагрузку. По оценкам агентства, леверидж окажется выше 5x в 3-м квартале, однако уже в 2024 году он снизится до 4x. Тогда может произойти пересмотр прогноза.

💎 Мы не ожидаем полноценного снижения рейтинга от агентства в ближайшей перспективе. Рассматриваем изменение прогноза скорее как дополнительный способ стимулировать менеджмент к сохранению инвестиционного рейтинга для бондов.

Рассчитываем, что JBS будет придерживаться курса на сокращение долговой нагрузки и напомнит об этом инвесторам в рамках отчетности за 3-й квартал. Ожидаем улучшение кредитных метрик в ближайших кварталах как за счет восстановления рынка, так и благодаря инициативам менеджмента. Пока этого не произошло, JBS все еще будет обладать устойчивой ликивдной позицией с ближайшим крупным погашением только в 2027 году.

После коррекции
выпуск, на который мы смотрим, предлагает доходность в 6.5% годовых с погашением в 2033 году. Момент позволяет зафиксировать высокую доходность на длинный срок, а также поучаствовать в ожидаемом росте бумаг. Катализатором должно стать улучшение кредитных метрик JBS и восстановление широкого облигационного рынка.

🎙 Если Вы заинтересовались покупкой бондо
в и сумма Вашего капитала свыше $1м - свяжитесь с нами. Заполните форму обратной связи или запишитесь на бесплатный Zoom звонок по ссылке**.

#инвестиционная_идея #облигации #товары_первичной_необходимости #JBSSBZ

@aabeta

⚠️Не является инвестиционной рекомендацией


Источник: t.me/aabeta/5430
Post #2985 751
Дата публикации идеи: 2023/10/26

​​​Danaher #DHR

Целевая цена Уолл-стрит — $237,51

Сектор — здравоохранение

Danaher Corporation — одна из крупнейших американских компаний на рынке специализированного медицинского оборудования и расходных материалов.

Разрабатывает, производит и продает профессиональные, медицинские, промышленные и коммерческие продукты и услуги в секторах испытаний и измерений, окружающей среды, науки о жизни, стоматологии и промышленных технологий.

По итогу за 2 квартал 2023 года выручка компании уменьшилась на 7,5% г/г, до $ 7,2 млрд. Чистая прибыль составила $ 1,1 млрд.

Аналитиков всего: 27
рекомендуют:
покупать: 21
держать: 6
продавать: 0

Самый высокий прогноз: $306
Самый низкий прогноз: $200

Цена за акцию (26.10) — $191

Дивиденды

Около 0,56% годовых.

#обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/bizwallstreet/2157
Post #2984 661
Дата публикации идеи: 2023/10/26

​#ИнвестИдеи
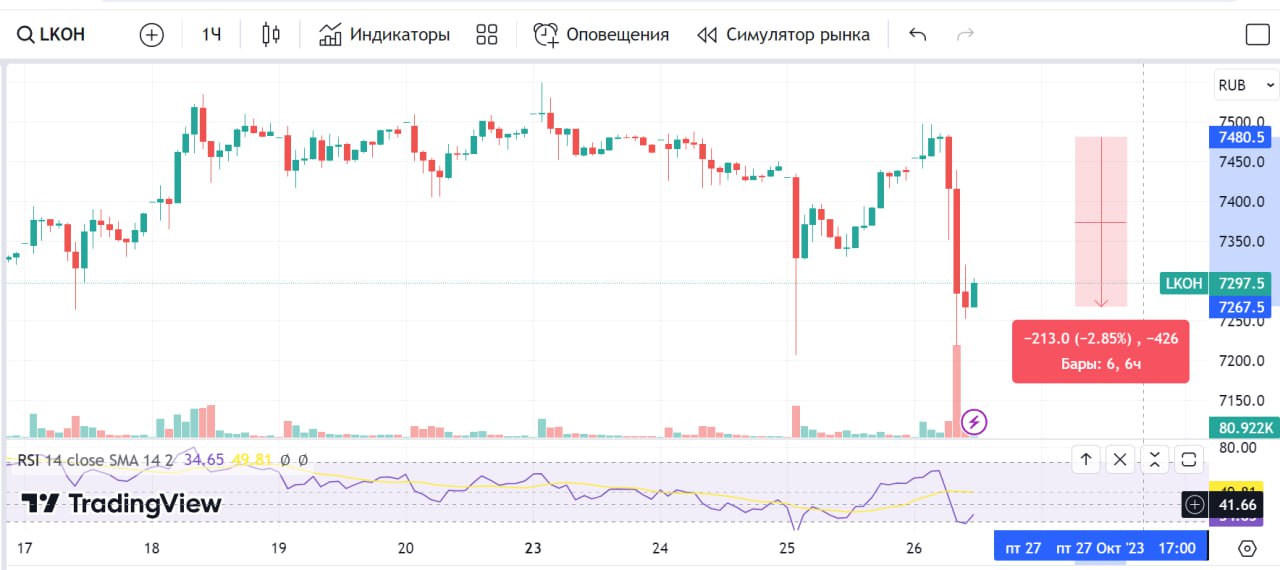
⚡️Совет директоров компании Лукойл объявил размер промежуточных дивидендов.

💬Совет директоров рекомендовал выплатить дивиденды за 9 месяцев текущего года в размере 447 рублей на одну акцию.

Окончательное решение по дивидендным выплатам должно быть принято на внеочередном общем собрании акционеров 5 декабря.

❗️По текущим котировкам дивидендная доходность превышает 6%.

А что рынок?
📉Рынок отреагировал негативно. Котировки акций бодро спикировали вниз. Инвесторы ждали большего и закладывали позитивный сценарий.

💡Мы считаем такую реакцию излишне эмоциональной. Во-первых, рекомендация Совета директоров в рамках нашего прогноза - выше 400 рублей на акцию, во-вторых, на российском фондовом рынке много частных инвесторов, многие из которых недавно на рынке. Традиционно промежуточные дивиденды у Лукойла относительно низкие и этому есть логическое объяснение. Компания осознанно придерживает деньги до закрытия года чтобы иметь возможность оценить всю картину целиком. И с точки зрения рыночной конъюнктуры и с точки зрения финансовых итогов года.

❕Не исключено, что все, кто сейчас панически продает акции Лукойла, на объявлении следующей рекомендации Совета директоров будут их также лихо покупать.
⚠️
Не рекомендация!
@cashflowtime

⁉️Ваше мнение по акциям Лукойл прямо сейчас?
👍Вырастут 👎Упадут 🔥Наблюдаю

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/2885
  • 👍 4
  • 🔥 2
Post #2983 668
Дата публикации идеи: 2023/10/26

​#ИнвестИдеи #Update
⚡️Банк ВТБ представил отчёт за третий квартал и 9 месяцев текущего года по МСФО.

1️⃣Чистые процентные доходы за квартал - 197,90 млрд. рублей. Показатель на уровне прошлого квартала. Чистые процентные доходы за 9 месяцев - 570,80 млрд. рублей.

2️⃣Чистые комиссионные доходы - 60,60 млрд. рублей. Рост на 9% квартал к кварталу. Чистые комиссионные доходы за 9 месяцев - 158,20 млрд. рублей.

3️⃣Чистая прибыль - 86,10 млрд. рублей. Чистая прибыль на 40% ниже по сравнению с прошлым кварталом так как ушли разовые статьи. Чистая прибыль за 9 месяцев - 375,90 млрд. рублей. Это новый рекорд для компании. Показатель возврата на капитал составил 26,70%.

❕В целом, показатели за квартал нейтральные, а за 9 месяцев текущего года банк показал, что умеет делать не только дополнительные эмиссии акций, но и зарабатывать.
⚠️ Не рекомендация!
@cashflowtime

⁉️А у вас есть акции ВТБ? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/2884
  • 🔥 2
  • ❤ 1
Post #2982 673
Дата публикации идеи: 2023/10/26

​#ИнвестИдеи
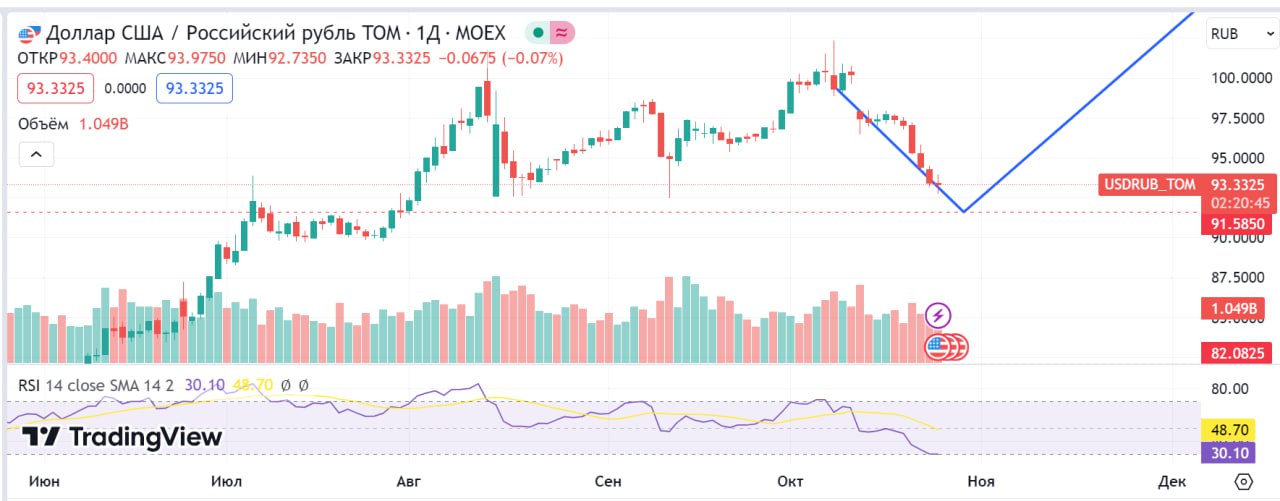
💵Рубль заметно укрепился. Под ударом котировки экспортеров.

На кого укрепление рубля влияет положительно или нейтрально на российском фондовом рынке?

1️⃣Продовольственный ритейл: Магнит и X5 работают на внутреннем рынке, а это значит курс валют на бизнес влияет незначительно в виде закупки иностранных товаров, но их доля в общем объеме продаж ритейлеров мала.

2️⃣Застройщики: Самолёт, ПИК, Эталон снижают расходы за счёт снизившегося рубля, так как закупки иностранных материалов и оборудования в иностранной валюте становятся дешевле.

3️⃣Сектор потребительских товаров: Ozon, Fix Price и НоваБев. Влияние укрепления рубля на компании потребительского сектора нейтрально-позитивное. Закупки иностранной продукции и импорт их в РФ становятся для компаний дешевле.

4️⃣Технологии: Яндекс, ВК, HeadHunter, Positive Technologies. Локализация бизнеса на внутреннем рынке делает положение компаний нейтральным, а закупка иностранного оборудования, технологий и серверов становится намного выгоднее.

5️⃣Банки: Сбер, ВТБ, TCS. По заявлениям руководителей банков, на их бизнес изменения курсов валют практически не оказывают влияния, а валютная позиция финансовых учреждений сбалансирована.
⚠️ Не рекомендация!
@cashflowtime

Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/2883
  • ❤ 2
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →