Дата публикации идеи: 2023/10/27
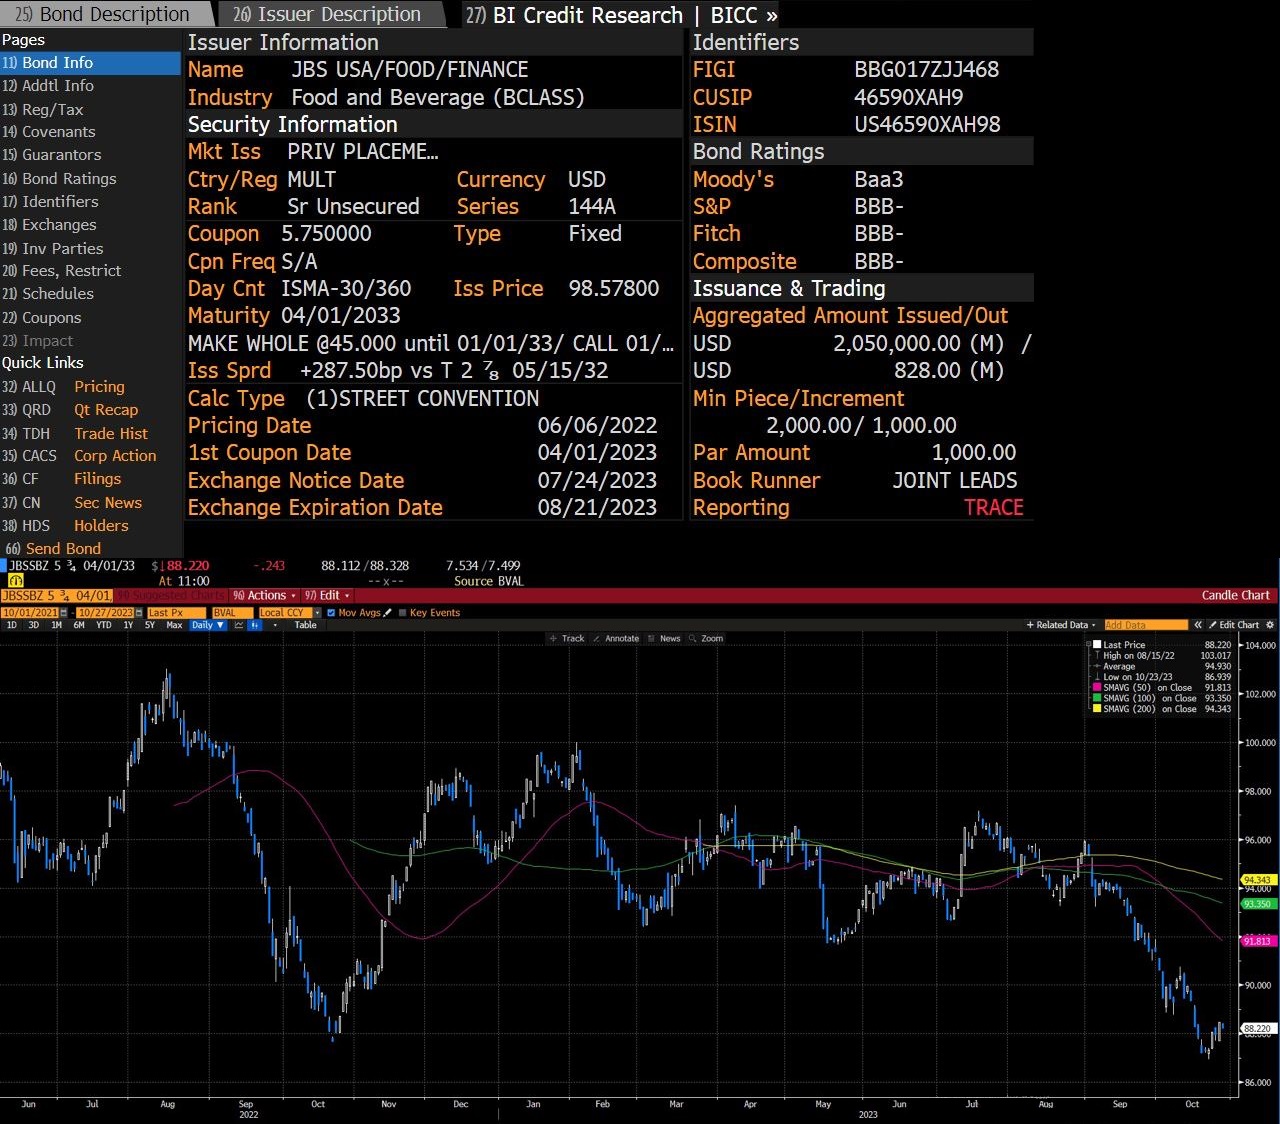
Покупка облигаций JBS на коррекции
💡 Предлагаем обратить внимание на облигации инвестиционного уровня JBS с композитным рейтингом BBB-. В последние месяцы бонды скорректировались из-за распродажи на широком рынке, а также после понижения прогноза от Moody’s.
Этот год сложился непростым для компании, однако в дальнейшем мы ожидаем улучшения финансовых показателей. В связи с этим просадка предоставляет неплохую возможность для покупок.
**JBS S.A. #JBSSBZ - бразильская компания, крупнейший в мире производитель мяса и мясной продукции, с присутствием в более чем 100 странах. Занимает первое место по поставкам говядины и курицы, а также второе место по объемам производства свинины.
Текущее состояние компании
Согласно последней отчетности за 2-й квартал выручка снизилась на 3.6% г/г до $18.1 млрд, а скорректированная EBITDA упала на 57.1% г/г до $902.8 млн. Рентабельность по показателю сократилась на 6.2 п.п. г/г до 5%. Компания сталкивалась с чрезмерным предложением курицы, спадом на рынке говядины в США и общим ростом расходов. На этом фоне net debt/EBITDA увеличился до 4.2x.
Менеджмент заявил, что в 3-м квартале реализует инициативы по повышению рентабельности, в том числе за счет фокуса на более маржинальных мясных продуктах. Помимо этого, были отмечены позитивные тенденции в части стоимости кормов. Тем не менее, по словам руководства, net debt/EBITDA достигнет пиковых значений, и только в следующих кварталах начнется улучшение.
Ожидания по отчетности
JBS опубликует результаты за прошлый квартал 13 ноября. По оценкам, net debt/EBITDA увеличится до 5.1x, однако другие финансовые показатели покажут заметный рост кв/кв. Мы рассчитываем, что менеджмент представит подробный план по снижению долговой нагрузки до цели в 2-3x до 2025 года и опишет тренды на рынке мяса и курицы. Важными также станут комментарии по срокам листинга акций в США и Европе.
Решение Moody’s
На прошлой неделе агентство изменило прогноз по рейтингу компании Baa3 на «негативный» со «стабильного» из-за более слабых, чем ожидалось, финансовых показателей. Moody’s заявило, что JBS, вероятно, потребуется больше времени, чтобы снизить долговую нагрузку. По оценкам агентства, леверидж окажется выше 5x в 3-м квартале, однако уже в 2024 году он снизится до 4x. Тогда может произойти пересмотр прогноза.
💎 Мы не ожидаем полноценного снижения рейтинга от агентства в ближайшей перспективе. Рассматриваем изменение прогноза скорее как дополнительный способ стимулировать менеджмент к сохранению инвестиционного рейтинга для бондов.
Рассчитываем, что JBS будет придерживаться курса на сокращение долговой нагрузки и напомнит об этом инвесторам в рамках отчетности за 3-й квартал. Ожидаем улучшение кредитных метрик в ближайших кварталах как за счет восстановления рынка, так и благодаря инициативам менеджмента. Пока этого не произошло, JBS все еще будет обладать устойчивой ликивдной позицией с ближайшим крупным погашением только в 2027 году.
После коррекции выпуск, на который мы смотрим, предлагает доходность в 6.5% годовых с погашением в 2033 году. Момент позволяет зафиксировать высокую доходность на длинный срок, а также поучаствовать в ожидаемом росте бумаг. Катализатором должно стать улучшение кредитных метрик JBS и восстановление широкого облигационного рынка.
🎙 Если Вы заинтересовались покупкой бондов и сумма Вашего капитала свыше $1м - свяжитесь с нами. Заполните форму обратной связи или запишитесь на бесплатный Zoom звонок по ссылке**.
#инвестиционная_идея #облигации #товары_первичной_необходимости #JBSSBZ
@aabeta
⚠️Не является инвестиционной рекомендацией
Источник: t.me/aabeta/5430
Post #2986
705