
Облигации CEMEX. Перспектива пересмотра рейтинга до инвестиционного уровня
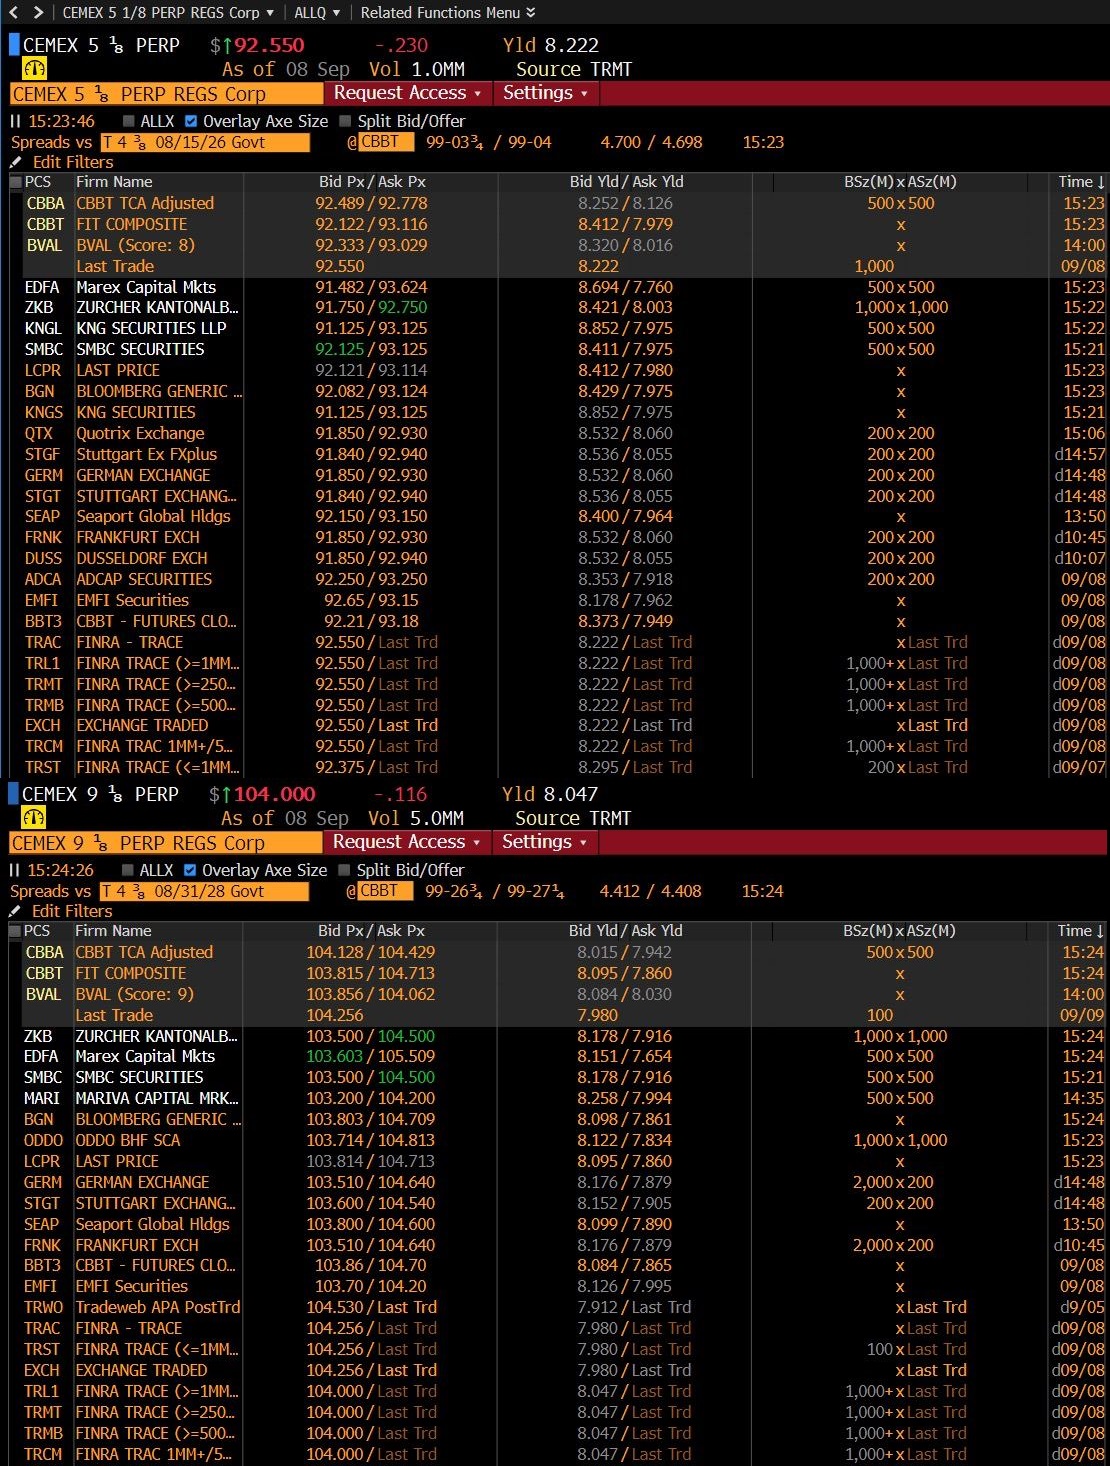
💡 Мы начинаем присматриваться к покупке High-yield облигаций CEMEX. Компания за последние годы существенно улучшила свое финансовое положение и теперь находится в шаге от достижения инвестиционного кредитного рейтинга. Ситуация может привести к росту облигаций на горизонте 6-12 месяцев. Текущая доходность в 8% также выглядит привлекательной.
✅ Cemex #CX - мексиканская компания, являющаяся одним из крупнейших в мире производителей цемента (41% выручки), бетонных смесей (42%) и щебня (17%). Оперирует более чем в 50 странах.
История с долгом
В период с 2000-2007 гг. CEMEX стремительно наращивала долг для финансирования международной экспансии. В 2009 году общий долг достиг максимума на уровне $19 млрд, и компания потеряла инвестиционный рейтинг.
С 2010 года компания начала фокусироваться на сокращении задолженности, повышении финансовой эффективности и восстановлении инвестиционного рейтинга. Последние результаты показывают, что CEMEX добилась значительного прогресса.
Результаты за первое полугодие
Выручка выросла на 11% г/г, до $8.6 млрд, преимущественно за счет высоких отпускных цен. EBITDA увеличилась на 21% г/г и составила $1.69 млрд. Свободный денежный поток (FCF) за последние 12 месяцев вырос на 27% г/г, до $597 млн.
Рентабельность по EBITDA расширилась на 160 б.п. г/г до 19.7%. Рост маржи обусловлен высокими отпускными ценами, повышением эффективности бизнеса и сокращением затрат на дистрибуцию.
Текущая долговая нагрузка
Благодаря отличным темпам роста FCF и EBITDA, компания во 2-м квартале сократила долг на 7.4% г/г, до $10.15 млрд. На этом фоне долг/EBITDA снизился до комфортных 2.45x. В то же время, коэффициент процентного покрытия EBIT улучшился до 10.1x, что выше показателя прошлого года на 2.5x. CEMEX заявила, что планирует дальнейшее снижение долговой нагрузки в оставшуюся часть 2023 года.
Перспектива пересмотра рейтинга
Компания представила впечатляющие результаты, продемонстрировавшие высокую приверженность к эффективности бизнеса и контролю долга. Как отражение усилий менеджмента, Fitch повысило рейтинг CEMEX до BB+ с позитивным прогнозом. S&P дает компании аналогичный рейтинг, при этом прогноз также позитивный.
Отметим, что рейтинг BB+ идет перед BBB-, который уже считается инвестиционным.
Учитывая позитивные перспективы экономики, о чем сигнализировали последние макроданные, мы рассчитываем, что CEMEX продолжит показывать достойные результаты и снижать долг. Это сподвигнет основные агентства к повышению рейтинга в ближайшие кварталы.
💎 Сейчас, пока CEMEX все еще без инвестиционного рейтинга, можно зафиксировать высокую доходность в 8% по бондам. В перспективе дополнительную выгоду можно получить от роста тела облигации после повышения рейтинга.
🎙 Какую долю в портфеле целесообразно держать в бондах в текущее время? Какие бонды выбрать: IG, HY или Treasuries?
Эти и другие вопросы Вы сможете задать нам на бесплатном Zoom звонке, если сумма Вашего капитала свыше $500к
Запись по ссылке
#аналитика #облигации #CX
@aabeta
Post #5271
2.95K
- 👍 6