TGViewer
Channel Public Channel
Inside Era

Inside Era

@insideera

Оперативно выкладываем инвест идеи от всех топовых брокеров и УК

О нас: http://invest-era.ru

Вся информация не является ИИР

По вопросам рекламы https://t.me/andrey_investera
Subscribers
2.26K
Photos
626
Videos
0
Links
426

Showing posts older than #1123 · Back to latest

Older Posts 17 shown
Post #1122 1.29K
📝 Комментарии к идеям брокеров от 28 января

🔷 Идея:
Альфа-Инвестиции: Циан CNRU, покупка до февраля 2026. Апсайд – 8%

♦️ Мнение:
Драйверов нет даже для такого слабого апсайда. Дивиденды выплачены, оценка дорогая, на оживление в недвижимости котировки не реагируют.

🔷 Идея:
InveStory: Транснефть TRNFP, покупка до июля 2026. Апсайд – 22%

♦️ Мнение:
При таком апсайде див. доходность будет уже 10% - не так интересно. Максимальный рост под дивиденды - еще на 10-15% от текущих.

🔷 Идея:
Т-Инвестиции: Сбер SBER, покупка до ноября 2026. Апсайд – 20%

♦️ Мнение:
Немного завышенный апсайд. Из-за оценки без дисконта считаем, что будет меньше – около 10-15%.

🔷 Идея:
Финам: Северсталь CHMF, покупка до января 2027. Апсайд – 31%

♦️ Мнение:
Реалистичная идея с учетом 3-летних минимумов котировок. Руководство тоже ожидает, что основной рост спроса начнется не раньше конца 2026. Главное, чтобы ЦБ не медлил со снижением ставки.

🔷 Идея:
АКБФ: Русал RUAL, покупка до января 2027. Апсайд – 60%

♦️ Мнение:
Апсайд чуть меньше будет, но в пределах 30-40%. Зависит от устойчивости роста спроса на алюминий. Чтобы выросли на 60% и более, нужна реализация геополитического позитива.

#комментарии
  • 👍 16
  • ❤ 6
  • 🔥 3
Post #1121 1.28K
🔩 РУСАЛ: ставка на дефицит и рост цен

РУСАЛ — один из крупнейших мировых производителей алюминия с долей около 6%. В первом полугодии 2025 года выпуск металла снизился на 1,7% до 1,9 млн тонн, при этом продажи поддерживались за счет запасов. Финансовый результат ухудшился: за период зафиксирован чистый убыток $194 млн против прибыли годом ранее.

Мировое предложение алюминия растет медленнее спроса. По отраслевой статистике темпы увеличения производства замедлились до около 2% в год, тогда как спрос следует за ростом мировой экономики. Это формирует структурный дефицит, который оценивается примерно в 2% и традиционно поддерживает цены. Дополнительным фактором выступает сокращение выпуска в Европе из-за высоких цен на энергоносители и рост импорта алюминия в Китай, включая поставки из России.

В базовом сценарии ожидается повышение средних мировых цен на алюминий в 2026 году до $3450 за тонну и их ускоренный рост в последующие годы. Расширение собственной сырьевой базы и замещение глинозема позволяют рассчитывать на восстановление рентабельности.

Ключевые риски связаны с санкционным давлением, ростом налоговой нагрузки и высокой геополитической неопределенностью. Несмотря на это, подтвержденный кредитный рейтинг и ожидания дефицита на рынке создают предпосылки для улучшения финансовых показателей компании в среднесрочной перспективе.

▪️Идея АКБФ
#идея #RUAL
  • 👍 8
  • ❤ 2
  • 🔥 2
Post #1120 1.23K
🔥 Северсталь: работать на будущее, несмотря на спад

«Северсталь» удерживает объемы производства и продаж благодаря диверсификации и ориентации на конечных потребителей, несмотря на слабость рынка стали. Компания не сокращает инвестиции в рамках Стратегии-2028, что временно давит на свободный денежный поток и дивиденды, но формирует базу для роста в будущем. Целевая цена по акциям снижена до 1 265 руб., рекомендация «покупать» сохранена, потенциальный апсайд — около 32%.

За 9 месяцев 2025 года производство чугуна выросло на 15,6%, стали — на 4,8%, продажи металлопродукции — на 4,7%. Финансовые показатели ухудшились из-за снижения цен: выручка сократилась на 14%, EBITDA — на 40%, чистая прибыль упала более чем вдвое. В 2025 году компания прошла пик инвестиций, увеличив CapEx до 165 млрд руб., и в 2026 году может нарастить выпуск стали до 11,4–11,5 млн тонн при восстановлении спроса.

Ожидается, что свободный денежный поток станет положительным в 2026 году, что позволит вернуться к дивидендам. Основные риски — слабый спрос на сталь в РФ, медленное снижение ставки и усиление конкуренции. Акции выглядят недооцененными по мультипликаторам на 2026 год, а техническая картина указывает на возможный разворот к росту.

▪️Идея Финам
#идея #CHMF
  • 🔥 6
  • ❤ 2
  • 👍 2
Post #1118 1.3K
X5 Retail #X5: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — 39.33%
▸ Прогноз на 12 мес — 16.65%
▸ Ближайшая отсечка — 07 Мая 2026

💡 Комментарий Inside Era

Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за замедления потребительской инфляции

#дивиденды #X5

Дивиденды | Сайт | Бот | Акции
  • 👍 17
  • ❤ 4
  • 🔥 2
Post #1117 1.19K
💰 Сбер снова с рекордом: прибыль растет вопреки условиям

Сбер опубликовал результаты по РПБУ за 2025 год и третий год подряд обновил максимум по чистой прибыли. Показатель достиг почти 1,7 трлн рублей, рентабельность капитала составила 22,1%.

Рост доходов и сокращение отчислений в резервы компенсировали увеличение операционных расходов и слабую динамику комиссионных. Ключевым источником роста остался чистый процентный доход, который увеличился почти на 18% и превысил 3 трлн рублей. Поддержку обеспечили расширение баланса и сохранение высокой процентной маржи даже в условиях жесткой денежно-кредитной политики.

Комиссионные доходы снизились на 2,6% год к году до 727 млрд рублей, что частично связано с высокой базой прошлого года. Кредитный портфель за год вырос на 9%, при этом ускорение отмечалось как в корпоративном сегменте, так и в рознице.

Аналитики оценивают итоги года как нейтральные, отмечая устойчивость бизнеса к высоким ставкам и стабильное качество активов. Рекомендация по акциям Сбера — «покупать» с целевой ценой 368 рублей.

▪️Идея Т-Инвестиции
#идея #SBER
  • 👍 11
  • ❤ 2
  • 🔥 2
Post #1116 1.46K
🛢 Транснефть: стабильный денежный поток без сюрпризов

Транснефть остается одной из наиболее устойчивых идей на российском рынке. Бизнес компании основан на транспортировке нефти по регулируемым тарифам, которые регулярно индексируются, что обеспечивает предсказуемую выручку и стабильный денежный поток.

Финансовые результаты за 2025 год подтвердили устойчивость модели. В третьем квартале был зафиксирован значительный приток денежных средств за счет закрытия крупного депозита и рекордного возврата НДС. Денежные средства на балансе сохранились около 200 млрд руб., а операционные расходы практически не выросли, несмотря на инфляционное давление. С января 2026 года тарифы проиндексированы на 5,1%, что дополнительно поддержит выручку.

Повышенная налоговая нагрузка в 40% уже учтена рынком и не является новым фактором риска. Компания адаптировалась к текущим условиям и продолжает генерировать устойчивый свободный денежный поток.

Ключевой инвестиционный аргумент — дивиденды. По итогам 2024 года выплаты составили около 200 руб. на акцию, за 2025 год ожидается 180–195 руб., что соответствует доходности порядка 14% при текущих ценах. Транснефть выплачивает дивиденды непрерывно на протяжении 18 лет, подтверждая статус надежного инфраструктурного эмитента.

▪️Идея InveStory
#идея #TRNFP
  • 👍 19
  • ❤ 4
  • 🔥 4
Post #1114 1.48K
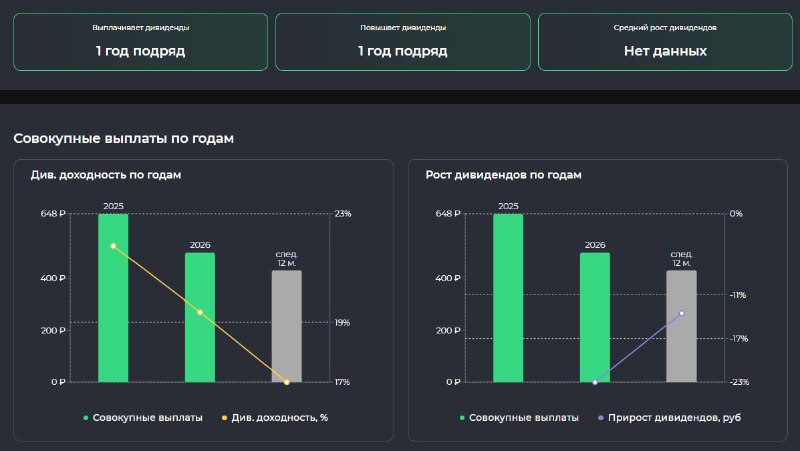
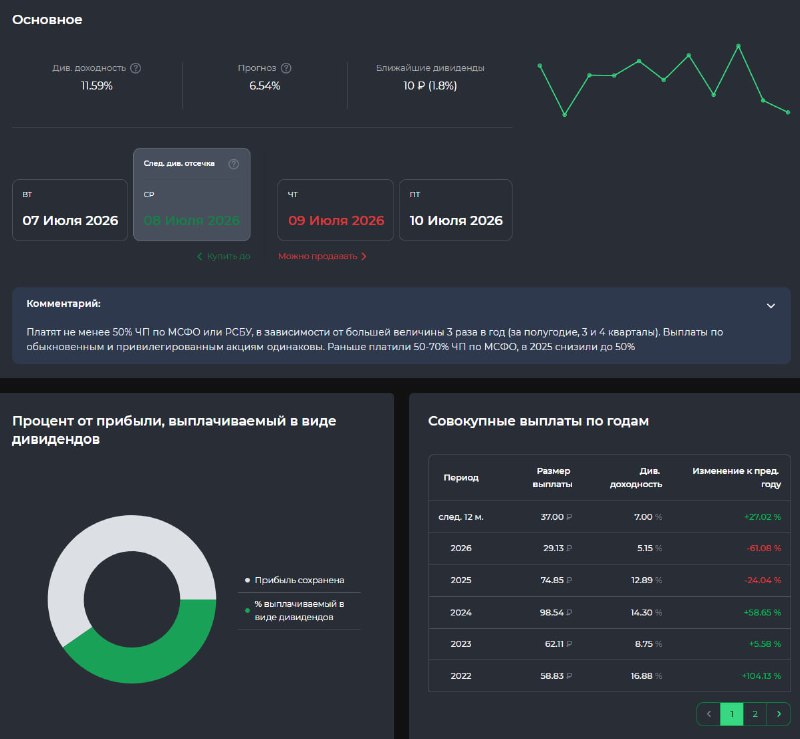
Татнефть #TATN: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — 11.59%
▸ Прогноз на 12 мес — 6.54%
▸ Ближайшая отсечка — 08 Июля 2026

💡 Комментарий Inside Era

Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за укрепления рубля и сокращения цен на нефть

#дивиденды #TATN

Дивиденды | Сайт | Бот | Акции
  • 🔥 4
  • ❤ 2
  • 👍 1
Post #1113 1.43K
☂️ Циан: технический зонт от распродаж

На недельном графике акций Циана сформировалась свечная модель «Зонтик», которая в техническом анализе рассматривается как сигнал возможного разворота вверх после снижения. Конфигурация указывает на ослабление давления со стороны продавцов и рост интереса со стороны покупателей.

Дополнительным фактором в пользу сценария восстановления выступает формирование модели вблизи 200-дневной скользящей средней, которая часто играет роль ключевого уровня поддержки. Также на графике сохраняется незакрытый дивидендный гэп, что может выступать краткосрочным ценовым магнитом.

Торговый план предполагает покупку акций не выше 592 руб. с горизонтом 2–4 недели и целью 635 руб. Потенциальная доходность оценивается до 7,25%.

Стратегия носит спекулятивный характер. Для ограничения риска рекомендуется использовать защитный стоп ниже 570 руб. При удержании цены выше этого уровня сценарий роста сохраняет актуальность.

▪️Идея Альфа Инвестиции
#идея #CIAN
  • 👍 7
  • 👎 2
  • 🔥 2
  • ❤ 1
Post #1112 1.28K
📝 Комментарии к идеям брокеров от 21 января

🔷 Идея:
Атон: Полюс PLZL, покупка до декабря 2026. Апсайд – 16%

♦️ Мнение:
Реализуемая идея в расчете на ослабление рубля и сохранение геополитической нестабильности. Самый большой риск – золото перекуплено, котировки на исторических максимумах. Начнется коррекция в металле – идея не сработает.

🔷 Идея:
БКС: Хэдхантер HEAD, покупка до апреля 2026. Апсайд – 17,3%

♦️ Мнение:
Идея сработает только при ускорении снижения ставки ЦБ весной. Пока маловероятно, а указанные дивиденды в 233 руб. уже выплачены. Весной дивиденды ожидаются небольшими.

🔷 Идея:
БКС: Мечел MTLRP, покупка до декабря 2026. Апсайд – 13%

♦️ Мнение:
Еще одна идея под продолжение снижения ставки. Рабочая, если ЦБ будет смягчать ДКП без пауз, апсайд может быть гораздо больше. Второй драйвер – возможное окончание СВО в 2026.

🔷 Идея:
БКС: Башнефть BANE, BANEP, покупка до декабря 2026. Апсайд – 10,8%

♦️ Мнение:
Реалистичная идея с учетом ожидаемого ослабления рубля в 2026 и достаточно дешевой оценки (FWD P/E 3,8). Потенциал больше в префах с див. доходностью 9%.

🔷 Идея:
Альфа Инвестиции: Т-Технологии T, покупка до июля 2026. Апсайд – 50%

♦️ Мнение:
Недавно была такая же идея от Атона, но с горизонтом в год. Слишком оптимистичная идея. Смягчение ДКП активизирует кредитование + акции с FWD P/E 3,9 все еще дешево оцениваются. Но в оценке нет сильного дисконта, поэтому апсайд будет меньше, около 15-20%.

🔷 Идея:
SberCIB: Аэрофлот AFLT, покупка до августа 2026. Апсайд – 32,6%

♦️ Мнение:
Идея сработает только при завершении СВО. Компания – абсолютный бенефициар мира, больше драйверов роста нет.

🔷 Идея:
АКБФ: Мосбиржа MOEX, покупка до января 2027. Апсайд – 73%

♦️ Мнение:
Слишком завышенный потенциал. Да, получат буст от перетока с депозитов в другие финансовые инструменты. Но для такого апсайда нужен сильный внешний фактор (окончание СВО или выход биржи, НКЦ, НРД из-под санкций США).

#комментарии
  • 👍 12
  • ❤ 7
  • 🔥 5
Post #1111 1.3K
🎡 Мосбиржа: игра ускоряется, но правила усложняются

В декабре акции Мосбиржи снизились на 1%, несмотря на рост индекса. По итогам III квартала 2025 года чистая прибыль сократилась на 25% до 17,3 млрд руб. Основное давление оказало падение чистого процентного дохода на 44% из-за снижения ключевой ставки и сокращения средств на клиентских счетах. Комиссионные доходы, напротив, выросли до 19,4 млрд руб. благодаря высокой активности клиентов.

Операционные расходы удалось удержать под контролем, однако этого оказалось недостаточно для восстановления прибыли. На фоне усиления геополитической неопределенности риск-премия в оценках была повышена, а прогноз по индексу Мосбиржи на 2026 год сместился к нижней границе диапазона 5–15%.

Ожидаемые дивиденды — 14,7 руб. за 2025 год и 13,5 руб. за 2026 год. Справедливая стоимость пересмотрена вниз до 293,6 руб. за акцию, при этом рекомендация «покупать» сохранена — потенциал роста оценивается примерно в 71%.

Аналитики отмечают, что возможное оживление спроса на российские активы способно поддержать котировки, однако базовый сценарий по финансовым показателям компании на горизонте нескольких лет остается консервативным.

▪️Идея АКБФ
#идея #MOEX
  • 👍 7
  • ❤ 2
  • 🤯 2
  • 👎 1
  • 🔥 1
Post #1109 1.33K
Газпром нефть #SIBN: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — 9.00%
▸ Прогноз на 12 мес — 5.9%
▸ Ближайшая отсечка — 07 Июля 2026

💡 Комментарий Inside Era

Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за укрепления рубля, сокращения цен на нефть, а также снижения payout ratio до 50%

#дивиденды #SIBN

Дивиденды | Сайт | Бот | Акции
  • 👍 7
  • ❤ 3
  • 🔥 2
Post #1108 1.23K
✈️ Аэрофлот: подготовка к новому взлёту

Целевая цена по акциям Аэрофлота снижена после публикации операционных результатов за декабрь и 2025 год. Динамика перевозок остается сдержанной на фоне ограниченных провозных мощностей.

В декабре пассажиропоток вырос на 0,2% год к году. Международные направления показали рост на 9,3%, тогда как внутренние перевозки снизились на 2,8%. Пассажирооборот увеличился на 5,9%, загрузка кресел составила 87,9%. Темпы восстановления замедлились по сравнению с ноябрем.

По итогам 2025 года пассажиропоток группы прибавил 0,1%, пассажирооборот — 3,4%. Коэффициент загрузки вырос до 90,2%, основной вклад внесли международные рейсы.

Аналитики оценивают результаты как умеренно позитивные: фактические показатели превзошли ожидания по пассажиропотоку и пассажирообороту. При этом в SberCIB прогнозируют снижение скорректированной чистой прибыли за год.

Дивидендная перспектива остается стабильной. За счёт повышения нормы выплат до 50% дивиденды могут оказаться сопоставимыми с уровнем 2024 года, а дивидендная доходность — около 10%.

▪️Идея SberCIB
#идея #AFLT
  • 👍 6
  • ❤ 2
  • 👎 1
  • 🔥 1
Post #1107 1.05K
🏦 ТКС Холдинг: редкий случай устойчивого роста

Т-Технологии остаются одним из наиболее устойчивых игроков в российском банковском секторе. Аналитики отмечают ограниченную конкуренцию в сегменте необеспеченного кредитования физлиц: высокая достаточность капитала позволяет группе наращивать портфель там, где госбанки действуют осторожнее.

Бизнес-модель с сильными транзакционными сервисами снижает зависимость от ставок и обеспечивает до половины доходов вне кредитного направления. Это поддерживает высокую рентабельность капитала — выше 30% — и создает основу для дальнейшего роста прибыли в 2025–2026 годах.

По мультипликаторам акции выглядят недооцененными относительно Сбербанка при сопоставимых темпах роста. Исторический разрыв в оценке заметно сократился, что усиливает инвестиционный аргумент.

Дивиденды носят вспомогательный характер, но регулярные квартальные выплаты подтверждают устойчивость финансовых потоков. По итогам 2025 года дивидендная доходность может приблизиться к 4–5%.

Основные риски связаны с волатильностью рынка и возможным сохранением жесткой денежно-кредитной политики, способной замедлить рост кредитного портфеля. В остальном Т-Технологии остаются редким примером сочетания масштабируемого бизнеса и высокой эффективности.

▪️Идея Альфа Инвестиции
#идея #T
  • 👍 6
  • ❤ 4
  • 👎 1
  • 🔥 1
Post #1106 1.34K
🛢 Башнефть: ставка на стабильность без роста

Целевые цены по акциям Башнефти снижены: до 1300 ₽ по обыкновенным и до 1000 ₽ по привилегированным бумагам. Причина — пересмотр макропрогнозов по нефти и курсу рубля. Взгляд на обычку остается негативным, на префы — нейтральным. Ожидаемая дивдоходность за 2025 год — около 7% и 11% соответственно.

Компания остается одной из наименее привлекательных дивидендных историй в секторе. На выплаты стабильно направляется лишь 25% чистой прибыли, и предпосылок для пересмотра политики не просматривается. Контроль со стороны Роснефти фактически закрепляет текущий формат распределения прибыли.

Бизнес-модель с высокой долей переработки собственной нефти снижает чувствительность к падению цен, но одновременно ограничивает эффект от их роста. Потенциальным драйвером может стать увеличение добычи после ослабления квот ОПЕК+.

Ключевые ограничения — низкая прозрачность отчетности и консервативная дивидендная политика. На фоне ожиданий ухудшения конъюнктуры нефтяного рынка инвестиционная привлекательность бумаг остается ограниченной.

▪️Идея БКС
#идея #BANE
  • 👍 8
  • ❤ 2
  • 👎 2
  • 🔥 1
Post #1105 1.43K
🌪 Мечел: компания в центре финансового шторма

Целевые цены по акциям Мечела повышены на 13% — до 62 ₽, однако общий взгляд на бумаги остается негативным. Поддержкой стал рост экспортных цен на уголь, несмотря на слабый спрос на сталь в России и мире.

Финансовое положение по-прежнему напряженное. В I полугодии 2025 года компания получила убыток 40 млрд ₽, а процентные расходы в четыре раза превысили EBITDA. Чистый долг — 253 млрд ₽, а показатель Чистый долг/EBITDA достиг 8,8х.

Укрепление рубля и высокая себестоимость вынудили сократить выпуск нерентабельных марок угля. Даже при ожидаемом восстановлении рынка с 2026 года долговая нагрузка продолжит ограничивать денежный поток.

Позитивный свободный денежный поток возможен не ранее 2028 года — при снижении ставок, ослаблении рубля и стабильных ценах на уголь.

Потенциальные драйверы: снижение ключевой ставки, восстановление цен на уголь и сталь, ослабление рубля и более активная господдержка.

Основные риски — затяжной кризис в отрасли и медленное смягчение денежно-кредитной политики.

По расчетам, инвестиционная привлекательность акций остается низкой: для разворота оценки необходим либо резкий рост цен на сырье, либо заметное ослабление рубля.

▪️Идея БКС
#идея #MTLR
  • 👍 5
  • ❤ 3
  • 🔥 1
  • 🤔 1
Post #1104 1.47K
🌱 Хэдхантер: весна может принести апсайд

Акции HeadHunter сохраняют инвестиционную привлекательность, несмотря на давление высоких ставок. Бумаги отставали от декабрьских лидеров рынка, что формирует технический запас для роста.

В 3К25 компания увеличила средний чек клиентов, что позволило удержать выручку при снижении числа платящих пользователей. Рентабельность EBITDA прогнозируется выше 52%, подтверждая устойчивость бизнес-модели.

Дивидендный фактор остаётся ключевым драйвером. Следующая выплата ожидается весной 2026 года, в оптимистичном сценарии — до 233 руб. на акцию (около 8% доходности). Возможна и дополнительная выплата осенью.

Структурно рынок труда поддерживает компанию: безработица на минимумах, онлайн-рекрутинг растёт, а снижение ставок создаёт условия для восстановления темпов бизнеса.

Технически бумаги консолидируются в диапазоне 2800–3000 руб. Отсутствие перекупленности и сигналы RSI указывают на потенциал движения. Базовый сценарий — пробой 3000 руб. и возврат к зоне 3400+ руб.

▪️Идея БКС
#идея #HEAD
  • 🔥 9
  • ❤ 4
  • 👎 1
  • 🤔 1
Post #1103 1.19K
🪙 Полюс: золото снова в центре внимания

На фоне торговых конфликтов и геополитической неопределённости золото сохраняет потенциал роста в 2026 году, что поддерживает интерес к золотодобывающему сектору. В этом контексте Полюс остаётся одним из наиболее устойчивых российских бенефициаров тренда.

Компания — крупнейший производитель золота в РФ и один из мировых лидеров по запасам и себестоимости. Низкие издержки и EBITDA-маржа выше 70% формируют высокий уровень операционной устойчивости и делают бумаги менее чувствительными к колебаниям цен на металл.

Дополнительным фактором стало возвращение к регулярным дивидендам: совет директоров впервые за длительный период рекомендовал промежуточные выплаты за 3К25 в размере 36 руб. на акци.

Долгосрочный потенциал связан с проектом «Сухой Лог», который способен увеличить добычу более чем на 2 млн унций в год. При текущих ценах на золото компания сохраняет возможность финансировать проект без давления на баланс и одновременно поддерживать дивидендную политику на уровне около 30% от EBITDA.

Полюс остаётся одной из самых стабильных историй в секторе с сочетанием защитного профиля и инвестиционного апсайда.

▪️Идея АТОН
#идея #PLZL
  • 👍 12
  • ❤ 2
  • 🔥 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →