TGViewer
Channel Public Channel
Inside Era

Inside Era

@insideera

Оперативно выкладываем инвест идеи от всех топовых брокеров и УК

О нас: http://invest-era.ru

Вся информация не является ИИР

По вопросам рекламы https://t.me/andrey_investera
Subscribers
2.26K
Photos
627
Videos
0
Links
426

Showing posts older than #1103 · Back to latest

Older Posts 17 shown
Post #1102 1.4K
📝 Комментарии к идеям брокеров от 13 января

🔷 Идея:
Атон: Т-Технологии T, покупка до декабря 2026. Апсайд – 42,6%

♦️ Мнение:
Слабореализуемая идея. Конечно, смягчение ДКП активизирует кредитование + все еще дешево оцениваются. Поможет и внешний фактор, например, возможное окончание СВО. Но в оценке нет такого сильного дисконта, поэтому апсайд будет меньше, около 25-30%.

🔷 Идея:
Финам: VK VKCO, покупка до января 2026. Апсайд – 9,4%

♦️ Мнение:
На таком коротком отрезке нет драйверов даже для 9% роста. Только если начнут просачиваться слухи про IPO VK Tech

🔷 Идея:
Альфа Инвестиции: SFI SFIN, покупка в шорт до мая 2026. Даунсайд – 20%

♦️ Мнение:
В свете приближающейся сделки с ВСК шортить опасно, т.к. там может быть еще один спецдивиденд или покупка какого-нибудь другого актива. Если продадут ВСК и выплатят дивиденд, тогда шорт станет уместным.

🔷 Идея:
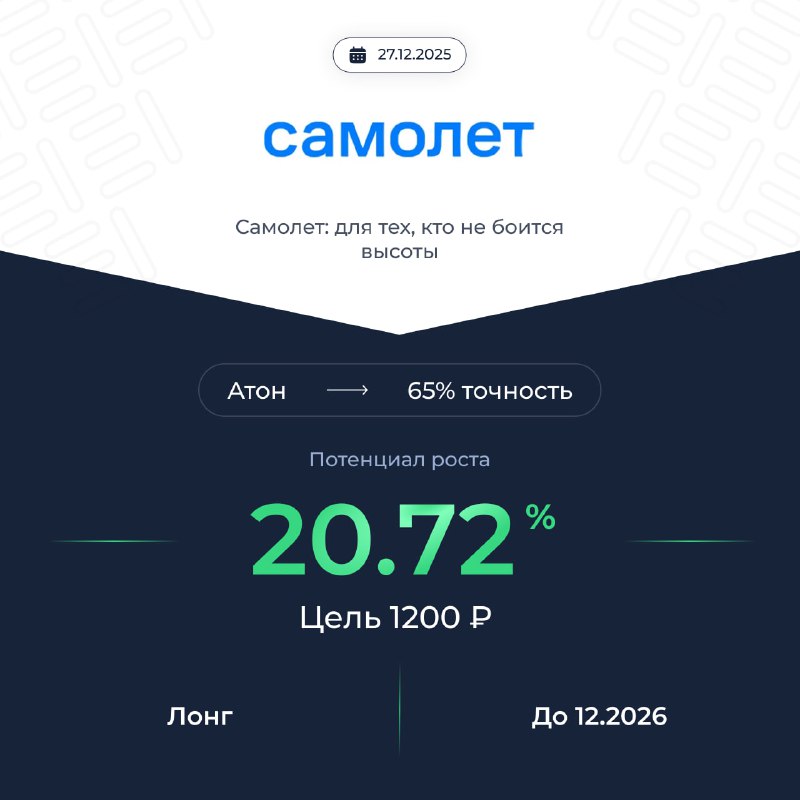
Атон: Самолет SMLT, покупка до декабря 2026. Апсайд – 20,7%

♦️ Мнение:
Реалистичная идея с учетом ожидаемого улучшения в девелопменте в 2026. Но не идеальная – у компании сравнительно худший баланс, слабое покрытие эскроу проектного долга. Есть варианты с большим апсайдом.

🔷 Идея:
БКС: Яндекс YDEX, покупка до сентября 2026. Апсайд – 24,3%

♦️ Мнение:
Реалистичная идея. Компания имеет 40% дисконт к среднеисторическому P/E, рынок рекламы оживится при продолжении снижения ставки. Есть вероятность, что в течение года смогут впервые вывести в прибыль сегмент e-commerce.

🔷 Идея:
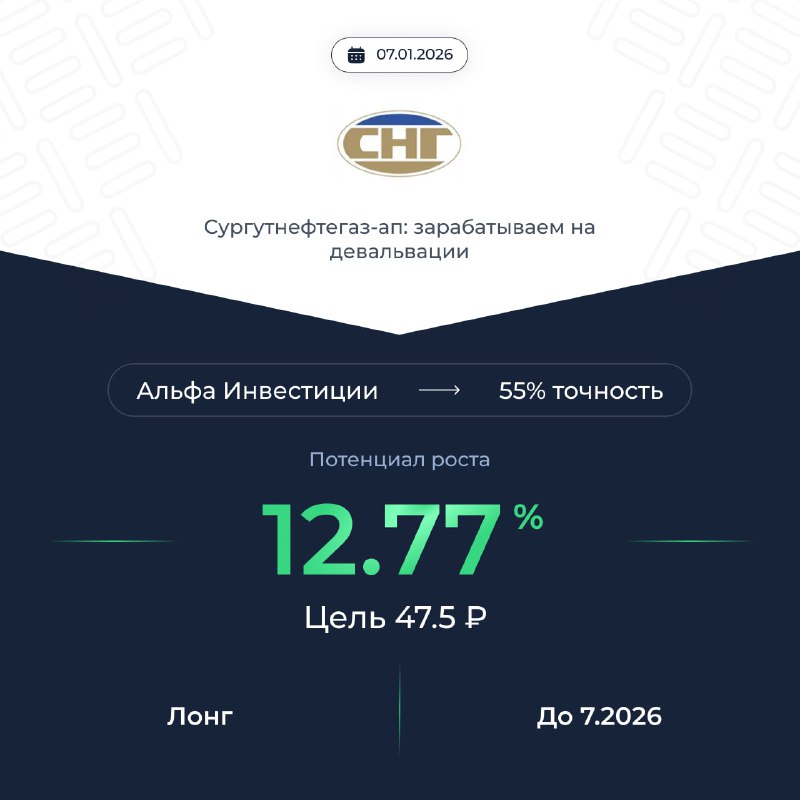
Альфа Инвестиции: Сургутнефтегаз (префы) SNGSP, покупка до июля 2026. Апсайд – 12,7%

♦️ Мнение:
Идея сработает, т.к. ослабление рубля может начаться уже в этом квартале. Котировки будут расти вслед за курсом USDRUB, несмотря на копеечные дивиденды за 2025. Более сильный рост ожидаем в конце 2026 под дивиденды летом 2027

#комментарии
  • 👍 13
  • ❤ 3
  • 🔥 2
  • 🤯 1
Post #1101 1.42K
🛢 Сургутнефтегаз-ап: ставка на курс рубля

Привилегированные акции Сургутнефтегаза традиционно рассматриваются как инструмент с высокой чувствительностью к валютному курсу. Ключевым фактором остаётся валютная «кубышка»: процентные доходы по ней напрямую формируют чистую прибыль и дивиденды.

По итогам 2025 года при курсе около 78 руб. компания может показать слабый финансовый результат, а дивиденд по «префам» — около 0,9–1 руб. Исторически такие периоды часто становились точкой входа перед последующим восстановлением.

Даже умеренная девальвация рубля в 2026 году к уровням около 85 руб. способна увеличить дивиденд до ~7 руб. на акцию, что эквивалентно доходности свыше 16%. Более слабый рубль дополнительно усиливает эффект.

Риски девальвации в экономике остаются высокими на фоне бюджетного дефицита, поэтому валютный фактор сохраняет инвестиционную значимость.

При этом сохраняются риски: укрепление рубля и общий спад рынка могут ограничить потенциал. Для контроля позиции рекомендуется использовать защитный стоп.

Сургутнефтегаз-ап остаётся инструментом для инвесторов, ориентированных на валютный сценарий и дивидендную переоценку.

▪️Идея Альфа Инвестиции
#идея #SNGSP
  • 👍 8
  • ❤ 2
Post #1100 1.54K
🤖Алиса объясняет: что разгоняет акции Яндекса

Акции Яндекса всё ещё заметно ниже исторических максимумов, но фундаментально компания усиливает позиции. Бумаги уже перешли в категорию дивидендных, а на горизонте 2026 года формируется потенциал нового восходящего тренда.

Финансовые результаты за 3К25 выглядят уверенно: выручка выросла на 32% г/г, скорректированная чистая прибыль — на 78% г/г. Прогноз по росту выручки за 2025 год подтверждён выше 30%, а ожидания по EBITDA повышены до 270 млрд руб.

Драйвером остаётся цифровизация экономики и расширение экосистемы — от e-commerce до новых сервисов, включая онлайн-аптеки. Рентабельность ключевых направлений постепенно улучшается.

Баланс остаётся сильным: чистый долг/EBITDA около 0,3х, что снижает чувствительность к высоким ставкам. Дополнительный плюс — дивиденды 80 руб. на акцию за полугодие.

Технически акции приблизились к важному сопротивлению в районе 4800 руб. Его пробой может открыть дорогу к цели 5500 руб. и подтвердить смену долгосрочного тренда.

▪️Идея БКС
#идея #YDEX
  • 👍 9
  • ❤ 4
  • 🤔 2
Post #1097 1.51K

Forwarded from Invest Era

🏁 Вот и подходит к концу 2025 год

За год произошло много такого, что сложно было представить год назад, когда мы готовились его встречать.

Год был тяжелым. Потому как начался он позитивно, а заканчивается нейтрально. Если взглянуть на российский фондовый рынок, то он второй год подряд снизился. ☝️ Но мир изменился, и прежним уже не будет. Все идет к тому, что скоро точки над «и» все-таки будут расставлены.

Были победы и были потери, были успехи и были разочарования. Однако в Новый год российский рынок входит с тремя мощными драйверами в наличии: снижение ставки ЦБ, движение в сторону мира, очень дёшевая оценка.

Поэтому, еще с большей уверенностью говорим – дальше будет лучше 👏

Желаем всем, чтобы 2026 год был лучше уходящего, чтобы вы и ваши семьи были здоровы и счастливы, чтобы вам сопутствовал успех всех ваших начинаниях. Пусть каждое ваше начинание приносит достойные результаты.

✌️ Мира и благополучия вам! Желаем вам здоровья и сил для реализации поставленных целей!
  • ❤ 27
  • 🔥 11
Post #1095 2.13K
Т-Банк #T: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — 3.04%
▸ Прогноз на 12 мес — 7.01%
▸ Ближайшая отсечка — 07 Янв. 2026

💡 Комментарий Inside Era

Ожидаем роста дивидендов в ближайшие 12 месяцев за счет ускорения снижения ставки ЦБ, эффективно развиваемого комиссионного сегмента и консолидации Росбанка

#дивиденды #T

Дивиденды | Сайт | Бот | Акции
  • 👍 13
  • ❤ 2
Post #1093 1.59K
✈️ Самолет: рискованный взлёт с шансом на набор высоты

ГК «Самолет» остаётся одним из крупнейших застройщиков жилья в РФ, но 2025 год для сектора выдался непростым. За 9 месяцев продажи снизились на 10% г/г, однако в 3К25 компания показала резкий отскок — +54% г/г до 355 тыс. кв. м, что указывает на оживление спроса ближе к концу года.

По итогам 2025 года ожидается реализация около 1,3 млн кв. м — на уровне прошлого года. Прогноз по выручке — ~340 млрд руб., EBITDA — ~100 млрд руб.

Ключевое ограничение кейса — высокая долговая нагрузка:
✦ общий долг — ~704 млрд руб.
✦ чистый долг — ~350 млрд руб.
✦ чистый долг / EBITDA ~3,5х

Снижение капитализации в 2025 году во многом связано именно с дорогим финансированием. Для стабилизации баланса компания продаёт часть земельного банка (более 41 млн кв. м).

Потенциальные драйверы роста:
✦ снижение ключевой ставки
✦ сильные операционные результаты в 4К25 и 2026 г.
✦ рост FCF и постепенное сокращение долга

Рейтинг — «выше рынка», но кейс остаётся спекулятивным из-за высокой долговой нагрузки.

▪️Идея Атон
#идея #SMLT
  • 👍 8
  • 🔥 1
Post #1092 1.42K
💸 ЭсЭфАй: дивиденды выплачены — вопросы остались

ЭсЭфАй — инвестиционный холдинг с долями в М.Видео и страховой компании ВСК. В ноябре компания объявила о продаже ключевого актива — 87,5% Европлана — и распределении рекордных дивидендов. После этого долгосрочная стратегия холдинга стала менее прозрачной, что усиливает риски снижения акционерной стоимости.

Основной негатив — утрата Европлана, который формировал около 70% портфеля и был главным источником денежного потока. Полученные средства в значительной степени направлены на дивиденды и выкуп акций, а не на формирование новых точек роста.

Оставшийся портфель выглядит слабее:

✦ М.Видео сталкивается с давлением маркетплейсов и высокой долговой нагрузкой
✦ ВСК — стабильный, но непубличный актив, который также может быть продан

После дивидендов потенциал генерации FCF снижается, а закрытие дивидендного гэпа выглядит ограниченным. Оценка справедливой стоимости после выплат — около 765 руб., что предполагает потенциал снижения к этому уровню.

Риски сценария: смягчение ДКП, смена стратегии или buyback.

▪️Идея Альфа Инвестиции
#идея #SFIN
  • 👍 7
  • ❤ 2
  • 🤔 2
Post #1091 1.56K
📱 VK пробует новый уровень: рынок ловит сигнал

Акции VK подают признаки смены динамики. На графике завершилась фаза накопления, после чего цена уверенно вышла выше верхней границы треугольника. Текущий откат к пробитому уровню сопровождается ростом торговых объёмов, что подтверждает интерес со стороны покупателей и устойчивость движения.

Фундаментально VK — одна из крупнейших IT-экосистем в России. В структуру группы входят соцсети «ВКонтакте» и «Одноклассники», почтовые и медийные сервисы, а также цифровые решения для бизнеса.

Потенциальным драйвером может стать подготовка к IPO VK Tech, что способно повысить интерес инвесторов. Дополнительную поддержку создают возможные изменения в регулировании мессенджеров и развитие собственных видеоплатформ, расширяющих аудиторию и возможности монетизации.

Бумага сочетает технический импульс и фундаментальные триггеры — рынок внимательно следит за дальнейшим развитием.

▪️Идея Финам
#идея #VKCO
  • 👍 7
  • 🤔 5
  • ❤ 3
  • 🔥 1
Post #1088 1.64K
Селигдар #SELG: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — 2.27%
▸ Ближайшая отсечка — 07 Окт. 2026

💡 Комментарий Inside Era

Не ожидаем выплат дивидендов за 2025 год из-за сохраняющейся убыточности и ареста владельцев

#дивиденды #SELG

Дивиденды | Сайт | Бот | Акции
  • ❤ 6
  • 👍 5
  • 💯 1
Post #1087 1.43K
🚀 Т — Технологии: тренд подтверждён, таргет выше

«Т-Технологии» остаются в числе наиболее динамичных историй на российском рынке. В 2025 году группа ожидает рост чистой прибыли около 40% г/г, сохраняя ROE выше 30%.

Широкая клиентская база (более 50 млн пользователей) и увеличение доли небанковских доходов снижают чувствительность бизнеса к циклам в банковском секторе.

Компания ориентируется на выплату до 30% чистой прибыли в виде дивидендов, а среднегодовой темп роста прибыли в 2025–2028 гг. оценивается на уровне ~27%.

Ключевые драйверы:
✦ потенциал роста продаж на клиента при пока умеренной насыщенности продуктами
✦ фокус на операционной эффективности и снижение CIR
✦ укрепление капитальной позиции

Риски: усиление конкуренции со стороны финтех-направлений «Яндекса», Ozon и Wildberries, которые активно наращивают банковские сервисы.

В целом обновление таргета отражает сохранение сильного тренда и устойчивых финансовых метрик компании.

▪️Идея Атон
#идея #T
  • 👍 8
  • 🤔 1
Post #1086 1.26K
📝 Комментарии к идеям брокеров от 24 декабря

🔷 Идея:
SberCIB: ТГК-1 TGKA, покупка до декабря 2026. Апсайд – 40%

♦️ Мнение:
Слишком оптимистичная идея: капекс растет, дивиденды нерегулярные и уступают по доходности, например, дочкам Россетей.

🔷 Идея:
Риком-Траст: Генетико GECO, покупка до декабря 2026. Апсайд – 83%

♦️ Мнение:
Тоже слишком позитивно. Исследования продвигаются, но достаточно медленно. Все еще балансируют на грани убыточности. Для такого апсайда нужно ускорение коммерциализации и сильное расширение пайплайна.

🔷 Идея:
Альфа Инвестиции: Совкомфлот FLOT, покупка до декабря 2026. Апсайд – 32%

♦️ Мнение:
Реалистичная идея, но только при завершении мирных переговоров в 2026. В этом случае апсайд и 50% может быть. Главное, чтобы по итогам переговоров санкции с танкеров начали ослаблять.

🔷 Идея:
Финам: Совкомбанк SVCB, покупка до января 2026. Апсайд – 15%

♦️ Мнение:
Нереалистичная идея. ЦБ оставил темп снижения ключевой ставки прежним, драйвер не сработал.

🔷 Идея:
Финам: Магнит MGNT, покупка до января 2026. Апсайд – 13%

♦️ Мнение:
Тоже зависел от снижения ставки. Ускорения не произошло, поэтому апсайд выглядит невыполнимым.

🔷 Идея:
Финам: Глобалтрак GTRK, покупка до января 2026. Апсайд – 10%

♦️ Мнение:
Еще одна идея, зависимая от снижения ставки. Темп снижения быстрее не стал, котировки буста не получили, апсайд на указанном горизонте не реализуется.

🔷 Идея:
Альфа Инвестиции: Циан CNRU, покупка в шорт до марта 2026. Даунсайд – 7,4%

♦️ Мнение:
Реалистичная идея – в ближайшем отчете увидим снижение кэша, процентных доходов и прибыли, что прохладно воспримется рынком.

🔷 Идея:
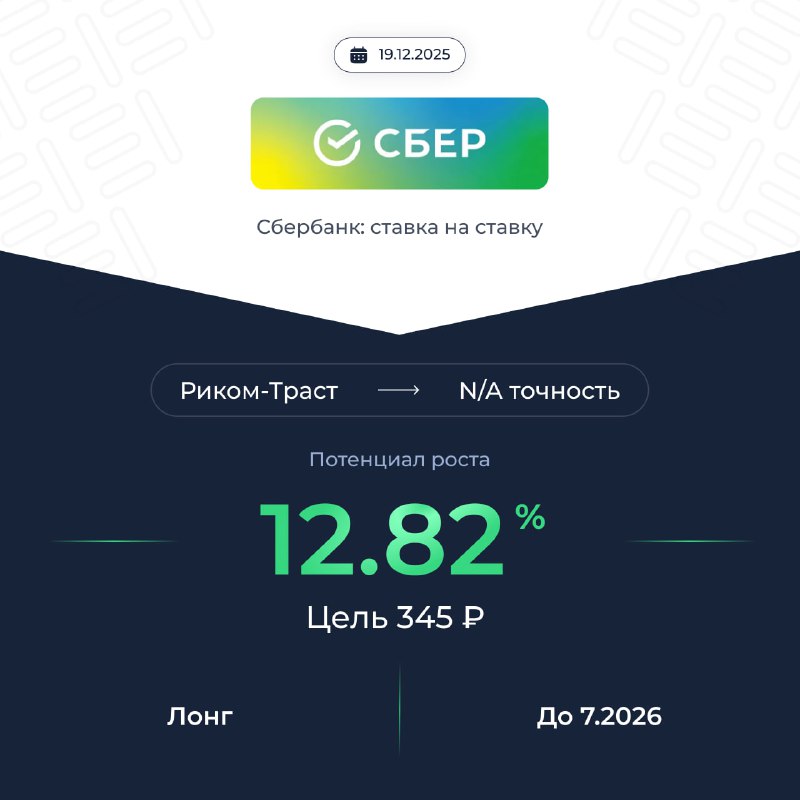
Риком-Траст: Сбер SBER, покупка до июля 2026. Апсайд – 12,8%

♦️ Мнение:
Самая реалистичная идея по банку, исходя из его оценки и ожидаемых темпов снижения ставки в следующие месяцы по 0,5 п.п.

#комментарии
  • 👍 13
  • 🔥 6
  • ❤ 3
Post #1083 1.58K
💚 Сбербанк и ключевая ставка: рынок ждёт сигнал

Акции Сбербанка подошли к зоне локальной поддержки и остаются в боковой динамике, отставая от роста индекса Мосбиржи. Бумага консолидируется у нижней границы восходящего канала, и дальнейшее направление во многом будет зависеть от решения Банка России по ставке в декабре.

Замедление инфляции повышает вероятность более мягкого шага регулятора. В сценарии снижения ставки на 100 б.п. рынок может ускорить рост, а акции Сбера — пробить ближайшие сопротивления. Более осторожное решение (50 б.п.) уже частично заложено в котировки и может привести к краткосрочной коррекции.

Фундаментально Сбер остаётся одним из главных бенефициаров смягчения ДКП. За 11 месяцев 2025 года чистая прибыль выросла на 8,5% г/г до 1,57 трлн руб., ROE — 22,5%. Бумаги по-прежнему выглядят недооценёнными по мультипликаторам.

Среднесрочно поддержку акциям окажут дальнейшее снижение ставки и интерес инвесторов к дивидендам. Целевые ориентиры на горизонте до года — около 345 руб. по обыкновенным и 343 руб. по привилегированным акциям.

▪️Идея Риком Траст
#идея #SBER
  • 👍 9
  • ❤ 2
  • 🤯 2
Post #1082 1.58K
🏠 ЦИАН притормозил: рынок ждёт паузу

ЦИАН — крупная онлайн-платформа недвижимости, зарабатывающая на рекламе, платных объявлениях и сервисах для продавцов и застройщиков. Однако текущая динамика бизнеса указывает на ослабление краткосрочных драйверов роста.

Темпы замедляются. За 9 месяцев 2025 года LTM-выручка выросла лишь на 11,7% г/г — заметно ниже прошлых периодов. При этом оценка компании остаётся высокой, что повышает чувствительность котировок к разочарованию в темпах.

Прибыль под давлением. В 3К25 значительную часть результата сформировали процентные доходы от денежных остатков. После выплаты крупного спецдивиденда объём кэша сократился, что снижает будущий вклад финансовых доходов и может привести к стагнации прибыли.

Дивидендный фактор ослаб. Потенциальная доходность по итогам 2025 года оценивается в 6–6,5%, что ниже ожиданий рынка после «дивидендного ралли».

Торговый сценарий: цель — 560 ₽ при горизонте до 3 месяцев.
Риски: улучшение рыночного фона или ускорение роста выручки.

▪️Идея Альфа Инвестиции
#идея #CIAN
  • 👍 5
  • 🤔 3
  • 🔥 2
  • ❤ 1
Post #1080 1.26K
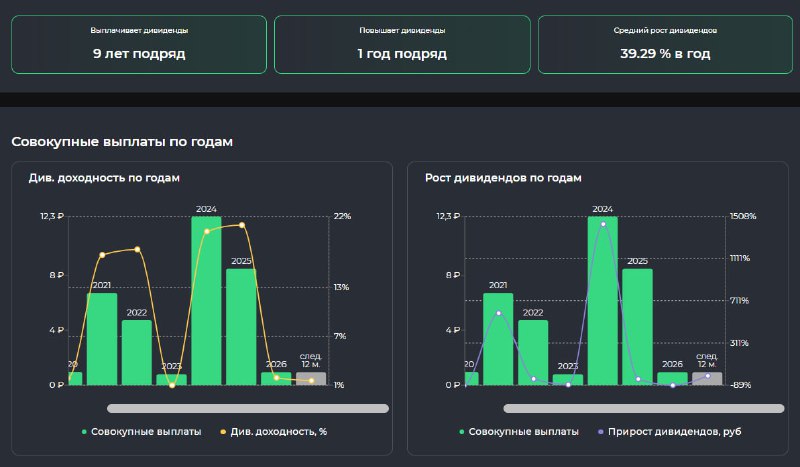
Сургутнефтегаз преф #SNGSP: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры

▸ Текущая див. доходность — 21.08%
▸ Прогноз на 12 мес — 2.35%
▸ Ближайшая отсечка — 15 Июля 2026

💡 Комментарий Inside Era

Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за сокращения цен на нефть и более крепкого рубля в сравнении с концом 2024 года

#дивиденды #SNGSP

Дивиденды | Сайт | Бот | Акции
  • 👍 10
  • ❤ 4
  • 🔥 3
Post #1077 1.37K
🚚 ГТМ: рынок освободил полосу для роста

Акции ГТМ находятся у важной зоны поддержки, где ранее появлялся устойчивый спрос. Текущая консолидация формирует техническую базу: при пробое ближайшего сопротивления структура может смениться в пользу роста, что открывает пространство для восстановления котировок.

С фундаментальной стороны ГТМ — один из крупнейших операторов автомобильных грузоперевозок в России с собственным парком и сервисной инфраструктурой. Уход части мелких перевозчиков с рынка усилил дефицит мощностей, что повышает значимость крупных игроков.

Дополнительным фактором выступает интеграция в группу «Монополия». Потенциальные операционные и логистические синергии способны укрепить позиции компании и поддержать финансовую устойчивость. В совокупности техническая база и отраслевые изменения формируют предпосылки для более позитивной динамики акций в ближайшей перспективе.

▪️Идея Финам
#идея #GTRK
  • 👍 5
  • 🤔 2
  • ❤ 1
  • 🔥 1
  • 🤯 1
Post #1076 1.52K
🛒 Магнит пробивает тренд: рынок зовёт к кассе

Акции «Магнита» подают технический сигнал на возможную смену тенденции. Бумага вышла выше нисходящего тренда, что указывает на ослабление давления продавцов и формирование базы для восстановления котировок. При подтверждении движения рост может продолжиться к следующим целям, при этом риск по позиции остаётся умеренным.

С фундаментальной стороны результаты выглядят слабее на бумаге, но ситуация не так однозначна. Резкое падение чистой прибыли во многом связано с разовыми факторами — сокращением процентных доходов. Операционная часть бизнеса остаётся стабильной: выручка удерживается около 309 млрд руб., долговая нагрузка контролируется, компания продолжает работать над оптимизацией затрат и интеграцией активов.

По мере нормализации финансовых показателей и снижения влияния разовых эффектов у «Магнита» появляется пространство для восстановления маржинальности и переоценки рынком.

▪️Идея Финам
#идея #MGNT
  • ❤ 4
  • 🤔 4
  • 👍 3
Post #1075 1.36K
💼 Совкомбанк: устойчивость в период турбулентности

Акции Совкомбанка после снижения перешли в фазу затяжной консолидации у локальных минимумов. Сжатие волатильности и формирование базы создают предпосылки для разворота вверх. Пробой ближайшего сопротивления при поддержке объёмов может запустить восходящее движение к следующим целям.

С фундаментальной точки зрения Совкомбанк остаётся устойчивым универсальным игроком. На фоне высоких ставок спрос на кредиты сдержан, однако банк компенсирует давление ростом комиссионных и небанковских доходов. Доля выручки вне классического кредитования увеличивается, снижая зависимость от процентной маржи.

Дополнительным фактором поддержки выступают дивидендные выплаты из прибыли, что повышает инвестиционную привлекательность бумаг. В совокупности техническая картина и структура доходов формируют сбалансированный профиль для восстановления котировок.

▪️Идея Финам
#идея #SVCB
  • ❤ 9
  • 👍 4
  • 👎 3
  • 🔥 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →