TGViewer
Channel Public Channel
!lesaliev

!lesaliev

@ilesalievd

Вы не понимаете, это другое!
Subscribers
330
Photos
244
Videos
61
Links
118
Recent Posts 12 shown
Post #371 85
АФГАНИСТАН ФОРМИРУЕТ АЛЬТЕРНАТИВНЫЕ КОРИДОРЫ. КАКОЙ РИСК ВОЗНИКАЕТ ДЛЯ УЗБЕКИСТАНА

Транспортная карта Афганистана постепенно меняется. Наряду с традиционным северным выходом через Мазари-Шариф - Хайратон - Термез, усиливаются западные и юго-западные направления, способные в перспективе перераспределить часть грузопотоков в сторону Ирана и порта Чабахар.

Первое направление проходит по оси Кабул - Кандагар - Деларам - Зарандж - Заболь - Захедан - Чабахар. Только автомагистраль Кабул - Кандагар имеет протяжённость около 483 км. От Деларама до Заранджа на афгано-иранской границе построена дорога длиной 218 км, специально предназначенная для выхода афганских грузов к Ирану и далее к Чабахару.

В Иране формируется ещё более важное звено. Железная дорога Чабахар - Захедан насчитывает около 630 км основной линии. По сообщениям иранской стороны от сентября 2026 года, укладка пути завершена, а ввод линии в эксплуатацию ожидается в ближайшие месяцы. Она должна непосредственно связать океанский порт Чабахар с железнодорожной системой Ирана.

Второе направление имеет для Узбекистана ещё большее значение Мазари-Шариф - Герат. Планируемая протяжённость этой железной дороги составляет около 657 км. В мае 2026 года афганская сторона вновь сообщала о проведении изысканий по данному проекту при сотрудничестве с Узбекистаном.

После выхода в Герат груз получает как минимум две альтернативы. Первая Герат - Тургунди - Туркменистан. Проектируемый железнодорожный участок Тургунди - Герат оценивается примерно в 173 км. Вторая Герат - Хаф - Иран - Мешхед, где железная дорога Хаф - Герат имеет общую протяжённость 225 км, из них около 140 км находятся в Афганистане и 85 км в Иране.

Почему это важно именно для Узбекистана?!

Сегодня северное направление сохраняет очень сильные позиции. По данным Министерства общественных работ Афганистана, за афганский 1404 солнечный год по железным дорогам страны было перевезено около 6,1 млн тонн грузов, причём через Хайратон прошло более 4,2 млн тонн, то есть примерно 70% всего железнодорожного грузопотока страны. Сама линия Хайратон - Мазари-Шариф протяжённостью 75 км остаётся ключевым железнодорожным входом из Узбекистана в Афганистан.

Есть и другой показатель. В 2025 году внешнеторговый оборот Узбекистана с Афганистаном достиг примерно 1,7 млрд долларов, при этом узбекский экспорт в Афганистан составил около 1,5 млрд долларов. Афганистан вошёл в число крупнейших рынков для узбекского экспорта.

Поэтому развитие маршрутов Мазари-Шариф - Герат - Тургунди, Мазари-Шариф - Герат - Хаф - Мешхед и Кабул - Кандагар - Деларам - Зарандж - Захедан - Чабахар нельзя рассматривать только как внутренние инфраструктурные проекты Афганистана.

Для Узбекистана они создают риск постепенного перераспределения транзита. Чем больше у Афганистана будет независимых выходов на Туркменистан, Иран и Чабахар, тем меньше его грузовая система будет зависеть исключительно от северного коридора через Хайратон.

При этом существует и противоположная возможность. Если Узбекистан сумеет связать Термез - Хайратон - Мазари-Шариф с будущей линией на Герат, то новая инфраструктура может превратиться не в обход Узбекистана, а в его собственный дополнительный выход через Афганистан к Ирану и Аравийскому морю.

Поэтому главный вопрос уже заключается не только в строительстве новых путей. Главная конкуренция будет идти за направление грузопотока - через какой коридор грузу окажется быстрее, дешевле и надёжнее двигаться к морю.
Post #370 224
11 сентября 2026 года Узбекистан и Армения обсудили развитие транспортных коридоров между Центральной Азией и Южным Кавказом. За три недели до этого, 23 августа, Узбекистан и Азербайджан обсуждали отдельный транспортный коридор через Каспий, совместный флот, отдельный паром для узбекских грузов и единого оператора. Тогда же была озвучена возможность создания международного консорциума по Зангезурскому направлению. Для Узбекистана потенциальная транспортная цепь формируется по маршруту Узбекистан - Каспий - Азербайджан - Зангезур - Нахичевань - Турция.

В азербайджанской и турецкой повестке направление называется Зангезурским коридором, тогда как на территории Армении транспортная связь развивается в рамках TRIPP. Ключевой армянский участок составляет около 42 км. По имеющимся оценкам, новое направление способно сократить путь между Азербайджаном и Турцией примерно на 343 км по сравнению с существующим маршрутом через Грузию и дать выигрыш до одних суток на данном плече. При средней эксплуатационной скорости грузового поезда с учетом технологических операций порядка 25-35 км/ч сокращение 343 км теоретически соответствует примерно 10-14 часам.

Масштаб проекта виден и по турецкому участку. Строящаяся железная дорога Карс-Ыгдыр-Аралык-Дилуджу протяженностью 224 км рассчитана на перевозку до 15 млн тонн грузов в год. В среднем такой показатель соответствует примерно 41 тыс. тонн в сутки. Если условно принять среднюю массу груза в контейнере на уровне 20 тонн, получаем эквивалент порядка 750 тыс. загруженных контейнеров в год, или более 2 тыс. контейнеров в сутки. Конечно, речь идет о проектной мощности инфраструктуры, а не о прогнозируемом фактическом контейнеропотоке.

И здесь возникает вопрос, который представляется намного важнее количества построенных километров. Кто обеспечит Зангезур необходимым грузопотоком? Инфраструктура мощностью в миллионы тонн экономически эффективна только при стабильной загрузке. Поэтому отношения можно рассматривать и в обратном направлении. Не только Узбекистану и Центральной Азии нужен дополнительный маршрут через Южный Кавказ, но и новому маршруту необходим растущий грузопоток Центральной Азии.

При этом сокращение расстояния еще не гарантирует сокращения общего времени доставки. Если контейнер выигрывает условные 10-14 часов на Кавказе, но теряет сутки при ожидании судна на Каспии, прохождении границы или несогласованности расписаний, географическое преимущество практически исчезает. Дополнительными факторами остаются сквозной тариф, регулярность отправлений, таможенные процедуры и переход с железнодорожной колеи 1520 мм на 1435 мм при выходе в турецкую жд сеть.

Поэтому для Узбекистана уже сейчас имеет смысл сравнить две цепи поставок. Узбекистан - Каспий - Азербайджан - Грузия - Турция и Узбекистан - Каспий - Азербайджан - Зангезур - Нахичевань - Турция. Сравнивать необходимо не линии на карте, а стоимость одного контейнера, общее время доставки, ожидание на Каспии, время прохождения границ, частоту отправлений и надежность перевозки.

Самая важная перемена может произойти не на Зангезурском участке, а в роли стран Центральной Азии. Страны, не имеющая выхода к морю, обычно воспринимается как зависимая от транзитных коридоров. Но при достаточном объеме груза ситуация меняется - уже коридоры начинают конкурировать за этот груз. Если Зангезур создаст еще одну полноценную альтернативу, транспортная география стран Центрльной Азии станет не просто шире, а экономически сильнее.
Post #363 291
Вчера случайно наткнулся на фотографии эксперимента, который мы проводили семь лет назад вместе с коллегами Авазом Мергановым, Абдурахмоном Насуллаевым и Азизом Исматуллаевым. Тогда мы исследовали перевозку грузов, требующих особого температурного режима, и искали практическое решение, способное обеспечить сохранность продукции в пути и одновременно снизить затраты на перевозку.

Исследования проходили на лабораторном вибростенде, где воспроизводились условия движения железнодорожного вагона, динамические нагрузки и изменение температуры. Параметры установки позволяли моделировать вибрации, соответствующие движению подвижного состава со скоростью 72–100 км/ч.

Для эксперимента был разработан специальный «термопакет». Одну часть продукции размещали внутри него, другую оставляли без защиты, чтобы получить прямое сравнение поведения груза при одинаковых условиях.

Испытания продолжались 74 часа. В течение 50 часов моделировалось движение вагона. Вода без защиты полностью замёрзла через 26 часов при −4 °C, Coca-Cola через 57 часов при −10 °C, Pepsi через 66 часов при −10,5 °C.

Продукция внутри термопакета сохранила своё состояние. Полученные результаты показали, что выбранное направление имеет реальный научный и практический потенциал для транспортной логистики.

Прошло семь лет. За это время технологии шагнули далеко вперёд, а сама исследовательская идея получила новое развитие. Сегодня стенд полностью обновлён. Расширены его технические возможности, модернизированы системы измерения и контроля, появилась возможность проводить исследования на совершенно другом уровне точности.

Теперь перед нами стоит более масштабная задача. Мы хотим сформировать современную экспериментальную базу для изучения сохранности скоропортящихся и температурно-чувствительных грузов, испытания новых видов транспортной упаковки и поиска решений для реальных логистических маршрутов.

Семь лет назад всё начиналось с эксперимента, небольшой исследовательской команды и нескольких фотографий, которые сегодня уже стали частью нашей научной истории. Сейчас начинается новый этап, где накопленный опыт должен перейти в практические технологии для современной логистики.
Post #362 300
Импорт растёт быстрее экспорта, и для логистики Узбекистана этот разрыв постепенно превращается из внешнеторгового показателя в системную транспортную проблему.

За январь-июль 2026 года внешнеторговый оборот страны достиг $49,5 млрд. Импорт составил $29,6 млрд и вырос на 17,8%, тогда как экспорт составил $19,93 млрд. Отрицательное сальдо приблизилось к $9,7 млрд. Но для транспортной системы важен не только денежный разрыв. Значительная часть растущего импорта приходится на оборудование, комплектующие, электротехнику, потребительские и другие товары, активно использующие контейнерные перевозки. При этом часть узбекского экспорта приходится на золото, услуги, сырьевые и другие позиции, которые не создают сопоставимого обратного контейнеропотока. Поэтому торговый дисбаланс постепенно переносится уже на физическую логистику.

Это хорошо видно по железнодорожным перевозкам. За 2025 год на сеть прибыло 51 003 контейнера, а отправлено 29 819. Разрыв достиг 21 184 контейнеров против 8 130 годом ранее. За один год он увеличился более чем в 2,5 раза. Если такая динамика сохранится, проблема будет заключаться уже не столько в способности принять растущий импорт, сколько в том, что делать с контейнером после выгрузки. Порожний контейнер необходимо хранить, переставлять, подать под погрузку, возвращать или перевозить в другую област страны. Груза внутри нет, но инфраструктура продолжает работать и нести затраты.

Именно поэтому я в своё время предлагал развивать контейнерные депо, как зарубежом. Причём депо нельзя понимать просто как площадку, где складируются порожние контейнеры. Его задача намного шире - управление порожним парком, сортировка, технический осмотр и ремонт, перераспределение оборудования между регионами и подготовка под следующую загрузку. При нынешней динамике контейнеропотоков такая инфраструктура постепенно становится необходимым элементом всей системы.

Но здесь важно не переоценивать роль самого депо. Оно способно управлять последствиями дисбаланса, но не устранить его причину. Если контейнер пришёл с импортом, а подходящего экспортного груза нет, никакое депо не создаст этот груз. Поэтому решение должно строиться одновременно вокруг контейнерных депо, цифрового управления свободным парком, поиска обратной загрузки, тарифного стимулирования перераспределения и, самое главное, развития контейнеропригодного экспорта.

Фактически перед Узбекистаном постепенно возникает новая задача. Нужно управлять уже не просто контейнерными перевозками, а полным оборотом контейнера внутри национальной транспортной системы - от прибытия с импортом до следующей загрузки и выхода из страны. Без такого подхода рост внешней торговли может парадоксально привести не только к увеличению грузопотока, но и к росту порожнего пробега, перегрузке терминалов, дополнительной загрузке железной дороги и повышению себестоимости логистики.

Поэтому вопрос на ближайшие годы звучит уже иначе. Не сколько контейнеров мы сможем привлечь в Узбекистан, а какую долю прибывших контейнеров сможем вернуть обратно с грузом. Именно этот показатель во многом будет определять реальную эффективность контейнерной логистики страны.
Post #361 271
Ташкент хочет разгрузить утренние дороги за счёт более раннего начала занятий и работы. С нового учебного года первая смена в 93 вузах столицы будет начинаться в 08:00. В них учится почти полмиллиона студентов. По расчётам, около 44 тысяч автомобильных поездок должны сместиться с периода около 08:00 на более раннее время. Одновременно обсуждается перевод ряда городских организаций с графика 09:00-18:00 на 08:00-17:00. В опросе хокимията из почти 13 тысяч участников половина поддержала такое предложение, 33 процента выступили против, ещё 17 процентов не увидели разницы.

На первый взгляд логика простая. Перенесли студентов на час раньше и разгрузили пик. Но городской транспорт работает немного сложнее. За студентом раньше выходит преподаватель. Раньше приезжают сотрудники университета, открываются столовые и кафе, начинается уборка, охрана, доставка. Такси перестраиваются под новый спрос. Общественный транспорт получает пассажиров раньше. Если вслед за вузами на более ранний график начинают переходить государственные организации и другие работодатели, постепенно сдвигается уже не одна группа людей, а значительная часть городской жизни.

При этом в 07:00-08:00 город вовсе не пустой. По последним опубликованным данным, в школах Ташкента обучалось около 550 тысяч детей. Ещё несколько лет назад их было около 499 тысяч. Школьный поток растёт. Многие дети едут с родителями, после школы родители продолжают путь на работу. Получается цепочка дом - школа - работа. Теперь примерно в тот же период к ней добавляется большая часть университетского потока. Только школьники и студенты вместе дают около миллиона человек, связанных с ежедневными поездками по городу. Без учёта родителей, преподавателей и обслуживающего персонала.

Есть и ещё один интересный факт. Несколько лет назад Ташкент пытался решать похожую проблему совершенно другим способом. Вузы возле станций метро специально разводили по времени. Часть начинала занятия в 08:00, часть в 08:30, другие в 09:00 и 09:30. Смысл был простой - не отправлять всех студентов в метро одновременно. Теперь подход фактически меняется. Вместо нескольких волн первая смена большинства вузов собирается к одному времени.

Поэтому главный вопрос не в том, лучше 08:00 или 09:00. Важнее, сколько людей одновременно выходит на дороги, в метро, автобусы и такси. Если 44 тысячи поездок исчезнут около 08:00, но большая их часть появится около 07:00, транспортная нагрузка не исчезнет. Она просто плавно сдвинется раньше. А вслед за студентами постепенно сдвинется и обслуживающий их город.

Создаётся ощущение, что решение принималось либо без полноценного обсуждения со специалистами, либо их мнение было выслушано, но в итоге не учтено.
Post #360 281
Недавно читал мнение китайского эксперта о том, что в перспективе большую часть грузопотоков между Китаем и Европой хотят постепенно переводить с моря на сушу. Он привел карту расширяющейся железнодорожной сети Китая. К самой карте у меня есть вопросы, но логика понятна.

Китай хорошо видит, насколько морская логистика зависит от геополитики. Малаккский пролив, Красное море, Баб-эль-Мандеб, Суэцкий канал, Ормузский пролив - любое обострение в этих точках сразу влияет на сроки, страхование и стоимость перевозок. Поэтому развитие сухопутных маршрутов для Китая - прежде всего диверсификация рисков.

Но масштаб пока несопоставим. По данным UNCTAD, более 80% мировой торговли товарами по физическому объему перевозится морем. В 2024 году объем международной морской торговли достиг около 12,1 млрд тонн. Для сравнения, в торговле ЕС с внешним миром море обеспечивало 75,6% импорта и 73,7% экспорта по весу, тогда как на железную дорогу приходилось лишь 3,1% и 2,9%.

При этом железнодорожная логистика Китая растет очень быстро. В 2024 году поезда Китай-Европа выполнили около 19 тыс. рейсов и перевезли более 2 млн TEU. Рост составил примерно 10% по числу поездов и 9% по объему контейнерных перевозок.

Поэтому речь, скорее, не о замене моря, а о создании альтернативной сухопутной сети для более срочных, дорогих и чувствительных к рискам грузов. И здесь резко возрастает значение Центральной Азии. Маршруты через Казахстан, Китай-Кыргызстан-Узбекистан, Средний коридор, Иран и в перспективе Афганистан становятся частью новой транспортной архитектуры Евразии.

Для Узбекистана задача интересна - не просто пропускать транзит, а эффективно продвигать и перераспределения грузов между Китаем, Кавказом, Европой, Ираном и Южной Азией.

И важная оговорка. Такие карты хорошо показывают общую географию китайских железнодорожных связей, но не полностью отражают реальную логистику. За одной линией могут скрываться несколько границ, смена колеи, перегрузка контейнеров, паромные участки и работа нескольких операторов.
Post #357 457
Чем больше вокруг нас кризисов, тем яснее становится одна закономерность. Логистика особенно быстро меняется тогда, когда привычные маршруты начинают давать сбой.

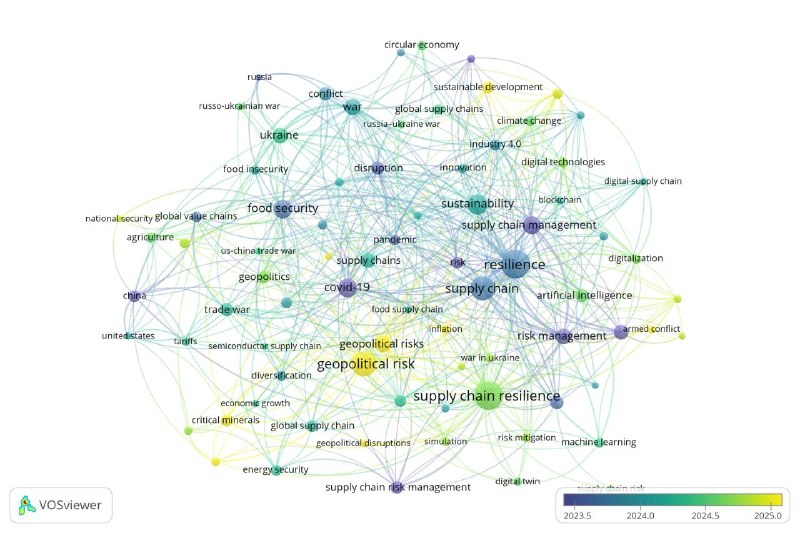
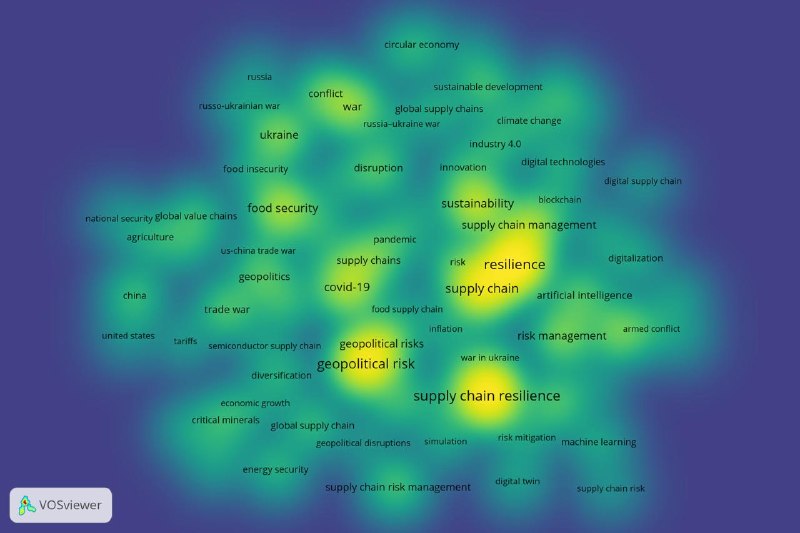
Чтобы посмотреть на эту связь не на уровне отдельных примеров, а системно, я сформировал библиометрический массив публикаций Scopus за 2000-2026 годы по тематике войны, геополитических рисков, логистики, цепей поставок и транспортных коридоров. После формирования поисковой стратегии и последовательной фильтрации была получена однородная база из 599 англоязычных научных статей. Далее авторские ключевые слова были проанализированы в VOSviewer методом co-occurrence с использованием full counting. По результатам построены три карты научного поля - сетевая, временная и плотностная.

Карты показывают очень характерную картину. В центре современной научной повестки находятся geopolitical risk, supply chain resilience, disruption, diversification и risk management. War, conflict, Ukraine и armed conflict уже рассматриваются не изолированно, а в прямой связи с устойчивостью цепей поставок и адаптацией логистических систем. Временная визуализация особенно хорошо показывает, как исследовательский интерес постепенно смещается от обычного управления цепями поставок к геополитическим рискам, устойчивости и диверсификации.

Практика подтверждает ту же тенденцию. До 2022 года около 86% сухопутной торговли между Китаем и Европой проходило через Россию. После начала войны резко вырос интерес к Среднему коридору. В 2019-2021 годах по нему перевозилось примерно 0,6-0,8 млн тонн грузов в год, а в 2024 году уже более 4,5 млн тонн. Контейнерный поток достиг примерно 50,5 тыс. ДФЭ и вырос примерно на 260%.

Если посмотреть вокруг Узбекистана, геополитические риски присутствуют практически по всем направлениям. На севере война России и Украины. На юге нестабильность между Афганистаном и Пакистаном. На юго-западе риски вокруг Ирана и Ормузского пролива. Дальше Красное море, где военные угрозы заставляют перевозчиков менять маршруты и увеличивают стоимость доставки.

Самый важный вывод анализа для меня заключается в другом. Современная логистика всё чаще сталкивается не с одним кризисом, а с серией последовательных шоков. Один маршрут ограничивает война, второй санкции, третий закрытие границы, четвёртый проблемы морского судоходства. Для Узбекистана накопление таких ограничений может быть опаснее любого отдельного конфликта.

Поэтому Средний коридор, железную дорогу Китай-Кыргызстан-Узбекистан, Трансафганское направление и выходы через Каспий нужно рассматривать не как борьбу за статус транспортного хаба, а как элементы устойчивости страны. Главный вопрос уже не в том, какой маршрут короче или дешевле. Гораздо важнее, сохранится ли у страны возможность выбора, когда сразу несколько направлений окажутся под давлением.

История показывает, что сложности часто стимулируют развитие логистики. Но для Узбекистана важнее другое. Не искать новый путь после очередного кризиса, а заранее иметь пространство для транспортного манёвра.
Post #356 271
Что важнее для рефрижераторного поезда - «ехать быстрее» или гарантировать холод на всём пути? Для скоропортящейся продукции второй вопрос иногда важнее первого.

В Китае этот принцип реализовали в довольно простой формуле «8+1». Восемь 40-футовых рефрижераторных контейнеров объединяют с одним контейнером-энергостанцией. Он движется вместе с составом и одновременно питает холодильные установки всех восьми контейнеров. Раньше применялась схема «4+1», поэтому на восемь рефконтейнеров требовалось два энергетических модуля, теперь достаточно одного. По данным CRRC, только такая перекомпоновка снижает логистические расходы на несколько сотен юаней на контейнер.

Но дело вовсе в экономии, хотя немаловажный фактор. Для непрерывной холодовой цепи поставок наиболее опасными могут быть не километры движения, а часы ожидания на границе, терминале или при перегрузке. Традиционные рефконтейнеры на трансграничных маршрутах требовали подключения к электропитанию примерно каждые четыре часа. «8+1» обеспечивает до 300 часов непрерывного охлаждения, почти 12,5 суток.

Получается важный логистический эффект. Грузу больше не нужно постоянно искать энергетическую инфраструктуру по пути - энергетическая инфраструктура сама движется вместе с грузом.

Причём «энергетический контейнер» работает практически автономно. Датчики контролируют дизель-генератор, вибрацию, противопожарную систему и другие параметры, информация передаётся в центр мониторинга. Постоянный сопровождающий персонал не требуется. Восемь контейнеров вместе с энергетическим модулем фактически превращаются в единый мобильный холодовой комплекс.

Параметры самих рефконтейнеров тоже заслуживают внимания. Оборудование CRRC работает при наружной температуре от –40 до +50 °C, обеспечивает охлаждение, нагрев, размораживание и подачу свежего воздуха. Применяется инверторный спиральный компрессор. Контейнер рассчитан на железнодорожные, автомобильные и водные перевозки, что особенно важно для мультимодальной логистики.

Причём масштаб уже вполне практический. В 2023 году один такой трансграничный поезд доставил через Пинсян 212 тонн тайского дуриана и мангостина, а возможности регулярной отправки оценивались до 30 контейнеров фруктов в сутки. В 2025 году «8+1» начали использовать и на внутреннем маршруте длиной почти 3000 км между Датуном и Наньнином - первая партия включала восемь рефконтейнеров с 232 тоннами свежей кукурузы.

Для Центральной Азии здесь есть над чем подумать. Узбекистан экспортирует фрукты и овощи на всё более дальние рынки, а наши маршруты проходят через несколько границ и климатические зоны. Мы привыкли оценивать транспортный коридор через расстояние, тариф и время доставки. Для скоропортящейся продукции нужен ещё один показатель - сколько часов перевозчик способен гарантировать заданную температуру независимо от того, движется контейнер или стоит.

Получается вы можете сократить маршрут на сутки и потерять преимущество за несколько часов ожидания без надёжного энергоснабжения. Поэтому для экспорта плодоовощной продукции развитие непрерывной холодовой цепи поставок может оказаться не менее важным
Post #355 263
Вышла статья с довольно нестандартным взглядом на транспортную связанность России и Индии. Автор предлагает посмотреть на почти забытый железнодорожный переход Хохрапар - Мунабао между Пакистаном и Индией не как на локальную пограничную линию, а как на потенциальное звено большого сухопутного коридора Москва - Мумбаи.

Сам маршрут действительно впечатляет своей географией

Москва → Астрахань → Атырау → Бейнеу → Берекет → Ашхабад → Серахс → Мешхед → Бафк → Захедан → Тафтан → Кветта → Рохри/Суккур → Мирпур-Хас → Хохрапар → Мунабао → Джодхпур → Ахмадабад → Мумбаи.

Главная изюминка идеи в том, что большую часть железной дороги не нужно строить с нуля. Более того, переход Хохрапар–Мунабао уже восстанавливали. После закрытия в 1965 году движение через него было возобновлено в 2006 году, а участки с обеих сторон переведены на широкую колею. Вопрос использования перехода для грузовых перевозок между Индией и Пакистаном также обсуждался ранее.

Но на карте всё выглядит намного проще, чем в реальной эксплуатации.

Первое серьёзное ограничение связано с колеёй. На пространстве России и Казахстана используется 1520 мм, в Иране 1435 мм, а в Пакистане и Индии 1676 мм. Получается как минимум две технологические границы, где необходимо организовывать перегрузку контейнеров или другие схемы смены колеи.

Второе и, на мой взгляд, гораздо более серьёзное ограничение находится уже не в технике. Хохрапар - Мунабао исторически сильно зависит от отношений Индии и Пакистана. Показательно, что ещё в 2006 году Индия предлагала использовать данный переход для торговли, но Пакистан тогда не согласился. Поэтому построенные рельсы сами по себе ещё не создают международный транспортный коридор.

Есть и третий вопрос, которого статье, на мой взгляд, немного не хватает. Наличие непрерывной линии на карте ещё ничего не говорит о коммерческой эффективности всего маршрута. Нужно считать пропускную способность каждого участка, состояние инфраструктуры, скорость движения, время перегрузок на стыках колеи, тарифы, таможенные процедуры и оборот подвижного состава. Международный коридор в конечном итоге работает с производительностью своего самого слабого звена.

При этом сама идея заслуживает внимания. В исследованиях транспортных коридоров мы часто начинаем с вопроса, где построить новую дорогу. Возможно, иногда правильнее сначала спросить, какие уже существующие дороги не работают как единая система и почему.

И здесь Хохрапар - Мунабао хороший пример. Рельсы можно построить, колею можно поменять, терминалы можно модернизировать. Самым дорогим элементом международного транспортного коридора иногда оказывается вовсе не инфраструктура, а политическая устойчивость транзита.

На мой взгляд, именно поэтому данный маршрут интересен не столько как готовая альтернатива существующим коридорам, сколько как хороший пример того, насколько огромной может быть разница между железной дорогой на карте и реально работающим международным транспортным коридором.

Иллюстрация создана с помощью ИИ
Post #354 248
Прочитал интересную статью о ситуации на российских железных дорогах. На первый взгляд возникает парадокс. Объём погрузки РЖД снижается, а нагрузка на отдельные участки инфраструктуры при этом может оставаться высокой или даже расти.

Объяснение во многом связано с изменением географии перевозок. После переориентации значительной части российских грузопотоков с западного направления на восток увеличивается средняя дальность перевозки, а потоки концентрируются на отдельных магистралях. Поэтому снижение количества тонн ещё не означает пропорционального освобождения железнодорожной инфраструктуры.

Простой условный пример. Раньше 1 млн тонн перевозился в среднем на 1 000 км. Эксплуатационная работа составляла 1 млрд т·км. Теперь объём снизился до 0,9 млн тонн, но груз приходится перевозить уже на 2 000 км. Тоннаж упал на 10%, а эксплуатационная работа выросла до 1,8 млрд т·км, то есть на 80%. Вагоны дольше находятся в обороте, больше требуется локомотивов, бригад и энергии, а пути и станции заняты дольше. Поэтому меньше груза совсем не обязательно означает меньшую нагрузку на сеть.

При этом в статье, на мой взгляд, есть и спорные моменты. Автор достаточно уверенно связывает дополнительную нагрузку с военными перевозками. Такое влияние, безусловно, возможно, но без открытых данных о количестве таких поездов, их маршрутах и занятой ими пропускной способности оценить реальный масштаб невозможно. Поэтому пока данный тезис скорее можно рассматривать как гипотезу.

Осторожно я бы относился и к долгу РЖД около 4 трлн рублей как самостоятельному доказательству кризиса. Для такой инфраструктурной компании необходимо одновременно оценивать денежный поток, стоимость обслуживания и структуру долга, сроки погашения и государственную поддержку. Намного интереснее другое. Инвестиционную программу приходится сокращать именно в тот момент, когда изменение географии грузопотоков требует расширения наиболее загруженных направлений.

Получается немного странная цепочка. Потоки переориентируются на Восток, растёт дальность перевозок, увеличивается потребность в пропускной способности, требуются новые инвестиции, растут затраты и тарифное давление. Для массовых (в особенности угля) и относительно дешёвых грузов перевозка становится менее выгодной, часть погрузки сокращается, а доходная база инфраструктуры снова испытывает давление.

Поэтому происходящее я бы скорее назвал не кризисом железных дорог, а проблемой несоответствия между исторически сформированной географией инфраструктуры и новой географией грузопотоков.

И здесь можно сделать параллель с нашим обсуждением коридоров Китай-Европа. Общая мощность железнодорожной сети сама по себе мало что говорит. Реальную мощность международного коридора определяет его самое слабое звено.

Для Китай - Кыргызстан -Узбекистан такими ограничителями потенциально могут стать отдельные участки сети внутри Узбекистана, железнодорожные узлы, тяговое обеспечение и участок Ангрен -Пап. Можно построить новую международную железную дорогу и получить большой китайский грузопоток, но дальше возникает главный вопрос - сможет ли вся внутренняя сеть принять, обработать и провести этот поток без образования новых узких мест.

Поэтому при развитии новых коридоров важно считать не только миллионы тонн на входе, но и реальную пропускную способность всей цепи от границы до границы.
Post #353 219
Продолжение

Вторая статья добавляет к этой проблеме Каспий. За последние пять лет уровень моря снизился более чем на полметра, а с 2006 года - примерно на два метра. Северо-восточная часть Каспия, занимавшая в начале века более 15 тыс. кв. км, к октябрю 2024 года сократилась почти на 46% - до 8183 кв. км. Береговая линия отступила примерно на 56 км.

Для логистики подобные изменения уже выражаются не в экологических прогнозах, а в деньгах и пропускной способности. На отдельных направлениях перевозки железнодорожных цистерн паромами снизились на 22%, вагонов - на 10%. На линии Баку - Туркменбаши падение составило 37% и 19% соответственно. Из-за малых глубин отдельные суда загружаются только на 75-80%. В Актау ежегодное дноуглубление обходится примерно в 400 млн тенге. В Курыке уже извлечено свыше 1,7 млн кубометров грунта и обеспечена рабочая глубина 8,5 м, в Актау глубину увеличивают примерно до 7,7 м.

Именно здесь две статьи складываются в одну гораздо более серьёзную картину. Средний коридор одновременно сталкивается с политическими, технологическими, институциональными и природными ограничениями. Можно цифровизировать таможню, унифицировать тарифы, построить новые терминалы и увеличить железнодорожную пропускную способность. Но если морской участок становится дороже, суда недогружаются, а порты вынуждены постоянно углублять подходы, стоимость всей логистической цепочки меняется.

Причём возникает проблема, которую редко учитывают при обсуждении транспортных коридоров. Обычно инфраструктура строится под относительно стабильную географию. На Каспии сама география становится переменной. Сегодня можно вложить миллионы в углубление порта, но через несколько лет снижение уровня воды способно потребовать новых затрат. Значит, в экономику Среднего коридора необходимо закладывать уже не только стоимость перевозки, инфраструктуры и перегрузки, но и постоянную стоимость климатической адаптации.

Поэтому рост грузопотока с менее чем 1 млн до 4,5 млн тонн ещё не означает, что маршрут готов к многократному масштабированию. Чем больше грузов направляется через Каспий, тем сильнее становится зависимость всей цепочки от портов, глубины, флота и синхронности работы двух берегов. Углубление Курыка мало поможет, если аналогичные ограничения возникнут в следующем порту. Коридор работает только тогда, когда работает вся цепочка.

Для Узбекистана вывод особенно важен. У нас нет выхода к Каспию, но состояние Каспия напрямую влияет на конкурентоспособность западного направления узбекских грузов. Поэтому опасно искать один «главный» коридор и связывать с ним долгосрочную стратегию. Средний коридор, южные маршруты через Туркменистан и Иран, северные направления, перспективные выходы через Афганистан и железная дорога Китай - Кыргызстан - Узбекистан должны формировать не набор конкурирующих проектов, а систему альтернатив.

В современной логистике географическое положение само по себе уже не является преимуществом. Настоящее преимущество появляется тогда, когда страна способна быстро перенаправить груз, если изменились тарифы, закрылась граница, возник геополитический риск или даже отступило море.

Возможно, именно в этом и заключается главный урок двух статей. Будущее принадлежит не самому короткому коридору, а самой устойчивой системе маршрутов.
Post #352 166
Недавно в Caspian Policy Center вышли две статьи о Среднем коридоре, которые интересно рассматривать вместе. Первая посвящена политическим, инфраструктурным и институциональным ограничениям маршрута, вторая - снижению уровня Каспийского моря. Я решил сопоставить их, поскольку вместе они показывают проблему глубже. Будущее Среднего коридора зависит уже не только от геополитики и инвестиций. К привычным рискам добавляется фактор, который невозможно устранить соглашением или новым тарифом, - меняющаяся физическая география.

Современная архитектура Среднего коридора начала складываться после инициативы «Пояс и путь», объявленной Си Цзиньпином в Астане в 2013 году. В 2014 году была введена Транскахахстанская железная дорога, в 2017 году открылась линия Баку - Тбилиси - Карс, а в 2020 году первый поезд прошёл по сформированной цепочке между Турцией и Китаем. Тогда по маршруту перевозилось около 350 тыс. тонн, в 2021 году - уже 530 тыс. тонн.

После 2022 года ситуация изменилась значительно быстрее. Грузопоток вырос с 0,6-0,8 млн тонн в год в 2019-2021 годах до более 4,5 млн тонн в 2024 году. Контейнерные перевозки увеличились примерно на 260% и достигли 50,5 тыс. TEU. Средний коридор действительно перестал быть только политической идеей и начал превращаться в заметный транспортный маршрут.

Но первая статья справедливо обращает внимание на важную деталь. Средний коридор пока нельзя воспринимать как одну железную дорогу между Китаем и Европой. Фактически перед нами цепочка национальных железных дорог, портов, паромов, терминалов, границ и таможенных систем. Казахстан, Азербайджан, Грузия, Турция и другие участники имеют разные тарифы, интересы, технические стандарты и возможности инфраструктуры. Поэтому эффективность маршрута определяется не самым современным терминалом или самым быстрым железнодорожным участком, а его наиболее слабым звеном.
Older posts →

About this channel

How can I read @ilesalievd without a Telegram account?
TGViewer shows the public web preview Telegram publishes for !lesaliev: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does !lesaliev have?
!lesaliev (@ilesalievd) has 330 subscribers on Telegram, refreshed roughly every 30 minutes.
Does !lesaliev know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →