TGViewer
Channel Public Channel
GDE TENGE?

GDE TENGE?

@gdetenge

Канал об экономике Казахстана и стран ЦА. Основная аналитика: бюджет, нефть, доходы граждан, инфляция, девальвация и другое.

Поделиться данными: gdetenge@icloud.com
Subscribers
2.99K
Photos
54
Videos
2
Links
80

Showing posts older than #391 · Back to latest

Older Posts 20 shown
Post #390 2.74K
Новые правила ЕНПФ: порог достаточности или порог недоступности

Поговорили с Digital Business о новых правилах досрочного снятия пенсионных накоплений. Логика властей понятна: они стремятся сохранить больше средств внутри пенсионной системы. Однако она вступает в противоречие с реальностью, в которой доходность ЕНПФ на протяжении многих лет с трудом компенсирует инфляцию, а значит, существует риск существенного обесценения накоплений в долгосрочной перспективе.

Недавно на Factcheck.kz разбирали эффективность управления пенсионными активами в Казахстане. Накопленная доходность ЕНПФ за последние 10 лет составила всего около 4,3% за весь период, что эквивалентно примерно 0,42% в год. Это в 7 -11 раз меньше, чем у пенсионных фондов в странах ОЭСР. Если посмотреть на портфель инвестиций ЕНПФ, то там доминируют займы государства и квазигоссектора. Судя по динамике доходности, эти вложения слабо окупаются.

На этом фоне жильё в Казахстане, напротив, демонстрирует другую динамику. К примеру, в Астане за последние 10 лет квадратные метры подорожали более чем в два раза. То есть квадратные метры росли в цене в 25–27 раз быстрее, чем прирастала реальная стоимость накоплений в ЕНПФ.

В этих условиях разрешение гражданам использовать часть пенсионных средств на покупку жилья выглядит выгодной стратегией для всех сторон: население получает актив, защищающий сбережения от инфляции, а государство одновременно снижает остроту жилищной проблемы и социального напряжения. Кроме того, многие семьи, которые сейчас снимают жилье и тратят значительную часть бюджета на аренду, в случае приобретения собственного жилья могли бы направить сэкономленные деньги на потребление, образование и т.д.

Ведь ситуация с жилищным неравенством в стране остается крайне острой. Около 7 млн казахстанцев не имеют собственного жилья, а более 60% домохозяйств проживают в домах, построенных свыше 30 лет назад. При этом около 6% населения владеют более чем 40% всего жилищного фонда страны.

Сегодня чтобы приобрести обычную квартиру в Астане или Алматы стоимостью 25–35 млн тенге, семье необходимо несколько лет откладывать по 350–500 тыс. тенге в месяц только на первоначальный взнос. Без государственной поддержки покупка жилья остаётся недоступной для большинства граждан.

По данным Нацбанка, 69,2% казахстанцев не имеют сбережений. Более половины доходов среднестатистической казахстанской семьи уходит на базовые нужды и продукты питания. При этом модальная зарплата в 2025 году составляла лишь 116 тыс. тенге — почти в четыре раза меньше официальной средней. По оценкам экономиста Айдархана Кусаинова, за 2022–2025 годы реальные зарплаты выросли всего на 3,36%, или менее чем на 1% в год.

По новым правилам порог достаточности для 25-летнего казахстанца или казахстанки теперь составляет не менее 8,15 млн тенге, для 35-летнего — 11,49 млн, а для 45-летнего — 15,4 млн тенге. Без учета инвестиционного дохода это означает, что человек, начавший официально работать в 22 года, должен зарабатывать около 2,2 млн тенге в месяц, чтобы накопить необходимую сумму к 25 годам. Для достижения порога к 35 годам требуется официальная зарплата не менее 737 тыс. тенге в месяц, а к 45 годам — порядка 475 тыс. тенге. Т.е. большинство потенциальных получателей новыми требования просто отсечено от изъятий.

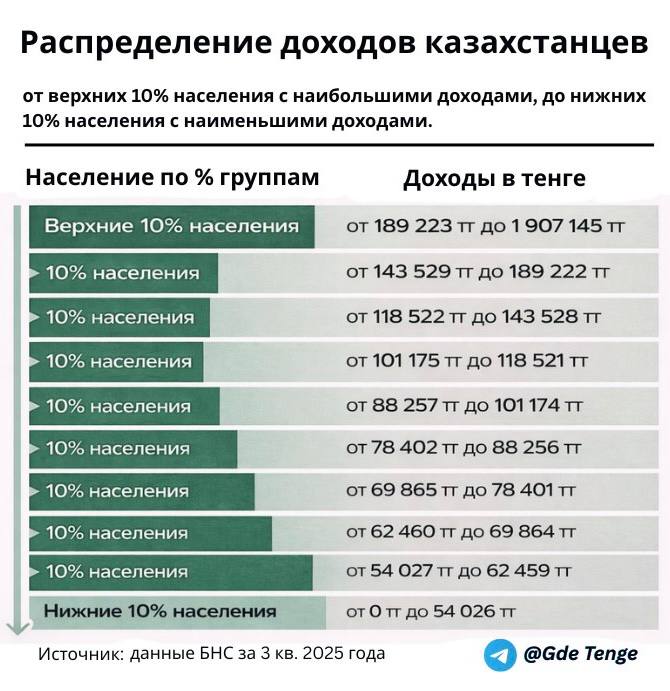
Согласно данным БНС за 2025 год, лишь верхние 10% населения имели доходы, позволяющие рассчитывать на такие излишки. Jusan Analytics посчитали, что в Астане и Алматы лишь от 4% до 8% работников зарабатывают в пределах 600 тысяч - 1,5 млн тенге, в то время как доходы свыше 1,2 млн тенге имеют менее 1% занятых.

В этой ситуации выходов не так много. И самый очевидный - властям давно пора озаботиться реальными, а не номинальными доходами населения. Пора признать, что статистический показатель «средняя зарплата», который показывает, что люди получают по полмиллиона тенге, не отражает реальность.
  • 👍 53
  • 💯 27
  • ❤ 8
  • 🔥 7
Post #389 3.44K
Друзья и коллеги, прошу меня не терять.

На некоторое время выпал из публичного поля — не даю интервью и не комментирую экономические события. Полностью сосредоточился на работе над новой книгой.

Сейчас нахожусь на этапе, который требует максимальной концентрации и глубокого погружения в материал — это самая сложная и важная часть всей работы.

Надеюсь завершить её в ближайшие месяцы и к лету опубликовать результат.
  • 👍 130
  • ❤ 30
  • 🔥 25
  • 👏 4
  • ✍ 1
  • 😨 1
Post #388 4.06K
Обсудили на канале Гиперборей ситуацию с налоговой реформой, афтершоки от которой уже дают о себе знать. По данным недавнего опроса Demoscope, 77% казахстанцев почувствовали рост расходов после введения нового налогового кодекса, примерно половина населения начала экономить на продуктах, а около 20% — даже на лекарствах. Это уже не просто инфляция, а переход к сжатию потребления, что в макроэкономике является признаком охлаждения экономики.

На недавней дискуссии с бизнесом и экспертами крупные производственники и торговые сети прямо говорили: затраты растут значительно быстрее ожиданий — не на 4–5%, а на 20–30% по отдельным статьям; прибыль сжимается, продажи уже просели на 15–20%, а переложить рост издержек в цены становится всё сложнее — есть риск, что при дальнейшем повышении цен люди просто перестанут покупать.

По мнению экономиста Марата Каирленова, повышение НДС и запрет на вычеты могут сработать противоположно ожидаемому эффекту: вместо дополнительных 4 трлн тенге доходов в бюджет, мы можем получить падение реальных доходов населения примерно на 16%. В условиях высокой закредитованности и уже снижающихся доходов это создаёт риск массовых неплатежей. По его расчетам, уже через 5-6 кварталов доля неработающих кредитов (NPL 90+) может вырасти с 3,5% до 36–38%.

Суть реформы понятна — быстро залатать бюджетные дыры на фоне растущих расходов и снижения нефтяной устойчивости. Но с моментом откровенно не угадали: залезать в карманы населению и МСБ в период ослабления экономики и падения реальных доходов, игнорируя сигналы от бизнеса, экспертов и самих граждан — мягко говоря, слабая стратегия. Более того, если бы в «тучные годы» власти системно работали бы над снижением сырьевой зависимости и созданием новых технологичных секторов, сегодня не пришлось бы компенсировать провалы в экономике за счёт давления на людей и предпринимателей. И до тех пор, пока экономика остаётся заложником неэффективности и имитации реформ, мы так и будем оставаться среди стран с самым высоким уровнем экономической тревожности населения.
  • 👏 47
  • 🔥 17
  • 👍 15
  • 💯 14
  • 😢 8
  • ❤ 7
  • ✍ 1
Post #387 3.62K
Обсудили на Гиперборей ситуацию с "бегством мозгов" из Казахстана. Если в 90-е годы эмиграция во многом носила этнический характер — уезжали преимущественно русские, немцы и другие группы, — то сегодня это уже ярко выраженная экономическая и профессиональная миграция: уезжают не столько этнические группы, сколько компетенции и капитал.

Причём масштабы потерь впечатляют: за последние два десятилетия страна потеряла 336 тысяч специалистов технических направлений, свыше 130 тысяч педагогов и около 70 тысяч медиков — именно тех, кто формирует основу экономики и социальной системы. Это уже не просто отток населения, а системный исход человеческого капитала.

При этом были высокие ожидания от релокации российского бизнеса, IT-специалистов и других квалифицированных кадров после 2022 года — казалось, что это может частично компенсировать потери от профессиональной миграции. Но эффект оказался во многом краткосрочным: значительная часть рассматривала Казахстан как транзитную точку, а институциональные ограничения (коррупция, дорогие деньги, непредсказуемая фискальная политика, отсутствие развитого рынка венчурного капитала и т.д.) не позволили закрепить этот человеческий капитал внутри страны.

Сейчас в обществе много страхов: иностранцы скупят активы, лишат рабочих мест, размоют идентичность и т.д. Но важно понимать, что уязвимость возникает не из-за России, Китая или США, а из-за внутренних условий. Когда государственный аппарат коррумпирован, экономика слаба, местный бизнес неконкурентоспособен, население неплатежеспособно, и по этой причине из страны уезжают самые образованные, — в этих условиях любая страна становится лёгкой добычей. И наоборот, при сильных институтах, конкурентоспособном бизнесе и образованном, обеспеченном населении иностранные кредиты и инвестиции быстро превращаются из угрозы в драйвер экономического роста.
YouTube ЭМИГРАЦИЯ: Утечка мозгов из Казахстана / Рахимбек АБДРАХМАНОВ - ГИПЕРБОРЕЙ №605 Для писем: vadim.boreiko@gmail.com и +7 777 226 3071 (Telegram) *** Донаты для ютуб-канала ГИПЕРБОРЕЙ: Kaspi Pay: https://pay.kaspi.kz/pay/vmfnmokx PayPal - https://paypal.me/HyperboreiChannel Patreon: https://patreon.com/Hyperborei *** Рахимбек АБДРАХМАНОВ…
  • 🔥 51
  • 💯 28
  • ❤ 6
  • 😢 4
Post #386 2.57K
Завтра, 19 марта, в 11:00 пройдет открытая онлайн-дискуссия о влиянии нового Налогового кодекса на экономику Казахстана. Мнения разделились: чиновники говорят о плюсах реформы, тогда как бизнес и население уже фиксируют рост цен и снижение рентабельности.

Предприниматели предупреждают о рисках. Так, завтрашний спикер дискуссии Инна Апенко (основатель бренда Mimioriki) отмечает, что до 30% компаний легкой промышленности могут закрыться уже в первом полугодии 2026 года. По словам основательницы сети ресторанов Lanzhou Гульбану Майгариной, рентабельность торговых точек в Казахстане рухнула в шесть раз — с 6% до 1%, подушки безопасности у предпринимателей практически не осталось, а инвесторы всё чаще смотрят в сторону Узбекистана и Кыргызстана.

Это разговор не «за» и не «против», а попытка трезво оценить последствия и найти баланс между фискальными интересами государства и устойчивостью бизнеса. Важно услышать разные позиции и понять, какие корректировки необходимы, пока последствия не стали необратимыми.

Для получения ссылки на Zoom-конференцию необходимо зарегистрироваться до 18 марта по ссылке: https://docs.google.com/forms/d/e/1FAIpQLSc2PvwKLxc5kiBIAs8Lky16N4bHTFECqB49DR-bfFlY7Yfcmg/viewform?usp=sharing&ouid=112331981515587632484
  • 👍 37
  • 🔥 10
  • 🤷 4
  • ❤ 2
  • 😁 1
Post #385 3.14K
Казахстанская эмиграция: утечка лучших кадров

Говоря о внешней миграции, на прошлой неделе на ресурсе Factcheck.kz опубликовал статью о том, сколько людей эмигрировало из Казахстана в 2016–2025 годах. За последние десять лет страну покинули 281 643 человека. Данные за 2023–2024 годы показывают, что среди уезжающих преобладают люди с высшим и средним профессиональным образованием, в том числе специалисты технического, экономического и педагогического профиля.

При этом отток за границу городского населения оказался в пять раз выше, чем сельского — 234 тыс. против 47 тыс человек. Наибольший миграционный отток зафиксирован в ряде индустриальных и северных регионов. Лидерами стали Карагандинская область — 37,8 тыс. чел., Костанайская область — 34,9 тыс., Павлодарская область — 31,2 тыс., ВКО — 25,6 тысячи, СКО — 25,6 тыс. Значительный отток показал Алматы — 25,5 тыс. человек.

Согласно исследованию, проведённому в 2023 году, вероятность желания переехать за границу среди казахстанцев, окончивших зарубежные вузы, составляет примерно 62%. По данным ЮНЕСКО, сегодня Казахстан занимает девятое место в мире по количеству студентов, обучающихся за рубежом — это 91,2 тыс. человек. Речь идёт о потенциальной потере самого образованного и активного человеческого капитала страны.

Главные мотивы переехать — экономические. Решающий фактор — более высокая зарплата (54%), высокий уровень экономического развития страны назначения (52%), карьерный рост (38%), доступ к качественной медицине и образованию (32%), низкий уровень коррупции (28%).

McKinsey Global Institute считает что именно квалифицированные мигранты являются одним из главных драйверов роста глобальной производительности. Проведенный компанией в 2015 году анализ свидетельствует, что вклад мигрантов в развитые экономики на тот период составлял $5,8-6,3 трлн. В развивающихся странах вклад от мигрантов составил только около $600 млрд. Общий эффект от миграции из менее продуктивных экономик в более продуктивные оценивался McKinsey в $2,7-3,2 трлн. Около 90% экономического эффекта от миграции концентрируется в 25 развитых странах

По мнению норвежского экономиста Эрика Райнерта, успешное развитие страны требует не только притока образованных людей, но и достаточного числа рабочих мест, где их знания могут быть востребованы и хорошо оплачены. Если вы даёте людям хорошее образование, но не создаёте сильную экономику, где их навыки можно реализовать, — вы фактически готовите образованных будущих мигрантов.
Factcheck.kz Казахстанская эмиграция: утечка лучших кадров В Казахстане ощущается дефицит квалифицированных кадров. При этом многие специалисты покидают страну. Основные причины — экономические.
  • ❤ 35
  • 🔥 17
  • 💯 12
  • 👏 1
Post #384 2.23K
Телеграм-канал ProTenge опубликовал свежие данные БНС о внутренней миграции в Казахстане за 2025 год, и они довольно наглядно показывают, как экономика регионов влияет на движение людей внутри страны. Картина выглядит достаточно закономерно: люди уезжают из экономически слабых и дотационных областей и концентрируются в крупнейших городах и более развитых регионах страны.

Чаще всего в 2025 году казахстанцы переезжали в крупнейшие экономические центры страны. Лидером по притоку населения стала Астана — чистый миграционный прирост составил +87 459 человек. На втором месте Алматы (+33 126), далее Шымкент (+15 130) и Алматинская область (+12 110).

Если посмотреть на регионы, из которых люди уезжают чаще всего, то здесь картина обратная. Самый высокий отток фиксируется в Туркестанской области — минус 42 649 человек. Далее идут Жамбылская область (−21 179), область Жетісу (−13 018) и Кызылординская область (−11 913).

Если сопоставить миграцию с экономическим положением регионов, становится заметна важная закономерность: чаще всего люди уезжают именно из тех областей, которые сильнее зависят от трансфертов из республиканского бюджета.

Так, объем субвенций из республиканского бюджета для этих регионов выглядит следующим образом:Туркестанская область — 1,1 трлн тенге, Кызылординская область — 504 млрд тенге,Жамбылская область — 494,3 млрд тенге,область Жетісу — 381,8 млрд тенге.
  • 👍 21
  • 🔥 8
  • ❤ 4
  • 💯 4
  • 👏 1
Post #383 1.93K
В очередном выпуске на канале «Гиперборей» мы поговорили о различии между «брать кредиты» и «быть закредитованным». Брать кредиты — нормально, если платежи занимают небольшую часть вашего дохода и не ухудшают качество жизни вас и вашей семьи. Закредитованность начинается тогда, когда кредит съедает существенную часть доходов, ухудшает питание, ограничивает расходы на образование, здоровье и нормальную жизнь.

Часто городская витрина благополучия Алматы и Астаны — дорогие машины, рестораны, стройки — может вызывать у людей иллюзию высокого уровня жизни. Но данные статистики нередко говорят об обратном. Этот оптический обман часто объясняется тремя причинами: концентрацией благополучия в крупных городах, сильным неравенством доходов и тем, что заметная часть внешне благополучного потребления поддерживается за счёт кредитов.

В Казахстане насчитывается около 9 млн заёмщиков, а общий объём кредитов, выданных населению банками второго уровня, в 2026 году достиг примерно 24,7 трлн тенге. При этом структура задолженности показывает, что значительная часть кредитов используется не для инвестиций или накопления активов, а для покрытия текущего потребления — покупки бытовой техники, ремонта жилья, оплаты лечения или обучения, а также для закрытия краткосрочных кассовых разрывов в семейных бюджетах.

На это указывает и распределение долгов по размеру: 53% заёмщиков имеют кредиты до 1 млн тенге, 70% — до 2 млн тенге, а 85% — до 5 млн тенге. Кредиты среднего размера распространены значительно меньше: всего 8,7% заёмщиков имеют долги в диапазоне от 5 до 10 млн тенге, тогда как кредиты свыше 10 млн тенге приходятся лишь на 6,3% заёмщиков.

В этом контексте важно понимать, что проблема закредитованности — это не отдельный дефект банковского сектора или политики Нацбанка, а следствие построенной и поддерживаемой модели экономики, в которой сырьевая направленность, импортозависимость, слабость производственного сектора и концентрация доходов у узкой группы не позволяют развиваться МСБ и новым производствам, создавать в экономике большое количество высокооплачиваемых рабочих мест. Всё это поддерживает низкие доходы основной массы населения, вынуждая людей дальше влезать в долги.

Стоит добавить, что высокая долговая нагрузка, ко всему прочему, меняет поведение человека. С одной стороны, она усиливает тревожность и ухудшает ожидания от будущего. С другой — люди с кредитами меньше готовы менять работу, заниматься предпринимательством и участвовать в рискованных формах социальной или политической активности. Но здесь возможен и обратный эффект: если долговое бремя становится невыносимым из-за резкого роста процентных ставок или падения доходов, оно может, наоборот, усиливать недовольство и протестный потенциал.
YouTube КРЕДИТЫ НА ЕДУ: Экономика в Казахстане политизирована / Рахимбек АДБРАХМАНОВ - ГИПЕРБОРЕЙ №602 Для писем: vadim.boreiko@gmail.com и +7 777 226 3071 (Telegram) *** Донаты для ютуб-канала ГИПЕРБОРЕЙ: Kaspi Pay: https://pay.kaspi.kz/pay/vmfnmokx PayPal - https://paypal.me/HyperboreiChannel Patreon: https://patreon.com/Hyperborei *** Рахимбек АБДРАХМАНОВ…
  • 👍 53
  • ❤ 9
  • 🔥 5
  • ⚡ 2
  • 👏 1
Post #382 2.2K
«ТРЕВОЖНЫЙ ЧЕМОДАНЧИК»

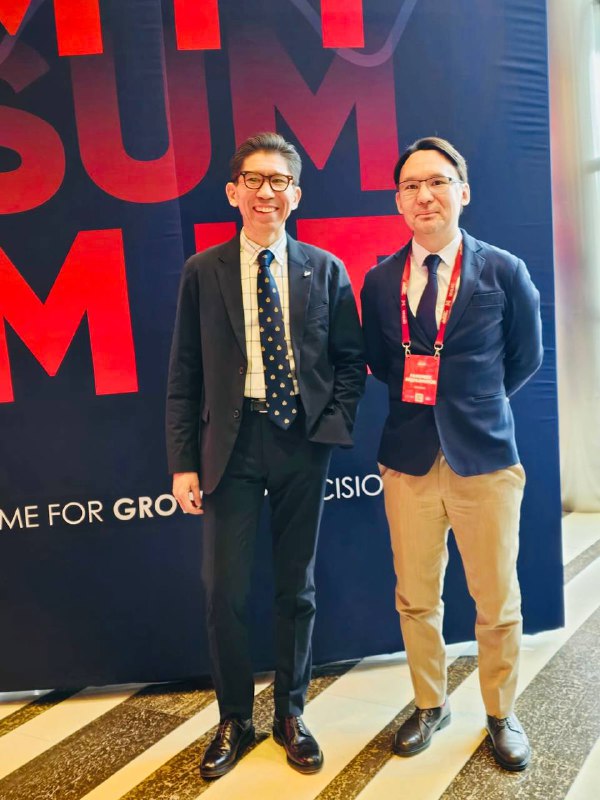
Был рад принять участие в CFO Summit в панели старшего коллеги Досыма Сатпаева, которая называлась весьма нетривиально — «Тревожный чемоданчик». А ведь времена выдались крайне тревожные: ВВП растёт только статистически, при этом падают реальные доходы населения, наблюдаются серьёзные структурные проблемы у МСБ, не растёт обрабатывающая промышленность, ухудшается инвестиционный климат. Вдобавок ко всему в этом году мы попали в топ-15 стран мира, где, по мнению Gallup, экономические тревоги населения одни из самых высоких в мире.

Раньше о социально-экономических проблемах громче всего говорило экспертное сообщество. Теперь же эти нарративы всё чаще поддерживают МСБ и даже крупный бизнес. На канале «Гиперборей» мы обсуждали эту метаморфозу и пришли к выводу, что предприниматели всё лучше ощущают связь между низким качеством государственного управления, ухудшением делового самочувствия бизнеса и слабой динамикой экономики.

Если экономика растёт лишь на бумаге, а население беднеет, у компаний падают продажи, у фабрик — производство, а у банков — прибыль. К примеру, основательница Mimioriki Инна Апенко считает, что до 30% компаний лёгкой промышленности могут закрыться уже в первом полугодии 2026 года потому что рост налоговой нагрузки снизил маржинальность. Вдобавок,слабая покупательная способность не компенсирует увеличившиеся изъятия.

По словам главы Halyk Bank Умут Шаяхметовой, банковский сектор уже начинает фиксировать первые признаки охлаждения экономики. Снижается спрос на кредитование, а вместе с ним банки ожидают и падение спроса на товары и услуги. По её наблюдениям, компании уже начинают съезжать из торговых центров, что может создавать кассовые разрывы у самих владельцев торговой недвижимости. Пока закрывается в основном малый и частично средний бизнес, однако, по мнению У.Шаяхметовой, этот процесс может иметь гораздо более масштабные последствия для экономики.

С другой стороны, основатель Centras Group Ельдар Абдразаков отметил, что отсутствие открытых дискуссий и нежелание обсуждать ключевые системные проблемы мешают модернизации экономики. Мир стремительно меняется, однако структура казахстанской экономики остаётся прежней — она по-прежнему ориентирована на экспорт природных ресурсов. При этом, как отметил Е. Абдразаков, до сих пор нет понимания, где находятся наши национальные интересы, нет чётко сформулированной индустриальной политики и ясного перечня приоритетных отраслей.

Все это в совокупности указывает на более глубокую проблему: экономика давно и серьезно уперлась в институциональные ограничения. Когда падают реальные доходы населения, сжимается внутренний спрос, ухудшается положение МСБ, а крупный бизнес говорит об отсутствии стратегических ориентиров и индустриальной политики, становится очевидно, что речь идёт не о циклических трудностях, а о том, что прежняя модель развития себя давно и безвозвратно исчерпала. И чем быстрее в стране начнётся честный разговор о приоритетах, реальных институциональных реформах и новой модели развития, тем больше шансов избежать ситуации, когда тревожный «чемоданчик» из метафоры надолго превратится в нашу повседневную экономическую реальность.
  • 👍 73
  • 🔥 12
  • 👏 6
  • 💯 5
  • 🙈 3
  • 🤣 1
Post #381 2.17K
Искренние поздравления нашим дорогим женщинам с 8 Марта — праздником весны, уважения и благодарности за вашу силу, мудрость, красоту и ту созидательную энергию, благодаря которой в мире становится больше тепла, гармонии и смысла.

Роль женщин в развитии человеческого общества трудно переоценить. Во все эпохи именно образование, знания и активное участие женщин в общественной жизни становились важным фактором культурного, интеллектуального и социального прогресса. Как говорил бывший Генеральный секретарь ООН Кофи Аннан: «Нет более эффективного инструмента развития общества, чем образование девочек и расширение прав и возможностей женщин».

С праздником Вас! Пусть в вашей жизни всегда будут уважение, поддержка, вдохновение и счастье! 🌷
  • ❤ 53
  • 🔥 14
  • 😍 5
Post #380 2.64K

Forwarded from PROTENGE

🤨На фоне новостей о новых арестах продолжаются кибератаки на аккаунты журналистов и правозащитников.

Но то, что сделали в профилях журналиста Вадима Борейко в Инстаграме и Фейсбуке особенно низко, и много говорит об исполнителях этой атаки.

Пока доступ к аккаунтам восстанавливают, поддержите Вадима Николаевича, подпишитесь на “ГИПЕРБОРЕЙ” в ютубе и здесь в Телеграме.
  • ❤ 73
  • 🙏 17
  • 👍 10
  • 🥴 2
  • 🔥 1
Post #379 2.85K
БАНКИ КАЗАХСТАНА: РЕКОРДНЫЕ ПРИБЫЛИ И РИСКИ

Банковский сектор Казахстана демонстрирует рекордную прибыльность и стремительный рост кредитования, однако эта модель всё больше опирается на потребительские займы, а не на финансирование бизнеса, что формирует структурный дисбаланс и усиливает долгосрочные риски. В отличие от развитых экономик, где банковские системы глубоко интегрированы в инвестиционный процесс и поддерживают корпоративный сектор, в Казахстане банки преимущественно стимулируют внутреннее потребление.

За последние годы чистая прибыль банков выросла почти в четыре раза — с 746 млрд тенге в 2019 году до 2,7 трлн тенге к началу 2026 года.

Лидерами по объёму прибыли (за 2025 год)остаются три системообразующих банка:
АО «Народный Банк Казахстана» — 976,8 млрд тенге;
АО «Kaspi Bank» — 571 млрд тенге;
АО «Банк ЦентрКредит» — 240 млрд тенге.
Эти банки за последние 4 года фактически удвоили свои финансовые результаты, закрепив доминирующее положение в банковской системе страны.

При этом общий объём кредитов увеличился с 20,5 трлн тенге в 2022 году до 43,3 трлн тенге на начало 2026 года. Основной драйвер — кредиты населению, которые достигли 24,8 трлн тенге и существенно превысили кредитование бизнеса (18,5 трлн тенге). Ещё в 2022 году объёмы кредитов бизнесу и населению были почти равны — 10,5 трлн тенге - бизнесу и 10,0 трлн тенге - населению.

Основной источник роста — потребительские кредиты. На начало 2026 года потребительские кредиты формировали 67,3% общего объёма кредитов, выданных физическим лицам. Объём потребительского кредитования увеличился с 6,1 трлн тенге в 2022 году до 16,7 трлн тенге в 2026 году (рост почти в 2,7 раза). Кредиты МСБ тоже выросли — с 5,7 трлн до 11,1 трлн тенге, — но значительно медленнее. Банки всё активнее выдают займы населению на потребление, чем компаниям — на развитие производства.

Сравнение с развитыми странами показывает, что структура кредитования в Казахстане не соответствует курсу на индустриализацию и диверсификацию. В крупных экономиках — Германии, США, Китае и Японии — корпоративный долг выше или как минимум сопоставим с долгом домохозяйств, что отражает инвестиционно-индустриальную модель экономики, где банки системно кредитуют производство. В Китае долг бизнеса составляет 134% ВВП при 60% у населения, в Японии — 106% против 64%, примерно такая же структура и в Германии. В Казахстане же в 2025 году кредиты домохозяйствам достигали 16,3% ВВП, а бизнесу — лишь 12,1%.

В последнем отчёте по Казахстану Международный валютный фонд назвал быстрый рост потребительского кредитования и связанный с ним высокий внутренний спрос одним из ключевых факторов «перегрева» казахстанской экономики. При росте ВВП на 6,2% в 2025 году кредитование частного сектора в Казахстане увеличилось более чем на 26%. Фонд предупреждает, что если долги населения растут быстрее экономики и доходов, то при внешних шоках — падении цен на нефть, ослаблении тенге или росте безработицы — это может привести к всплеску просрочки, ухудшению качества банковских активов и снижению потребления.
Полный текст статьи
  • 👍 45
  • 🔥 14
  • ❤ 4
  • 😱 1
Post #378 2.7K
ИНВЕСТИЦИИ БЕЗ РОСТА

В экономике Казахстана происходит важный, но малозаметный сдвиг: страна всё больше платит иностранным инвесторам и всё меньше получает новые долгосрочные вложения, способные расширять производство и несырьевой экспорт. Рост опирается в основном на госрасходы, потребительское кредитование и краткосрочные иностранные вложения, которые могут быстро уйти. По данным МВФ, чистая международная инвестиционная позиция (NIIP) Казахстана остаётся отрицательной и будет ухудшаться. NIIP — это разница между активами иностранцев в стране и активами Казахстана за рубежом; минусовое значение говорит о том, что страна больше должна внешнему миру, чем должны ей.

В 2025 году NIIP составлял около минус $74 млрд (около 24% ВВП), а к 2030 году может вырасти до минус $143 млрд, или 32% ВВП. Это сказывается на доходах, которые ежегодно получают иностранные собственники по вложениям в Казахстане — дивидендах, процентах по займам и прибыли зарубежных компаний. Если в 2017 году такие выплаты составляли около $18 млрд, то в последние годы — уже $26–27 млрд, а к 2030 году могут превысить $31 млрд в год. Национальный банк отражает такие операции как «первичные доходы».

Новый чистый приток прямых иностранных инвестиций сокращается: после $6,5 млрд в 2022 году он снизился до $3,5 млрд в 2023-м, а в 2024-м практически обнулился — около $150 млн. В обрабатывающей промышленности приток есть ($0,8–1,3 млрд в 2023–2024 годах), однако он в 3 раза меньше оттока из нефтегазового сектора (минус $4,5 млрд за 1–3 кв. 2025 г.) и направлен в основном в низкотехнологичные отрасли — пищевую, табачную и химпром, а не в НИОКР, высокие технологии и машиностроение. Основные инвестиции идут в сферы внутреннего спроса, не формирующие экспортный и технологический рывок — за три квартала 2025 года около $2,8 млрд пришло в торговлю, финансы и связь. Машиностроение, электроника и другие технологически сложные отрасли не показывают существенного роста.

Аналитики Центра Halyk Finance считают, что инвестиции в 2025 году обеспечивались в основном государственными и квазигосударственными строительными проектами при снижении роли частных вложений. По их данным, в январе–октябре 2025 года общий объём инвестиций в стране составил около 14–15 трлн тенге, из них 67,5% (9,5–10 трлн тенге) пришлись на строительство и ремонт. На машины и оборудование — лишь около 28%, или примерно 4 трлн тенге. Доля бюджетных средств достигла 22,8%, а с учётом нацкомпаний доля государства в инвестициях становится ещё выше.

Параллельно усилился приток краткосрочного спекулятивного капитала (carry trade). После повышения базовой ставки до 18% доходность государственных облигаций выросла, и нерезиденты активнее начали их покупать. Пока курс стабилен или укрепляется, стратегия приносит прибыль. Если курс начинает колебаться или появляются внешние риски, инвесторы могут быстро продать облигации, обменять тенге на доллары и вывести деньги из страны. Тогда спрос на доллар резко растёт, тенге начинает слабеть, и курс может снизиться ещё сильнее.

Полный текст статьи — на Factcheck.kz.
  • 😢 31
  • 👍 19
  • 🔥 5
Post #377 2.93K
СТАТИСТИКА ПРОТИВ РЕАЛЬНОСТИ

Опубликовал в Factcheck.kz данные свежего исследования Института Gallup, согласно которому Казахстан попал в число 15 государств, где экономические проблемы приобретают по-настоящему доминирующий характер, и где не менее половины взрослого населения называет экономику или доступность базовых благ главной проблемой страны. Это одна группа с такими разными, но симптоматичными примерами, как Венесуэла, Нигерия, Сенегал, Эфиопия, Боливия, Мадагаскар и другие.

Сам факт попадания Казахстана в этот список — сигнал: что по уровню субъективной экономической тревоги населения, страна ближе не к успешным “upper-middle income” государствам (с доходом выше среднего — ред.), к которым Казахстан себя относит, а к экономикам, переживающим затяжной экономический кризис.

В то же время, доклад Gallup подчёркивает, что восприятие экономики гражданами Казахстана почти не связано с фактическими темпами роста ВВП. Гораздо сильнее на ответы респондентов влияла субъективная оценка домохозяйствами своего дохода — могут ли они «жить комфортно» или вынуждены постоянно экономить. С точки зрения прикладного вывода для Казахстана доклад Gallup показывает, что легитимность экономической политики сегодня определяется не ВВП, не инвестициями и не рейтингами, а тем, чувствуют ли люди, что их доходы поспевают за ценами и дают ощущение безопасности. Пока этого нет, экономика будет восприниматься как главная национальная проблема — независимо от данных статистики.

Интересный контраст: статья от 3 февраля 2026 года, размещённая на сайте Financial Times и опубликованная World Impact Media Organization (WIMO), специализирующейся на заказных международных публикациях о странах, экономике, инвестициях и государственной политике. В материале со ссылкой на МВФ сообщается, что по итогам 2025 года объём ВВП Казахстана достиг 319 млрд долларов, экономика выросла на 6,5%, промышленное производство увеличилось на 7,4%, объём привлечённых инвестиций составил около 19 млрд долларов, а структура экономики продолжила смещение от сырьевой модели к промышленной и инвестиционной. При этом в тексте отдельно указано, что материал не является аналитической статьёй Financial Times и не относится к новостям конкретной компании, а представляет собой платный корпоративный пресс-релиз.

Исследование Института Gallup опубликовано в январе 2026 года. Оно охватывает 107 стран, включая Казахстан, и базируется на национально репрезентативных вероятностных выборках взрослого населения (15+) — примерно по 1000 респондентов в каждой стране. Важной особенностью методологии стал открытый вопрос: «Какую самую важную проблему сегодня переживает ваша страна?»
  • 🔥 54
  • 😢 22
  • 👏 12
  • ❤ 7
  • 🤝 3
Post #376 3.31K
Обсудили вчера с Вадим Борейко историю с 7 трлн тенге, которая на самом деле является лишь верхушкой айсберга в проблеме хронического оттока капитала за рубеж. В этом контексте важно напомнить, что в период с 2019 по 2025 год только по статье платёжного баланса «первичные доходы», отражающей выплаты иностранным инвесторам и кредиторам, из страны было выведено около 270 млрд долларов. За тот же период расходы Казахстана на импорт товаров и услуг составили порядка 590 млрд долларов. В сумме это означает, что около 860 млрд долларов было выведено из экономики через выплаты кредиторам, инвесторам и оплату импорта. И это ещё без учёта серых и нелегальных каналов вывода капитала, включая криптовалюты, букмекерские сервисы и другие схемы. При этом совокупные экспортные доходы Казахстана за 2019–2025 годы составили около 830 млрд долларов.
Иными словами, практически всё (и даже больше), что страна заработала — преимущественно за счёт экспорта невозобновляемых природных ресурсов, — было перераспределено в пользу других экономик. Вместо того чтобы объяснить, как власти собираются реагировать не только на инцидент с 7 трлн тенге, но и на саму системную проблему, мы увидели лишь судорожное вытеснение этой информации из публичного поля.
  • 👍 71
  • 🔥 25
  • 😢 8
  • ❤ 7
  • 🥴 5
  • 😱 4
  • 👨‍💻 1
Post #375 2.83K
МВФ: ВЫВОДЫ по Казахстану

Три дня назад МВФ опубликовал Staff Report по Казахстану на основе итогов Article IV консультаций — ключевой документ Фонда по отдельным странам. Данные формировались в том числе по итогам визитов аналитиков МВФ в Казахстан в мае и ноябре 2025 года.

Специалисты МВФ считают, что Казахстан входит в период повышенных макроэкономических рисков: экономика перегрета, инфляция остаётся двузначной (на фоне падения реальных доходов граждан), фискальная политика разбалансирована, а роль квазигосударственного сектора чрезмерна. Фонд не говорит прямо о кризисе, однако предупреждает Казахстан о низком качестве экономического роста и подчёркивает, что без изменения политики риски будут накапливаться.

КЛЮЧЕВЫЕ РИСКИ ВЫДЕЛЯЕМЫЕ МВФ

1-е место - искусственно завышенный спрос (перегрев экономики) и потеря контроля над инфляцией, что ведет к утрате доверия к тенге и государственной политике. МВФ фиксирует, что экономика Казахстана в 2025 году росла в основном за счёт увеличения добычи нефти, масштабных государственных инвестиций (в том числе через государственные холдинги) и быстрого роста потребительского кредитования. Несмотря на падение реальных доходов домохозяйств и высокую учётную ставку Нацбанка, инфляция остаётся высокой. Причина - государство искусственно поддерживает высокий уровень спроса, закачивая деньги в экономику через госбюджет и нацхолдинги. Это подрывает эффективность антиинфляционной политики.

Следующий риск — расширение дефицита счёта текущих операций. Впервые в новой истории Казахстана счёт текущих операций составил минус $12,4 млрд. Т.е. расходы страны на импорт товаров и услуг, а также выплаты иностранным инвесторам и кредиторам в 2025 году рекордно превысили доходы от экспорта и прибыль, полученную резидентами от инвестиций за рубежом. Также впервые с 2006 года (на который пришлось начало ипотечного кризиса в США) платёжный баланс ушёл в минус на $10,3 млрд. Экспортные доходы, приток займов и иностранного капитала не спасли экономику от рекордного за последние годы чистого оттока валюты. Казахстан продаёт нефть, но значительная часть прибыли от неё уходит в другие экономики.

Среди главных рисков МВФ выделяет (о чем регулярно предупреждали наши эксперты) — фискальные и квазифискальные уязвимости. По данным Фонда из-за налоговых освобождений и преференций упущенные доходы бюджета ежегодно (2023г-2024г) составляли 7,5% ВВП. Что включает освобождения по НДС, отраслевые льготы по КПН ,льготные режимы в СЭЗ, размывающие налоговую базу. Многие льготы носят бессрочный характер и практически не сопровождаются мониторингом или сопоставлением затрат и выгод. МВФ считает, что налоговая реформа не даст планируемого эффекта, в том числе из-за продолжающейся практики применения льгот и освобождений.

Также, за последние два десятилетия страна столкнулась с существенным снижением гос. доходов: доля ненефтяных доходов в ВВП сократилась с 18,5% в 2007 году до 13% в 2024 году. Ненефтяной дефицит бюджета в 2025 году поставил очередной рекорд составив 11 трлн тенге, или около 7,2% ВВП. Бюджет по-прежнему не может обходиться без нефтяных доходов, причем эта зависимость продолжает расти. МВФ отмечает, что совокупный дефицит бюджета был выше официального примерно на 4–4,5% ВВП если бы в нем учитывались операций квазигосударственных компаний, государственных банков и фондов.

Наряду с этим МВФ указывает на ситуацию с гос. долгом, который формально остаётся низким, однако расширение обязательств квазигос структур и государственно-гарантированные заимствования создают скрытые государственные обязательства. В условиях возможного роста глобальных процентных ставок это может привести к удорожанию заимствований, усилению давления на бюджет и повышению суверенных рисков для страны.
  • 👍 52
  • 🙈 15
  • 😱 11
  • ❤ 7
  • 🔥 1
  • 👏 1
Post #374 2.46K
Риски нефтяных экономик и ЭНЕРГОПЕРЕХОД

В 2020 году электромобили составляли около 4,2% мировых продаж новых автомобилей — 3,0 млн из 77,6 млн. В 2021 году их доля выросла до 8,3% (6,75 млн). В 2022 году — до 13% (10,5 млн), в 2023 году — около 18% (13,6 млн), в 2024 году — 20% (17,1 млн), в 2025 году — уже 22% (20,7 млн). Продажи автомобилей с ДВС достигли пика в 2023 году (79 млн), после чего перестали расти. Весь чистый рост мирового авторынка с 2020 по 2025 годы — порядка 14–15 млн машин — практически полностью пришёлся на электромобили.

По оценкам International Energy Agency именно дорожный транспорт является ядром нефтяного рынка, потребляя более 40% всей мировой нефти, а автомобили формируют основную часть спроса на бензин и значительную часть спроса на дизель. Уже к 2022 году электромобили вытеснили около 1,5 млн баррелей нефти в сутки, что эквивалентно примерно 3% мирового потребления дорожного топлива. По текущей траектории, к концу десятилетия этот эффект вырастет до 4–6 млн баррелей в сутки, а в 2030-х станет сопоставимым с добычей крупнейших экспортёров нефти.

В докладе МВФ (Call of Duty) утверждается, что даже при очень оптимистичных допущениях по нефтяным котировкам цена бездействия государств в вопросе диверсификации крайне велика. Сегодня Казахстан получает около 60% иностранной валютной выручки (более $40 млрд) и порядка 40% доходной части бюджета за счёт продажи нефти. Поэтому, как считают авторы исследования, учитывая исторический опыт нефтяных стран, при устойчивом падении цен на сырье и отсутствии альтернативных валютных экспортных доходов может повториться сценарий 1980-1990-х годов, когда после нефтяного ценового шока у большинства нефтяных стран потребление на душу населения упало на 20-30%. В этом случае, как считают аналитики МВФ, на восстановление отдельных экономик может потребоваться не менее 20 лет.

Чтобы сырьевым государствам застраховаться от энергетического перехода, даже если он будет медленным, МВФ рекомендует уже сегодня ежегодно вкладывать в диверсификацию сумму, равную 100% годового экспорта . Для Казахстана это примерно $70-80 млрд. Доклад подчеркивает, что снижение цен на нефть – это неизбежная новая реальность. События последних лет, такие как Glasgow Declaration on Zero-Emission Cars and Vans (2021 год), ускорение зеленых инвестиций в ЕС, активность Китая и Индии, резко увеличили вероятность быстрого перехода уже в ближайшие десятилетия.

Напомню, что по оценкам S&P Global, точка безубыточности новых нефтяных проектов в Казахстане составляет около $67 за баррель, а в перспективе к 2040 году может вырасти до $70. В бюджете на 2026 год заложена цена $60 за баррель, что уже находится ниже порога инвестиционной привлекательности большинства новых проектов. Похвастаться высокой рентабельностью могут только Тенгиз, Кашаган и Карачаганак на чью долю приходится около 65,5% добычи нефти и где благодаря высокому пластовому давлению и эффекту масштаба, себестоимость добычи составляют $5–$10 за баррель. Но эти проекты действуют в рамках специальных стабилизированных контрактов PSA-типа, которые позволяют их операторам за счёт растущих а зачастую и завышенных капитальных затрат минимизировать налогооблагаемую базу. По некоторым данным, Кашаган — 2-е по величине месторождение страны — может платить налогов с одного барреля почти в 9 раз меньше, чем Тенгиз.
  • 🔥 29
  • 👏 13
  • ❤ 7
  • 👍 3
  • 😱 1
  • 👨‍💻 1
Post #373 2.05K
В сентябре 2025 года был опубликован Отчёт об инвестиционном климате в Казахстане за 2025 год, подготовленный Госдепом США совместно с посольством США в Астане. Подобные отчёты публикуются ежегодно и охватывают более 170 стран. Формально документ адресован американским компаниям, инвесторам, финансовым институтам и агентствам развития, но фактически является частью внешнеполитического инструментария США и применяется как своего рода «карта допуска» для всего западного капитала. Документ выполняет три ключевые функции: информирование инвесторов, фиксацию барьеров для бизнеса и формирование базы для межправительственного диалога.

В целом доклад фиксирует уязвимости институциональной модели: Казахстан остаётся привлекательным для крупного сырьевого капитала, однако риски регуляторной непредсказуемости, доминирования государства и слабости судебной системы продолжают ограничивать приток инвестиций в несырьевые и технологические сектора. В отчёте отмечается, что экономика страны сохраняет высокую зависимость от углеводородов и добычи полезных ископаемых, несмотря на декларируемую диверсификацию; устойчивость в 2023–2024 годах в значительной степени обеспечивалась высокими мировыми ценами на сырьё, а не структурными реформами.

В документе также указывается, что через Транскаспийский международный транспортный маршрут осуществляется более 60 процентов поставок урана, однако эти маршруты остаются менее ёмкими и более дорогими по сравнению с транзитом через Россию.

Финансовая система характеризуется высокой степенью концентрации: банковский сектор консолидирован до 21 банка, при этом 5 крупнейших банков контролируют 67,5 процента активов на сумму около $79,4 млрд. Национальный фонд Казахстана на 1 января 2025 года аккумулировал 58,8 млрд долларов, что эквивалентно примерно 20 процентам ВВП. Около 59 процентов его активов инвестированы в акции и суверенные облигации развитых стран, преимущественно США, при этом Национальный банк объявил о намерении дополнительно вложить $1 млрд в американские инфляционно индексируемые облигации.

Государственный сектор остаётся масштабным: на начало 2025 года в стране насчитывалось более 25,9 тыс. государственных предприятий и ещё 466 компаний с государственным участием, а активы фонда «Самрук-Казына» в 2025 году достигли 45 трлн тг ($89 млрд) что эквивалентно 29% процента ВВП. В документе подчеркивается сохранение сильного политического влияния на корпоративное управление Фонда.

В институциональной части доклад подчёркивает хронические проблемы с верховенством права и независимостью судов: по оценке Freedom House, Казахстан получил 1,25 балла из 7 по показателю судебной независимости, что отражает серьёзные ограничения конституционных гарантий, независимости судов и соблюдения прав и напрямую влияет на инвестиционные споры, исполнение арбитражных решений и восприятие рисков иностранными инвесторами. При этом альтернативная юрисдикция МФЦА играет всё более заметную роль: количество завершённых дел в суде и арбитраже МФЦА выросло с 5 в 2019 году до около 1 000 в 2024 году.

В части рынка труда доклад фиксирует что официальная безработица в Казахстане в конце 2024 года составляла 4,6 процента, однако оценки Национального банка указывали на альтернативный уровень 7,2–8,3 процента, а около 1,2 млн человек, или примерно 13 процентов рабочей силы, заняты в неформальном секторе.
  • ❤ 25
  • 👍 16
  • 😢 11
  • 🔥 4
  • ✍ 1
Post #372 2.57K
МАКРОУСПЕХ И МИКРОХРУПКОСТЬ

В 2025 году подушевой ВВП Казахстана достиг ≈ $15 тыс., и по этому показателю страна формально обошла как Китай (≈ $13,7 тыс.), так и Россию (≈ $14,3 тыс.). По размеру экономики Казахстан остаётся безусловным «чемпионом» Центральной Азии: ВВП страны примерно в 15 раз превышает экономику Кыргызстана, почти в 4 раза больше экономики Туркменистана и более чем в 2 раза выше, чем у Узбекистана. Показательно, что ещё в 2024 году ВВП Узбекистана составлял около $114 млрд и был примерно в 2,5 раза меньше, чем ВВП Казахстана ($291 млрд), однако всего за 1 год этот разрыв заметно сократился.

Парадокс в том, что это «лидерство» лишь в ограниченной степени конвертируется в повышение реальных доходов населения. На фоне громких макроэкономических достижений сравнительная картина по доходам населения выглядит не так впечатляюще. Несмотря на 15-кратное превосходство по ВВП над Кыргызстаном, средняя ЗП в Казахстане выше лишь в 1,7 раза чем у соседа, а по сравнению с Узбекистаном разница составляет 1,5 раза. И если по подушевому ВВП мы формально обошли Китай и Россию, усреднённые доходы казахстанцев в 2025 году (около $838 в месяц) заметно уступают средним доходам в этих странах: в Китае средние городские зарплаты в 2024 году находились в диапазоне $1 000–$1 400, а в России средняя ЗП в 2025 году приблизилась к $1 100.

Исследование домохозяйств, проведённое Бюро национальной статистики в III кв. 2025 года, показывает на какие реальные доходы живёт большинство казахстанских семей «здесь и сейчас» (доходы, использованные на потребление). Доход на человека свыше 189 тыс. тенге имеет лишь 10% населения. В то же время около 60% казахстанцев живут на доходы от 62 тыс. до 143 тыс. тенге на человека в месяц, а 20% населения располагают доходами не выше 62 тыс. тенге на одного члена семьи. Фактически, 90% населения страны имеют доходы, не превышающие 189 тыс. тенге на одного члена семьи.

При текущем уровне цен на товары и услуги такой диапазон доходов означает постоянное балансирование на грани базового выживания: средств у подавляющего большинства населения хватает в основном на питание, коммунальные услуги и минимальные повседневные расходы, но практически не остаётся пространства для сбережений, инвестиций в образование, здоровье или улучшение жилищных условий. Как результат - внутренний потребительский спрос падает, развитие МСБ стагнирует и экономический рост попадает в полную зависимость от узкого круга отраслей, Нацфонда и внешних займов.

В начале 2025 года Всемирный экономический форум в Давосе зафиксировал, что Казахстан входит в число 12 стран, где вооружённый конфликт рассматривается бизнес-сообществом как основной риск на ближайшие 2 года. ВЭФ прямо утверждает, что неравенство (wealth and income inequality) — ключевой фактор дестабилизации, который запускает другие риски и усиливается под воздействием экономических, политических и социальных шоков. Даже умеренные экономические шоки (инфляция, девальвация, фискальные ужесточения) могут быстро трансформироваться в социальное недовольство.
  • 👍 36
  • 🔥 15
  • 😢 10
  • ❤ 6
  • 💯 5
  • 🤣 3
  • 😱 2
  • 🎃 1
Post #369 3.27K
Бедность в Казахстане: СТАТИСТИКА и РЕАЛЬНОСТЬ

Официально за чертой бедности (ниже прожиточного минимума) в Казахстане находятся около 1,07 млн чел., или примерно 5,3 % населения. В 2025 году адресную социальную помощь (АСП) в Казахстане получали около 290,6 тыс. чел. из 54 тыс. семей или 1/3 тех, кто может нуждаться. В то же время Всемирный банк (ВБ) считает, что за чертой бедности находится гораздо больше людей - около 15 % казахстанцев (каждый 6-й житель). Порог бедности для Казахстана по методологии ВБ составляет $8,3 в день на человека. Некоторые эксперты считают, что доля казахстанцев живущих за чертой бедности при такой арифметике ($8,3 в день на чел.) может составлять 20–30 % населения (4–6 млн чел.).

Важное наблюдение от Всемирного банка - БЕДНОСТЬ ПЕРЕДАЕТСЯ ПО НАСЛЕДСТВУ. В семьях с низким уровнем образования главного кормильца и высокой долей иждивенцев присутствует более высокий риск как временной, так и хронической бедности подрастающих детей. Низкий уровень образования родителей закрепляет межпоколенческую бедность. В то же время, реальный устойчивый средний класс в Казахстане по данным исследователей составляет лишь 10–15% населения и остаётся крайне нестабильным. Часть среднего класса может находиться в зоне уязвимости и легко скатываться в бедность при инфляционных шоках или временной потере доходов.

Исследование региональной бедности в Казахстане показало, что глубокая структурная бедность наблюдается в следующих регионах: Туркестанская область — 0,146 (MPI); СКО — 0,213 (MPI); область Жетісу — 0,233 (MPI). В этих регионах одновременно присутствуют низкие доходы, слабая экономическая база, ограниченный доступ к образованию, а также демографическое давление или депопуляция. Аутсайдер - Туркестанская область - низкие доходы сочетаются с высокой рождаемостью, аграрной специализацией и дефицитом продуктивных рабочих мест.

В другом исследовании региональной бедности Z. Chulanova и соавторы анализируют группу казахстанской молодёжи в возрасте 15–17 лет, не вовлечённой ни в образование, ни в занятость (категория NEET). По данным авторов, в отдельных регионах доля этой группы превышает 10 % (особенно в неблагополучных сельских районах). NEET - важный фактор воспроизводства бедности.

Аналитики Halyk Finance (HF) фиксируют в 3-м кв. 2025 г. падение реальных доходов населения на 3,4 %. За этот же период, по данным HF, затраты населения на продовольствие (52,3 %) и выплаты по кредитам (6,5 %) поглощали около 60 % бюджета домохозяйств. Для сравнения, в развитых странах доля расходов на продовольствие составляет 10–15 %. Такая высокая доля обязательных расходов сокращает свободные средства населения и сдерживает потребительский спрос. Модальная заработная плата (наиболее часто встречающаяся сумма среди работников) в Казахстане в 2025 году составила 116 059 тг. (около $220).

Консенсус исследователей - через стат. отчеты реальный масштаб глубокой структурной бедности систематически занижается, при этом, разрыв между официальной статистикой и реальным масштабом бедности возрастает. Принципиально важно - признать подлинные масштабы структурной и региональной бедности в Казахстане и перейти к политике, ориентированной не на формальное «сокращение бедности» в стат. отчетах, а на реальный рост доходов большинства населения, развитие человеческого капитала и последовательное сокращение региональных диспропорций в доступе к инфраструктуре, образованию, медицине, услугам и качественным рабочим местам.
  • 🔥 49
  • 👏 19
  • 😱 11
  • 👍 9
  • ❤ 5
  • 😈 1
  • 👨‍💻 1
  • 💘 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →