TGViewer
Channel Public Channel
FACT THIS FASHION

FACT THIS FASHION

@fcgmedia

Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями.

Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion

https://fashionconsulting.ru
Subscribers
5.23K
Photos
1.8K
Videos
129
Links
687
Recent Posts 18 shown
Post #4242 240
Против шерсти
Комментарий для The Blueprint
Начало в предыдущем посте👆

4. Может ли шерсть, на ваш взгляд, повторить судьбу натурального меха и со временем стать репутационно проблемным материалом для модных брендов? Или принципиальная разница между мехом и шерстью делает такой сценарий маловероятным?
 
Маловероятно. На фоне экологической тревоги люди вряд ли захотят переходить на синтетические волокна, источники микропластика. Сейчас на массовом рынке есть общее одобрение идеи гуманного отношения к животным как обязательство со стороны индустрии, а не каждого покупателя лично.
Сегодня у 90% покупателей нет знаний о «гуманном овцеводстве» и соответственно нет ни внимания, ни доверия к сертификации, связанной с этим.  Думаю, что в перспективе начиная с премиального сегмента, будет постепенно расти осведомлённость о сертификации и доверие к ней как к подтверждению гуманных условий содержания животных и этичного способа получения сырья. Но такие процессы переосмысления запускаются только по мере массового роста благополучия, и удовлетворения основных потребностей в стабильности и безопасности повседневной жизни.
  • ❤ 1
Post #4240 226
Против шерсти
Комментарий для The Blueprint

Полные цитаты ответов на вопросы журналиста к статье:

1. Насколько шерсть сегодня значимый материал для российских fashion-брендов? В каких сегментах она особенно востребована — масс-маркет, middle-up, premium? Изменился ли интерес к шерсти и особенно мериносу в последние годы?
 
Сегодня шерсть является основой демисезонных и зимних коллекций, а это 9 месяцев года из 12. В масс-маркете преимущественно встречаются смесовые составы с акрилом и полиэстером; изделия из 100% шерсти редки. В среднем сегменте шире представлена натуральная шерсть, иногда с добавлением мериноса. Изделия из 100% мериноса и кашемира чаще появляются у брендов премиального сегмента. Шерсть присутствует во всех сегментах, но меняются состав и качество волокон.
 
2. Насколько российские бренды вообще следят за международной дискуссией об animal welfare и происхождении шерсти? Стали ли для них важнее сертификаты вроде RWS, требования mulesing-free и возможность проследить происхождение сырья?
 
Сегодня, в ситуации геополитической турбулентности, внимание к экологическим инициативам, которые влияют на конечную цену, не растёт, а скорее уходит на периферию. Любая такая инициатива — это расход для бренда и рост цены для конечного покупателя. Поэтому в массовом сегменте, чувствительном к ценам, покупатели не готовы доплачивать за значки экологичности и гуманности, хотя и одобряют экологические призывы. Теоретическое одобрение есть, но «не за мой счёт».
За экологические инициативы готовы платить преимущественно в премиальном сегменте. И то далеко не все обращают внимание на сертификаты вроде RWS. Поэтому проактивная экологическая повестка присутствует лишь у отдельных премиальных брендов.
 
Вообще в России распространены недоверие к экоинициативам и своего рода подсознательный иммунитет к шумным скандалам вокруг PETA, которая предлагает заменять натуральные материалы вискозой, полиэстером, акрилом и нейлоном.
Радикальная зоозащитная позиция PETA является этичной, но и утопичной. Она не является взвешенным экологическим решением: синтетические волокна производят из полимеров, и они могут выделять пластиковые микроволокна; производство вискозы требует целлюлозы, воды и химической обработки. При этом шерсть можно получать без причинения животному боли. Поэтому радикальные требования PETA о полном отказе от шерсти вместо конструктивных предложений по улучшению практик её получения, а также её скандальные протестные акции вызывают у людей в России неоднозначное отношение.
 
3. Видите ли вы на российском рынке тенденцию к отказу от шерсти или других животных волокон — кашемира, мохера, ангоры? Или, напротив, спрос на натуральные материалы сохраняется или растёт?
 
Нет. Шерсть для России — важнейший материал с глубокими культурными корнями. В традиционной одежде разных народов России использовали шерстяное сукно и войлок: из них шили верхнюю одежду, делали головные уборы и обувь. Материал отвечал потребностям разных климатических зон: плотная шерстяная одежда защищала от холода и непогоды, а на юге — в том числе от солнца.
 
Шерсть — неотъемлемая часть культурного кода нашей многонациональной культуры. Спрос на натуральные материалы стабилен и только растет по мере роста стоимости изделия, поэтому кашемир и 100% меринос представлены в текущих коллекциях российских брендов, включая IDOL, 12 STOREEZ, BRUSNIKA, LIMÉ, и 2MOOD.

Продолжение в следующем посте👇
  • 👍 1
Post #4239 370
Инвестиции сложили в портфель
Можно ли заработать на покупке люксовых сумок
Комментарий для ИД Коммерсантъ
Начало в предыдущем посте👆

4. Правильно я понимаю, что почти все продажи люксовых сумок идут с зарубежных аукционов? На российских аукционах люксовые сумки вообще как-то представлены? Если да, какие, с каким эстимейтом?

Основной оборот вторичного рынка люксовых сумок обеспечивают специализированные resale-платформы, дилеры и мультибрендовые онлайн-платформы, комиссионные магазины, а не аукционы. Аукционные дома занимают очень узкую нишу – уникальные, коллекционные и наиболее дорогие экземпляры, для которых важны публичное ценообразование и конкуренция международных покупателей.
 
Верхний аукционный сегмент действительно сосредоточен за рубежом. Sotheby’s и Christie’s проводят регулярные специализированные Handbags & Accessories торги в Лондоне, Париже, Нью-Йорке и Гонконге и располагают глобальной клиентской базой и собственной экспертизой. Например, последний июньский онлайн-аукцион Christie’s в Париже в 2026 году собрал почти 300 сумок, покупателей из 47 стран и €5,84 млн продаж; 98% лотов были проданы.
 
В России сумки на аукционах встречаются, но эпизодически – отдельного развитого и регулярно действующего аукционного рынка коллекционных сумок пока нет. Поэтому российский рынок люксовых сумок сегодня значительно больше развит как resale, чем как аукционный рынок: дорогие вещи обращаются через специализированные площадки и дилеров, а действительно коллекционные лоты уровня редких Birkin или Kelly выходят на международные торги, где существенно шире круг покупателей и выше вероятность конкурентных ставок.
  • ❤ 2
Post #4238 335
Инвестиции сложили в портфель
Можно ли заработать на покупке люксовых сумок
Комментарий для ИД Коммерсантъ

Полные цитаты ответов на вопросы журналиста к статье:

1. Как в целом устроен мировой рынок перепродажи люксовых сумок?

Рынок делится на три уровня.
Первый – массовый luxury-resale: ликвидные модели Louis Vuitton, Chanel, Gucci, Prada, Saint Laurent, которые продаются через Vestiaire Collective, The RealReal, Fashionphile и другие платформы. Здесь главное – узнаваемость модели, состояние и возможность быстро перепродать вещь.
 
Второй – коллекционно-инвестиционный сегмент, где ключевыми становятся сохранение стоимости и дефицит предложения. Лидеры – прежде всего Hermès, а также Goyard, Chanel, The Row и отдельные редкие модели других домов.
 
Третий – trophy assets: уникальные сумки, которые продаются через Sotheby's и Christie's. Здесь действует уже логика арт-рынка: цену определяют редкость, provenance, историческая значимость, материалы и конкуренция коллекционеров. Рынок при этом глобальный – ключевую роль играет доступ к международной аудитории покупателей.

2. Какие категории лотов (виды спорта/ страны) самые ценные и почему?

Самые востребованные лоты – это прежде всего ликвидная классика Louis Vuitton, Chanel, Hermès и ряда других крупных домов; самые дорогие – редчайшие Hermès Birkin и Kelly с уникальным provenance, лимитированным исполнением, редкими материалами или исторической ценностью. И это важное различие для статьи об инвестициях: высокая аукционная цена еще не означает высокой ликвидности, а наиболее ликвидная сумка вовсе не обязательно будет рекордсменом по стоимости.
 
Здесь рынок возглавляет Hermès, прежде всего лимитированные модели Birkin и Kelly. Это уже совсем другой уровень: уникальные экземпляры с историей, связанной с владельцем, редкие лимитированные выпуски, экзотические материалы, специальная отделка и драгоценная фурнитура. С 2021 года Sotheby's продал сумок Birkin почти на $100 млн.
 
Абсолютный мировой рекорд принадлежит оригинальной Birkin Джейн Биркин, проданной Sotheby's в 2025 году за €8,6 млн / $10,1 млн. Здесь покупалась уже не просто сумка Hermès, а фактически уникальный исторический артефакт. Еще одна сумка Джейн Биркин, Le Birkin Voyageur, достигла $2,9 млн.
 
В следующем ценовом эшелоне находятся Himalaya Birkin – примерно $150–450 тыс., Birkin Faubourg – $160–300 тыс., Diamond Birkin – $65–200 тыс. В июне 2026 года Christie's установил новый рекорд для Hermès Faubourg: редкая Birkin Faubourg Rouge Sellier была продана в Париже за €635 тыс.
 
3. Мужчины как аудитория потенциальных покупателей этой категории альтернативных активов. Насколько мужчины все же интересуются этим сегментом? Для кого это направление инвестирования может быть актуальным? Основная ЦА – все же женщины? Или основа категории женские сумки, которые мужчины покупают женщинам в коллекции?
 
Мировой рынок люксовых сумок как потребительская категория по-прежнему преимущественно женский. Мужчины пока не являются основной аудиторией категории, но становятся все более заметной частью. При этом, в отличие от женщин, не для дальнейшего повседневного использования, а скорее как коллекционеры-инвесторы.
 
Однако интерес мужчин к этой категории постепенно расширяется.
Можно выделить три основные группы мужчин-покупателей:
Первая – это мужчины – «дарители», покупающие прежде всего культовые женские модели, например Birkin или Kelly, в подарок или для семейной коллекции.
 
Вторая – это коллекционеры, которые относятся к сумкам как к самостоятельному арт-объекту коллекционирования так же, как к кроссовкам, часам, автомобилям.
 
Третья – ресейл-инвесторы, диверсифицирующие портфель альтернативными активами; для них уже практически не имеет значения, считается модель мужской или женской – важнее ее ликвидность и потенциал сохранения стоимости.
Мужчины уже сравнялись с женщинами по объему покупок люксовых сумок.

Продолжение в следующем посте👇
  • ❤ 1
Post #4237 510
На этой неделе в прямом эфире программы «Что это значит» на ТК РБК обсудили, как зумеры меняют правила игры на рынке дорогих товаров.

Gen Z – это люди родившиеся в 1997–2012 годах – в 2026 году зумерам примерно 13–29 лет. Границы условны: разные исследовательские центры сдвигают их на один-два года. Например, Pew Research Center считает отправной точкой 1997 год.

Поколение одновременно находится на трёх жизненных этапах:
• младшие зумеры ещё учатся в школе и зависят от семейного бюджета;
• средние получают образование, выходят на первую работу и начинают самостоятельно распоряжаться деньгами;
• старшие ещё только осваивают крупные покупки и начинают решать задачи создания собственного дома и семьи.

Ядро Gen Z – тинейджеры и молодёжь. Это определяет то, что Зумеры – активные покупатели, но без денег. Они пока не занимают основную часть fashion-рынка (менее 25%) но уже влияют на него. Их культурное влияние сегодня значительно больше, чем доля в выручке, так как именно молодое поколение впрыскивает свежие идеи и тренды.

Пять парадоксов Gen Z, которые становятся трендами моды

1. Феномен порхающей бабочки. Бренд им нужен, верность бренду – нет
Зумеры прекрасно распознают статусные марки, но относятся к ним как к каталогу отдельных вещей. Они лояльны скорее конкретному продукту и стилю, а не бренду.У них модульный гардероб: дорогая б/у сумка и винтажный жакет, футболка из масс-маркета и неизвестная локальная марка в одном образе.

2. Охотники за впечатлениями. Нет средств, но есть микророскошь
Зумеры дробят тренды на множество коротких микротрендов и оставляют себе право собрать из них собственную версию.Они готовы тратить деньги на небольшие покупки с высокой эмоциональной и символической ценностью: подвеска на сумку, косметика, очки, небольшое кожаное изделие или редкие кроссовки становятся доступным входным билетом в мир бренда. Зумер готов купить говорящий объект, который передаст настроение.

3. Гринвошеры: они больше шумят об экологии, чем вкладываются в её реальную поддержку
Они активно поддерживают ultra-fast fashion. Это столкновение ценностей с бюджетом, алгоритмами и желанием не выпасть из культурного момента.Поколение одновременно живёт внутри самой быстрой системы трендов. Причём винтаж зумеры выбирают прежде всего ради уникальности и удовольствия, а не только ради экологии. FOMO – страх пропустить новое – это черта именно зумеров. Низкая цена побеждает экологические убеждения. Это поколение громче других требует экологической ответственности, но при этом платить и жертвовать не готово.

4. Цифровые традиционалисты. Они возвращают ценность физическому магазину
Казалось бы, первое полностью цифровое поколение должно окончательно перевести моду в экран. Однако молодые люди предпочитают офлайн, когда покупка превращается в поиск, развлечение и эмоциональный опыт. Магазин становится сценой, клубом, выставкой и местом охоты за находкой.

5. Массовая индивидуальность. Они ищут индивидуальность, но с помощью алгоритмов
Зумеры хотят выглядеть непохожими на других, но находят новые вещи через одинаковые социальные сети и инфлюенсеров. Для них микроблогеры уже сравнялись со знаменитостями по влиянию на знакомство с маркой. Почти половина молодых покупателей использует ИИ для fashion-шопинга. Индивидуальность всё чаще собирается по подсказке алгоритма.
  • ❤ 6
  • 👍 1
Post #4236 431
Школа выносливости: российский fashion-рынок 2026
Начало в предыдущем посте👆

Одновременно резко выросли операционные нагрузки и риски для самих брендов-селлеров. Экономика канала и без того стала значительно тяжелее. Совокупные отчисления при работе по FBO, стартовав примерно с 20% в 2020 году, достигают до 55% в 2026 году, а средняя рентабельность продаж селлеров на универсальных маркетплейсах снизилась примерно до критичных 5%.

Атаки, произошедшие летом 2026 года на инфраструктуру, привели к уничтожению до 15-20% складов и товарных запасов, по экспертной оценке Data Insight, и, соответственно, к тяжелым финансовым потерям брендов-селлеров и самих площадок, увеличению сроков доставки и нарушениям логистических цепочек.

Для пострадавших селлеров государство предоставляет поддержку в форме временной отсрочки налоговых платежей на 12 месяцев и заморозку требований по задолженности на 6 месяцев, но со стороны маркетплейсов никаких прямых денежных компенсаций за потерянный товар не предусматривается. Напротив, маркетплейсы уже закладывают в тарифы на свои услуги расходы на безопасность, восстановление инфраструктуры и риски для складов и логистики. И это в ближайший год дополнительно увеличит нагрузку на селлеров еще на 15-25%.

Дополнительные расходы могут обнулить прибыль для многих селлеров, и так работающих на минимальной марже. Так компании, фактически построившие бизнес вокруг маркетплейсов, оказываются самыми уязвимыми в этой ситуации. При этом, более половины продавцов, например, Wildberries работают только на этой площадке.

Нынешняя ситуация способна изменить сложившийся баланс каналов на российском fashion-рынке. Безусловно маркетплейсы останутся важнейшим каналом продаж на российском fashion-рынка., но ослабление «хватки» крупных маркетплейсов-универсалов дает второе дыхание собственному онлайну брендов, специализированным fashion-площадкам и традиционному ритейлу.

Реакция бизнеса уже начинается: 40% заявили об оперативном пересмотре стратегий, и о планах на укрепление и развитие собственного интернет-магазина. Компании, будут двигаться к модели распределенных рисков и снизят критическую зависимость от одного канала, найдут новые источники эффективности, смогут занять долю рынка, которую освобождают игроки, вынужденные жить только в режиме сокращения расходов.
  • ❤ 3
  • 🔥 2
Post #4235 412
Осенний выставочный сезон продолжается. Эксперты FCG приняли участие в обсуждении ключевых вопросов развития fashion-индустрии. Делимся оценкой текущей ситуации на российском fashion-рынке и ключевыми изменениями, которые определяют развитие бизнеса в 2026 году.

Школа выносливости: российский fashion-рынок 2026

Каждый кризис и каждое серьезное потрясение рынка – это испытание, после которого индустрия извлекает свои уроки.
• Кризис 2014 года развернул российский fashion в сторону локализации и импортозамещения.
• Пандемия 2020 года резко ускорила цифровизацию ритейла и сформировала мультиканального покупателя.
• После 2022 года российские бренды получили возможность заместить значительную часть ушедших международных игроков.

2026 год – новый экзамен на выносливость для российского fashion-бизнеса.
Модный рынок 2026 испытывает давление с разных сторон: охлаждение потребительского спроса и сокращение импульсных покупок, избыточность предложения и усиление конкуренции между брендами, снижение маржинальности, рост накладных расходов и налоговой нагрузки, гонку скидок и новые риски в логистике.
Российский fashion-рынок вошел в 2026 год с заметным ухудшением финансового состояния игроков. По итогам 2025 года у половины компаний из топ-100 ритейлеров-лидеров снизилась выручка, у 2/3 сократилась чистая прибыль, а более трети компаний вошли в 2026 год с чистым убытком — их рентабельность продаж была ниже 0%.
Поэтому главный вопрос 2026 года – уже не в том, как увеличить продажи, а в том, как сохранить маржу и экономическую устойчивость бизнеса.

И в этом контексте критически важное изменение 2026 года — переоценка роли маркетплейсов в бизнес-модели российских брендов.
Для российского fashion-рынка маркетплейсы имеют исключительно высокое значение – заметно большее, чем на многих зарубежных рынках. Этому способствовала уникальная инфраструктура: тысячи пунктов выдачи по всей стране, примерочные непосредственно в ПВЗ, возможность заказать сразу несколько моделей и размеров без предоплаты, примерить их на месте и оплатить только подошедшее, простые возвраты и доставка даже в небольшие города. По сути, маркетплейсы объединили преимущества интернет-магазина и физической розницы.

С 2020 года они превратились из поддерживающего канала e-commerce в ключевую инфраструктуру fashion-продаж, перетянув более 50% рынка. Маркетплейсы дали тысячам брендов и производителей быстрый федеральный охват и возможность масштабироваться даже тем, кто не имел собственной розничной сети. Обороты прирастали гигантскими темпами – до 50–70% в год, а доля маркетплейсов в обороте даже самых крупных сетей может достигать 50-60%.

Таким образом, многие ритейлеры попали в зависимость от этого мощного агента, и с 2025 года отчетливо проявилась обратная сторона этой зависимости.
Спрос перестал расти. Закончился органический приток покупателей: уже практически все, кого можно было охватить, были охвачены. Количество селлеров превысило возможности спроса, предложение буквально «выливалось» через край. Согласно оценке «Магазина магазинов», число активных продавцов в 2026 году сокращается на 6–14%, новых регистраций – на 25%, а количество ликвидаций бизнеса выросло на 20%.

Продолжение в следующем посте👇
  • ❤ 3
  • 👍 1
  • 🔥 1
Post #4234 438
Результаты блиц-опроса от 6 сентября:
«Как вам бобёр в роли нового маскота 12 STOREEZ?»

• 35% – И бобёр не нравится, и связи с брендом нет.
• 25% – Бобёр – милота, но он сам по себе.
• 22% – Неожиданно, но почему бы и нет?
• 8% – Нейтрально: мне это не интересно.
• 5% – Отличный выбор!
• 5% – Стерпится – слюбится: вопрос времени и бюджетов.
  • 🔥 5
Post #4232 525
Добро пожаловать, Бобёр: новый герой 12 STOREEZ

Российские маскоты: новый герой выходит на сцену
У российских fashion-брендов тоже есть свои герои. Пожалуй, самый известный из них – милый зелёный монстрик Вигге, маскот SELA. Он давно живёт собственной жизнью: у него появились семья, друзья, игрушки, игры и даже названные в его честь Vigge Cafe в магазинах бренда. Вигге – это добрый и любознательный зелёный монстрик, который олицетворяет семью, заботу, дружбу и принятие.
Флэрик в FINN FLARE – жизнерадостный помощник, передающий тепло, комфорт. Белочка – VICTORIA ANDREYANOVA, трудолюбие, символ неиссякаемых идей и готовности справляться с трудными задачами несморя на свою хрупкость.
Зайчик – AKHMADULLINA DREAMS, трогательный сказочный герой, воплощающий мягкость и мечтательность.

Главный новичок в этой компанией — Бобёр 12 STOREEZ, которого заметно представили на ярмарке современного искусства Cosmoscow. Нового героя не просто показали публике — его появление сразу превратили в событие. Маскот сразу был представлен не как очередная забавная игрушка, а как самостоятельный арт-объект. Гигантскую трёхметровую фигуру пушистого бобра поместили в зеркальный куб с многократным отражением героя. Гигантский размер и зеркальный куб сделали бобра одним из самых заметных объектов ярмарки – фактически её селфи-зоной. Его фотографируют, обсуждают, а изображения распространяются в социальных сетях.

Как это видит аудитория? Безусловно, первая реакция: «О! Как забавно, интересно и неожиданно!» И, конечно: «Какая милота!» Ведь бобёр – это любимый мимишный российский персонаж, вызывающий с детства теплоту и доверие. Но одновременно возникает удивление и любопытство: почему именно бобёр? На первый взгляд образ честного, незаметного трудяги и мастера на все лапы не слишком сочетается с выверенной, лаконичной, премиальной эстетикой 12 STOREEZ. Почему, например, не элегантная колли или лаконичный, спокойный и грациозный лебедь? Почему не использованы ассоциации, коиторые линейны и буквально лежат на поверхности.

История бобра началась с личной шутки основателей 12 STOREEZ. Иван Хохлов иронично называл Ирину Голомаздину бобром за её целеустремлённость, перфекционизм и бескомпромиссность. Бобёр для 12 STOREEZ символизирует трудолюбие, последовательность и внимание к деталям. Это упорный строитель и мастер, который постоянно обустраивает пространство вокруг себя и терпеливо доводит начатое до конца.

И надо отметить, что неожиданность и нелогичность – это сильная стратегия. Неожиданный выбор цепляет, вызывает вопросы и заставляет внимательнее присмотреться и к герою, и к самому бренду. Для хайпа, быстрого привлечения внимания и вирусного контента это очень сильный ход.

Интересно, какова первая реакция у вас, специалисты индустрии: считывается ли новый герой как символ ценностей и кредо бренда? Видите ли вы в нём трудолюбие, перфекционизм и внимание к деталям, свойственные бренду 12 STOREEZ? Появилось ли у вас желание завести такого милого приятеля, который вызывает теплоту и которого хочется иметь рядом?
  • ❤ 5
  • 🔥 2
Post #4229 376
Коммерческие показатели визуального мерчандайзинга в магазине белья

Из выступления Виктора Малыгина, эксперта FCG по визуальному мерчандайзингу и бизнес-технологиям в ритейле, на Lingerie Show Forum.

Эмоции остаются важной частью покупательского опыта. 70% решений о покупке принимаются на основе эмоций в торговом зале, а впечатления, подкреплённые эмоциями, запоминаются в 7 раз лучше. Задача визуального мерчандайзинга — создать эту эмоцию ещё до того, как покупатель примерит вещь. В мире, перегруженном контентом, люди хотят тактильного и человеческого: атмосферы, света, дизайна.

Задача визуального мерчандайзинга — не только сделать зал визуально привлекательным, но и помочь покупателям быстрее сориентироваться, увидеть ключевые товары, собрать комплект и принять решение о покупке. Визуальный мерчандайзинг оценивается не по принципу «красиво / некрасиво», а по тому, как он влияет на работу магазина, а результаты переводятся в измеримые показатели.

Чтобы оценить визуальный мерчандайзинг, сначала нужно точно зафиксировать, какое изменение проверяется. Нельзя измерять изменения во всём торговом зале. Нужно оценивать конкретное решение в конкретной зоне и для конкретной группы товаров, соблюдая корректные периоды для сравнения: день с днём, неделю с неделей, сезон с сезоном.

При этом показатели должны выбираться исходя из конкретной цели визуального мерчандайзинга. Это может быть повышение видимости зоны, рост продаж определённых товаров, увеличение комплектности покупки, стимулирование продаж аксессуаров, разгрузка пространства или проверка качества исполнения стандартов.

Визуальный мерчандайзинг становится управляемым бизнес-инструментом только тогда, когда точечное изменение можно связать с измеримым бизнес-результатом.
  • ❤ 8
Post #4227 1.01K
Мерчандайзинг. Как изменились правила игры в современном ритейле

Из выступления на CPM Виктора Малыгина, эксперта по визуальному мерчандайзингу и бизнес-технологиям в ритейле FCG.

Визуальный мерчандайзинг сегодня меняется вместе с моделью потребления, поведением покупателей и развитием технологий. Магазин перестает быть просто точкой продаж: он становится пространством бренда, местом получения опыта, взаимодействия и формирования комьюнити.

В основе эффективной стратегии визуального мерчандайзинга неизменные ключевые элементы

• Оптимизация планировки и покупательского потока. Хорошо продуманное пространство делает магазин понятным и направляет покупателя по всему магазину, а стратегическое использование проходов, обзора и отдельных зон способствует увеличению продолжительности посещения и среднего чека.

• Фокусные точки и правильное размещение продукции привлекает внимание к новым или ключевым товарам и продолжает формирование маршрута покупателя.

• Психология цвета и освещения. Цвет влияет на настроение и восприятие, а освещение добавляет пространству глубины.

• Тематическое повествование. Применение инструментов сторитейллинга формирует целостную визуальную историю и делает мерчандайзинг эффективным.

• Зоны импульсивных покупок. Грамотное расположение стимулирует спонтанные решения покупателей, увеличивает количество позиций в чеке.

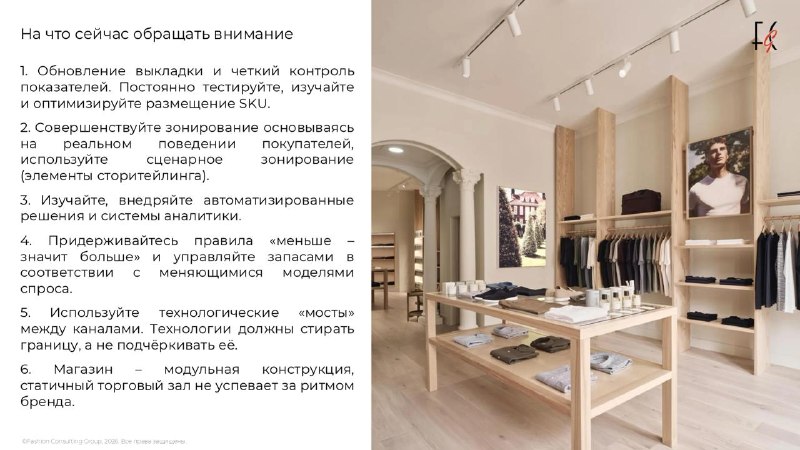
На что стоит обращать внимание уже сейчас?

1. Постоянно обновлять выкладку и контролировать показатели. Тестировать, изучать и оптимизировать размещение SKU.

2. Совершенствовать зонирование на основе реального поведения покупателей. Использовать сценарное зонирование и элементы сторитейллинга.

3. Изучать и внедрять автоматизированные решения и системы аналитики.

4. Придерживаться принципа «меньше — значит больше». Рационализировать пространство и управлять запасами в соответствии с меняющимися моделями спроса.

5. Использовать технологические «мосты» между каналами. Технологии должны стирать границу между онлайн- и офлайн-каналами, а не подчеркивать ее.

6. Воспринимать магазин как модульную конструкцию. Торговый зал не должен быть полностью статичным, а иметь возможность трансформации без капитальных затрат
  • ❤ 10
  • 🔥 4
Post #4226 440
1 сентября Мария Щенникова – тренд-аналитик FCG – выделила пять векторов, которые определят женский ассортимент будущим летом, по материалам тренд-бюро Future Snoops.
 
Что меняется в поведении аудитории:
Обращение к себе и приоритет личных ощущений, «настроения дня». На фоне экономической неопределенности растет спрос на вещи с характером - странные, неидеальные, будто созданные по собственным правилам.
 
Как это меняет продукт: Многослойность усложняется и и доносится через то, как разные фактуры спорят или поддерживают друг друга в одном образе.
Вещь должна служить долго. Покупатель вкладывается в то, в чем он проживет несколько сезонов.
Бренды отвечают на это пересмотром категорий: меньше случайных вещей, больше продуманных единиц, которые либо закрывают фундаментальные потребности гардероба, либо ценны своей уникальностью и незаменимостью.
 
Пять коммерческих направлений трансформации ассортимента весна-лето 2027:
• Женский взгляд. Игривые, эксцентричные решения без акцента на сексуальность; фокус на внутреннем самоощущении.

• Микс. Эклектика как самовыражение, смешение принтов, фактур и декора ради создания самобытного ощущения изобилия.

• Комфорт и непринужденность. Надежная база нового времени. Выверенные силуэты из долговечных тканей, готовые к повседневной жизни и к разным ситуациям.

• Свобода формы. Свободное прилегание, «пространство вокруг тела». Объемные, бесструктурные формы работают как кокон, некая «эмоциональная броня», одновременно давая больше физической свободы.

• Искренность в несовершенстве. Противоядие цифровому выхолощенному совершенству, при помощи ручного мастерства. Традиционный пэчворк, кроше, видимые швы и переработанные ткани создают одежду с историей, важна продуманная небрежность.
  • ❤ 5
Post #4225 447
Российский рынок одежды и обуви 2026. Школа выносливости.

Ключевые идеи презентации FCG на сессии CPM «Новая система рынка и бизнес-процессов».

Позитивный урок:

Ослабление зависимости от крупных маркетплейсов дает второе дыхание собственному онлайну, специализированным площадкам и традиционному ритейлу..

Рынок будут забирать компании, которые:

• Выделяют наиболее доходные клиентские сегменты и фокусируют на них позиционирование и ассортимент.

• Возвращают приоритет собственным каналам продаж, не позволяя маркетплейсам «съедать» маржу.

• Усиливают и заостряют свою экспертизу, имеют уникальность или авторство предложения, выходят из гонки за выгодные предложения.

Такие компании смогут занять долю рынка, которую освобождают игроки, живущие в режиме экономии.
  • ❤ 6
  • 👍 1
  • 🔥 1
  • 🥰 1
Post #4224 451
Российский рынок одежды и обуви 2026. Школа выносливости.

Ключевые идеи презентации FCG на сессии CPM «Новая система рынка и бизнес-процессов».

Модератор сессии: Андрей Бурматиков, эксперт по ассортиментным стратегиям.
Участники сессии:
Инга Микаелян, «РБК Исследования рынков»
Федор Вирин, Data Insight
Сергей Манукян, «Современный розничный проект»
Сергей Кондаков, Tom Tailor

1. Рынок входит в стагнацию.
В 2026 году рост ВВП прогнозируется всего на 0,4%, розничной торговли — на 0,8%, рынка одежды и обуви — в пределах 0–5%. Спрос охлаждается, импульсных покупок становится меньше, а конкуренция усиливается.

2. Рост выручки больше не гарантирует устойчивости бизнеса.
Среди топ-100 fashion-ритейлеров доля компаний с падением выручки выросла с 15% в 2022 году до 51% в 2025-м, а доля компаний со снижением чистой прибыли — с 22% до 64%.

3. Маркетплейсы превращаются в затратный и непредсказуемый канал.
Совокупная нагрузка по модели FBO достигает 55%, рентабельность селлеров снизилась примерно до 5%, а в ближайший год нагрузка может вырасти еще на 15–25%. Одновременно число активных продавцов сокращается на 6–14%.

4. Стратегия 2026 года — распределение рисков и фокус на марже.
Устойчивая мультиканальная модель для бренда в 2026: менее 50% бизнеса в агентских каналах и более 50% — в собственных и партнерских каналах. 68% селлеров планируют развивать в онлайн альтернативные каналы вне маркетплейсов-универсалов; и рассматривают как приоритет собственный интернет-магазин.
  • ❤ 7
  • 👍 1
Post #4223 559

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 6
  • 👍 1
  • 🔥 1
  • 👏 1
Post #4222 497
Расписание выступлений экспертов Fashion Consulting Group в осеннем сезоне на выставках CPM, Textile Salon, Lingerie Show Forum, CJF

CPM
1 сентября
RFRF STAGE
12:00–13:55 круглый стол «Новая система рынка и бизнес-процессов»
Модератор: Андрей Бурматиков, эксперт по ритейл-стратегиям

RFRF WORKSHOP
16:00–16:25 «Тренды Весна-лето 2027»
Мария Щенникова, тренд-аналитик FCG

16:30–16:55 «Как изменились правила VM в ретейле»
Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне

2 сентября
RFRF STAGE
11:00–12:55 круглый стол «Движение моды: тренды Весна-лето 2027»
Спикер от FCG: Мария Щенникова, тренд-аналитик FCG

RFRF WORKSHOP
13:00 - 13:45 «Эстетика продукта и бренда в офлайн-магазине»
Спикер от FCG: Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне

3 сентября
RFRF STAGE
14:00 – 14:55 круглый стол «Путь клиента: формируем или адаптируемся»
Спикер от FCG: Елена Столярская, эксперт по техникам продаж и работе с клиентами

Textile Salon
2 сентября
14.00 – 15.00 «Коммерческое развитие продуктовых и розничных fashion-брендов: каналы продаж, ассортимент и ценообразование»
Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне

15.15 – 16.15 «Тренд-аналитика для оптового бизнеса: обновляем ассортимент для сезона осень-зима 2026/27»
Мария Щенникова, тренд-аналитик FCG

Lingerie Show Forum
4 сентября
12:00 – 12:30 «Коммерческие показатели визуального мерчандайзинга в магазине белья»
Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне

5 сентября
11:00 – 11:45 «Ключевые коммерческие тренды в ассортименте, сезон весна-лето 2027: женское белье, одежда для сна и дома»
Мария Щенникова, тренд-аналитик FCG

CJF
16 сентября
11.00 – 12.00 «Коммерческие показатели визуального мерчандайзинга в детском магазине»
Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне

17 сентября
14.50 – 15.20 Сессия «Трансформация детского магазина»
Виктор Малыгин, эксперт в визуальном мерчандайзинге и ритейл-дизайне
  • 🔥 1
  • 👏 1
Older posts →

About this channel

How can I read @fcgmedia without a Telegram account?
TGViewer shows the public web preview Telegram publishes for FACT THIS FASHION: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does FACT THIS FASHION have?
FACT THIS FASHION (@fcgmedia) has 5.23K subscribers on Telegram, refreshed roughly every 30 minutes.
Does FACT THIS FASHION know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →