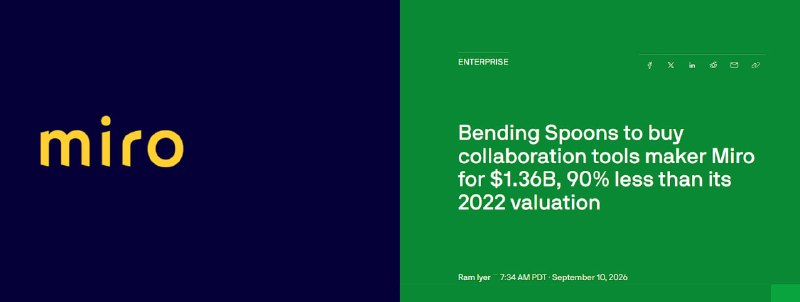
Зачем Miro продаётся Bending Spoons?Вышла новость, что Bending Spoons
покупает Miro за $1,36 млрд (с кэшем на балансе выходит чуть больше). Напомню, в январе 2022 Miro оценивали в $17,5 млрд. Окей, в ковид многим компаниям нарисовали лишнего, но даже по нынешним временам это низкая оценка - примерно 2,3 выручки. Для нормального SaaS такого размера это мало.
Тут нужно вспомнить, кто такие Bending Spoons. Я писал про них
тут, но если кратко, то это итальянский фонд с необычной бизнес-моделью. Они скупают продукты, которые уже явно загибаются, но у которых всё ещё есть юзер-база: Evernote (все ушли в Notion), WeTransfer (бесплатная файлопомойка), Vimeo (проиграл Ютубу) и т.д. Дальше они увольняют 80% штата, поднимают тарифы и цепляют платные фичи на всё, что шевелится. Цель - выжать из оставшихся юзеров максимум, пока они совсем не разбежались. Такой "фонд-падальщик".
Из этого многие сделали вывод: раз пришёл падальщик, значит Miro хана. Почему хана? Ну, удалёнка давно кончилась, брейнштормят снова из переговорки в офисе. А ещё, думать идеи теперь можно "об ИИшку". Да и конкуренты не спят и дублируют мировские фичи, в т.ч. ИИшные.
Но я бы с таким выводом не спешил. У Miro (как у бизнеса)
всё норм: $600 млн ARR, 90% из них - энтерпрайз (они крепко сидят и мало отваливаются), >750 клиентов платят по $100К+ в год. Да, рост замедлился, но он есть. И вообще, Miro прибыльна. Это явно не "трупик на органы", а вполне здоровый организм, но который почему-то продаётся падальщикам с дисконтом. Почему?
ИМХО, дело даже не в Miro, а в том, во что пытается превратиться Bending Spoons:
Я
разбирал на Лабе, как ИИ ломает обычный SaaS, где платят "за кресло", а ему на смену приходит новая модель - "услуга как софт", SaS. Суть в том, что ИИ убирает из сервисного бизнеса главный кост. Раньше услуги делали люди, люди это дорого, а теперь их частично перебрасывают на ИИшку, а она дешёвая. Результат так же продают как услугу, но уже с совершенно другой маржой.
Так вот, у софта вроде Miro внутри тоже сидит здоровенная "сервисная" часть затрат - условно, "поддержка и развитие продукта". Собственно, в Miro работает 1500 сотрудников.
Я думаю, что Bending Spoons будут делать с Miro ровно то, что ИИ делает с сервисными фирмами. Итальянцы прямо
писали для SEC, что у них ИИ пишет 90% кода, и это позволяет им держать гигантскую выручку на 1 сотрудника. Полагаю, они хотят пересобрать движок Miro, чтобы продукт остался +/- такой же, но штат сильно уменьшился. Чтобы добиться принципиально другой маржи.
Miro для этого отлично подходит. Это зрелый продукт, который крепко врос в 250К компаний. Его не надо заново изобретать, надо лишь поддерживать. А это - ну, по сути, чистая "процедура", которую можно скинуть на эйай.
Для Bending Spoons это будет выход из "модели падальщика", которая изживает себя. Во-первых, "трупов" с юзер-базой не так уж много, а им нужно покупать таких конвейерно (иначе модель заглохнет). Во-вторых, крупные корп-юзеры уже всё поняли: если компанию купил Bending Spoons - срочно выкачивай все данные и вали. Значит, надо начать скупать здоровые компании, и доказать, что "мы можем сделать их ещё здоровее" (как - см. выше). Месяц назад они
купили Airtable - тоже годный софт, у которого всё норм. Теперь вот Miro.
Остаётся вопрос, а Miro-то зачем им продаваться, ещё и с дисконтом? Ответ скорее всего скучный: других покупателей нет. IPO они бы провели ниже ожиданий (= признание, что $17,5 млрд в 2022 году, под которые тогда привлекали, были влажной фантазией). Ни один серьёзный инвестор не пойдёт к ним после такого. А тут итальянцы дают кэш прямо сейчас.
И ещё: акционеры Miro
реинвестируют $295 млн обратно в акции Bending Spoons. То есть, они сами ставят на связку Miro+BS больше, чем на Miro в свободном плавании 🤔
В общем, я думаю, что это не "разбор Miro на органы", а трансформационный кейс совсем другого плана. В результате продукт Miro может как испортиться, так и улучшиться. Нужно ли срочно экспортировать всё из Miro и мигрировать в другой сервис? Это зависит от того, насколько успешно BS сделает этот тест.
Дизраптор