Агрегатор новостей рынка недвижимости. И не только.
Обратная связь, Реклама и ВП - @vlvvlv или https://telega.in/c/cotlovan_contrust.
Регистрация канала в РКН https://gosuslugi.ru/snet/67a070e06a53f611d59cad00
Post #30560
524
Forwarded from REBURG
Средний срок кредитования падает и это хорошо
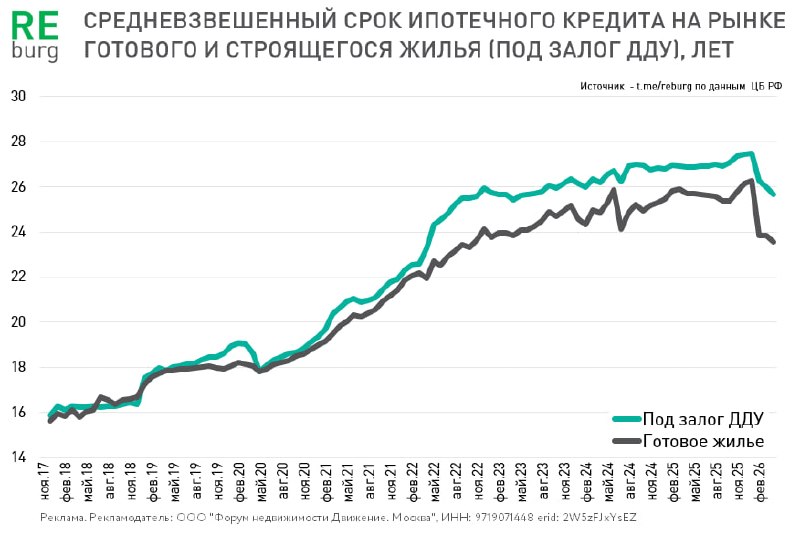
Средний срок ипотечного кредитования в последние месяцы снижается, как на рынке строящегося, так и готового жилья. По данным Банка России в апреле 2026 года средний показатель ипотеки под залог ДДУ снизился до 25,7 лет, а на рынке готового жилья до 23,5 лет.
Падение индикатора в последние месяцы объясняется заметным сокращением доли семейной ипотеки в структуре выдачи. На рынке строящихся проектов доля семейной ипотеки остается превалирующей, но постепенно она замещается условно рыночными программами. Условно, потому что во многом это кредиты, которые субсидируются застройщиком и предполагают сниженную ставку на весь или ограниченный срок кредита. Такое счастье обходится для девелоперов не дешево, но позволяет вовлечь в рынок тех покупателей, которые ранее оставались за контуром их влияния.
На рынке готового жилья также снижение сроков. И это не вполне вторичный рынок. Здесь достаточно много сделок с новостройками, которые не были проданы на стадии строительства и на них распространяются все льготные программы. Но в статистике ЦБ РФ они разбавляют вторичный рынок, поэтому на рынке готового жилья мы видим достаточно странные цифры по средней ставке кредита – 10,27% по итогам апреля 2026. Но снижение срока кредитования — это хороший сигнал. Значит рыночные программы постепенно возвращают свою значимость, оздоровление рынка началось. Но процесс нормализации будет долгим.
@REBURG |🌐До встречи на форуме недвижимости "Движение"
- 👍 1