Авторский канал Михаила Хорькова о рынке недвижимости России, городах и его жителях. Детальная аналитика, разбор официальной статистики, рыночные тренды и оценка перспектив.
Контакт для связи - @MikhailKhorkov
mx@hodc.ru
Post #2045
14.4K

Сизифов бизнес
К осени 2026 года процесс в девелоперском бизнесе стал важнее недостижимого результата.
Ко 2 половине 2026 года рынок новостроек подошел разбалансированным и с целым ворохом накопленных проблем разного плана:
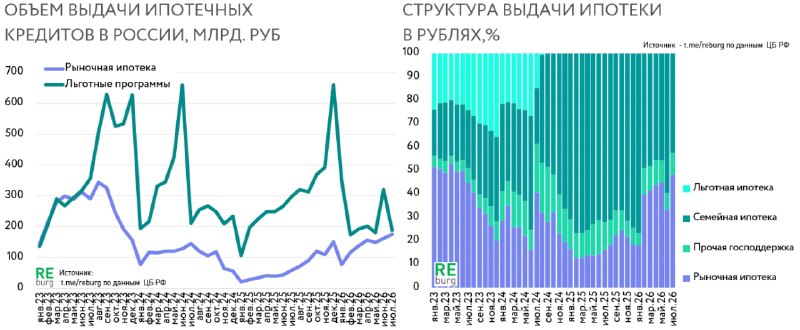
◾️Последствия периода массового ипотечного стимулирования, которое сбило систему координат у бизнеса, регулятора и покупателей.
◾️Высокая ключевая ставка и ограниченные возможности ипотечного кредитования в рыночной плоскости не позволяют работать с широкой аудиторией.
◾️Избыточное предложение. Доступное проектное финансирование продолжало насыщать рынки там, где давно пора остановиться.
◾️Увеличенные сроки продаж и удлиненные сроки строительства проектов. Накопленные остатки в сданных домах, которые снижают спрос на «котлован».
◾️Высокие финансовые затраты на проект и возросшая себестоимость на фоне ценовой стагнации рынка.
◾️Смена настроений у покупателей на фоне проблем в ряде отраслей и охлаждения экономики.
◾️Отсутствие понятного горизонта планирования не только у девелоперов, но и покупателей.
К текущему моменту региональные рынки подошли с разной ношей. Но задача у всех одна – докатить ее до вершины. Далеко не все на этом процессе заработают, но возможно сохранят самое ценное, что есть у этого рынка – доверие к строящимся проектам.
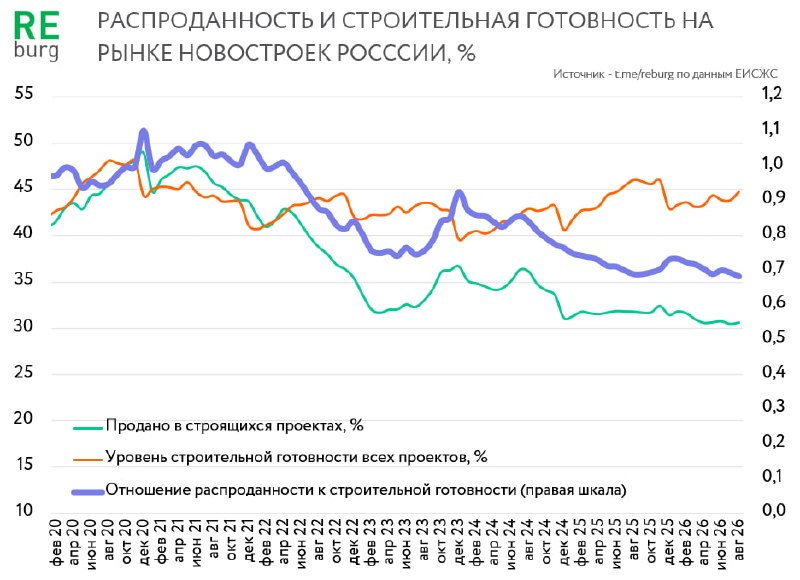
Общее соотношение распроданности к строительной готовности по стране продолжает ухудшаться. Среди крупных рынков по данным ЕИСЖС самые слабые показатели в Краснодарском крае, Челябинской, Воронежской областях. Стабильно хороший баланс на столичных рынках и Нижегородской области. Но все больше регионов уже «не вывозят» и скатываются в зону риска.
Дополнительные данные и графики в нашей публикации на Дзене.
@REBURG |Дзен|max
К осени 2026 года процесс в девелоперском бизнесе стал важнее недостижимого результата.
Ко 2 половине 2026 года рынок новостроек подошел разбалансированным и с целым ворохом накопленных проблем разного плана:
◾️Последствия периода массового ипотечного стимулирования, которое сбило систему координат у бизнеса, регулятора и покупателей.
◾️Высокая ключевая ставка и ограниченные возможности ипотечного кредитования в рыночной плоскости не позволяют работать с широкой аудиторией.
◾️Избыточное предложение. Доступное проектное финансирование продолжало насыщать рынки там, где давно пора остановиться.
◾️Увеличенные сроки продаж и удлиненные сроки строительства проектов. Накопленные остатки в сданных домах, которые снижают спрос на «котлован».
◾️Высокие финансовые затраты на проект и возросшая себестоимость на фоне ценовой стагнации рынка.
◾️Смена настроений у покупателей на фоне проблем в ряде отраслей и охлаждения экономики.
◾️Отсутствие понятного горизонта планирования не только у девелоперов, но и покупателей.
К текущему моменту региональные рынки подошли с разной ношей. Но задача у всех одна – докатить ее до вершины. Далеко не все на этом процессе заработают, но возможно сохранят самое ценное, что есть у этого рынка – доверие к строящимся проектам.
Общее соотношение распроданности к строительной готовности по стране продолжает ухудшаться. Среди крупных рынков по данным ЕИСЖС самые слабые показатели в Краснодарском крае, Челябинской, Воронежской областях. Стабильно хороший баланс на столичных рынках и Нижегородской области. Но все больше регионов уже «не вывозят» и скатываются в зону риска.
Дополнительные данные и графики в нашей публикации на Дзене.
@REBURG |Дзен|max
- 👍 7
- 🔥 5
- 👏 1