Виктор Тунёв. Избранное о макроэкономике и MMT, финансовом и фондовом рынке.
Обратная связь t.me/truevaluator
Включен в перечень РКН
https://www.gosuslugi.ru/snet/673c3f0b1039886b1dfa0500
Post #859
5.87K
ХРОНИКА КРИЗИСА и КРИВАЯ ОФЗ. 7-я неделя после начала "военной спецоперации" началась с неожиданного снижения ключевой ставки Банком России (с 20% до 17%) и отмены значимых ограничений на покупку валюты резидентами (комиссии 12%, частичной по покупке наличных у банков). Курс USD сразу вернулся на80 руб. и приклеился к этому уровню.
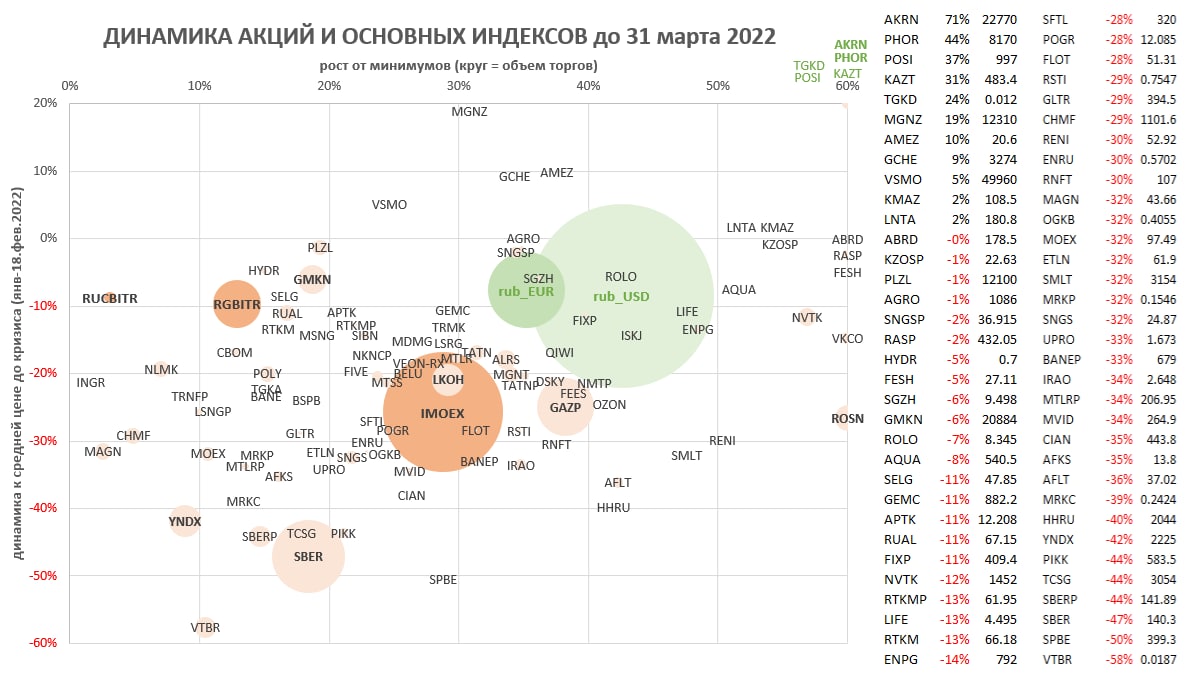
🟢 Рынок ОФЗ рос всю неделю +7% по индексу RGBITR. Корпоративные облигации +2%, но только первый эшелон. ОФЗ отыграли всё падение с 21 февраля, корпоративным облигациям по индексу RUCBITR расти ещё 6% до тех уровней. Средняя доходность ОФЗ 10.8% против 14.4% у корпоративных облигаций первого эшелона. Во втором эшелоне доходности 20-30% годовых.
🔴 Российские акции падали всю неделю -9% до 2405 по индексу Мосбиржи, в том числе -5% в четверг. Обороты снижаются, всего 20-30 млрд в день. До уровней 18 февраля 3400 рынку нужно вырасти на 40+%. Риски новой эскалации и затяжного конфликта негативно влияют на рисковые активы.
✅ КРИВАЯ ОФЗ достигла ожидаемых уровней по базовому сценарию от 18 марта. Банк России готов дальше снижать ставку по мере снижения инфляции, делая акцент не на инфляции, а на финансовой стабильности и экономическом росте. За 3 месяца с начала года инфляция уже 10%, в следующие 12 месяцев может быть около 10% при стабильном курсе USD.
Новый базовый сценарий (таблица с автообновлением) предполагает снижение ключевой ставки до 10% через год, а кривой ОФЗ до 10-8%. На длинных ОФЗ можно заработать около 30%. Но в рисковом сценарии, когда курс USD, ставки и инфляция будут гораздо выше, можно потерять более 20% за год. Рисковый сценарий не изменился, а базовый, возможно, выглядит слишком оптимистичным. Больше ясности наступит после представления макро-прогноза и решения по ставке в конце апреля.
⁉️ Инфляционные ожидания на рынке ОФЗ закладывают 8% до 2028 года. Очень много при сохранении политики таргетирования инфляции и цели в 4%. Доходность инфляционных ОФЗ должна подрасти, а классических снизиться, чтобы ожидания вернулись к норме.
Андрей Белоусов обозначил цифру 7-8 трлн руб. помощи экономике без риска увеличения инфляции. То есть 5-6% ВВП, что немного в условиях, когда банковский кредит не растет и будет расти гораздо медленнее 2020-21гг. Цифры походят на то, что потратили в ковидный 2020 с одним нюансом - тогда Россия "напечатала" через банки, ОФЗ-флоатеры и "спецоперацию" по продаже акций Сбербанка до 5 трлн руб., а в 2022 будет достаточно нефтегазовых сверхдоходов - покроют дефицит при отсутствии бюджетного правила.

- 👍 17