TGViewer
Channel Public Channel
MG Daily

MG Daily

@themovchans

Новости, мнения и исследования мира экономики, финансов и инвестиций от команды Movchan's Group, группы компаний по управлению капиталами.

Узнать про продукты компании и стать клиентом:
https://movchans.com/ru
Сотрудничество: pr@movchans.com
Subscribers
22.2K
Photos
406
Videos
2
Links
381

Showing posts older than #2736 · Back to latest

Older Posts 20 shown
Post #2735 5.8K
Что будет с рынком при новом главе ФРС

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

На рынке растут опасения, что приход нового председателя ФРС сломает растущий тренд и спровоцирует новую коррекцию, и для этого даже есть некоторое обоснование.

Действительно, если смотреть на цифры, в прошлом смена руководства регулятора всегда приводила к просадке индекса S&P 500 — в среднем на 12% в первом квартале сразу после назначения.

В отдельных случаях (назначение Мейера, Блэка, Гринспена) рынок проваливался на 20-30%, что сильно хуже исторической нормы (5-7% в любой другой случайный квартал). Похоже, что смена главы ФРС — это негативный триггер для рынка.

Как и почему падали рынки

Впрочем, если копнуть глубже, выясняется, что самые сильные просадки рынка всегда были связаны не с личностью нового главы ФРС («голубь» или «ястреб»; ведомый или независимый), а с контекстом в экономике.

"Худшие" председатели:

- Юджин Мейер, 1930 год. Вступил в должность в разгар Великой Депрессии. ФРС действовала в условиях золотого стандарта и не могла наращивать ликвидность. Позже это назовут одной из причин затяжной депрессии.

- Юджин Блэк, 1933 год. Попал под каток кризиса и хаотичных мер администрации Рузвельта, в том числе из-за последствий «банковских каникул» и снижения обеспечения доллара.

- Алан Гринспен, 1987 год. Через два месяца после его назначения случился «Черный понедельник» — рекордное дневное падение рынка из-за первых в истории автоматических распродаж у хеджеров.

Без учета этих трех эпизодов средняя просадка рынка после назначения нового главы ФРС составляет около 6%, что укладывается в значения для обычного квартала, где не было больших новостей.

«Голуби» против «ястребов»

Новый глава Уорш вызывает много вопросов из-за его неоднозначной позиции: ранее сторонник жесткой монетарной политики, позднее выступал за мягкую, еще и протеже Трампа.

Но опыт прошлых лет говорит, что взгляды председателя не особо влияют на политику ФРС и динамику рынка. Из 12 предыдущих председателей проваливались все примерно с равной частотой.

При классическом «голубе» Миллере в 1978 году рынок почти не падал (-3%), зато при Мейере и Экклзе — проседал жестко (на 8% и 32%). Классический «ястреб» Волкер свалил рынок на целых 10%, но до рекорда ему далеко.

Что из этого следует

График выше показывает простую вещь: отдельные события, даже если они на первых полосах изданий, не стоит рассматривать как главный драйвер для всего рынка. Это лишь отдельная история, которую активно подсвечивают СМИ.

Для рынка гораздо важнее фундаментальные факторы: экономический цикл, накопленные дисбалансы, деловая активность, спрос и предложение ликвидности.

Кевин Уорш пришел на пост главы ФРС в условиях, не похожих на 1930-е, 1980-е или 1970-е. Но, как показывает история, возможности ФРС ограничены. И если рынок созрел для разворота, ни мягкая, ни жесткая политика его не остановят.

MG Daily — аналитика для умных инвесторов

💼 По вопросам инвестиций пишите в наш
чат-бот
  • ❤ 22
  • 👍 18
  • 🔥 5
  • 🤔 2
Post #2734 6.65K
Генеративный ИИ достиг примерно 53% проникновения всего за три года, значительно опередив интернет и ПК на сопоставимом этапе развития

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Однако большинство компаний пока не получают реальной экономической отдачи от инвестиций в ИИ, несмотря на огромные расходы на инфраструктуру и вычислительные мощности. Чтобы ИИ оправдал ожидания, предприятиям необходимо извлекать больше ценности из этой технологии. Исследователи считают, что необходимо правильно структурировать данные и эффективно развертывать (оркестрировать) модели ИИ с точки зрения затрат.

Другие важные события и тренды недели:

✧ Уорш официально назначен главой ФРС
✧ Goldman Sachs и Bank of America пересмотрели ожидания по снижению ставок
✧Мировая экономика пока остается устойчивой, но риски растут
✧Morgan Stanley улучшил ожидания по рынку
✧Рост оборонных расходов сократит глобальные дисбалансы и ослабит позиции США
✧Китай ищет новые возможности для роста экспорта
✧VC концентрируется вокруг ИИ

Встреча Трампа и Си — скорее попытка стабилизировать отношения
На этой неделе Трамп и Си Цзиньпин встречаются в Пекине, и инвесторы рассчитывают прежде всего на продление «тарифного перемирия». Однако структурные барьеры между странами сохраняются, а действующие тарифы на китайский импорт остаются вдвое выше докризисных. По ключевым направлениям — ИИ, экспортный контроль, редкоземельные металлы — стороны продолжают наращивать самодостаточность, а не сотрудничество. Для рынков важен сам факт диалога, поскольку даже ограниченное снижение напряженности может поддержать настроения инвесторов и чувствительные сектора вроде полупроводников.
Источник: J.P. Morgan Asset Management

J.P. Morgan ожидает преемственности монетарной политики
Уорш вступает в должность на фоне устойчивой инфляции и геополитической неопределенности, при этом явных сигналов о резком изменении курса не прослеживается. J.P. Morgan ожидает сохранение ставок без изменений до конца 2026 года. Уорш ранее критиковал мягкость политики ФРС, отмечая, что центробанк слишком поздно отреагировал на рост цен после пандемии, и выступает за более жесткий контроль над инфляцией, а также за постепенное сокращение баланса и более простую и понятную коммуникацию с рынком — в частности, за сокращение пресс-конференций и отказ от точечных прогнозов по ставке.
Источник: J.P. Morgan

Планы OpenAI по росту выглядят сомнительно — Morgan Stanley
Анализ исторических базовых ставок роста выручки американских публичных компаний с 1950 по 2025 год показывает, что прогнозы OpenAI — выйти на $284 млрд выручки к 2030 году при среднегодовом росте 85% — не имеют прецедентов: ни одна компания сопоставимого размера никогда не росла с такой скоростью. Сужение выборки до технологического сектора или индустрии программного обеспечения картину не меняет. Прогнозируемые темпы роста соответствуют событию на уровне 9–10 стандартных отклонений, что делает их экстраординарными по любым историческим меркам, а рост выручки сам по себе не гарантирует создания стоимости для акционеров.
Источник: Morgan Stanley

Читайте полную версию дайджеста 👉 на нашем сайте

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • 👍 22
  • ❤ 19
  • 🔥 3
Post #2732 5.58K
Почему Berkshire накапливает рекордный кэш — и что это говорит о рынке

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Berkshire Hathaway довела объем наличности до исторического максимума, продолжая распродавать акции. Это отражает не только осторожность Баффета и его преемника Грега Абеля, но и дефицит инвестиционных возможностей: по мере роста капитала компании становится все сложнее находить привлекательные компании.

Такая стратегия может быть сигналом и для всего рынка. Если даже крупнейшие и наиболее дисциплинированные инвесторы предпочитают держать кэш, это указывает на ограниченный потенциал доходности при текущих оценках и повышает вероятность того, что значимые возможности появятся лишь при коррекции.

Подробнее — на нашем сайте.

MG Daily — аналитика для умных инвесторов

Обсудить ваш портфель — по заявке
в чат-боте
  • 👍 21
  • ❤ 12
  • 👌 2
Post #2728 5.16K
От сверхприбылей к сверхдолгам: чем опасна гонка бигтехов за лидерством в ИИ

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

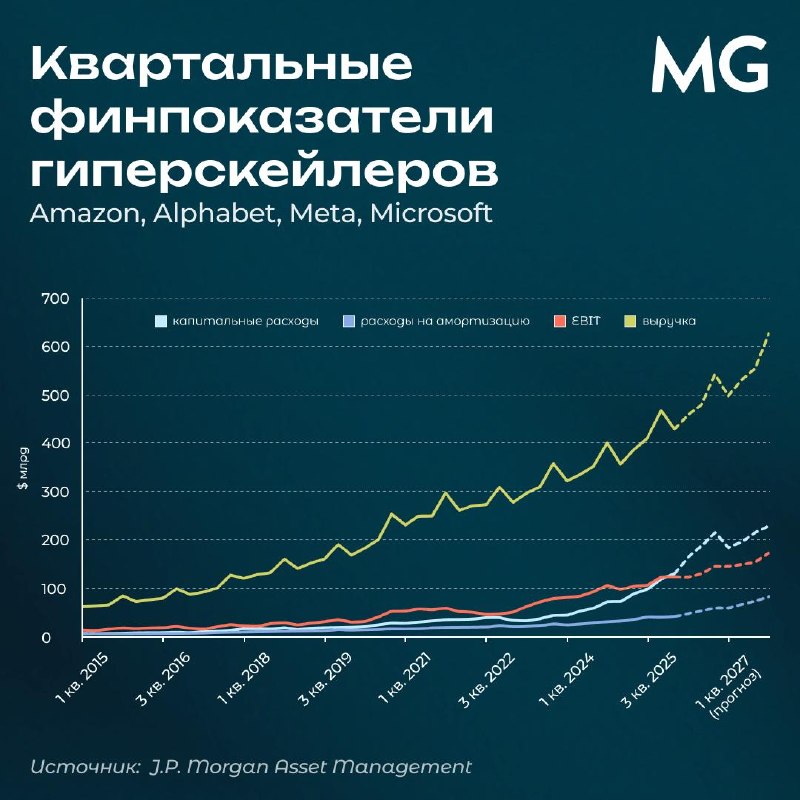
Крупнейшие технологические компании все больше финансируют развитие ИИ за счет долга. В 2026 году их совокупные капзатраты могут достичь около $725 млрд, и этот масштаб уже невозможно покрывать за счет основного бизнеса. Компании, традиционно ассоциировавшиеся с избытком кэша, начинают активно привлекать долговое финансирование.

Это позволяет ускорить развитие ИИ-инфраструктуры, но одновременно усиливает системные риски — как для самих компаний, так и для долгового рынка в целом. Если бум ИИ не оправдает ожиданий, технологические компании могут столкнуться с избытком мощностей и быстро устаревающим оборудованием.

Рассказываем, как меняется финансовая модель бигтехов и какие риски это создает.

MG Daily — аналитика для умных инвесторов

Обсудить ваш портфель — по заявке
в чат-боте
  • 👍 13
  • ❤ 10
  • 🔥 5
Post #2727 5.56K
Капзатраты гиперскейлеров пока не тормозят рост операционной прибыли

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Рентабельность остается стабильной, поскольку гиперскейлеры сосредоточены на повышении эффективности. Однако со временем это станет сложнее, так как накопленные инвестиции начнут отражаться в амортизации.

Другие важные события и тренды недели:

✧ Ухудшение прогноза МВФ
✧ Сохранение волатильности на рынке облигаций
✧ ИИ как главный драйвер роста корпоративных прибылей
✧ Дефицит мощностей и энергии для ИИ
✧ Необычное снижение госдолга Японии

Экономика и прибыли компаний сохраняют устойчивость
Текущая волатильность рынков обусловлена прежде всего инфляционным шоком из-за роста цен на нефть, а не ухудшением экономики, поэтому речь скорее о временном изменении оценки активов, чем о структурном кризисе. Экономика США остается устойчивой: рост прибыли продолжается, а поддержку обеспечивают фискальная политика, дерегуляция и инвестиции в ИИ, создавая условия для ускорения в 2026 году. Инвестиционный цикл все больше смещается в сторону структурных драйверов — ИИ, инфраструктуры и повышения производительности, что указывает на раннюю фазу нового цикла. Ключевые риски связаны с затяжным ростом цен на энергоносители, который может давить на экономику и повысить вероятность рецессии.
Источник: Morgan Stanley

Инфляция не вернется к таргету ФРС как минимум год
Инфляция, вызванная ростом цен на нефть, вероятно, останется выше целевого уровня ФРС в ближайший год при любом сценарии. В базовом варианте она может вырасти примерно до 4% к середине года, после чего начнет постепенно снижаться по мере нормализации цен на энергию и ослабления других инфляционных факторов. Даже при благоприятном развитии событий инфляция, скорее всего, удержится выше 3% до 2027 года, ограничивая пространство для смягчения денежно-кредитной политики. В случае эскалации конфликта нефть может превысить $120 за баррель, что приведет к инфляции выше 5% и более жесткой позиции ФРС.
Источник: J.P. Morgan Asset Management
 
Объем необходимых инвестиций в ИИ слабо предсказуем
Масштаб инвестиций в ИИ-инфраструктуру не фиксирован и сильно зависит от нескольких ключевых допущений, а не только от спроса на ИИ. Ключевыми факторами выступают срок службы чипов, стоимость и сложность дата-центров, а также архитектура вычислений, которые могут менять расходы на сотни миллиардов долларов. При этом узкие места — энергия, оборудование и рабочая сила — не столько уменьшают общий объем инвестиций, сколько растягивают их во времени и повышают волатильность.
В итоге оценки капитальных затрат на ИИ в триллионы долларов являются условными и могут существенно меняться.
Источник: Goldman Sachs

Хедж-фонды показали лучший результат за пять лет
Глобальный индекс хедж-фондов, рассчитываемый аналитической компанией HFR, вырос на 5% в апреле — это крупнейший месячный прирост с ноября 2020 года. Основной вклад внесли фонды, ориентированные на технологии, которые прибавили 14% за месяц. Чистый уровень заемного плеча (net leverage) хедж-фондов вырос в апреле, поскольку управляющие покупали больше акций, чем продавали, говорится в отчете подразделения prime brokerage Goldman Sachs, которое кредитует хедж-фонды. Фонды, делавшие ставку на снижение процентных ставок, оказались среди наиболее пострадавших. Макрофонды, торгующие облигациями, валютами и другими активами, потеряли почти 2% в марте, а в апреле выросли на 1,6%.
Источник: Financial Times

Читайте полную версию дайджеста 👉 на нашем сайте

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • ❤ 9
  • 👍 6
  • 👏 3
  • 👌 1
Post #2724 5K
ИИ-безумие среди инвесторов. К чему это приводит

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Вы вряд ли слышали о компании Allbirds, но в свое время это была громкая история успеха. Фирма из США шила экологичные кроссовки для звезд и удачно залетела в тренды.

Недавно она решила сменить профиль на AI-компанию и на этих новостях подорожала почти в 10 раз. Но тут есть любопытный нюанс — и о нем стоит поговорить.

История падения Allbirds

Бизнес-идея у компании была в духе 2010-х годов: экологически чистая обувь, на 100% натуральные волокна (шерсть, эвкалипт, тростник), скромный дизайн, много инстраграм-рекламы.

И это сработало. Ее обувь одно время носили Барак Обама и Леонардо Ди Каприо. Среди поклонников бренда также упоминали Леди Гагу, Мэтью МакКонахи, Дженнифер Лопес, Милу Кунис.

Компания открыла десятки точек продаж по всему миру, включая Европу, Китай и Новую Зеландию. IPO в 2021 году прошло блестяще: рост акций в первый день — более чем на 100%, на пике компания стоила более $4 млрд.

Но вскоре выяснилось, что широкая публика не хочет покупать эко-кроссовки по $150, которые выглядят как обувь из супермаркета по $20–30. Началась ликвидация запасов и закрытие магазинов.

Allbirds так и не стала прибыльной. Все точки продаж закрыты, производство остановлено, а сам бренд продан за долги. За последние пять лет ее акции подешевели на 99% (более чем в 100 раз).

И вот компания этой весной внезапно объявляет, что она перезапускает свой бизнес — будет покупать графические чипы (GPU) и сдавать их в аренду ИИ-разработчикам. Не имея в этом деле ни опыта, ни экспертизы.

Что это говорит о рынке?

На графике выше можно увидеть, как на новость отреагировали инвесторы: более 800% прироста акций в первый же день. Потребовалось еще две недели, чтобы цена откатилась к уровням прошлого года.

На наш взгляд, это неплохая иллюстрация текущих настроений. Рынок избыточно заряжен на рост всего, что называет себя ИИ-бизнесом. И этим он похож на времена интернет-лихорадки конца 1990-х.

Компании, связанные с AI, занимают уже почти половину веса в индексе S&P 500. На таком горячем рынке не только рост, но и последующее падение бывает очень резким и долгим.

Подписывайтесь, чтобы не пропустить новые кейсы

💼 Вопросы по инвестициям — в приватном чат-боте
  • 🔥 27
  • ❤ 20
  • 👍 16
  • 🤔 4
Post #2722 5.33K
Инвесторы в искусство жертвуют как минимум 2,5 п.п. доходности (а в реальности — значительно больше)

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Недавнее исследование показало, какую «цену» платят коллекционеры за владение искусством. Базовая оценка — около 2,5 п.п. годовых, однако с учетом транзакционных издержек, низкой ликвидности, асимметрии информации и ограниченного круга покупателей реальный дисконт может достигать 6–10 п.п. в год. Это делает искусство существенно менее эффективным активом по сравнению с акциями и облигациями сопоставимого риска.

При этом арт-рынок остается чувствительным к макроусловиям: рост ставок и снижение ликвидности сдерживают спрос, а сделки все сильнее концентрируются в верхнем ценовом сегменте. В результате искусство все чаще выступает не инвестиционным инструментом, а способом хранения стоимости и потребления, где финансовая доходность уходит на второй план.

Подробнее об исследовании и текущем состоянии арт-рынка — в статье на сайте.

MG Daily — аналитика для умных инвесторов

Обсудить ваш портфель — по заявке
в чат-боте
  • 👍 11
  • 🔥 4
  • ❤ 3
Post #2721 5.47K
«Мы увидели доходность — и ослепли от жадности»

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Это реальные цитаты инвестора, который вложил более $100 тыс. в хедж-фонд Mars с заявленным трек-рекордом 19% годовых. Теперь он ищет свои деньги вместе со следователями ФБР и прокуратурой Манхэттена.

Кроме господина Бломайера, в списке пострадавших около 500 инвесторов, потерявших почти $600 млн. Их активы сейчас ищут по всему миру от Гонконга до Карибского моря.

В этой истории было плохо все:

🔹 Управляющие инвестировали через партнера без лицензии — и скрывали его имя от клиентов как «коммерческую тайну».

🔹 Вывод денег у части инвесторов прекратился еще в 2023 году, но фонд продолжал привлекать средства новых клиентов еще два года после этого.

🔹 Аудитор Deloitte проверял только то, что ему давали сами управляющие, не видя отчетов по сделкам в портфеле и не зная, были ли они вообще.

🔹 Фонд исправно брал с инвесторов крупные комиссии за управление, одновременно с этим менеджеры фонда спонсировали престижные автогонки.

Этот кейс обещает стать одним из самых заметных за последние годы. Мы разобрали его в форме гайда по рискам — они были видны задолго до ликвидации фонда.

📖 Разбор в нашем блоге: Как исчезают миллионы

MG Daily — аналитика для умных инвесторов

Обсудить ваш портфель — по заявке
в чат-боте
  • 👍 29
  • ❤ 13
  • 🔥 10
  • 🤝 1
Post #2718 5.9K
Как золото возвращает свои позиции в резервах

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

✧ Возвращение золота на центральное место в мировой финансовой системе
✧ Самые серьезные с 1992 года разногласия внутри ФРС
✧ Ожидания роста рынка США благодаря ИИ и росту прибылей компаний
✧ Смешанные отчеты бигтехов
✧ Влияние ИИ на рынок труда в США
и другие важные события и тренды недели.

Уорш готовит переход ФРС к более мягкой политике
Аналитики PGIM на основе выступления Уорша в Сенате на прошлой неделе выделили три ключевых направления для анализа: денежно-кредитная политика, взгляды на инфляцию и будущий состав совета ФРС. Они пришли к выводу, что в случае утверждения он может начать смягчение политики, включая несколько снижений ставок в течение следующих 12 месяцев, а первые два шага по 25 б.п. возможны уже в четвертом квартале. Основанием для этого могут стать ожидания роста производительности за счет ИИ, а также смещение фокуса с общей инфляции на более стабильные показатели, такие как trimmed mean PCE (усеченный средний индекс цен расходов на личное потребление). При этом ФРС может фактически расширить допустимый диапазон инфляции выше целевого уровня 2% и одновременно сократить баланс. В совокупности это означает переход к более гибкому и менее жесткому монетарному курсу, несмотря на сохраняющиеся инфляционные риски и глобальную неопределенность.
Источник: PGIM

Текущее ралли выглядит менее устойчивым, чем прошлогоднее
Ралли на фондовых рынках во время войны на Ближнем Востоке в 2026 году похоже на прошлогоднее, но рост стал более широким и менее зависимым от нескольких технологических гигантов. Он распространяется на другие сектора и регионы, что делает рынок более сбалансированным. Однако поведение инвесторов изменилось: они менее активно выкупают просадки, что снижает устойчивость восходящего тренда. Несмотря на сильную динамику, ралли теперь больше зависит от фундаментальных факторов, а не от агрессивного притока капитала. В результате текущее ралли выглядит более диверсифицированным, но потенциально менее устойчивым. 
Источник: J.P. Morgan Wealth Management

Акции связанных с OpenAI компаний упали из-за невыполнения ей финансовых целей
Акции компаний, связанных с OpenAI, снизились после текста Wall Street Journal о том, что компания Сэма Альтмана не достигла собственных целей по росту. Бумаги Oracle — ключевого облачного партнера — и CoreWeave упали примерно на 4% и 6%, а SoftBank, пообещавший вложить более $60 млрд в OpenAI, потерял почти 10%. Согласно источникам, финансовый директор OpenAI Сара Фрайар предупредила руководство о рисках, что при недостаточном росте выручки компании может столкнуться с трудностями при оплате будущих вычислительных контрактов. При этом OpenAI остается убыточной, имея около $13 млрд выручки, но уже взяла на себя обязательства выплатить свыше $600 млрд облачным провайдерам в ближайшие годы.
Источник: Wall Street Journal

Нефтяной рынок останется в состоянии частичного дефицита и после конфликта на Ближнем Востоке
Восстановление добычи нефти после снятия ограничений не будет быстрым: часть инфраструктуры — терминалы, трубопроводы и логистика — может оставаться поврежденной или работать с перебоями. Около 70% выпавших объемов может вернуться в течение первых трех месяцев, а 85–90% — в течение полугода. Это означает, что даже при нормализации ситуации сохраняется риск дефицита. В результате цены на энергоносители могут оставаться повышенными и волатильными. Goldman Sachs теперь ожидает среднюю цену Brent на уровне $90 за баррель в четвертом квартале против прежнего прогноза в $80 — почти на $30 выше уровней до «шока Ормуза».
Источник: Goldman Sachs, Bloomberg

Читайте полную версию дайджеста 👉 на нашем сайте

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • ❤ 12
  • 👍 10
  • 🔥 2
Post #2714 5.76K
Инвестиции в блокчейн-займы: как это работает

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

В классических финансах банки зарабатывают на разнице между ставками по вкладам и кредитам. DeFi Lending переносит эту модель на блокчейн, но убирает посредника.

⚙️ Что такое DeFi Lending

Вы выступаете цифровым кредитором: выдаете займы в стейблкоинах (USDT, USDC) под залог криптовалют, который в 2-3 раза превышает сумму долга.

Например, заемщик хочет получить $100 000 наличными, не продавая свой эфир (ETH). Он блокирует ETH на $200 000-300 000 в смарт-контракте и получает стейблкоины в долг.

Если стоимость залога падает ниже порога — позиция автоматически ликвидируется. Ваш капитал защищен кодом, а не судебными приставами.

📌 Как именно это работает

Заемщик: блокирует 100 ETH (≈ $200 000) в качестве залога → Получает заем: $100 000 в USDC → Ставка по займу: 8% годовых.

Вы как кредитор: Предоставляете $100 000 → Получаете 8% годовых ($8 000 в год) → Ваш риск застрахован залогом в 2x.

Если цена ETH упадет на 35% смарт-контракт автоматически продаст залог и вернет вам капитал + проценты. Сделка работает без банков, юристов и нотариусов.

Идейно DeFi Lending ближе не банкам, а ломбардам, только вместо золотых украшений здесь — криптовалюты, вместо договора — код, а вместо часов и дней — секунды.

🧩 Почему это работает

DeFi — это децентрализованные финансы на блокчейне. Кредиты выдаются не людьми, а программным кодом при соблюдении четких условий.

Главное условие — это сверхобеспечение: залог кратно больше долга. Чем более рискованный актив, тем более жесткие требования к размеру залога.

В DeFi lending нет margin call (уведомления должника). Если сумма залога падает ниже установленного уровня, его ликвидация происходит автоматически и без предупреждений.

📊 Доходность и риски

Стандартная ставка по DeFi-займам в стейблкоинах 10–15% годовых. Доходность зависит от спроса на заемные средства. Когда рынок растет, ставки выше (трейдеры берут займы под плечо), когда падает — ниже.

ВАЖНО: отсутствие дефолта ≠ отсутствие рисков.

Риск быстрого обвала: Если цена залога рухнет за секунды (flash crash) быстрее, чем сработает ликвидация — часть капитала может не вернуться.

Риск смарт-контракта: Баг в коде может привести к потере средств. Именно поэтому важно работать только с проверенными протоколами (Aave, Compound, Morpho).

Регуляторный риск: DeFi существует в правовой серой зоне. Изменения законодательства могут ограничить доступ к протоколам.

Базово эта стратегия доступна многим инвесторам, но высокие ставки можно извлечь только в конкретных типах залогов или операциях типа looping. Это требует высокой технической экспертизы и постоянного мониторинга рисков.

🏦 Фонд крипто-хедж-фондов

DeFi Lending — одна из 8 базовых стратегий в портфеле фонда хедж-фондов.

Цель: 10–12% годовых при низкой волатильности, независимо от направления рынка.

Портфель включает только проверенные фонды с многолетним треком, развитой инфраструктурой риск-менеджмента и экспертизой работы с DeFi-протоколами.


* Не является индивидуальной инвестиционной рекомендацией

Подписывайтесь на MG Daily. Если пост был полезен — поделитесь с коллегами и партнерами

💼 Хотите узнать, подходит ли такой фонд для вашего портфеля? Пишите в приватный чат-бот
  • ❤ 17
  • 👍 16
  • 🔥 2
  • 🤔 2
  • 👎 1
Post #2712 5.2K
Кандидат на пост председателя ФРС Кевин Уорш призвал сократить баланс ФРС, раздутый во время кризиса

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

✧ Осторожное выступление Кевина Уорша в Конгрессе
✧ Новый режим паузы и неопределенности для облигаций
✧ Рост инфляции из-за ИИ
✧ ВИЭ как бенефициары войны с Ираном
✧ Первое с 2020 года падение цен на недвижимость в Дубае
и другие важные события недели.

Спрос банков на резервы тормозит сокращение баланса ФРС
ФРС уже существенно сократила баланс с пика почти в $9 трлн, и примечательно, что этот процесс прошел почти незаметно для рынков — именно так и задумывалось количественное ужесточение. Основной драйвер размера баланса — не политика ФРС, а структурный спрос банков на резервы, который растет вместе с депозитной базой из-за посткризисных регуляторных требований. Поэтому даже без новых программ количественного смягчения баланс имеет естественную тенденцию к расширению. Если ФРС удастся аккуратно снизить потребность банков в резервах, дальнейшее сокращение баланса также может пройти без значимого влияния на рынки.
Источник: PIMCO

Нефтяной шок для Европы окажется слабее, чем в 2022-м
Текущий энергетический шок для Европы, вызванный конфликтом на Ближнем Востоке, ожидается менее масштабным и менее продолжительным, чем кризис 2022–2023 годов. Поскольку шок носит нефтяной, а не газовый характер, он затрагивает более широкий круг отраслей. В результате совокупный эффект оценивается примерно в −2% к промышленному производству к 2027 году, что заметно меньше предыдущего кризиса. При этом из-за более глобального характера шока конкурентные потери Европы будут ниже, но давление на общий спрос сохранится.
Источник: Goldman Sachs

Новый этап ИИ потребует еще больше энергии
Следующий этап развития ИИ — это переход от моделей, которые просто предсказывают паттерны (LLM), к world models, которые формируют внутреннее понимание того, как устроен мир и какие последствия имеют действия. GPU и дата-центры будут использоваться и там, и там, но world models требуют дополнительных элементов — симуляторов, синтетических данных, physics engines, — то есть появляется новый слой ИИ-инфраструктуры с отдельными бенефициарами. Конкурентное преимущество будет у компаний, которые используют ИИ не просто для генерации (текст, код), а для моделирования решений и последствий — в логистике, финансах, стратегии и управлении рисками.
Источник: Goldman Sachs

Китай смещает модель роста к ИИ и внутреннему спросу
Экономика Китая стабилизируется: рост поддерживается экспортом, инвестициями в ИИ и умеренным потреблением. Сектор недвижимости остается сдерживающим фактором, но его влияние на экономический рост сократилось примерно до 100 базисных пунктов против пикового значения в 370 б.п. в 2022 году. Власти делают ставку на постепенную трансформацию модели роста — с акцентом на внутренний спрос, услуги и более сильный юань. ИИ становится ключевым драйвером, но развивается по иной модели, чем в США, — через массовое и более дешевое внедрение, а не дорогие корпоративные решения. Среди уязвимостей экономики Китая — долговая нагрузка регионов и слабая динамика потребления.
Источник: KKR

Читайте полную версию дайджеста 👉 на нашем сайте

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • ❤ 13
  • 👍 12
  • 🔥 5
Post #2709 5.54K
Почему все так быстро закончилось?

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

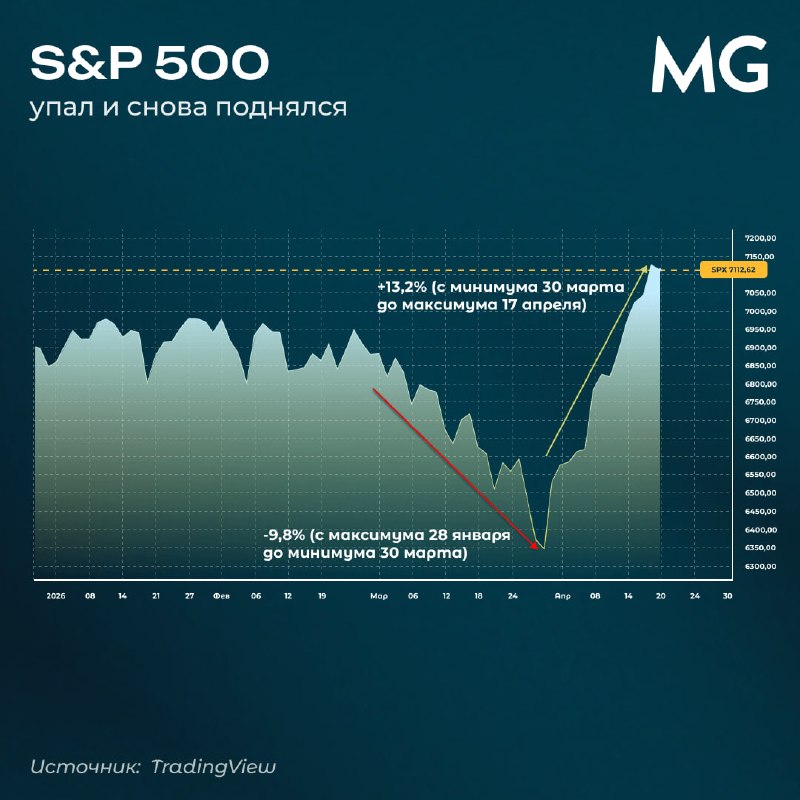
В марте S&P 500 провалился почти на 10%. Это была самая глубокая просадка почти за год. Триггером для нее стала война в Заливе, нефть выше $100, страхи инфляционного всплеска и пересмотр прогнозов по ставкам.

Логика распродаж была понятна, но у нее был изъян: если повод для падения — это временный шок, то устранение этого шока должно запустить обратный процесс.

Именно так и случилось: начались переговоры, нефть подешевела, ожидания по ставкам развернулись, S&P 500 вернулся в исходную точку. Рост индекса составил более 13% за 13 сессий — один из самых быстрых подъемов в истории.

Ситуация глазами инвестора

Несколько наблюдений, которые применимы не только к марту 2026-го:

🔹 Геополитика — плохой советник для инвестора, она создает шум, но редко меняет структуру экономики
🔹 Самые резкие и быстрые просадки часто оказываются и самыми скоротечными
🔹 Главный риск для долгосрочного инвестора не волатильность, а неверная реакция на нее

Каждая коррекция кажется особенной, и для нее всегда найдется объяснение. Но статистика говорит, что рынки не умеют быть рациональными. Они движутся не расчетами, а мощными каналами обратной связи:

Индексы падают → инвесторы боятся потерять еще больше → продают дешевле → рынок падает сильнее

Индексы растут → инвесторы боятся не получить свою долю → покупают дороже → рынок растет дальше

Триггеры меняются, а механика нет. Ваш портфель не последний раз проходит через просадку рынка. И если он структурирован правильно, то проходит ее мягко.

MG Daily — аналитика для думающих инвесторов

💼 По вопросам инвестиций связаться с нами можно через чат-бот
  • ❤ 20
  • 🔥 12
  • 👍 8
  • 👏 2
Post #2708 5.82K
Поклонник Баффета и сторонник Трампа: зачем Билл Акман проводит уникальное двойное IPO

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Билл Акман, один из самых заметных управляющих с Уолл-стрит, готовит одно из самых необычных размещений за последние годы: Pershing Square одновременно выводит на биржу закрытый (closed-end) фонд и управляющую компанию. Инвесторам фактически предлагают не только стратегию, но и долю в бизнесе управляющего. Для Акмана это попытка решить ключевую проблему публичных хедж-фондов — нестабильность результатов и комиссий.

Но дело не только в структуре сделки. Акман стремится повторить успех Уоррена Баффета — теперь и в формате публичной компании. Интересно и то, удастся ли ему монетизировать свою популярность как среди частных инвесторов, так и среди более широкой аудитории в X, где он активно высказывается против воук-культуры, в поддержку Трампа и на другие темы.

Подробнее — на нашем сайте.

MG Daily — аналитика для умных инвесторов

💼 По вопросам инвестиций пишите в приватный чат-бот
  • 👍 15
  • ❤ 7
  • 🤔 6
  • 🙏 4
  • 👎 1
Post #2707 6.18K
Насколько дорогой сейчас IT-сектор

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

✧ Cнижение оценок IT-компаний до средних по рынку
✧ Рекордный за четыре года рост пессимизма управляющих
✧ Риски краткосрочных заимствований для трежерис
✧ Наследие «крестного отца» развивающихся рынков
и другие важные события недели.

Читайте полную версию дайджест 👉 на нашем сайте

Слушайте подкаст с дайджестом на 👉 нашем YouTube-канале

МЭА предупредило о первом за шесть лет снижении спроса на нефть
Глобальный спрос на нефть в этом году сократится впервые со времен пандемии 2020 года: рост цен, вызванный конфликтом на Ближнем Востоке, полностью нивелирует рост потребления, заявило Международное энергетическое агентство. Резкий рост цен на физическую нефть и нефтепродукты, такие как авиационное топливо, дизель и бензин, оказывает давление на потребителей и снижает спрос. В ряде стран уже наблюдаются меры экономии и дефицит топлива. МЭА отметило, что фьючерсы на нефть, которые сейчас торгуются гораздо ниже цен на физическое сырье, пока не полностью учитывают серьезность кризиса, но вскоре это изменится. Базовый сценарий агентства предполагает, что поставки нефти с Ближнего Востока в основном восстановятся к середине года, однако также рассматривается сценарий более длительных перебоев.
Источник: МЭА

Goldman Sachs ухудшил прогнозы по инфляции и росту
Goldman Sachs повысил прогноз по индексу цен на личные потребительские расходы (PCE) к декабрю 2026 года на 1 п.п. — до 3,1% из-за войны, главным образом за счет переноса энергетических издержек в цены. Прогноз роста ВВП за тот же период был снижен на 0,5 п.п. — до 2% в годовом выражении: основной удар наносит сокращение реальных доходов домохозяйств из-за дорогого бензина. Безработица, по прогнозу, вырастет до 4,6% к концу года, причем сильнее всего пострадают секторы дискреционных расходов — туризм и общепит. ФРС, по мнению аналитиков, сохранит выжидательную позицию до осени, после чего, вероятно, дважды снизит ставку — в сентябре и декабре.
Источник: Goldman Sachs

Доллар снова теряет свойства защитного актива
Deutsche Bank и Wells Fargo вошли в число банков, которые считают, что рост доллара как защитного актива на фоне войны, вероятно, завершился, поскольку хрупкое перемирие между США и Ираном подталкивает инвесторов к более рискованным активам. Банки полагают, что сейчас самое время делать ставки против доллара, и глобальные инвесторы, судя по всему, уже действуют в этом направлении. По данным State Street, они увеличили долю хеджирования валютного риска по доллару до максимума за два года. На рынке опционов уверенность в долларе также ослабла — позиции стали наименее оптимистичными за последние недели. По мере ослабления статуса «тихой гавани» инвесторы вновь сосредотачиваются на факторах, которые ранее давили на доллар, включая перспективу снижения ставок ФРС.
Источник: Bloomberg

Война истощит «кубышку» стран Персидского залива — The Economist
Суверенные фонды шести стран Персидского залива накопили свыше $5 трлн активов, активно инвестируя нефтедоллары в ИИ-стартапы, недвижимость, частное кредитование и футбольные клубы по всему миру. Однако война резко изменила ситуацию: иранские удары уничтожили инфраструктуру на десятки миллиардов долларов, а странам пришлось увеличивать расходы, в том числе на оборону и поддержку экономики. Положение усугубляется тем, что значительная доля их вложений сосредоточена в неликвидных активах — от дата-центров до портовых операторов.
Источник: The Economist

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • ❤ 16
  • 👍 7
  • 🔥 3
  • 👌 3
Post #2705 6.34K
ФРС просит банки раскрыть данные по частному кредиту, и это нехороший знак

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Впервые за десятилетие регулятор напрямую запросил у крупнейших банков США информацию об экспозиции на рынок частного кредита. По всей видимости, регулятор не доверяет отчетности, и хочет оценить реальный риск.

За последние недели на рынке частного кредитования было предостаточно поводов для беспокойства:
✧ Blue Owl Capital ограничил вывод средств из фонда на $14 млрд;
✧ BlackRock закрыл погашение в фонде на $26 млрд после заявок на $1,2 млрд;
✧ Cliffwater остановил выводы, когда инвесторы запросили 14% активов.

Так возникает кризис ликвидности, когда инвесторы хотят выйти быстрее, чем фонды могут вернуть деньги.
Руководитель Apollo Global предупреждает: многие займы периода 2018–2022 годов в случае ухудшения экономической ситуации вернут лишь 20–40 центов на доллар. Потенциальные потери: 60–80%.

Проблема в том, что рынок частного кредитования непрозначен. Поэтому оценить реальное положение дел очень сложно.

На рынке нервно следят, как прокси-индикатор частного кредита резко пошел вниз, и оторвался от спредов высокодоходных облигаций (см. график). А переоценка на рынке в $2 тлрн может вызвать цепную реакцию и негативные последствия у тех, кто в него инвестировал.

Отдельный слой риска: ИИ-инфраструктура. Именно Blue Owl финансирует проекты Meta (признана в РФ экстремистской и запрещена)на $27 млрд, Crusoe на $15 млрд, CoreWeave на $5 млрд. Долг Oracle превышает $100 млрд, и он тоже связан с ИИ-проектами. И вся эта конструкция может стать неустойчивой, если компании перестанут финансировать это направление.

Джером Пауэлл публично говорит, что риски частного кредитования «ограничены». Но действия красноречивее слов. ФРС запрашивает данные напрямую у банков по одной причине: не хочет неожиданных сюрпризов.

MG Daily — навигатор вдумчивых инвесторов

💼 Чтобы обсудить консервативные стратегии, оставьте заявку в чат-боте
  • 👍 27
  • ❤ 10
  • 🔥 7
  • 🤔 5
  • 👏 1
Post #2704 6.15K
Ваши активы в Эмиратах достанутся не тем, кому бы вы хотели

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

По нормам шариата супруга получает лишь 1/8 наследства при наличии детей, дочь наследует вдвое меньше сына, а гражданская жена и приёмные дети не получают ничего.

Таково действующее право ОАЭ, и оно может применяться к Вашим активам, если нет локального завещания. Большинство экспатов об этом не знает, а если и знает – откладывает до последнего.

⛔️ Что часто происходит на практике:


• Банк замораживает все счета (включая совместные)
• Квартиру нельзя продать или переоформить
• Бизнес парализован (никаких решений, платежей, подписей)

И все это на 6, 8, а иногда и до 12 месяцев.

Европейское или российское завещание, которое «покрывает все активы по всему миру», не работает автоматически. Оно потребует отдельной процедуры признания с переводом на арабский язык, легализацией документов и обращением в суд.

Но выход есть – система DIFC Courts, специально созданная для экспатов и работающая по принципам английского права. Вы сами определяете, кому что достается, кто управляет активами, кто становится опекуном детей.

Мы поговорили об этом с Максимом Степановым и Сергеем Ильиным, аккредитованными специалистами DIFC Courts по вопросам наследования из юридической компании Emirald Legal Consultants.

Получилось подробно: про недвижимость, бизнес, крипту, детей и практичный чек-лист.

➡️ Читайте подробнее в материале от наших партнеров

MG Daily — аналитика для осторожных инвесторов

💼 По вопросам инвестиций пишите в
приватный чат-бот
  • ❤ 14
  • 👍 5
  • 🔥 5
  • 🤯 4
  • 👎 1
Post #2701 6.42K
Как ведет себя нефть при ценовых шоках

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

✧ Сценарий разрушения спроса на нефть
✧ Конфиденциальные финпоказатели OpenAI и Anthropic
✧ Стратегии для снижения риска портфеля
✧ Привлекательность недвижимости в Швейцарии
и др. события недели.

Morgan Stanley представил прогноз по глобальным рынкам на второй квартал 
На рынках произошел инфляционный шок, а не шок оценки стоимости активов: пока нет признаков разрушения спроса, кредитные спреды остаются устойчивыми, а прибыли компаний продолжают расти. Ключевой вопрос — длительность конфликта на Ближнем Востоке. При затяжном закрытии Ормузского пролива Brent может уйти за $130 в зону разрушения спроса, что превратит текущий ценовой шок в полноценный шок роста с рисками рецессии. Аналитики также представили свой взгляд на разные активы: США в фаворе, длинная дюрация — нет, европейские гособлигации — под давлением.
Источник: Morgan Stanley

Goldman Sachs дал прогноз по цене нефти в разных сценариях войны на Ближнем Востоке
При сохранении блокировки Ормузского пролива еще примерно на месяц средняя цена Brent в 2026 году может превысить $100 за баррель, считают в Goldman Sachs. В базовом сценарии, несмотря на нестабильность перемирия, ожидается, что судоходство начнет восстанавливаться уже в ближайшие дни, а экспорт нефти из Персидского залива вернется к прежним уровням примерно в течение месяца. В этом случае прогноз по Brent составляет около $82 за баррель в третьем квартале и $80 — в четвертом. Если же перебои затянутся и часть добычи будет утрачена, цены могут подняться значительно выше — примерно до $120 в третьем квартале и $115 — в четвертом.
Источник: Bloomberg

ОЭСР назвал институты ограничителем экономического роста
В странах ОЭСР — независимо от войны на Ближнем Востоке — наблюдается долгосрочное замедление экономического роста, во многом из-за снижения производительности, низких инвестиций и слабой деловой активности. Хотя занятость частично компенсировала этот эффект, в будущем рост будет ограничен старением населения и дефицитом квалифицированных кадров. ИИ и цифровизация могут дать сильный прирост производительности, но только при наличии правильных институтов — образования, конкуренции и гибких рынков труда. Во многих странах проблема не в отсутствии ресурсов (капитала и труда), а в том, что они «застревают» в менее продуктивных фирмах.
Источник: ОЭСР

Большие затраты на ИИ не обязательно означают доходность для акционеров
Совокупные капзатраты крупнейших американских гиперскейлеров в 2026 году достигнут $650 млрд, однако валовые расходы не равны накоплению капитала — разница определяется амортизацией. При реалистичных допущениях более половины этих трат уходит на замену экономически устаревшего оборудования, а не на расширение производственных мощностей. Истории развития сталелитейной отрасли и железных дорог в США напоминают: грандиозные капзатраты способны укреплять конкурентные позиции компаний, но не гарантируют создания акционерной стоимости.
Источник: Research Affiliates

PGIM видит ситуацию в секторе private debt как неизбежную и полезную часть цикла
Недавние события в секторе частного кредитования, включая ограничения на вывод средств (gating), отражают не только текущую конъюнктуру, но и структурные особенности сегмента, такие как концентрация портфелей и несовпадение ликвидности активов и обязательств. При этом именно эти факторы могут сделать рынок более устойчивым в будущем, поскольку заставляют инвесторов и управляющих по-другому оценивать риск и диверсификацию, а слабые менеджеры уйдут с рынка. PGIM сравнивает текущую ситуацию с паттерном взаимных фондов плавающей ставки за последние 30 лет, где оттоки периодически превышали 10% активов, но рынок восстанавливался. В похожем ключе про сектор высказался и легендарный Говард Маркс из Oaktree Capital.
Источник: PGIM

Продолжение дайджеста читайте 👉 на нашем сайте

💼 Инвестируете? Оставьте заявку в чат-боте
  • 👍 18
  • ❤ 12
  • 🔥 4
Post #2700 5.65K
Каким странам больше всего угрожает инфляция

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Британский долговой рынок оказался «самым слабым звеном» на фоне энергетического шока: доходности gilts взлетели сильнее, чем в странах ЕС и США. Рост цен на энергию одновременно усиливает инфляционное давление и ухудшает перспективы роста, ставя Банк Англии в сложную позицию — между необходимостью сдерживать цены и риском дополнительно замедлить экономику.

Но проблемы не только у Великобритании — индекс суверенных облигаций стран ЕС со средней дюрацией чуть меньше 7 лет в марте упал на 2,7%. Надежды на устойчивое перемирие, достигнутое во вторник, снова быстро улетучиваются. Рассказываем, что происходит с долговыми рынками ЕС во время войны и почему инвесторы считают, что риски для облигаций все еще сохраняются.

MG Daily — аналитика для умных инвесторов

💼 По вопросам инвестиций пишите в приватный чат-бот
  • 👍 19
  • ❤ 10
  • 🔥 4
Post #2699 6.01K
Пролив Шредингера: Ормуз открыт и закрыт одновременно

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

США, Иран и Израиль объявили о двухнедельном перемирии — в обмен на открытие Ормузского пролива. Но движение судов по-прежнему остановлено.

Несколькими днями ранее исследовательская компания Citrini Research опубликовала расследование, о том, что на самом деле происходит в Ормузском проливе. Один из аналитиков добрался туда лично. Он вышел в сторону танкеров на 40-летней лодке без GPS, проходя мимо патрульных катеров КСИР и наблюдая со стороны за иранскими дронами. И обнаружил, что Иран не полностью блокировал пролив, а выстроил систему платного шлюза. Корабли выстраиваются в очередь, подают заявку через посредников, получают код и проходят по иранским территориальным водам. 2 апреля аналитик насчитал 15 судов за сутки — ни одно не отображалось в открытых AIS-трекерах.

Именно этот сценарий — описала Татьяна Митрова из Columbia University и Oxford Energy еще до того, как он реализовался, в интервью на нашем канале MG Talks. Полный разбор трех сценариев и индикаторов, за которыми следить, — по ссылке.

Консервативные стратегии Movchan’s Group проектировались именно под такие режимы неопределенности. В каждом из трех сценариев они сохраняют устойчивость, а часть из них выигрывает при росте волатильности.​​​​​​​​​​​​​​​​

Оставить заявку на индивидуальную консультацию по инвестиционным стратегиям можно в чат-боте

MG Daily от Movchan's Group: 10 лет успешно управляем капиталом
  • 👍 16
  • 🔥 7
  • ❤ 5
  • 😁 2
Post #2698 6.41K
Они «сливают» золото

НАСТОЯЩИЙ МАТЕРИАЛ (ИНФОРМАЦИЯ) ПРОИЗВЕДЕН, РАСПРОСТРАНЕН И (ИЛИ)
НАПРАВЛЕН ИНОСТРАННЫМ АГЕНТОМ МОВЧАНОМ АНДРЕЕМ АНДРЕЕВИЧЕМ ЛИБО
КАСАЕТСЯ ДЕЯТЕЛЬНОСТИ ИНОСТРАННОГО АГЕНТА МОВЧАНА АНДРЕЯ АНДРЕЕВИЧА

Впечатляющие цифры: с середины марта ЦБ Турции продал около 120 тонн золота. Это самое быстрое сокращение резервов за все 13 лет наблюдений.

К сегодняшнему дню у Турции осталось около 700 тонн. Резервы вернулись на уровни 2023 года, то есть три года планомерного накопления — аннулированы.

Последний раз резервы Турции так сильно проседали три года назад — после сильного землетрясения, скачка инфляции до 85% и падения лиры почти на 40%.

Сейчас триггер иной: Иран был вторым поставщиком газа в Турцию. После начала войны поставки оттуда прекратились, а цены на топливо подскочили на десятки процентов.

И тогда, и сейчас — все эти проблемы вынуждали ЦБ Турции распродавать резервы для поддержки местной валюты. Золото было использовано, чтобы замедлить девальвацию лиры.

Именно об этой логике мы писали, еще когда унция торговалась по $5400: резервы — не сейф с ценностями, а инструмент быстрого реагирования. Золото в этой роли неэффективно: его нельзя «залить» в рынок, не обрушив цену.

MG Daily — аналитика для умных инвесторов

💼 По вопросам инвестиций пишите в приватный чат-бот
  • 🔥 22
  • 👍 16
  • ❤ 15
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →