TGViewer
Channel Public Channel
Money For Startup Андрей Резинкин

Money For Startup Андрей Резинкин

@startup_venture

Венчурный инвестор Андрей Резинкин о привлечении инвестиций в стартапы.
Обо мне https://t.me/startup_venture/218
Запросить инвестиции moneyforstartup@gmail.com
Реклама и консультации https://t.me/rezinkin_bot
РКН: https://clck.ru/3QzTSL
Subscribers
15.1K
Photos
609
Videos
28
Links
763
Recent Posts 19 shown
Post #1513 996
Нанять сейлзов на деньги инвесторов — хороший план?

Вышел новый разбор питчей. Проекты получились контрастными. На первом видно, где обычно проседает логика дека. Второй уже сильно упаковал питч и показывает, к какому уровню стоит стремиться.

У Clario, AI-супервайзера для отделов продаж, около $12k MRR, а платные пилоты конвертируются в продление на 80%. Сейчас ребята поднимают $400k. Главный вопрос разбора в том, как перейти от продаж через нетворк фаундера к работающей машине продаж и почему нанять сейлзов без плейбука — рискованный первый шаг.

Мне кажется, эти эфиры могут помочь фаундерам, которые:

🟢 делают свой первый фандрейзинг

🟢 готовятся к привлечению инвестиций в ближайшее время

Смотреть разбор:

▶️ https://youtu.be/uMtr9ggsoyc

Тайм-коды:

00:10 Интро: формат эфира и представление учатников

01:08 Питч Куаныша, фаундера стартапа Clario

04:53 Мои вопросы фаундеру

10:52 Разбор питча

17:28 Питч Ивана, фаундера стартапа Kirenga

20:35 Мои вопросы фаундеру

21:14 Разбор питча

Если хотите на следующий разбор — пишите в директ: https://t.me/startup_venture?direct

Андрей Резинкин | Money For Startup
  • 🔥 5
Post #1512 1.13K
Конкуренты подняли раунд. Всё, поезд ушёл?

После прошлого поста про Ask напрашивается вопрос. Мы пишем на слайде «3 наших конкурента подняли раунд A», а инвестор может прочитать это как «рынок уже поделили, вы опоздали».

На разборах этот страх звучит постоянно, причём с обеих сторон стола. Фаундеры прячут сильных конкурентов в самый низ таблицы, рассказывая про фичу, которую они вчера допилили, а конкуренты нет. А инвесторы ставят красный флаг, подразумевая «красный океан».

В 2011 году Эрик Юань ушёл из Cisco, где руководил разработкой WebEx (тогда главный сервис видеоконференций для корпораций), и пошёл делать очередной сервис видеозвонков. Рынок выглядел закрытым наглухо: WebEx, Skype, который как раз купил Microsoft, GoToMeeting, Google. Фонды отказывали один за другим, и некоторые прямо говорили: делай что угодно, только не видеосвязь. Первые $3 млн дали ангелы, в том числе основатель того самого WebEx. Дальше вы знаете.

Самое интересное здесь в том, как одни и те же цифры можно прочитать по-разному. Выручку WebEx и GoToMeeting в сотни миллионов долларов большинство фондов видело как доказательство, что рынок занят. Но те же цифры доказывали и другое: рынок огромный, и люди уже платят за эту задачу. А переход с тяжёлого корпоративного софта в облако и мобильные давал новичку шанс.

Раунд у конкурента работает так же. Кто-то уже сделал за нас самую дорогую часть работы: убедил фонд, что проблема существует, за неё платят, и на ней можно построить большую компанию. Минус тоже есть: фонды из их раунда можно вычёркивать из своего списка. А остальным инвесторам нам остаётся показать, где мы с конкурентами не пересекаемся: другой сегмент, другое гео, другой канал продаж. И что на растущем рынке, где лидер держит условные 5%, места хватит ещё нескольким игрокам.

Настоящий повод насторожиться выглядит иначе. Рынок перестал расти, три игрока держат большую часть выручки, и новые раунды в нише уже никто не поднимает, а компании начинают скупать друг друга. Вот там действительно поздно.

Пустое поле без единой сделки тоже повод присмотреться. Возможно, мы просто пришли раньше всех, но чаще туда уже кто-то заходил и ушёл ни с чем. Стоит сначала выяснить, кто это был и почему не получилось.

Когда я вижу на слайде конкурентов с раундами, я не думаю «опоздали». Я думаю: «окей, рынок есть, а вы-то чем отличаетесь?» Если на это есть ответ в одно предложение, слайд с конкурентами становится одним из самых сильных в деке.

А вам инвесторы говорили «рынок уже занят»? Расскажите в комментариях, чем ответили и сработало ли.

Андрей Резинкин | Money For Startup
  • ❤ 3
Post #1510 1.39K
В пятницу Оксана Погодаева, управляющий партнёр венчурного фонда hredtech.vc — фонда ранних стадий в HR и EdTech, разбирала инвестдеки у нас в клубе MFS. А потом написала в своём канале текст о том, что изменилось, когда деки начали собирать с AI. Советую прочитать целиком, там есть за что зацепиться.

Добавлю одно наблюдение, которое в пост не попало, а на разборе прозвучало как итог всего вечера: почти никто не написал, каких результатов добьётся на запрошенные деньги. Сумма есть, срок есть, статьи расходов есть — а что мы за эти деньги купим, не сказано.

Тут стоит понимать, чего я как инвестор на самом деле боюсь. Не того, что фаундер потратит деньги неэффективно, а того, что он закроется по самой банальной причине: не смог поднять следующий раунд. Поэтому слайд Ask собирается от этого страха, а не от статей затрат.

Логика такая. Смотрим, c какой метрикой компании нашего профиля поднимают раунд А — допустим, это $100K MRR. Эта цифра и становится целью. Дальше показываем план: например, сколько LOI (писем о намерениях) нужно перевести в контракты, сколько времени занимает цикл сделки, какими шагами мы доходим до $100K MRR. Получается связка «дайте X — дойдём до метрики Y, с которой нас берут дальше». И у меня растёт уверенность, что мой чек не последний.

Сравните два слайда.

«$500K на 18 месяцев: разработка, маркетинг, найм» — это смета. Она отвечает на вопрос, куда уйдут деньги, и никак — на вопрос, чем всё закончится.

«$500K, чтобы за 18 месяцев дойти до $100K MRR: 3 наших конкурента подняли раунд A, достигнув этой выручки» — это Ask.

Андрей Резинкин | Money For Startup
  • ❤ 5
  • 🔥 3
Post #1508 2.01K
AI-премия заканчивается на Series A

Зацепился за разбор о том, как инвесторы сейчас считают AI-премию. Сама премия жива: по данным Carta за первое полугодие 2026-го на seed AI-компании поднимают те же деньги, что и остальные, но по оценкам процентов на 40–50 выше. А вот к Series A разрыв схлопывается примерно до 30% — это ровно тот раунд, где ярлык перестают принимать на веру.

Потому что средняя премия давно распалась на три разные истории. Тонкая обёртка вокруг чужого API торгуется в районе 3–8 выручек. Вертикальный продукт с накопленными данными — 10–20. Своя технология плюс данные, которые не собрать за выходные, — 25–40. Слайд у всех троих одинаковый, разброс в пять раз.

Самое полезное наблюдение оттуда: закрывается это не формулировкой, а артефактом. Не «у нас есть моат», а отчёт о том, что сломалось, когда мы сами на неделю подменили модель другим провайдером. Не число пользователей, а кривая, где точность продукта растёт с объёмом использования.

А в вашем стартапе что тянет на настоящую defensibility — накопленные данные, залипание в процессе, своя технология? Поделитесь в комментариях, любопытно посмотреть, что у кого работает

Андрей Резинкин | Money For Startup
  • ❤ 3
  • 🔥 2
Post #1504 1.82K
Сколько на самом деле стоит «просто письма и LinkedIn»

Аутрич на новом рынке выглядит бесплатным каналом: письма да сообщения в LinkedIn, задачка на пару часов в день. Давайте посчитаем, во что это обходится на самом деле.

Чтобы канал завёлся, нужен человек, который занимается только им — не «в том числе», а полный день. Толковый, способный работать самоходно, стоит около $3.000 в месяц. Плюс базы, домены, прогрев ящиков, инструменты — $700–800. Итого $3700–3800, округлим до $4000 в месяц. И это по минимуму: гипотезы ставим и правим сами. Если отдавать это отдельному человеку — закладывайте ещё одну зарплату.

Дальше объём. Чтобы канал вообще что-то показал, нужны тысячи касаний и два-три месяца перебора гипотез. Быстрее не получится: темп рассылки ограничен сверху, иначе сожжёте базу за первый месяц.

Допустим, мы научились доставать 10 квалифицированных лидов в месяц (это $400 за лид). До контракта доходит каждый пятый, значит клиент обошёлся в $2000. Если средний контракт $15–20К в год — отличная экономика, вы отбиваете привлечение за первые полтора-два месяца работы с клиентом. Если контракт $2000 — вы весь год работаете в ноль, и никакая оптимизация писем этого не спасёт.

Но царица ошибок при выходе на новый рынок: мы тащим туда канал, который работал дома, и удивляемся, что он молчит.

Поэтому в бюджет на новый рынок аутрич закладываем не строчкой «сделаем сами», а как эксперимент с ценой и сроком: $4000 в месяц на 3 месяца, чтобы проверить один канал в одной стране. Не сработало — закрываем и пробуем другой. Работает — масштабируем идем к инвесторам за деньгами на масштабирование.

Стратегии выхода на рынки США и Европы в моих портфельных стартапах, сколько на это тратят и как поднимают инвестиции, расскажу уже в среду, 9 сентября в 19:00 мск — регистрируйтесь, если еще нет.

Андрей Резинкин | Money For Startup
  • 🔥 9
  • ❤ 4
Post #1502 1.59K
Новый эфир с разборами стартапов.

Разбираю два проекта на pre-seed:

Logiways — маркетплейс сервисов для международной логистики. Логист тратит 3–4 часа, чтобы собрать маршрут и себестоимость из неструктурированных ставок перевозчиков, а тут это занимает секунды.

Разобрал питч по слайдам: что выбросить, что переписать и как правильно посчитать рынок. Плюс во второй половине эфира — Mestra, приложения с прогулочными маршрутами.

Формат прежний: фаундер питчит, я задаю вопросы как инвестор, дальше сам разбор.

▶️ https://youtu.be/EH926IJNMzc

Тайм-коды:

0:09 Интро: формат эфира и представление учатников

00:31 Питч Юрия, фаундера стартапа Logiways

03:29 Мои вопросы фаундеру

14:13
Разбор питча

34:32 Питч Роберта, кофаундера стартапа Mestra

40:53 Мои вопросы участнику

52:09 Разбор питча

Если хотите на следующий разбор — пишите в директ: https://t.me/startup_venture?direct

Андрей Резинкин | Money For Startup
  • 🔥 7
  • ❤ 4
Post #1500 1.56K
Какую оценку ставить на pre-seed?

Carta в очередной раз поделилась полезной статистикой по valuation cap — самому близкому к оценке, что есть на pre-seed.

Первое, что бросается в глаза, это капы $100М+ верхнего дециля. Середина уже ближе к земле, $10-15М, если поднимаем около $1М.

И важная поправка. Это американская выборка: акселераторы, местные фонды, фаундеры из биг теха. Ангельские раунды, которые я наблюдаю, скорее попадают в район 25-ого перцентиля. Т.е. оценки в районе $7-10М для раунда размером $1М.

Андрей Резинкин | Money For Startup
  • 🔥 2
Post #1499 1.58K
Первый сейлз он трудный самый

В прошлом посте про кантри-менеджера мы упёрлись в неприятный вывод: даже правильный человек на новом рынке открывает двери, объясняет местные правила — а сделки всё равно закрывает фаундер. С первым сейлзом соблазн переложить продажи ещё сильнее. Он же не «менеджер», он прямо продавец.

Логика выглядит железной: мы собрали лиды — с конференций, из аутрича, из первых касаний фаундера, — а обрабатывать их некому, руки у основателя заняты продуктом/ фандрейзингом/ чем там еще фаундер занимается. Значит нанимаем местного сейлза. Он профессионал, он умеет. Дальше почти всегда один и тот же сюжет: полгода зарплаты (внятный сейлз в Штатах это минимум $10К/месяц + %), продажи не идут, вывод:
сейлз попался плохой

Только дело часто не в человеке. Мы попросили его сделать не его работу: сейлз не находит, за что люди готовы платить, он повторяет то, что уже сработало у фаундера — тот же сегмент, та же формулировка боли, тот же аргумент, который закрыл первые контракты. Если этих контрактов мало и они из разных сегментов (один в финтехе, второй в ретейле, третий в производстве), то повторять нечего.

На этом этапе работает 2 схемы: либо продает один фаундер, либо фаундер + сейлз по модели «клешня». Фаундер пишет руководителю C-level. Сейлз в то же время — его заместителю (VP или директору департамента). Если ответил топ, то фаундер говорит: «Слушайте, я подключу своего коллегу. Кого с вашей стороны стоит добавить?» Если ответил заместитель, сейлз говорит: «Я подключу нашего фаундера. Может, вашему руководителю тоже будет интересно поучаствовать?»
Подробно по шагам писал об это в статье про B2B-продажи для стартапов.

Поэтому первый сейлз — не решение проблемы продаж, а усилитель того, что мы уже умеем продавать сами. Пока нет плейбука "Как мы делаем продажи", продаёт фаундер.

Отдельно интересно, во сколько сейчас реально обходится первый сейлз. Если нанимали — напишите рынок, вилку и сколько месяцев прошло до первой его самостоятельной сделки. Будет здорово собрать в комментариях картину с разных рынков

Андрей Резинкин | Money For Startup
moneyforstartup.online B2B-продажи для стартапов: 14 шагов сделки, которых нет в вашей CRM B2B-продажи для стартапов: 14 шагов корпоративной сделки вместо пяти стадий CRM, бенчмарки win rate и работа с чемпионом — разбор на moneyforstartup.online
  • 🔥 5
  • ❤ 4
Post #1497 1.56K
Кто откроет нам новый рынок?

Самая дорогая позиция при выходе на новый рынок — не сейлз и не маркетолог. Это кантри-менеджер. Дорогая не потому, что у него высокая зарплата, а потому, что на этой ошибке стартапы закрываются.

По моему портфелю закономерность выходит неприятно чёткая. Нашли такого человека — рынок поехал. Не нашли — потрачен год и весь поднятый раунд инвестиций. Середины между этими двумя сценариями я, честно говоря, не видел.

Путаницу создаёт само слово «менеджер». Оно рисует крепкого корпоративщика из местного гиганта: с девяти до шести, встречи, отчётность, всё солидно. Но такой человек рынок нам не откроет. В корпорации ему открывали двери не потому, что он гений переговоров, а потому что за его спиной стоял известный бренд с бюджетом. Уйдя к нам в стартап, он приходит к тем же людям с пустыми руками: без референсов, без кейсов на местном рынке, без имени. Многие в этот момент обнаруживают, что связи были не их, а должности.

Открывает рынок тот, кто по складу — сам фаундер: умеет продавать идею, знает в этой стране нужных людей и берётся за проект как за собственный. А раз как за собственный — значит, на доле уровня кофаундера: в районе 10% с четырёхлетним вестингом и годовым клиффом. Клифф нужен, чтобы мы могли сделать замену, если человек не тянет, и не объяснять потом, откуда у нас в каптейбле непонятный персонаж.

И даже когда такой человек найден, легче становится не сильно. Он открывает двери, объясняет, как здесь на самом деле заключаются сделки, вовремя останавливает нас перед культурной ошибкой. Но сделки закрывает и процесс строит фаундер. И находиться придётся там же — реалистично около 300 дней в году, то есть фактически это релокация основателя. План «найдём кого-нибудь на месте и будем рулить из другой страны» планом не является.

Если у вас в планах США или Европа — напишите в комментариях, какой у вас там главный вопрос. Разберу на эфире.

Андрей Резинкин | Money For Startup
  • ❤ 8
  • 🔥 3
Post #1496 1.62K
«Где у нас купят» — не тот вопрос. Правильный: «Где нас купят»

Чтобы проект считался венчуропригодным, нужны две вещи. Большой рынок — тут все более-менее в порядке: слайд с TAM есть у всех. И рынок выходов — тот, на котором инвестор рано или поздно сможет из проекта выйти (вместе с фаундером кстати). Выходов через IPO единицы, подавляющее большинство – покупка стартапов корпорациями. И география тут беспощадная: огромный рынок сделок в Штатах, заметно меньше в Европе, дальше всё сильно фрагментировано.

Поэтому я смотрю на рынок не только как на источник выручки для стартапа, но и как на список его потенциальных покупателей. У классического венчурного фонда срок жизни 7–9 лет, и продать долю он обязан внутри этого срока — никакая выручка это правило не отменяет. Отсюда и оптика на выручку стартапа: сидят не в Штатах — оценку смело делим пополам. Европейская выручка сейчас премии почти не даёт, даже европейские фонды на встречах спрашивают про Америку.

И вот здесь появляется план, который звучит разумно и почти никогда не срабатывает: сначала потренируемся дома, соберём первый трекшн, а потом с этим опытом выйдем на большой рынок. Успешных примеров такого перехода практически нет. Любой B2B — история не на месяцы, а на годы, и годы уходят на рынок, который в венчурную модель всё равно не считается. Один из фаундеров клуба MFS дошёл в РФ до 100+ млн рублей выручки, отделил юрлицо, зашёл в Штаты с деньгами и командой — и только на третий год нашёл PMF, трижды поменяв продукт.

Домашняя выручка не дала ни продукта, ни клиентов, ни аргумента для инвестора: он стартовал заново, просто с подушкой. И это ещё хороший сценарий — у большинства деньги заканчиваются раньше, чем находится PMF.

Так что если цель фаундера в итоге выйти из бизнеса, то вопрос на который стоит ответить до выбора рынка, звучит не
Где у нас купят?

а
Где нас купят?


9 сентября в 19:00 мск проведу открытый эфир про выход на рынки США и Европы: как выбирать рынок под свою модель, сколько реально стоит вход и что показать инвестору, чтобы дальше тратить его деньги, а не свои. С кейсами портфельных стартапов и фаундеров клуба, включая провальные.

👉
Регистрация

Эфир бесплатный, записи не будет.

Андрей Резинкин | Money For Startup
  • ❤ 5
Post #1492 2.11K
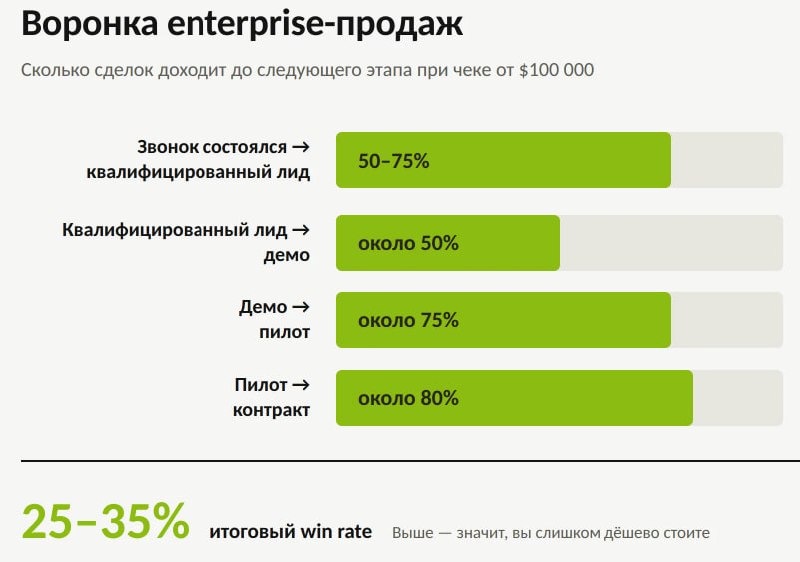
В вашей CRM пять стадий. В реальной enterprise-сделке — пятнадцать

Впереди выходные — есть время на лонгрид. Подготовил как раз такой.

Разобрал 1,5-часовой выпуск Lenny's Podcast с Дженн Абель (ко-фаундер JJellyfish, отвечает за enterprise-продажи в State Affairs, среди клиентов Walmart, Mastercard и McDonald’s) — она проходит корпоративную сделку по шагам, от первого письма до подписи. И расхождение с реальностью фаундера получается неприятное: в CRM пять стадий, а реальных шагов около пятнадцати. Сделки умирают ровно в тех десяти, которых в воронке нет.

Внутри:
— почему на первом звонке не должно быть презы вашего продукта;
— как промптинг людей помогает при подготовке к демо;
— как за пять минут найти того, кто убьёт сделку;
— какие 20% продукта выбрать для демонстрации;
— почему бесплатные пилоты работают только 48 часов.

Отдельно — бенчмарк по win rate: здоровая конверсия из квалифицированного лида в подписанный контракт 25–35%. Если не попадаете, в статье есть бенчмарки для ключевых этапов воронки, чтобы найти где она протекает.

Забирайте на выходные:

👉 B2B-продажи для стартапов: 14 шагов сделки, которых нет в вашей CRM

Андрей Резинкин | Money For Startup
  • 🔥 10
  • ❤ 4
Post #1489 1.91K
У фаундеров две беды...

За последний месяц у меня было около двадцати разговоров с фаундерами, которые делают первый международный продукт. Разные ниши, разные стадии, разный бэкграунд. Но главные боли на ранней стадии почти у всех одинаковые:

— На какой рынок выходить?
Особенно если для фаундера это первый tech-стартап и он не знает, запускаться на месте или идти в другие страны.

— На чьи деньги запускаться?
Начинать на свои? Как привлечь инвестиции на стадии раннего продукта и первых продаж?

Интересно посмотреть, как обстоят дела у любимых подписчиков. Давайте проведём опрос 👇
Post #1486 1.9K
  • ❤ 1
  • 🔥 1
Post #1485 1.9K
Записываете созвоны на ноуттейкер?

AI-транскрибатор на звонке стал нормой так быстро, что никто уже не спрашивает разрешения. Удобно же: не надо конспектировать, потом саммари, потом задачи в трекер.

Но есть два типа встреч, на которые его, возможно, тащить не стоит. Это первый звонок с потенциальным клиентом и первая встреча с инвестором.

В b2b-продажах первый звонок (если проводить его грамотно) — единственный, где клиент ещё не успел почувствовать что вы ему продаёте. Для нас это первая и последняя возможность выяснить: что у них не работает, кого недавно уволили, почему прошлый подрядчик не зашёл. После того как мы первый раз упомянули наш продукт клиент уже видит перед собой продавца и начинает отвечать аккуратно. То есть всё, что нам нужно знать о клиенте, добывается ровно один раз — и при включённой записи он этого не скажет.

С инвестором похожая история. Здесь разбирал, что главная часть первой встречи начинается после питча — когда вопросы задаёт фаундер: насколько фонд (или ангел) реально заинтересован, чего ему не хватает, чтобы решиться, какой у него чек, готов ли лидировать или ждёт лид-инвестора, как устроен процесс и какие сроки.

Отвечать на такое честно — значит говорить вслух вещи, которые инвестору светить незачем: например, что первый фонд уже отстрелялся (а второй еще не собрали) и денег в этом году особо нет, что лидировать они не готовы, что решение принимает не он. Под запись это превращается в обтекаемое «мы посмотрим, вернёмся». А без записи иногда слышишь прямое «нам сейчас не до этого, возвращайтесь через полгода».

Получается, ради удобства мы отдаём то, ради чего вообще шли на встречу. Хотя, может, это уже паранойя и всем давно всё равно. Проверим 👇

Андрей Резинкин | Money For Startup
  • ❤ 3
  • 🔥 1
Post #1484 1.82K
Завтра разбираем два стартапа

Первый разбор после перезапуска формата — 27 августа в 14:00 МСК.

Разбираем два проекта на pre-seed:

Nika AI — AI-сервис для инженеров: создаёт основу 3D-модели по фото, тексту или эскизу. То, что в CAD занимает три часа, здесь делается за пять минут. Привлекают $300K.

Stoplist.tech — считает, сколько ресторанная сеть теряет на стоп-листах. Сейчас 150+ ресторанов подключено, MRR растёт, внешних денег не поднимали ни разу. Привлекают 20 млн ₽.

Кейсы разные по всему: один продаёт подписку инженерам по всему миру, второй — операционным директорам ресторанных сетей. Общее одно — оба сейчас в раунде, и оба дека надо защищать перед инвестором.

Формат прежний: фаундер питчит, я задаю вопросы как инвестор, дальше разбираем дек по слайдам.

Если хотите на следующий разбор — пишите в директ: https://t.me/startup_venture?direct

UPD: выкладываю запись разборов:

▶️ https://youtube.com/live/m3mkrcGgXu4

Тайм-коды:

00:57 Интро: формат эфира и представление учатников

03:00 Питч Ильи, фаундера стартапа Stoplist.tech

07:29 Мои вопросы фаундеру

12:05 Разбор питча

17:17 Питч Данила, фаундера стартапа Nika AI

21:45 Мои вопросы фаундеру

28:08 Разбор питча

Андрей Резинкин | Money For Startup
  • ❤ 5
  • 🔥 2
Post #1483 1.98K
Сначала продакт — это фаундер. Потом это перестаёт работать

В стартапе на старте продакт-менеджер не нужен, потому что он уже есть. Это фаундер.

Работа продакта в сухом остатке — переводить запрос бизнеса в конкретные решения для разработки, оставляя инженерам только техническое пространство. Не «придумайте, какая кнопка нужна», а «синяя, посередине этого экрана, на ней написано „оплатить“, не „купить“ и не „узнать цену“». Пока в команде пятеро, лучше всех в компании этот перевод делает фаундер. Он разговаривал с клиентами, он слышал, на что они ругаются, он знает, откуда придут следующие деньги. Наёмный человек будет полгода вытаскивать этот контекст из его головы — и всё равно вытащит хуже.

А потом наступает момент, который почти всегда проходит незамеченным. Выглядит он не как «выросли до 20 человек», а как исчезнувшее время. Продажи, переговоры, контракты, инвесторы — и вечером просто нет часа, чтобы сесть и детально описать, что нужно получить. Задачи уезжают в разработку в формате «ну вы поняли». Через месяц выясняется, что не поняли: команда что-то делает, но не то. Не медленно и не криво — а именно не то.

Ментор клуба MFS и ex-Director of Engineering в Яндексе Андрей Романовский сформулировал это так:
Если кажется, что разработка делает не то, дело почти никогда не в разработке.

Ощущение «мы как будто сложно договариваемся с разработкой» почти никогда не про инженеров. Оно про то, что переводчик исчез, а работа осталась.

Дальше вариантов честных два: вернуть это время себе в календарь или отдать роль отдельному человеку. Третий — «они адекватные, разберутся» — самый дорогой.

Если уже проходили эту точку — расскажите в комментариях, по какому признаку поняли, что пора

Андрей Резинкин | Money For Startup
  • ❤ 11
Post #1481 2.01K
Разборы стартапов: возрождаем формат!

Недавно спрашивал, возвращать ли формат живых разборов. Огоньков набрали, несколько фаундеров написали в директ — так что запускаем.

Напомню, как это работает: фаундер приходит в эфир, питчит, я задаю вопросы — те же, что задал бы на первой встрече как инвестор. Дальше разбираем дек по слайдам. Полчаса, и становится понятно, где презентация держит удар, а где рассыпается.

Так это выглядело в прошлый раз.

На этой неделе готов взять два стартапа. Если хотите на разбор — напишите мне в директ:

👉 https://t.me/startup_venture?direct

Что прислать в сообщении:

— название проекта и одно предложение, что вы делаете
— стадию и текущий трекшн в двух строках
— питч-дек файлом или ссылкой

Стадия — от прототипа и выше, участие бесплатное.

Андрей Резинкин | Money For Startup
  • ❤ 8
  • 🔥 4
Older posts →

About this channel

How can I read @startup_venture without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Money For Startup Андрей Резинкин: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Money For Startup Андрей Резинкин have?
Money For Startup Андрей Резинкин (@startup_venture) has 15.1K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Money For Startup Андрей Резинкин know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →