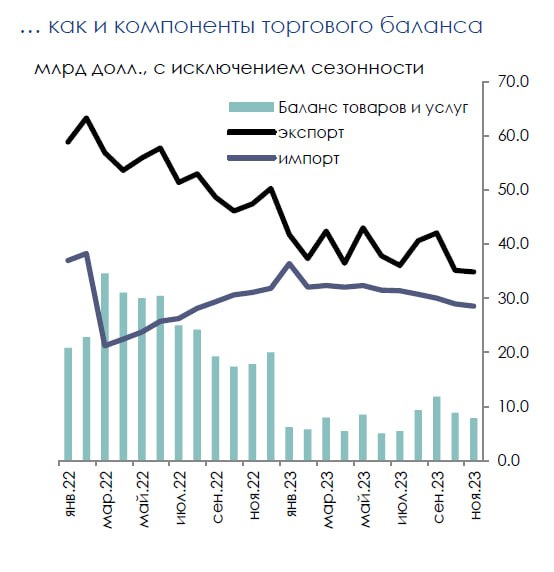
Счет текущих операций в 2023 г. может сложиться на уровне долгосрочного среднегоПо оперативным данным ЦБ, профицит счета текущих операций немного снизился в ноябре (до 4,3 млрд долл. против 4,9 млрд долл. в октябре). При этом октябрьская оценка была скорректирована вниз более чем в 2 раза (первоначально – 11,2 млрд долл.) вместе с результатом по торговому балансу.
За 11М 2023 г. накопленный профицит текущего счета оценивается в 50,5 млрд долл., и за год в целом может составить ~55 млрд долл. Подобный годовой результат в историческом смысле является нормальным уровнем для российской экономики (не считая крайне высоких значений в 2018 г. и 2021-2022 гг., в среднем с 2009 г. он как раз составлял 55 млрд долл.).
Достичь более высоких результатов за этот год (равно как и за последние месяцы) мешает в первую очередь, просадка экспорта товаров и услуг (см. правый график), на фоне санкционных и связанных с ними ограничений, проблем с логистикой и определённой коррекции цен на нефть. Также стоит отметить, что импорт товаров и услуг хоть и сокращался в последние месяцы, но не столь активно. Баланс инвестиционных доходов и прочих текущих операций за последние месяцы оставался практически неизменным.
В следующем году мы не ждем серьезных сюрпризов со стороны текущего счета. Если экспорт и будет восстанавливаться, то это будет происходить постепенно. При этом, в реальном выражении он будет сдерживаться добровольными ограничениями в части нефти и нефтепродуктов, принимаемыми в рамках общей стратегии ОПЕК+. Импорт, скорее всего, зафиксируется умеренно ниже текущих месячных значений (в отсутствие жесткой просадки внутреннего спроса).
Напомним, что в текущих реалиях оперативная динамика курса рубля не так сильно зависит от результата по текущему счету, на первый план уже вышли такие факторы, как валютная структура расчетов и степень жесткости мер валютного контроля. При этом, состояние счета текущих операций остается фундаментальным фактором, определяющим уровень курса в среднесрочной перспективе.
На наш взгляд, в 2024 г. на рубль, при прочих равных, будут скорее негативно влиять 1) рост доли рублевых расчетов в структуре экспорта, 2) возможное смягчение и/или полная отмена действующих валютных ограничений. Среди позитивных факторов – нетто-продажи валюты от ЦБ (см. наш
обзор от 28 ноября). В базовом сценарии потенциал для ослабления рубля все же ограничен ожидаемым неплохим результатом по счету текущих операций (в негативном сценарии возможно продолжение просадки экспорта, в частности, из-за потенциального ужесточения санкций, сокращения добычи / экспорта нефти и слабости мирового спроса на энергоносители).
 FO