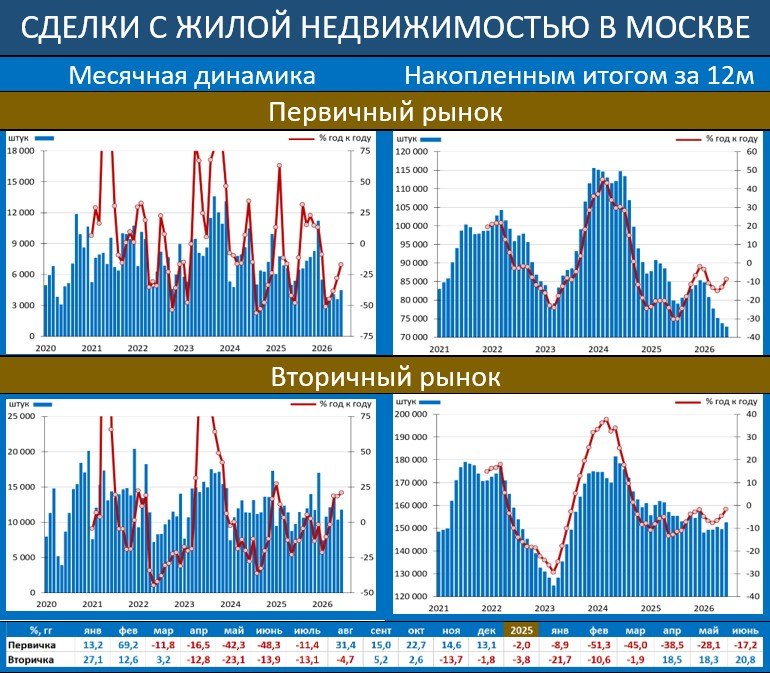
Зампред комитета ГосДумы по экономической политике Артем Кирьянов – о росте сделок на вторичном рынке – специально для Proeconomics.
Данные Роскадастра о росте сделок на вторичном рынке на 21% (до 699,8 тыс. квартир) на фоне заградительных ипотечных ставок – это не парадокс, а закономерный и отчасти тревожный симптом.
На первый взгляд, рост вторичного рынка при ключевой ставке, удерживающей рыночную ипотеку на уровне 20%+, кажется иррациональным. Но если копнуть глубже, мы увидим, что этот рост имеет вынужденную и структурную природу. Здесь сошлись четыре ключевых фактора:
1. Прежде всего, мы подошли к точке, где разрыв в цене между новостройками и готовым жильём стал критическим. За время действия льготной ипотеки застройщики заложили в стоимость квадратного метра будущие инфляционные ожидания, маркетинговые издержки и высокие комиссии банкам. Сейчас средняя цена «квадрата» в новостройке может на 30-40% превышать цену сопоставимого объекта на вторичном рынке в той же локации. Для рационального покупателя, который считает деньги, а не живет иллюзиями о «нулевой ипотеке», выбор очевиден: он покупает квартиру здесь и сейчас, зачастую с ремонтом и устоявшейся инфраструктурой, существенно экономя на теле кредита.
2. При этом мы привыкли разделять рынки новостроек и вторичного жилья, но на самом деле в 2026 году это «сообщающиеся сосуды». Огромная доля сделок на вторичке – это продажа старого жилья для входа в новостройку по «Семейной ипотеке». Поскольку условия IT-ипотеки ужесточились, а стандартная льготная программа завершена, для покупки первичного жилья в рамках оставшихся госпрограмм семьям требуется крупный первоначальный взнос. Единственный способ его собрать – продать имеющуюся квартиру. Рост сделок на вторичном рынке – это во многом не спрос на конечное потребление, а «технический» этап для получения субсидируемого кредита на новостройку.
3. Кроме того, не стоит обманываться: лишь малая часть этих 700 тысяч сделок прошла с привлечением рыночной ипотеки. Рынок адаптировался. Мы видим бум небанковских инструментов: прямые рассрочки от продавцов, обменные цепочки, использование материнского капитала как живых денег для ускорения сделки. Плюс эффект «бегства в бетон». Банковские депозиты с высокой доходностью, открытые год-полтора назад, начали закрываться. Люди снимают накопленные проценты и конвертируют их в недвижимость, опасаясь, что государство начнет ограничивать движение капитала или доходность вкладов упадет. Вторичка – это защитный актив без риска недостроя.
4. Ну и, наконец, в эпоху турбулентности и банкротств девелоперов доверие к котловану падает. Люди голосуют рублём за то, что можно пощупать.
Теперь к ключевому вопросу: убивает ли вторичный рынок первичный? Отчасти да, но катастрофа носит не прямой, а системный характер. Настоящая проблема не в том, что покупатель выбирает между «старой» и «новой» квартирой в пользу первой. Проблема в том, что без ликвидной вторички умирает и первичка.
Как я сказал выше, 60-70% спроса в новостройках комфорт-класса формируется за счёт продажи вторичного жилья покупателем. Если мы видим рост продаж на вторичке – это потенциально означает, что часть этих денег придёт в новостройки через месяц-два. Это ликвидность, которая возвращается в банковскую систему и в стройку. Опасность, которую вы видите, обратная: если продавцы «вторички» на волне ажиотажа и дефицита качественного предложения начнут задирать цены, цепочка разорвется. Покупатель не сможет продать свою старую квартиру за нужную сумму, чтобы внести 30-50% первого взноса за новостройку. И тогда на первичном рынке мы увидим не просто падение продаж, а рост расторжений уже заключенных ДДУ из-за невозможности оплаты.
Сейчас на рынке новостроек скопился огромный объём нераспроданных остатков, при этом финансовая модель застройщика зависит от соблюдения темпов наполнения эскроу-счетов. Если вторичка начнет активно оттягивать на себя тот самый «живой» кэш, девелоперы будут вынуждены замораживать новые старты и уходить в глубокий дисконт.