Итоги недели
С начала месяца объём предложения на вторичном рынке Петербурга не изменился: в спальных районах (данные ЦИАН, включая Мурино и Кудрово) в продаже по-прежнему около 13,8 тыс. квартир. С учетом того что в начале месяца происходит техническое увеличение договоров в продаже, можно констатировать что тренд на сокращение предложения сохраняется.
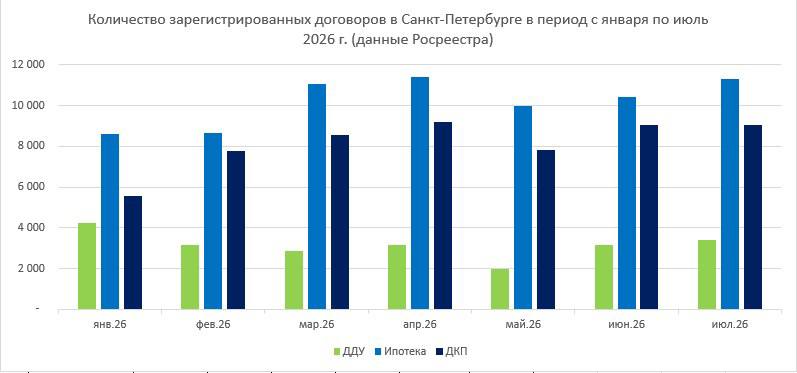
По активности покупателей и остальным основным трендам без существенных изменений. Лучшие минимальные ставки по ипотеке остаются на уровне 16,5-17% годовых, некоторые банки даже чуть-чуть повысили ставки для отдельных категорий заемщиков. Но и этого уровня достаточно для плавного роста числа ипотечных сделок. Заемщики уже не особо надеются на скорое снижение ставок и постепенно привыкают к новым реалиям. Напомню что в Петербурге за январь-июль 9% сделок больше чем за аналогичный период прошлого года. Статистики за август пока нет, но позитивная динамика наверняка сохранится.
В Ленобласти в августе зарегистрировано 4,8 тысяч сделок. Это на 52% (!) выше чем год назад. Конечно на статистике сказывается рост доли продаж готового жилья от застройщиков. Но это и показатель активности вторичного рынка в целом. На фоне убывающего предложения.
Новостройки. По данным Дом РФ, на 30 августа в целом по стране выдано семейной ипотеки на 168 млрд руб. Как обычно, в конце месяца статистика выдача неравномерно ускорилась и теперь выдача семейки в августе близка к среднемесячным значениям текущего года. Важное наблюдение: среди наших клиентов многие заемщики стараются заблаговременно решить вопрос с семейной ипотекой ожидая ухудшения условий с 01 октября. Особенно те, кто реализует имеющиеся квартиры для формирования первого взноса. Не редко встречаются семьи, которые только ожидают рождения ребенка в сентябре и заблаговременно готовятся к выходу на сделку до конца месяца. Так что в текущий уровень выдачи семейной ипотеки (а значит и продаж) уже заложены ожидания ужесточения семейной ипотеки. И даже если ее сохранят без изменений, выдача начиная с октября неизбежно сократится.
Серьёзных ресурсов для заметного роста и даже поддержания уровня продаж у застройщиков нет. Все те же рассрочки и программы субсидирования ставок и так используются на максимум.
По данным Dataflat, в августе в Петербурге зарегистрировано 2,4 тыс. сделок с новостройками - минус 17,5% к июлю. В Ленобласти - 2,1 тыс. сделок - снижение к июлю на 15%. Но при этом год к году в августе продажи в Петербурге просели на 26%, а в Ленобласти, наоборот, выросли на 33%.
Несмотря на разнонаправленное движение вторичного и первичного рынков у них есть общее: явное смещение активности в Ленобласть, где цены не столь высоки и есть выбор нового жилья (прежде всего в конечно в районах, граничащих с пригородах Петербургом).
На рынке долгосрочной аренды недельная статистика противоречивая, но о стабилизации точно говорит рано. По данным ЦИАН, с начала сентября предложение выросло сразу на 10,8% - до невиданных 12,9 тыс. вариантов. По данным Авито предложение снизилось на 0,3%, сейчас на площадке около 10,8 тыс. объектов. Но это расхождение данных носит временны характер. Сезонный приток предложения продолжится, и по итогам сентября мы увидим новые рекордные значения.
На рынке коммерческой недвижимости фиксируем восстановление спроса к доходным объектам. Причём как в относительно небольших бюджетах (до 30 млн. руб.), так и в диапазоне до 100-200 млн. руб. Но фокусируется спрос почти исключительно на объектах с качественными арендаторами.
Арендный спрос тоже еще сильнее диверсифицируется в зависимости от объектов. За ликвидные помещения с хорошим пешеходным трафиком арендаторы активно борятся. А менее качественные объекты, тем более с неудачными планировками, в стороне от пешеходных потоков сдавать всё сложнее, тут даже существенное снижение ставки не всегда помогает. Такая картина всегда была характерна именно в кризисные ситуации.
Рынок переваривает «удачное» сочетание кратно усилившейся налоговой нагрузки, давления электронной торговли и снижения покупательской активности.
@yeltsovm