TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
360
Photos
708
Videos
2
Links
1.2K

Showing posts older than #2049 · Back to latest

Older Posts 18 shown
Post #2048 38
Узбекистан тестирует частные цифровые деньги под надзором ЦБ

7 сентября Центральный банк Узбекистана и Национальное агентство перспективных проектов запустили пилот стабильного токена HUMO как средства платежа. Один HUMO приравнен к одному суму, а выпуск должен быть обеспечен государственными ценными бумагами Узбекистана.

Интерес здесь не в самом факте появления ещё одного токена.

Гораздо важнее архитектура.

HUMO выпускает не центральный банк. Но регулятор задаёт правовой режим, контролирует риски и отдельно проверяет, как такой частный цифровой денежный инструмент можно встроить в банковскую, платёжно-процессинговую и блокчейн-инфраструктуру.

То есть появляется промежуточная модель:
не цифровая валюта центрального банка — но и не стейблкоин, существующий отдельно от национальной платёжной системы.

В пилоте будут проверять выпуск, обращение, погашение HUMO и оплату товаров и услуг. ЦБ отдельно будет оценивать достаточность обеспечения, прозрачность операций, финансовые и операционные риски, кибербезопасность и влияние проекта на денежно-кредитную и финансовую стабильность. Первоначальный срок — 12 месяцев.

Именно поэтому кейс интересен.

Центробанк может не выпускать цифровые деньги сам, но при этом определять правила, резервный актив и инфраструктуру их обращения.

Если модель окажется жизнеспособной, это ещё один сценарий будущей денежной системы: рядом с банковскими депозитами и деньгами центрального банка появляется регулируемое частное денежное обязательство.

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Post #2047 34
Индия показала, где цифровая рупия может быть нужнее, чем для субсидий

Не случайно в выходные мы снова разбирали базовые понятия расчётной инфраструктуры — DvP и PvP.

Потому что именно на таких механизмах сейчас начинает строиться практическое применение цифровых денег центрального банка.

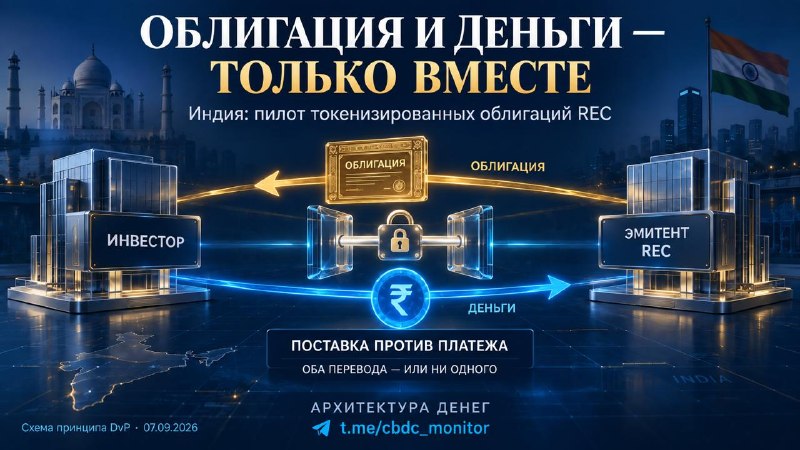
7 сентября государственная индийская REC сообщила о пилотном выпуске токенизированных корпоративных облигаций в регуляторной песочнице SEBI.

Объём размещения — 5 млрд рупий, ставка — 7,3%, срок — 1 год 9 месяцев. Заявки инвесторов составили 7,96 млрд рупий. Размещение, поступление средств и листинг прошли в один день. ([NSE / REC]

Но для нас важнее другое.

REC отдельно указывает на использование атомарной поставки против платежа и расчёта с участием цифровой валюты центрального банка. Технические детали денежного контура в релизе не раскрываются, поэтому усиливать формулировку сверх этого пока нельзя.

И вот здесь цифровые деньги ЦБ начинают выглядеть интереснее, чем просто ещё один способ перевести деньги.

На токенизированном рынке недостаточно перевести ценную бумагу в цифровую форму.

Нужно решить гораздо более фундаментальный вопрос:
**какими деньгами будет завершаться сделка?**


Индия тестирует конструкцию, где цифровизируется не только сам актив, но и логика его расчёта.

Именно поэтому мы постоянно возвращаемся к DvP, PvP и финальности расчёта. Это не терминологическая разминка. Это архитектура, которая определяет, кто и когда действительно получил актив, кто получил деньги и в какой момент обязательства считаются исполненными.

BIS давно рассматривает DvP как один из базовых сценариев токенизации: передача актива и денег связывается таким образом, чтобы одна сторона сделки не завершилась без другой.

Для цифровых валют центральных банков это открывает существенно более содержательный сценарий, чем бытовая оплата.

Цифровые деньги ЦБ могут стать безрисковым расчётным активом для токенизированного финансового рынка.

И это уже вопрос не удобства интерфейса, а качества всей финансовой инфраструктуры. BIS и центральные банки всё чаще рассматривают именно такую роль денег центрального банка как один из ключевых элементов масштабирования токенизированных рынков.

Индийский проект пока остаётся пилотом. Он не доказывает, что новая модель дешевле или эффективнее традиционной инфраструктуры в масштабе всего рынка.

Но направление показательно:

цифровая рупия постепенно ищет своё место не только в распределении субсидий и розничных платежах, но и там, где требуется надёжно завершить крупную финансовую сделку.

И похоже, именно здесь начинается один из самых интересных сценариев развития цифровых денег центральных банков.

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
  • ❤ 1
Post #2046 40
Цифровой рубль: где на самом деле возникает эффект

В предыдущем «Голосе» мы писали о другой стороне автоматизации: когда расчёты, маржа и исполнение условий становятся программируемыми и круглосуточными, вместе со скоростью растёт и цена ошибки.

Но из этого не следует, что автоматизация — проблема сама по себе.

Гораздо важнее другой вопрос:
где её экономический эффект настолько велик, что усложнение инфраструктуры действительно оправдано?

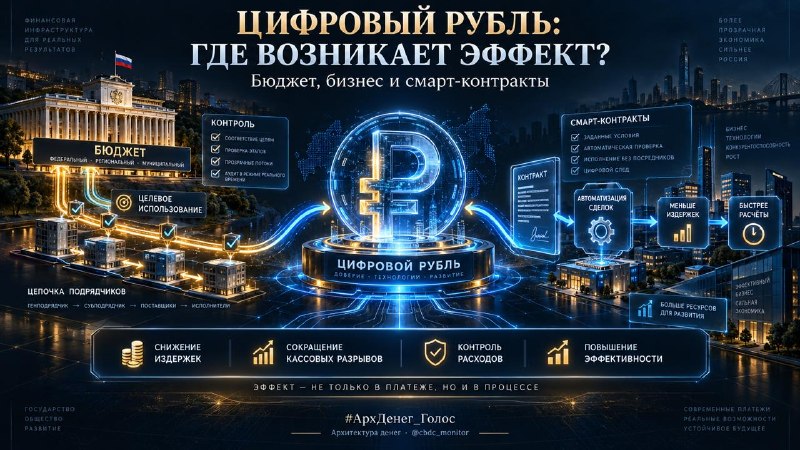
И здесь особенно интересно читать колонку Анатолия Аксакова о цифровом рубле. Среди основных эффектов он выделяет не только дешёвые платежи, но и контроль бюджетных расходов, сокращение кассовых разрывов, автоматизацию сделок и развитие коммерческих смарт-контрактов.

И мы особенно рады видеть акцент на бюджетной сфере.

Потому что именно её мы уже раньше выделяли (подробнее ТУТ) как одно из направлений, где цифровой рубль способен дать гораздо более существенный эффект, чем просто ещё один способ оплаты.

Для обычного покупателя цифровой рубль конкурирует с уже очень развитой платёжной инфраструктурой.

А вот в бюджетном контуре задача принципиально другая.

Здесь значение имеет не только скорость перевода, но и возможность связать:
выделение средств → условия их использования → движение по цепочке исполнителей → подтверждение результата → расчёт.


Сегодня значительная часть контроля существует вокруг денег: через договоры, отчётность, казначейское сопровождение, сверки и последующие проверки.

Цифровой рубль потенциально позволяет часть такой логики встроить непосредственно в процесс движения средств.

Именно поэтому «окрашивание» денег и смарт-контракты важнее, на наш взгляд, чем сравнение комиссии цифрового рубля с эквайрингом.

Да, экономия на комиссии реальна: до конца 2026 года приём цифрового рубля бизнесом бесплатен, а с 2027 года стандартный тариф C2B составляет 0,3%, но не более 1 500 рублей за перевод.

Но потенциально гораздо больший эффект находится не в стоимости платежа, а в стоимости всего процесса исполнения обязательства.

Если система сама может проверить заранее заданное условие и после этого инициировать расчёт, сокращаться могут сроки, ручные операции, сверки и промежуточный контроль.

И здесь особенно важна концепция платформы коммерческих смарт-контрактов.

Банк России пока именно рассматривает возможность создания такого отдельного компонента инфраструктуры цифрового рубля. Предполагается, что участники рынка смогут разрабатывать собственные сценарии, а компании и граждане — выбирать необходимые решения (писали об этом ТУТ).
Это потенциально меняет и роль банков.

Конкуренция может постепенно смещаться от:
«кто дешевле проведёт платёж?»


к:
«кто лучше организует исполнение всей сделки?»


Но здесь мы возвращаемся к предыдущему «Голосу».

Чем больше экономической логики переносится в код, тем важнее качество исходных данных и правил.

Кто подтверждает, что условие договора выполнено?
Кто задаёт ограничения на использование средств?
Кто отвечает, если данные оказались неверными?
Что происходит, если алгоритм технически исполнил всё правильно, но экономический результат оказался ошибочным?

Поэтому мы видим здесь не противоречие, а две стороны одного процесса.

Автоматизация может резко снижать транзакционные и операционные издержки. Но чем больше решений принимает сама инфраструктура, тем выше требования к её правилам и контролю.

И именно поэтому бюджетный контур выглядит особенно интересным полигоном для цифрового рубля: здесь выгоду можно будет измерять не количеством новых кошельков и не числом оплат по QR, а более содержательно —

скоростью прохождения средств, сокращением издержек, снижением кассовых разрывов и качеством контроля за их использованием.

Если такой эффект удастся доказать на практике, это будет гораздо более сильным аргументом в пользу цифрового рубля, чем просто более дешёвый платёж.

#АрхДенег_Голос
Читайте в MAX
😀Архитектура денег
  • ❤ 1
Post #2045 41
Код сработал. А ликвидности хватит?

“The next disruption could come from autonomous systems functioning exactly as designed.”

«Следующий сбой могут вызвать автономные системы, работающие именно так, как задумано».

Такую мысль 3 сентября высказал Мел Гуневардена, директор по международным вопросам Комиссии США по торговле товарными фьючерсами — CFTC. Это его личная позиция, а не решение Комиссии.

Речь о возможной цепочке:
стоимость залога снижается → алгоритм требует дополнительное обеспечение → при нехватке средств автоматически закрывает позицию → продажи усиливают снижение цен и запускают новые требования к обеспечению.
Автоматизация может ускорить распространение такого стресса между связанными рынками.

Каждое отдельное действие соответствует правилам. Но устойчивость всей системы из этого ещё не следует.

Мы считаем, что это не аргумент против цифровых денег. Это аргумент против слишком простой формулы: быстрее расчёт — значит эффективнее и безопаснее система.

Экономическая выгода токенизации вполне конкретна: меньше ручных сверок, короче ожидание исполнения, возможность связать передачу актива и денег. Но здесь есть обмен одних требований на другие. BIS и Комитет по платежам и рыночным инфраструктурам ещё в докладе 2024 года отмечали:
мгновенный расчёт по каждой сделке может требовать больше ликвидности, чем система с взаимозачётом обязательств.

Вместе с тем более быстрое высвобождение денег и активов способно частично компенсировать эту потребность. Поэтому результат зависит от конструкции расчётов, а не от самого факта токенизации.

Для банка и корпоративного казначейства отсюда следует практический вопрос: сколько стоит не просто провести платёж круглосуточно, а гарантировать наличие нужной валюты и обеспечения в нужный момент?

На наш взгляд, обсуждать надзор здесь нужно не в логике «добавим ещё один отчёт». Важнее заранее определить, кто видит взаимосвязанные позиции, кто отвечает за доступность ликвидности и какие согласованные действия предусмотрены при стрессе. Сам автор выступления делает акцент на раннем уведомлении, координации в реальном времени и ясном распределении ответственности.

Поэтому следующий этап развития цифровых денег — не только программирование сделки. Это проектирование условий, при которых её автоматическое исполнение остаётся экономически безопасным.

Смарт-контракт может исполнить обязательство. Но он не заменяет институты, которые обеспечивают возможность его исполнения.

#АрхДенег_Голос
Читайте в MAX
😀Архитектура денег
Post #2042 46
💅 Бимбо не верит слову «потом»

В нашей вымышленной бимбо-вселенной (для тех, кто недавно на канале: когда авторы поймали вдохновение поняли, что не все читатели понимают значение понятий, мы вводим наших бимбо-героинь, предыдущие ТУТ, ТУТ и ТУТ) героиня отправляется в Париж.
План простой: обменять фунты на евро, купить колье и не обменять деньги на обещания.

Но финансовая грамотность настигает её раньше бутика.

💶 Сначала обмен валюты
Обменщик предлагает: «Переводи фунты. Евро отправлю следом».

Бимбо поправляет очки:

«Милый, тебе фунты, мне евро. Не тебе фунты, мне тревожность».

Ей нужен механизм, при котором окончательный перевод фунтов связан с окончательным переводом евро. Одна сторона обмена не должна завершаться без встречной.

На языке расчётов: PvP, «платёж против платежа». Деньги в одной валюте против денег в другой. Определение ЕЦБ.

💎 Теперь покупка колье
Продавец хочет сначала получить оплату. Бимбо хочет сначала получить украшение.

Представим защищённую обменную витрину: передача колье связана с передачей денег. Покупательница не может забрать покупку без оплаты, продавец не может получить окончательную оплату без передачи покупки.

«Евро тебе. Колье мне. Фотография колье не считается».


Через такую бытовую аналогию можно объяснить DvP, «поставку против платежа». На финансовом рынке типичный пример: передача ценных бумаг против денег. Определение ЕЦБ.

Разница коротко:
• PvP: валюта против валюты.
• DvP: актив против денег.

Для тех, кто привык к академическому сравнению – приводили глубокий анализ ТУТ.
Общая задача: не допустить ситуации «своё отдала, встречное не получила». Важна обязательная связь двух сторон расчёта, а не просто скорость перевода. При этом риск нехватки денег к моменту расчёта не исчезает. Пояснение Резервного банка Австралии.

Колье и витрина здесь только метафора, не описание обычной покупки картой.
Подруга спрашивает: «Так ты везде просто не доверяешь?»

Бимбо: «Характер у меня один. Предмет обмена разный».


В хорошей расчётной системе осторожность уже встроена в правило. Уговаривать друг друга не требуется.

#АрхДенег_Азбука
Читайте в MAX
😀Архитектура денег
  • 🔥 3
Post #2041 37
ЦВЦБ предполагает своего пользователя

В этой серии мы сознательно ушли от привычного вопроса: как построить цифровую валюту центрального банка.

Реестр, кошелёк, офлайн, приватность, лимиты, условные платежи, защита от сбоев, роли банков: всё это важно. Без этого система просто не заработает.

Но работающая система ещё не означает работающие деньги.

BIS в докладе о пользовательских потребностях по ЦВЦБ прямо связывает успех цифровой валюты с принятием пользователями и торговыми точками, а не только с корректностью технического дизайна: https://www.bis.org/publ/othp42_user_needs.pdf

МВФ в справочнике по ЦВЦБ показывает тот же конфликт шире: цифровая валюта затрагивает финансовое включение, банковское фондирование, приватность, риски посредничества и денежную передачу: https://www.imf.org/en/topics/digital-payments-and-finance/central-bank-digital-currency/virtual-handbook

ЕЦБ в проекте цифрового евро отдельно выносит приватность, офлайн-платежи, лимиты хранения и пользовательский доступ. Не как украшение к технологии, а как условия доверия: https://www.ecb.europa.eu/euro/digital_euro/html/index.en.html

Отсюда сильная рамка для всей серии.

Цифровая валюта центрального банка, это не только новая форма денег. Это новый интерфейс между человеком, государством, банком и правилом.

Через этот интерфейс человек будет платить, хранить часть ликвидности, подтверждать право доступа, сталкиваться с лимитами, оспаривать ошибки, принимать или не принимать автоматические условия.

Поэтому научный фокус должен смещаться.

Не от технологий вообще. Без технологий ЦВЦБ не существует.

Но от технологии как главного героя.

Главный исследовательский вопрос уже не только «как построить систему». Главный вопрос: каким человеком эта система предполагает своего пользователя.

Человеком с современным телефоном и стабильной связью?

Человеком, который доверяет государственным платформам?

Человеком, который понимает разницу между банковским депозитом, наличными, цифровой валютой центрального банка и частным токеном?

Человеком, который способен оспорить решение алгоритма?

Человеком, который не боится, что деньги однажды получат разрешённый маршрут?

Если ответ на эти вопросы не встроен в дизайн, ЦВЦБ рискует стать идеальной инфраструктурой для абстрактного пользователя. Удобного, грамотного, подключённого, доверяющего, дисциплинированного.

Живые люди устроены сложнее.

Именно поэтому будущее цифровых валют решится не только в лабораториях центральных банков. Оно решится там, где человек впервые спросит: зачем мне эта форма денег, кто стоит между мной и моим платежом, и что произойдёт, если система ошибётся.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #2040 37
Деньги стали быстрее. Теперь центральным банкам нужно понять, как их считать

Федеральная резервная система опубликовала исследование о том, куда в привычной денежной системе поместить токенизированные банковские депозиты, токенизированные фонды денежного рынка и платёжные стейблкоины.

Причина довольно практическая: новые формы денег меняют скорость и режим расчётов.

Токенизированные депозиты позволяют проводить банковские платежи 24/7/365, а платёжные стейблкоины — практически мгновенно передавать долларовую стоимость между пользователями. То есть деньги и ликвидность потенциально начинают перемещаться быстрее, чем в традиционной инфраструктуре. (Федеральная резервная система)

Но чем быстрее и универсальнее становится такой инструмент, тем сложнее вопрос:

а что именно центральный банк должен считать деньгами?


И тут речь пойдет о денежных агрегатах (кто пропустил — как то мы уже объясняли ТУТ через девушек из бимбо-Вселенной, что это такое♥️)

Логика авторов проста.

Если цифровой актив преимущественно используется для платежей и мгновенно доступен для расчёта — он по функции приближается к M1, наиболее ликвидной части денежной массы.

Если он в основном используется как средство краткосрочного сбережения — логичнее относить его к более широкому M2. (Федеральная резервная система)

И здесь начинаются интересные различия.

Токенизированный депозит не становится новыми деньгами только потому, что появился блокчейн: юридически он остаётся банковским депозитом и уже учитывается в M1 или M2 в зависимости от типа вклада.

Платёжные стейблкоины сегодня в американские денежные агрегаты не входят. Но авторы считают, что по мере развития их платёжной функции они потенциально могут претендовать на место в M1; если же преимущественно выполняют функцию хранения стоимости — ближе к M2.

И отсюда возникает второй вопрос — контроль.

Чтобы включить новые формы денег в денежную статистику, регулятору нужны:
— надёжные данные об объёме обращения;
— единая система отчётности;
— защита от двойного счёта резервов и самих цифровых денег;
— понимание, какая часть этих денег обращается внутри страны, а какая — глобально.

Особенно сложно со стейблкоинами: они могут обращаться по всему миру, тогда как обеспечивающие их банковские депозиты или фонды уже могут учитываться внутри существующих денежных агрегатов. (Федеральная резервная система)

Получается парадокс новой денежной архитектуры:

чем легче деньги начинают перемещаться между людьми, платформами и странами, тем сложнее центральному банку определить, где именно находятся деньги, сколько их и кто должен за ними следить.

И возможно, главный вопрос эпохи цифровых денег будет не только «кто их выпускает?», но и «кто способен их увидеть и правильно посчитать?»

#АрхДенег_Разбор
Читайте в MAX
😀Архитектура денег
Post #2039 39
Главная конкуренция цифровых денег переехала в менее заметное место: в денежную часть сделки.

Период анализа: с 28 августа по 3 сентября 2026 года.

Неделя свела в один кадр три модели: деньги центрального банка на программируемых платформах, банковские депозиты на новых расчётных рельсах и регулируемые стейблкоины. Борьба идёт уже не за токен, а за то, какой актив станет расчётным якорем.

1. BIS: ТОКЕНИЗИРОВАННЫЕ ДЕПОЗИТЫ ИЛИ СТЕЙБЛКОИНЫ?

28 августа глава BIS Пабло Эрнандес де Кос сравнил две модели цифровых денег. Более перспективной он считает систему токенизированных депозитов, то есть банковских депозитов в цифровой форме учёта, с межбанковским расчётом в деньгах центрального банка.

Смысл: программируемость не отменяет публичный расчётный якорь. Писали от этом ТУТ.

2. ЕЦБ: ЦЕНТРАЛЬНЫЙ БАНК САМ ИДЁТ В РЕЕСТР

28 августа Изабель Шнабель поставила следующий вопрос: должны ли центральные банки сами предоставлять деньги непосредственно в среде распределённых реестров?

Рассматриваются две архитектуры: общий реестр или отдельная инфраструктура центрального банка, связанная с другими платформами.

Смысл: спор смещается к тому, где находится актив окончательного расчёта и кто управляет доступом к нему.

Писали от этом ТУТ.

3. РОССИЯ: ЦИФРОВОЙ РУБЛЬ ВЫХОДИТ В МАССОВЫЙ КОНТУР

С 1 сентября крупнейшие банки и часть розничных компаний открыли инфраструктуру для цифрового рубля. Использование для граждан добровольно.

Счёт находится на платформе Банка России, а коммерческий банк предоставляет клиенту доступ через своё приложение. Лимит пополнения для физлиц составляет 300 тыс. рублей в месяц.

Смысл: центральный банк контролирует реестр и расчётный актив, банки сохраняют клиентский интерфейс.

Писали от этом ТУТ.

4. LSEG: БАНКОВСКИЙ ДЕПОЗИТ КАК ДЕНЕЖНЫЙ МОСТ

1 сентября London Stock Exchange объявила планы по развитию токенизированных акций. Но для архитектуры денег интереснее другой элемент экосистемы LSEG: Digital Settlement House.

DiSH использует коммерческие банковские депозиты на своём реестре для круглосуточных расчётов между независимыми цифровыми и традиционными сетями.

Смысл: банковский депозит претендует на роль денежного моста между токенизированными рынками.

Писали от этом ТУТ.

5. 21 ФИНАНСОВЫЙ ИНСТИТУТ: СОБСТВЕННЫЙ СТЕЙБЛКОИН

1 сентября 21 международный финансовый институт, включая Bank of America, Citi, Santander, UBS и MUFG, объявил о намерении создать отдельную компанию для выпуска стейблкоина.

Первым предполагается долларовый продукт, затем приоритет получит евро. Выход на рынок планируется в первой половине 2027 года.

Смысл: традиционные финансы отвечают существующим частным стейблкоинам собственным общим эмитентом.

Писали от этом ТУТ.

6. BROADRIDGE: ТОКЕНИЗАЦИЯ ДОШЛА ДО ОБЕСПЕЧЕНИЯ G7

2 сентября Broadridge расширила Distributed Ledger Repo на государственные бумаги стран G7. Платформа поддерживает трансграничные РЕПО, внутридневную ликвидность и атомарное перемещение обеспечения.

Смысл: токенизация выходит за пределы выпуска активов и входит в инфраструктуру финансирования и управления ликвидностью.

Источник:
https://www.broadridge.com/press-release/2026/broadridge-brings-g7-securities-to-institutional-tokenized-repo

ЛИНИЯ НЕДЕЛИ

BIS делает ставку на банковские депозиты с расчётом в деньгах центрального банка. ЕЦБ рассматривает присутствие самих центральных банков в программируемых реестрах. Россия выводит цифровой рубль в широкий контур доступа. LSEG строит денежный слой на коммерческих депозитах. Банки параллельно создают собственный стейблкоин.

Одна технология приводит к разным денежным архитектурам.

Победителя определит не лучший токен, а тот, кто предоставляет денежную часть сделки, гарантирует расчёт по номиналу и контролирует доступ к финальности.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #2038 37
Архитектура денег 🔔 Когда стейблкоин начинает влиять на курс национальной валюты? Не сам спрос на стейблкоины определяет результат. Важно, существует ли инфраструктурный мост между рынком стейблкоинов и обычным валютным рынком. Банк Кореи исследовал, что происходит после…
Stablecoin_FX_Linkages_BOK_2026_RU.pdf1.7 MB
Для тех, кто хочет погрузиться в исследование, но на русском языке, подготовили его перевод. В случае интереса к таким формам публикаций - ждем лайков и тогда продолжим сопровождать исследования их переводами👍

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #2036 47
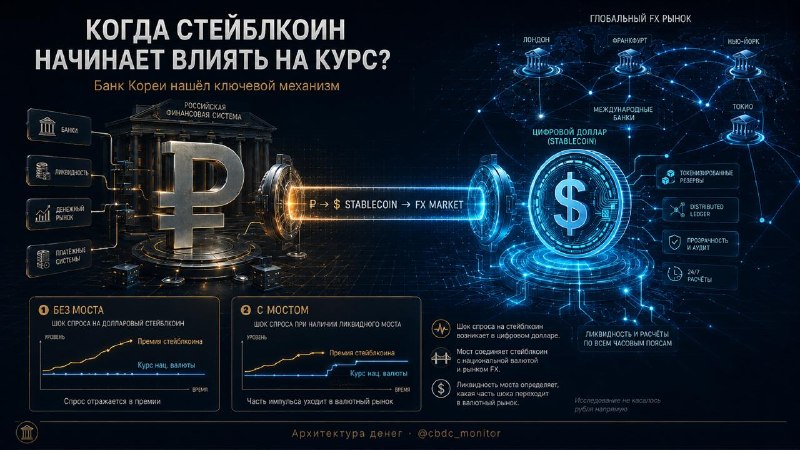
🔔 Когда стейблкоин начинает влиять на курс национальной валюты?

Не сам спрос на стейблкоины определяет результат. Важно, существует ли инфраструктурный мост между рынком стейблкоинов и обычным валютным рынком.

Банк Кореи исследовал, что происходит после появления на Binance прямых торговых пар между национальными валютами и USDT или USDC.

До появления такой пары спрос на стейблкоины в основном обслуживается внутри местного рынка и отражается в их повышенной цене относительно официального валютного курса.

После появления пары структура меняется. Глобальные посредники могут поставлять стейблкоины из общей ликвидности Binance, получать взамен национальную валюту, а затем корректировать возникшие позиции уже на валютном рынке.

Исследование выявило два последствия:

— цены стейблкоинов на местных биржах сближаются с валютным курсом, а их премии снижаются;

— давление спроса на стейблкоины начинает заметнее передаваться в обесценение соответствующей национальной валюты.

Показателен контраст с Кореей, где такой пары на Binance нет. Там усиление спроса статистически значимо повышает премию стейблкоина, но не оказывает значимого влияния на курс воны.

Главный вывод: риск для валюты создаёт не стейблкоин сам по себе, а рыночная архитектура, позволяющая посредникам переносить спрос на долларовые стейблкоины в реальные операции на валютном рынке.

🇷🇺 Что это означает для рубля

Рубль в исследовании не рассматривался, поэтому наличие такого эффекта в России не доказано. Механизм может стать значимым только при сочетании крупного спроса на долларовые стейблкоины, ликвидной прямой пары с рублём, участия посредников, работающих одновременно на двух рынках, и возможности быстро переносить рублёвые позиции на валютный рынок.

В этом случае рынок стейблкоинов способен превратиться в дополнительный канал спроса на доллар и передачи шоков в курс рубля. Пока это сценарий риска, а не установленный для России факт.

Первоисточник — исследование Банка Кореи от 3 сентября 2026 года

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #2035 39
Австралийский выбор ставит перед Россией неудобный вопрос: зачем нам цифровой рубль?

В продолжение новости об Австралии.

Резервный банк страны не увидел сейчас убедительных оснований выпускать розничную цифровую валюту центрального банка. Но одновременно начал обсуждать новую инфраструктуру, которая сможет связать токенизированные активы, банковские депозиты, стейблкоины и резервы центрального банка.

То есть Австралия решила сначала ответить не на вопрос «какие новые деньги дать населению?», а на вопрос «в каких деньгах должна окончательно рассчитываться новая финансовая система?»

Россия пошла в обратной последовательности.

Розничный цифровой рубль уже запущен. Счёт находится на платформе Банка России, а банки предоставляют пользователю доступ через свои приложения. Цифровым рублём можно переводить деньги и оплачивать товары и услуги. Подробнее об этом писали ТУТ

Теперь главный риск — решить, что задача выполнена, когда цифровой рубль появится во всех банковских приложениях и на всех кассах.

Позиция «Архитектуры денег»: если цифровой рубль останется только ещё одним способом оплаты рядом с картой и СБП, Россия использует самую дорогую часть новой инфраструктуры для решения уже решённой задачи.

Его стратегическая ценность может находиться не в новой кнопке на кассе, а в роли денег окончательного расчёта для токенизированной экономики.

Например:
цифровой финансовый актив передаётся покупателю ↔ цифровые рубли одновременно поступают продавцу;

поставка подтверждена ↔ платёж автоматически исполнен;

условия государственного или корпоративного договора выполнены ↔ деньги перечислены без отдельной сверки и ручного распоряжения.


Тогда цифровой рубль не просто конкурирует с существующими способами оплаты. Он встраивает расчёт непосредственно в экономическое событие.

Предпосылки для этого уже появляются.

Банк России рассматривает создание отдельной платформы коммерческих автоматических договоров. Она должна позволить участникам рынка самим разрабатывать условия сделок и сервисы с цифровым рублём. Писали об этом ТУТ.

Параллельно регулятор прорабатывает эксперимент с цифровыми кошельками на балансах коммерческих банков. Такая модель потенциально позволит банкам создавать депозиты и кредиты в цифровой форме; параметры эксперимента планируется определить к 2029 году. Писали об этом ТУТ.

Но эти направления следует рассматривать не как отдельные проекты.

Их можно соединить в одну архитектуру:

Банк России
даёт деньги окончательного расчёта;
↓
коммерческие банки
создают кредит, депозиты и ликвидность;
↓
рыночные платформы
выпускают цифровые активы и фиксируют условия сделок;
↓
автоматические договоры
одновременно передают актив и проводят платёж.

Именно это можно взять из австралийского подхода: разделять розничный интерфейс и системную функцию денег.

Главным показателем успеха цифрового рубля должно стать не количество касс, где появился ещё один значок.

Гораздо важнее другое:
сколько сделок цифровой рубль позволил рассчитать быстрее, безопаснее и без риска, что одна сторона исполнит обязательство, а другая — нет.

Россия уже построила новую форму денег.

Теперь нужно решить, станет ли она основанием новой расчётной системы — или останется дорогим способом добавить ещё один QR-код.

#АрхДенег_Голос
Читайте в MAX
😀Архитектура денег
Post #2034 38
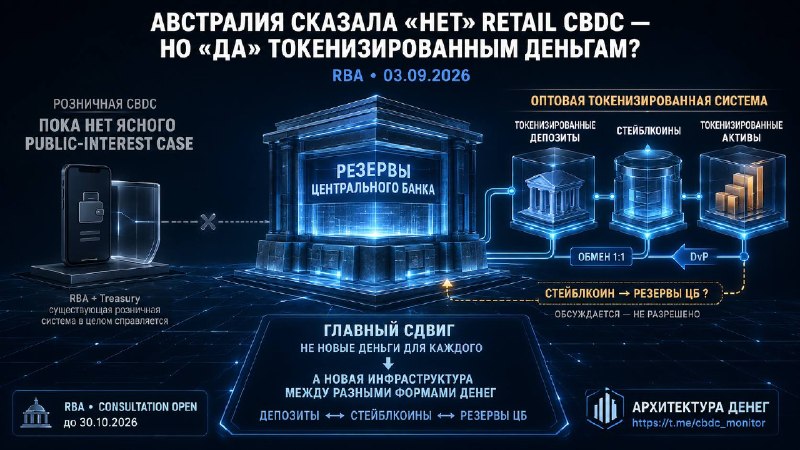
Австралия сказала «нет» цифровому доллару для населения — и тут же пошла глубже в цифровые деньги

Резервный банк Австралии и Минфин пришли к выводу: сейчас убедительных оснований для выпуска розничной цифровой валюты центрального банка нет. Действующая платёжная система, по их оценке, в целом справляется с потребностями граждан и бизнеса.

Но в тот же день Резервный банк открыл гораздо более интересную консультацию — о будущей архитектуре оптовых токенизированных расчётов.

Регулятор предлагает обсудить:

— расчёты по токенизированным активам непосредственно в резервах центрального банка;
— обмен один к одному между разными формами токенизированных банковских денег;
— взаимодействие новых цифровых денег с обычными банковскими счетами;
— выпуск токенизированных резервов центрального банка;
— и даже то, как эмитенты стейблкоинов могли бы использовать резервы ЦБ, если такой доступ когда-нибудь будет разрешён.

Последний пункт особенно важен. Речь не о принятом решении дать стейблкоинам доступ к балансу центрального банка. Пока Резервный банк только выносит такую конструкцию на обсуждение.

Получается любопытный разворот:

новые цифровые деньги для каждого гражданина — пока не нужны.
Новая инфраструктура между банковскими депозитами, стейблкоинами и резервами ЦБ — уже нужна для обсуждения.

То есть Австралия не отказывается от цифровизации денег.

Она выбирает другой уровень архитектуры.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2033 39
Что будет деньгами на токенизированной бирже?
LSEG отвечает: банковский депозит

Пока все спорят о стейблкоинах, LSEG quietly показывает другую модель.

Главная новость там — не токенизированные акции сами по себе.
Главное — чем их будут рассчитывать.

LSEG строит денежную ногу через DiSH Cash — то есть через коммерческие банковские депозиты, размещённые на собственном расчётном реестре.

И это очень сильный сигнал.

Получается, что для новой рыночной инфраструктуры не обязательно нужен отдельный стейблкоин.
Деньгами внутри токенизированного контура может стать банковский депозит, если он встроен в правильную расчётную архитектуру.

Дальше ещё интереснее: LSEG обещает PvP и DvP между независимыми on-chain и off-chain сетями.

То есть вопрос уже не в том, «будут ли токенизированные акции».
Вопрос в другом:

какие деньги будут жить рядом с ними — и кто будет отвечать за окончательный расчёт.

И, похоже, ответ LSEG такой:
не новый токен, а банковские деньги в новой форме учёта.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2031 40
21 финансовый институт создаёт отдельную компанию для выпуска стейблкоина

Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank, UBS, Santander, MUFG и ещё 13 крупных финансовых институтов объявили о создании новой компании для выпуска долларового стейблкоина.

Компания должна быть сформирована во второй половине 2026 года, а выход продукта на рынок планируется в первой половине 2027 года. В дальнейшем участники рассматривают стейблкоины и в других валютах G7 — евро назван следующим приоритетом.

Но интереснее всего заявленные функции: оптовые и розничные платежи, трансграничные расчёты и расчёты по цифровым активам.

То есть крупнейшие банки рассматривают стейблкоин уже не просто как инструмент крипторынка, а как потенциальный банковский расчётный актив.

И здесь возникает интересный вопрос. Всего несколько дней назад BIS заявил, что основную массу платежей логичнее строить на токенизированных депозитах, сохраняя расчётный якорь в деньгах центрального банка.

Теперь сами банки параллельно строят stablecoin-модель.

Это не обязательно противоречие. Скорее начинает проявляться архитектура, где токенизированный депозит и стейблкоин могут обслуживать разные части денежного контура.

Важно: стейблкоин пока не запущен. Есть обязательство создать компанию; конкретный блокчейн, структура резервов и детали погашения пока не раскрыты.

Первоисточник: https://newsroom.wf.com/news-releases/news-details/2026/Group-of-leading-international-financial-institutions-to-establish-stablecoin-enterprise/default.aspx

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2030 36
Проблема не в том, использует ли человек ИИ

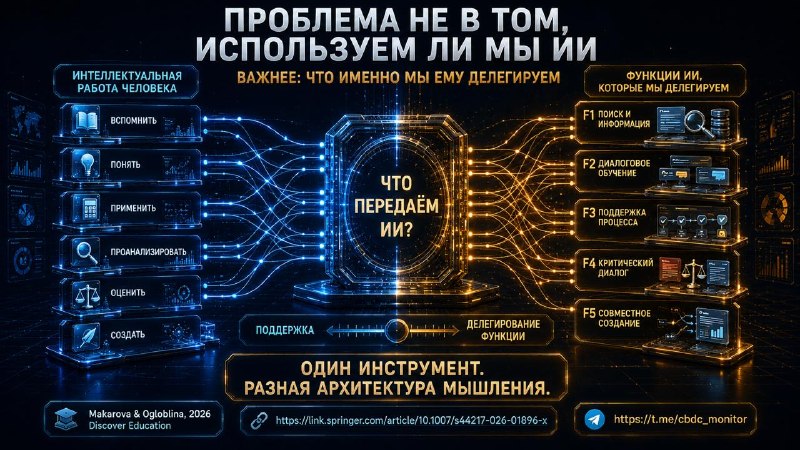
Спор «разрешить или запретить ChatGPT» плохо описывает реальную проблему. Два человека могут одинаково сказать, что работали с генеративным ИИ, но один использовал модель как справочник, а другой передал ей всю цепочку от поиска информации до готового вывода.

Формально ИИ использовали оба. Интеллектуальная работа устроена совершенно по-разному.

В нашем исследовании мы использовали пересмотренную таксономию Блума как карту когнитивной деятельности: вспомнить, понять, применить, проанализировать, оценить, создать. Не как жёсткую лестницу сложности, а как способ увидеть, на каком именно участке мышления появляется генеративный ИИ.

Одного вопроса «на каком уровне работает человек?» оказалось недостаточно. Пришлось добавить второй: какую функцию в этот момент выполняет модель?

В статье мы выделяем пять таких функций: поиск и получение информации, диалоговое обучение, поддержка процесса решения, критический диалог и прозрачное совместное создание результата. Одна и та же модель может переходить между ними буквально внутри одной задачи.

Отсюда меняется сама постановка вопроса.

Не «пользовался ли человек ИИ?»

А: что именно он ему делегировал?

Поиск определения и генерация готового аналитического вывода не являются одной и той же формой использования. Подсказка на отдельном шаге и построение всей аргументации тоже нет. Поэтому граница проходит не между человеком и технологией, а внутри процесса работы.

Для экономиста такая рамка особенно интересна. В аналитической задаче можно передать модели поиск данных, структурирование информации, расчёт, поиск контраргументов, оценку вариантов или подготовку финального текста. Чем дальше проходит делегирование, тем важнее понимать, какая способность остаётся у самого специалиста.

Здесь мы уже выходим за пределы доказанного в статье. Исследование посвящено экономическому образованию, а не работе банковских или инвестиционных аналитиков. Но из его результатов можно поставить более широкий профессиональный вопрос:

если ИИ участвует в анализе, что теперь означает «уметь анализировать» самому?

В следующем посте посмотрим на участок, где ответ начинает становиться особенно неприятным: генеративный ИИ может выдать правильное решение и одновременно помешать понять, умеет ли человек решать задачу без него.

Исследование:
Makarova, V., Ogloblina, E. (2026). Human–GenAI Interaction Across Bloom’s Levels in University Economics Education. Discover Education.
  • 🔥 3
Post #2029 37
1 сентября российские цифровые деньги делают six seven 🤲

На одной ладони: массовое внедрение цифрового рубля. На другой: вступление в силу основных положений Закона № 282-ФЗ «О цифровых валютах и цифровых правах».

На первый взгляд, идеальная развилка: контроль или свобода. Но руки из мема качаются не зря.

Цифровой рубль выпускает Банк России и учитывает на единой платформе. Пользоваться им граждане могут добровольно.

Цифровые валюты можно хранить в личных некастодиальных кошельках. Однако новый закон не отправляет криптовалюты в свободное плавание. Он создаёт регулируемый контур с посредниками, цифровыми депозитариями и надзором Банка России. Часть механизмов будет вводиться поэтапно. Как меняются правила хранения и обращения.

Поэтому six и seven здесь не противники. Один контур представляет деньги центрального банка. Второй позволяет децентрализованным активам существовать рядом, но регулирует точки входа и выхода.

С программируемостью тоже важно не перепутать понятия. Смарт-контракты цифрового рубля автоматически исполняют условия, определённые участниками сделки. Такой механизм пока не превращает каждый рубль в талон «можно купить только это». Банк России заявляет, что владельцы смогут распоряжаться средствами без ограничений.

Так что 1 сентября рынок не выбирает между six и seven. Он получает оба числа сразу.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #2027 40
Как разрешить банку провести рискованный эксперимент, не угрожая вкладчикам? Дать ему площадку с особыми правилами:
1 000 клиентов, строгий надзор, отдельные счета, полная отчётность.

Именно так тестировался цифровой рубль в России.
Банк международных расчётов рекомендует «песочницы» как обязательный первый шаг для любой цифровой валюты — прежде чем она попадёт к реальным пользователям.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #2026 42
Цифровой рубль подключается не только к кассам — но и к банковскому антифроду

Перед новым этапом внедрения цифрового рубля проявляется менее заметный, но критически важный слой инфраструктуры — контроль операций внутри банков.

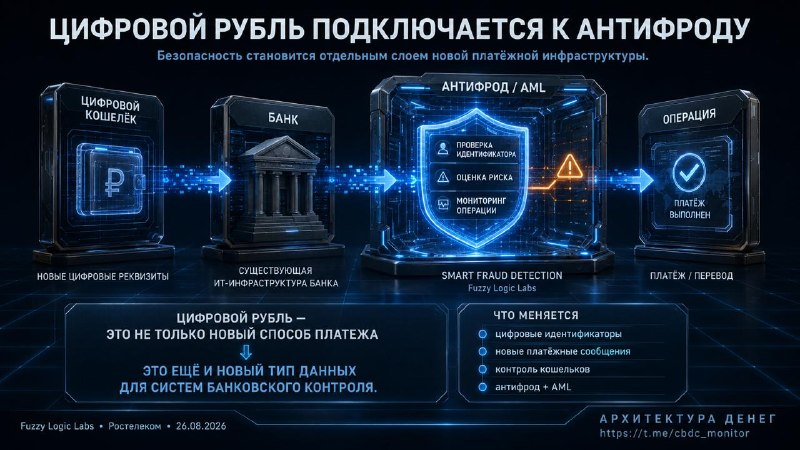
Fuzzy Logic Labs, входящая в контур «Ростелекома», обновила платформу Smart Fraud Detection для работы с цифровым рублём. В системе появился модуль защиты цифровых кошельков, который позволяет включить новые платёжные сообщения и цифровые идентификаторы в существующие процессы антифрода и противодействия отмыванию денег. По заявлению разработчика, банкам для этого не требуется полностью перестраивать действующую ИТ-инфраструктуру.

Архитектурно это важный момент. Цифровой рубль — это не только:

кошелёк → банковское приложение → платёж → платформа Банка России.

За этой цепочкой должен работать ещё один слой:

идентификатор → проверка операции → оценка риска → антифрод / AML → решение банка.

То есть новая форма денег требует адаптации не только пользовательского интерфейса, но и внутренней системы доверия банка.

Причём разработчик отдельно указывает, что новый модуль проверяет цифровые идентификаторы наряду с традиционными банковскими реквизитами.

И это хороший индикатор перехода от пилота к промышленной инфраструктуре: цифровой рубль должен научиться проходить через те же контуры безопасности и финансового мониторинга, через которые проходят остальные банковские операции.

Важно: это решение конкретного технологического поставщика, а не обязательная антифрод-платформа Банка России.

Первоисточник — официальный пресс-релиз «Ростелекома», 26.08.2026

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →