TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
360
Photos
715
Videos
2
Links
1.2K

Showing posts older than #2026 · Back to latest

Older Posts 10 shown
Post #2025 41
BIS + ЕЦБ: частные деньги — токенизированные депозиты, расчётный якорь — деньги центрального банка?

На Jackson Hole практически одновременно прозвучали две позиции, которые хорошо складываются в одну архитектуру.

Первая — от генерального директора BIS Пабло Эрнандеса де Коса:

“Tokenised deposits should carry the bulk of day-to-day payments and wholesale settlement, within prudential perimeters and with settlement in central bank money.”

Перевод:
«Токенизированные депозиты должны обеспечивать основную часть повседневных платежей и оптовых расчётов — в рамках пруденциального регулирования и с окончательным расчётом в деньгах центрального банка».


Источник BIS: https://www.bis.org/speeches/sp260828.htm

Это довольно чёткое распределение ролей.

Токенизированный депозит остаётся обязательством коммерческого банка. Он может получить программируемость, мгновенный перевод и работу на новом реестре, но принадлежит всё той же двухуровневой денежной системе.

А окончательная межбанковская денежная нога должна оставаться привязанной к деньгам центрального банка.

Со стейблкоинами BIS видит другую роль. Они могут существовать в специализированных сценариях, но для массовых платежей возникает фундаментальная проблема: USDT, USDC или другой стейблкоин — обязательства разных эмитентов. Автоматического механизма, гарантирующего абсолютную взаимозаменяемость всех этих денег 1:1, нет.

Но почти одновременно Изабель Шнабель из ЕЦБ поставила следующий вопрос:

а обязательно ли деньгам центрального банка оставаться вне программируемого реестра?


В выступлении “Central banks on-chain” она предлагает рассматривать следующий этап — нативные программируемые резервы центрального банка.

Источник ЕЦБ: https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260828~fe9afc86e8.en.html

То есть не просто:

DLT → мост → старая RTGS → деньги ЦБ,

а потенциально:

токенизированные активы + токенизированные банковские деньги + резервы центрального банка внутри совместимой программируемой среды.

Здесь позиции BIS и ЕЦБ начинают дополнять друг друга.

У BIS:

частный денежный слой → токенизированные депозиты.

У ЕЦБ:

безрисковый расчётный слой → программируемые резервы центрального банка.

И это принципиально отличается от модели, в которой вся будущая финансовая система строится вокруг одного частного стейблкоина.

Получается потенциальная новая версия привычной двухуровневой денежной системы:

1. Центральный банк
создаёт окончательный расчётный актив.

↓

2. Коммерческие банки
создают деньги для бизнеса и населения в форме токенизированных депозитов.

↓

3. Программируемая инфраструктура
связывает деньги, активы и условия сделки.

Но есть важная оговорка.

Ни BIS, ни ЕЦБ не говорят, что такая система уже построена.

BIS прямо признаёт отсутствие сегодня полноценной много-банковской и межюрисдикционной интероперабельной инфраструктуры токенизированных депозитов.

А Шнабель не утверждает, что ЕЦБ уже выбрал единую конечную архитектуру. Среди вариантов остаются единый реестр, отдельный реестр центрального банка с мостами и несколько совместимых реестров.

Поэтому главный спор уже выглядит иначе.

Не:

«стейблкоин или банковский депозит?»

И даже не:

«блокчейн или RTGS?»

А:

какие обязательства должны существовать на программируемых рельсах — и какие деньги должны обеспечивать окончательный расчёт между ними?

И здесь BIS и ЕЦБ фактически возвращают цифровые деньги к старой фундаментальной конструкции:

частные деньги могут меняться технологически.
Но их единичность по-прежнему требует центральнобанковского якоря.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #2024 41
Если вы узнали про цифровой рубль только сегодня, у вас остался один вечер

Завтра, 1 сентября 2026 года, цифровой рубль не «появляется». Реальные операции идут с 2023 года. Меняется масштаб: крупнейшие банки и первая группа торговых компаний открывают инфраструктуру для массового использования.

Мы разбирали цифровой рубль весь год по частям. Собрали главное в один навигатор.

1. Что действительно начинается завтра

Крупнейшие банки первой волны должны дать клиентам возможность открыть счёт цифрового рубля, пополнять его, переводить деньги и платить. Продавцы с выручкой свыше 120 млн рублей за предыдущий год обязаны принимать цифровые рубли, если выполняются установленные законом условия по обслуживающему банку.

2. Что завтра не начинается

Принудительного перевода зарплат, пенсий и сбережений нет. Счёт открывается только по желанию человека. Наличные и обычные безналичные рубли сохраняются. Обязанность возникает у инфраструктуры, а не у гражданина.

3. Кого обязанность не касается

Торговые точки с выручкой менее 5 млн рублей за предыдущий год освобождены. Исключение действует и там, где нет доступа к интернету.

4. Календарь

С 1 сентября 2027 года подключаются все банки с универсальной лицензией и продавцы с выручкой свыше 30 млн рублей.

С 1 сентября 2028 года: банки с базовой лицензией и продавцы с выручкой от 20 до 30 млн рублей.

5. Где здесь архитектура

Счёт цифрового рубля находится на платформе Банка России. Коммерческий банк не хранит цифровые рубли клиента и не распоряжается ими, он даёт доступ через своё приложение. Меняется не только форма рубля. Меняется место учёта и роль банка: в этом контуре банк становится интерфейсом доступа, а не местом учёта денег.

6. Интерфейс становится инфраструктурой

Оплата цифровыми рублями встраивается в универсальный платёжный код. Правила сервиса формирует НСПК. Для покупателя это один QR и выбор способа оплаты. Для системы это концентрация точки входа в платёж.

7. Бюджет действительно пошёл раньше розницы

С 1 января 2026 года Казначейство обеспечивает приём поступлений в бюджеты в цифровых рублях и возможность федеральных бюджетных платежей через счёт цифрового рубля Федерального казначейства. Государственный контур начал работать до массового розничного этапа.

8. Цена вопроса

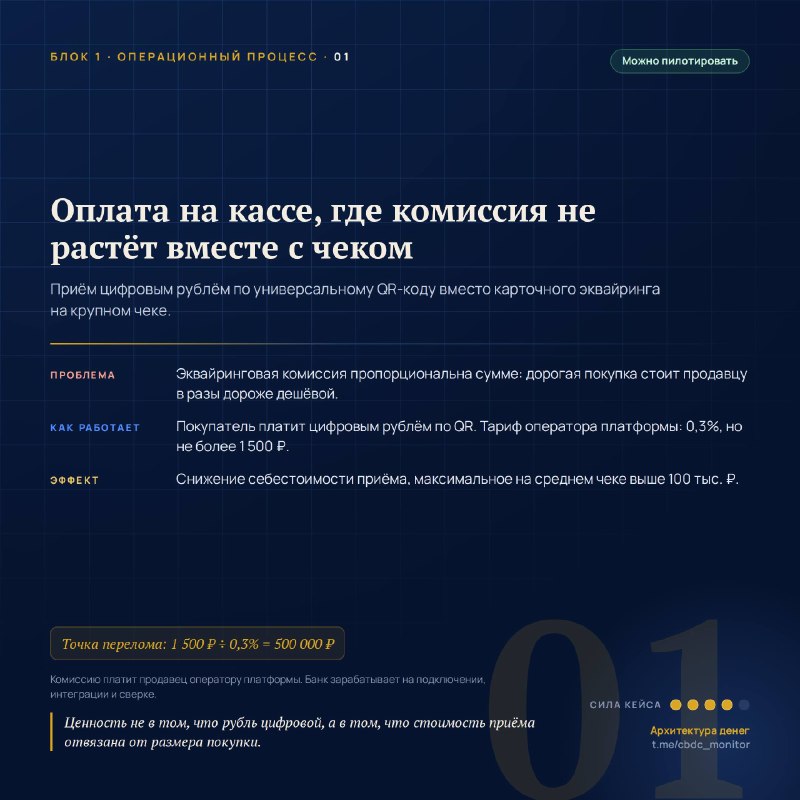
До конца 2026 года операции бизнеса на платформе бесплатны. С 1 января 2027 года приём обычного платежа от физлица стоит получателю 0,3% суммы, максимум 1500 рублей за перевод. Переводы и платежи для граждан остаются бесплатными.

9. Появился и ограничитель

С 1 сентября человек может перевести со своих банковских счетов и электронных денег на счёт цифрового рубля не более 300 тыс. рублей за календарный месяц. Лимит ограничивает скорость перевода средств из банковского контура в цифровой, но не расходование уже находящихся на счёте цифровых рублей.

10. Ответственность проверит систему лучше презентаций

Банк России указывает первую линию обращения: сначала свой банк, затем Банк России, если вопрос не решён. Но маршрут поддержки и окончательное распределение имущественной ответственности при сбое не одно и то же.

Цифровой рубль не отменяет банки и наличные. Он переносит учёт новой формы рубля на платформу центрального банка и одновременно меняет точки доступа, платёжный интерфейс и распределение ролей.

1 сентября начинается не новая валюта. Начинается проверка новой архитектуры в массовом масштабе.

🧩Вот ТУТ вот база – что из себя представляет цифровой рубль
🧩А вот ТУТ вот, что такое цифровая валюта центрального банка (если кто не знал - цифровой рубль = ЦВЦБ России)
🧩А вот ТУТ развеиваем миф о том, что цифровым рублем можно будет платить за рубеж
🧩ТУТ мы фантазировали, как цифровой рубль будет бороздить космические просторы менять повседневную жизнь сейчас-завтра-в будущем
🧩А еще ТУТ немного не о наших фантазиях, как альтернативно использовать рубль не в расчетах, а кредитовании (наше мнение по этому вопросу ТУТ)

И не забываем о нашем курсе на STEPIK

И конечно же о ПЕСНЕ 😄

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #2023 49
Цифровой рубль становится массовым. Но кому будут принадлежать «умные» рубли — Банку России или банкам?

1 сентября цифровой рубль не появляется с нуля: операции с реальными деньгами тестируются с 2023 года. Начинается другой этап — крупнейшие банки должны предоставить клиентам массовый доступ к цифровым кошелькам.

Пользователь увидит кошелёк в банковском приложении. Но сами деньги находятся не в банке, а на платформе Банка России. Коммерческий банк ими не распоряжается — он только предоставляет интерфейс. Проценты на цифровые рубли не начисляются, кредиты в них Банк России не выдаёт.

На первый взгляд, роли распределены: банки сохраняют вклады и кредиты, цифровой рубль обслуживает платежи.

Но затем появляются смарт-контракты — и граница начинает размываться.

Согласно концепции платформы коммерческих смарт-контрактов, банки, финтех-компании и другие разработчики смогут создавать алгоритмы для безопасных сделок, страховых выплат, корпоративного казначейства, транширования и целевого расходования средств.

Однако исполнять платёж эти алгоритмы первоначально будут в цифровых рублях. Оператором платформы на первом этапе предполагается сделать Банк России.

Получается новая конструкция:

частный сектор создаёт финансовый продукт, но программируемые деньги предоставляет центральный банк.

И именно здесь возникает вопрос о токенизированных депозитах.

28 августа глава BIS заявил, что основную массу повседневных и оптовых платежей в будущем должны обслуживать токенизированные банковские депозиты. Это всё ещё деньги коммерческого банка, но они могут работать внутри смарт-контрактов, а окончательный межбанковский расчёт сохраняется в деньгах центрального банка.

Более того, сам Банк России приводит пример Южной Кореи, где в единой системе предполагается совместное обращение оптовой CBDC и токенизированных депозитов.

Нужна ли такая модель России?

Для бесплатных переводов, бюджетного контроля и единой платёжной инфраструктуры — необязательно. Цифровой рубль уже решает эти задачи без появления условных «токенов Сбера», «токенов ВТБ» и риска фрагментации рубля.

Но токенизированные депозиты становятся актуальны, если бизнес хочет использовать смарт-контракты, не переводя для каждой сделки ликвидность с банковского счёта в цифровой кошелёк. Они также позволили бы банкам создавать собственные программируемые продукты, сохраняя деньги внутри банковского контура.

Впрочем, отдельный банковский токен может вообще не понадобиться. Концепция Банка России допускает, что в дальнейшем будет оценена интеграция платформы смарт-контрактов с другими элементами национальной платёжной инфраструктуры и системами цифровых финансовых активов.

Поэтому главный вопрос звучит не так:

«Нужны ли России токенизированные депозиты?»

А так:

сможет ли один смарт-контракт исполняться в цифровых рублях, обычных банковских деньгах и других регулируемых цифровых активах — или программируемость станет исключительным преимуществом цифрового рубля?

Одна программируемая форма рубля снижает фрагментацию. Несколько совместимых форм сохраняют конкуренцию и пространство для банковских инноваций.

Что опаснее для будущей денежной системы России: фрагментация денег или монополизация их программируемости?

#АрхДенег_Голос
Читайте в MAX
😀 Архитектура денег
Post #2022 40
Если цифровые деньги ошиблись, кто чинит справедливость?

Технологический разговор о ЦВЦБ обычно начинается с надёжности.

Как снизить риск сбоя. Как защитить кошелёк. Как не допустить двойную трату. Как настроить проверку подозрительных операций. Как синхронизировать офлайн-платёж после восстановления связи.

Всё правильно.

Но человеку, который остался без доступа к деньгам, нужен другой ответ: кто восстановит его положение, как быстро и за чей счёт.

Представим обычные ситуации.

Цифровой кошелёк заблокирован ошибочно. Офлайн-платёж не синхронизировался. Алгоритм пометил операцию как подозрительную. Устройство сломалось вместе с доступом к средствам. Продавец говорит, что оплаты нет, покупатель уверен, что платёж прошёл.

Для инженера это сценарии отказа.

Для человека это может быть невозможность купить еду, лекарство, билет или оплатить услугу.

BIS в докладе о правовых аспектах розничных ЦВЦБ прямо указывает: ответственность за операционные риски в системе розничной ЦВЦБ должна быть распределена между участниками. Там же перечислены зоны риска: киберриски, сложность возврата ошибочных или мошеннических операций, управление платёжными ключами, автоматизированные финансовые приложения и растущая роль небанковских участников: https://www.bis.org/publ/othp88_legal.pdf

В отдельном докладе BIS по информационной безопасности ЦВЦБ подчёркивается: риск-управление должно охватывать весь жизненный цикл системы, от исследования и дизайна до внедрения и эксплуатации: https://www.bis.org/publ/othp81.pdf

Европейская комиссия в пакете по цифровому евро предлагает правовую рамку для возможного цифрового евро как дополнения к наличным. Но именно вокруг пользовательской защиты сразу возникли вопросы. Европейская потребительская организация BEUC прямо пишет: механизм разрешения споров должен быть обязательным, а не просто возможным, и должен охватывать технические ошибки и мошенничество: https://www.beuc.eu/sites/default/files/publications/BEUC-X-2023-122_Digital_euro.pdf

Вот здесь этика дизайна становится не красивым словом, а частью денежной архитектуры.

Плохой дизайн спрашивает: насколько мала вероятность ошибки?

Хороший дизайн спрашивает жёстче: что происходит после ошибки, если она всё же случилась?

Куда обращается человек. Кто отвечает первым: банк, оператор платформы, центральный банк, поставщик кошелька или торговая точка. Какие сроки восстановления доступа. Кто несёт убыток на время разбирательства. Как оспаривается решение алгоритма. Что делать человеку без цифровых навыков.

ЦВЦБ нельзя проектировать только как устойчивую систему. Её надо проектировать как систему, в которой человек не исчезает в процедуре.

Иначе самый технологически аккуратный платёжный контур однажды упрётся в простой вопрос: деньги заблокированы ошибочно, а живой ответственный где?

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #2021 45
С радостью открываем в канале новую рубрику, где мы будем говорить не только о цифрах, но и о психологии лидерства.
 
Для многих из вас Елизавета Оглоблина, один из наших авторов, сегодня предстанет в новой роли — психоаналитического бизнес-коуча, помогающего заглянуть за фасад привычных стратегий.
 
Мы живем в мире, где рабочие чаты не замолкают даже ночью, и грань между бизнесом и личной жизнью становится почти прозрачной. Иногда эта постоянная включенность играет с нами злую шутку: стараясь быть на связи для всех, мы незаметно теряем контакт с собой.
 
В статье «Границы в цифровой экономике: как руководителю не потерять себя» Елизавета предлагает внимательно посмотреть на эту усталость через призму психоанализа. В ней говорится о том, что здоровые границы — это вовсе не про выстраивание глухих баррикад от окружающих. Это про бережное отношение к своему внутреннему пространству, которое помогает руководителю сохранять опору и принимать взвешенные решения.
 
Ведь когда мы истощены бесконечной доступностью, это неизбежно сказывается и на качестве нашего управления, и на финансовых результатах.
 
Приглашаем вас почитать материал, чтобы найти свои мягкие способы сохранять внутреннюю тишину посреди постоянного цифрового шума.
 
Делитесь в комментариях, как вы обычно возвращаете себе право на отдых, когда задачи требуют внимания 24/7?

#АрхДенег_ПАКоучинг
Читайте в MAX
😀 Архитектура денег
Post #2020 47
Токен сам по себе ничего не решает. Власть смещается к тому, кто соединяет реестры и определяет финальность расчёта.

Период анализа: с 21 по 27 августа 2026 года.

Общий сдвиг недели: совместимость становится самостоятельным слоем денежной архитектуры, а право, идентификация и безопасный расчёт оказываются важнее выбора технологии реестра.

1. ЕВРОЗОНА / PONTES + APPIA

26 августа ЕЦБ описал архитектуру Pontes и Appia. Pontes соединит платформы на распределённых реестрах с TARGET, чтобы денежная часть операций окончательно рассчитывалась в деньгах центрального банка. Appia формирует более широкий контур совместимости.

ЕЦБ отдельно подчёркивает: технически соединить два реестра недостаточно. При переносе актива должны сохраняться права и юридическая финальность.

Смысл: публичные деньги остаются расчётным якорем токенизированного рынка.

Источник:
https://www.ecb.europa.eu/press/key/date/2026/html/ecb.sp260826~93235d184b.en.html

2. BIS / КТО МОЖЕТ ВЫПУСКАТЬ СТЕЙБЛКОИНЫ?

27 августа Financial Stability Institute при BIS сравнил подходы разных юрисдикций к эмитентам стейблкоинов.

Главное различие проходит не по технологии, а по тому, кто вправе выпускать и погашать стейблкоин, управлять резервами и заниматься дополнительным бизнесом. Для небанков BIS отдельно отмечает риск обхода ограничений через другие компании группы.

Смысл: регулирование смещается от контроля токена к контролю всей организации-эмитента.

Источник:
https://www.bis.org/fsi/fsibriefs26.htm

3. СИНГАПУР / BLOOM + VISA + NIUM

25 августа Visa объявила об участии в инициативе MAS BLOOM, а Nium стал первым партнёром для пилота расчётов стейблкоинами семь дней в неделю.

Важно не перепутать даты: BLOOM существует с октября 2025 года, а Nium участвует в пилоте Visa со стейблкоинами с ноября 2025 года. Новость недели именно в подключении Visa и этой модели к BLOOM.

Смысл: стейблкоин становится дополнительным расчётным рельсом внутри существующей платёжной сети.

Источник:
https://www.nium.com/newsroom/visa-joins-mas-led-bloom-initiative-with-nium-as-first-partner-to-enable-24-7-stablecoin-settlement

4. NIUM / USDC → ФИАТНЫЕ ВЫПЛАТЫ

27 августа Nium открыла корпоративным клиентам пополнение счетов в USDC с автоматической конвертацией в доллары и последующими выплатами в фиате более чем в 190 странах.

Смысл: цифровые деньги входят в казначейский слой, но последняя миля платежа остаётся традиционной.

Источник:
https://www.nium.com/newsroom/nium-launches-stablecoin-funding-to-power-real-time-global-payouts

5. ВЕЛИКОБРИТАНИЯ / НОВЫЕ ПРАВИЛА РЕЛЬСОВ

27 августа правительство предложило добавить Банку Англии вторичную цель по поддержке инноваций при надзоре за системными платёжными системами, включая инфраструктуру системных стейблкоинов.

Финансовая стабильность остаётся основной целью. Изменение пока не действует и требует законодательных поправок.

Смысл: правила доступа к новым расчётным рельсам становятся самостоятельным объектом государственной политики.

Источник:
https://www.gov.uk/government/news/new-bank-of-england-objective-to-boost-payments-innovation

6. ИНДИЯ / ОБЛИГАЦИЯ + ЦИФРОВЫЕ ДЕНЬГИ

24 августа Reuters сообщил со ссылкой на источники, что REC планирует в сентябре пилот токенизированной облигации менее чем на 5 млрд рупий. Денежной частью расчёта должна стать оптовая цифровая валюта центрального банка, а бумаги предполагается учитывать через DEMAT 2.0.

Официального подтверждения RBI, SEBI или REC пока нет. Поэтому корректно говорить о планируемом пилоте, а не о состоявшемся выпуске.

Источник:
https://www.reuters.com/world/india/india-plans-first-tokenised-bond-using-digital-rupee-sources-say-2026-08-24/

ЛИНИЯ НЕДЕЛИ

Главный барьер токенизации уже не выпуск цифровой записи. Масштаб требует общих правил идентификации, переносимости прав, конвертации денег и окончательности расчёта.

Архитектура денег всё больше похожа не на одну сеть, а на систему мостов между реестрами.

Главный вопрос: кто устанавливает правила на этих мостах?

#АрхДенег_Радар
Читайте в MAX
😀Архитектура денег
Post #2019 39
iPhone и цифровой рубль: запрета нет

Утверждение, что владельцы iPhone не смогут пользоваться цифровым рублём, неверно. Здесь смешиваются доступ к цифровому кошельку и бесконтактная оплата через NFC.

Счёт цифрового рубля находится на платформе Банка России, а не в Apple Wallet. Доступ к нему предоставляется через банковское приложение. В разъяснении от 21 августа 2026 года Банк России прямо подтвердил: устройства на iOS смогут работать с цифровыми рублями, если актуальная версия приложения поддерживает этот функционал.

Ограничения Apple на использование NFC не блокируют операции через приложение и оплату по QR-коду. Банк России называет QR-код способом оплаты цифровыми рублями, а NFC пока относит к перспективным возможностям.

Зависимость возникает в другой точке: банк должен подключиться к платформе и добавить нужные функции в приложение для iOS. Поэтому проверять следует не модель телефона, а готовность своего банка.

iPhone служит интерфейсом. Счёт и деньги находятся на платформе Банка России.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #2018 36
Платёжная система БРИКС+ упирается не только в платёж

Можно соединить платформы, сократить цепочку посредников и ускорить перевод. Многосторонний расчёт всё равно не масштабируется, если участники по-разному понимают один и тот же кредитный риск.

27 августа в журнале «Финансы и кредит» вышла наша новая статья «Единая система риск-оценок для многосторонних расчётов БРИКС+». Исследование началось с простого противоречия. Предлагаемый многосторонний контур может использовать национальные денежные единицы и цифровые валюты центральных банков, но национальные рейтинговые шкалы нельзя автоматически сопоставить. Одинаковое буквенное обозначение в двух юрисдикциях не обязательно описывает одинаковую вероятность невыполнения обязательств.

На практике возникают два слабых решения. Каждый участник повторно проверяет чужую оценку и увеличивает координационные издержки. Либо расчётная система принимает разнородные рейтинги без полноценного перевода на общую основу и рискует установить неверные лимиты или требования к обеспечению.

Поэтому предметом исследования стала не очередная платёжная технология. Мы искали общий язык риска, который можно встроить в правила многостороннего взаимозачёта.

Статья предлагает концептуальную конструкцию, а не отчёт о работающем пилоте. Снижение издержек и рост ликвидности в ней выступают ожидаемым результатом согласованных правил, а не уже измеренным эффектом.

Главный вывод первого уровня: расчётная инфраструктура состоит не только из каналов передачи денег. Без единого способа измерять допустимый риск цифровая платформа лишь быстрее переносит старое недоверие из одной системы в другую.

#АрхДенег_Разбор | 1/6
Читайте в MAX
😀 Архитектура денег
Post #2005 41
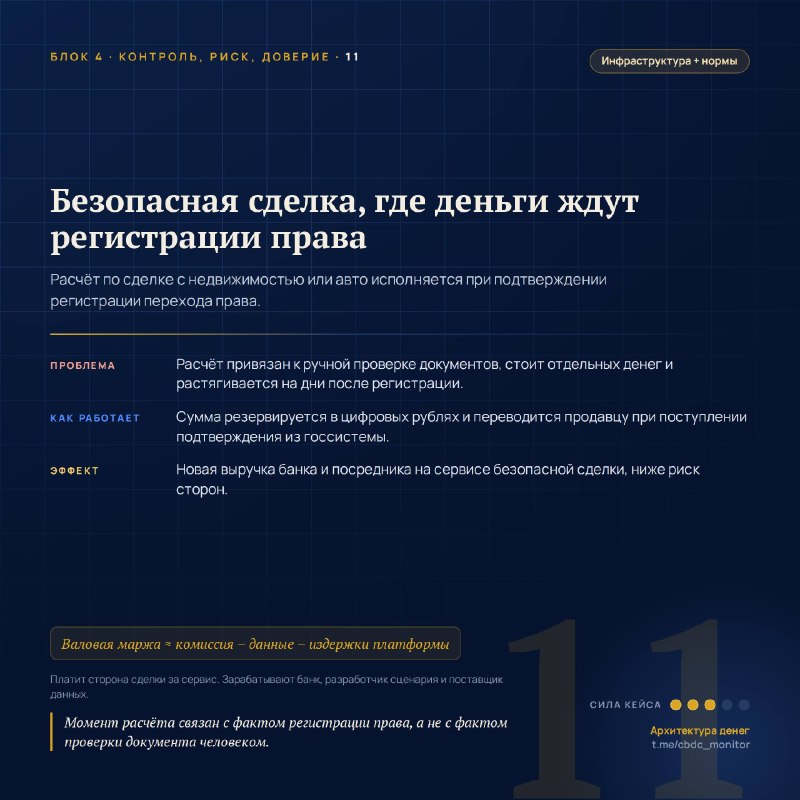
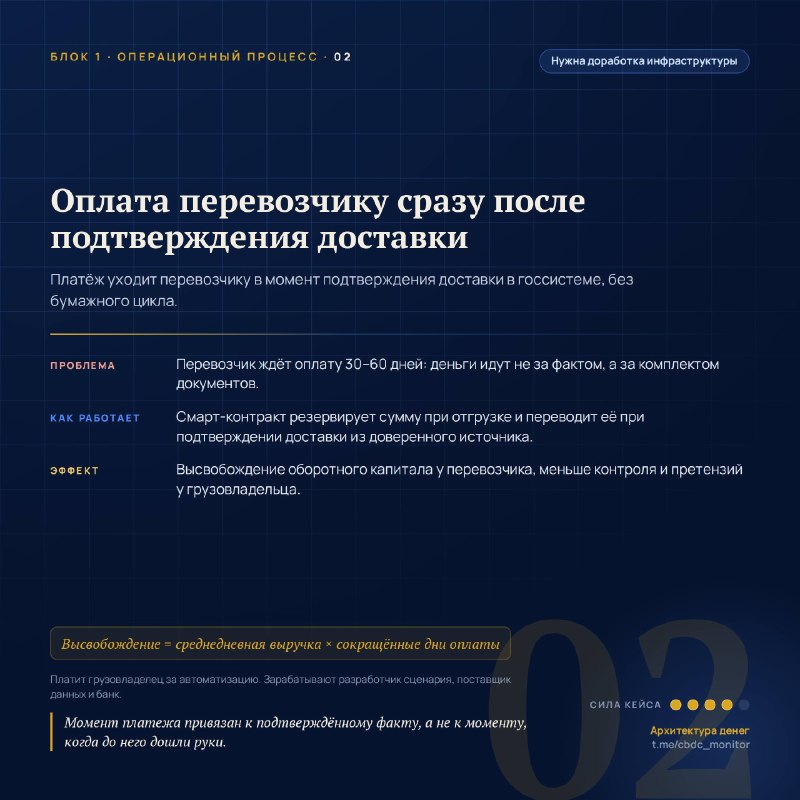
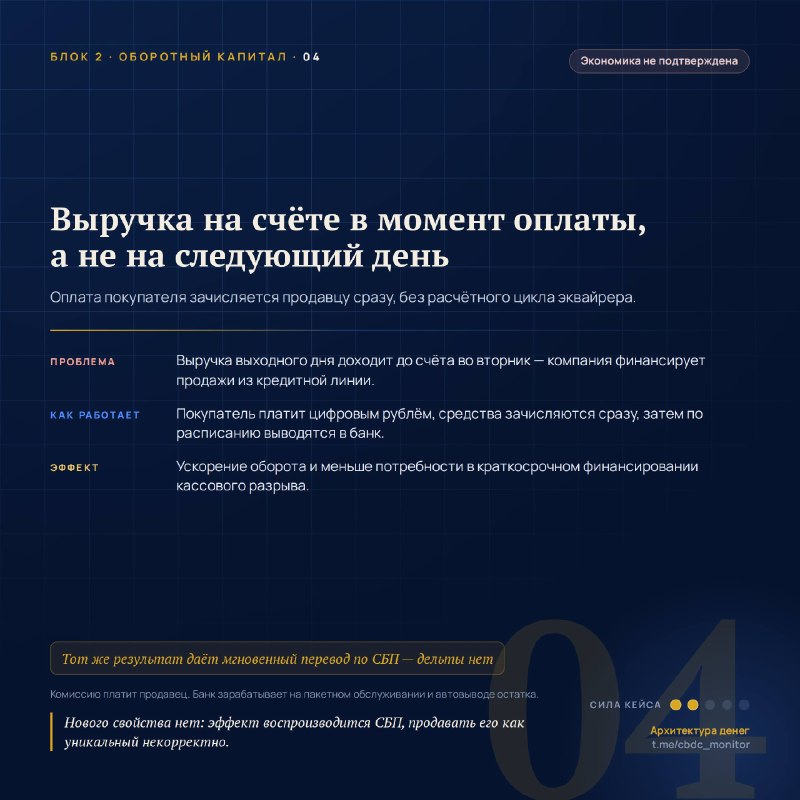
Про цифровой рубль спрашивают одно: где тут деньги для бизнеса.

Мы взяли вопрос буквально и проверили 12 сценариев для розницы, логистики, маркетплейсов, ЖКХ, страхования и корпораций.

Результат честный: большинство идей можно закрыть и без цифрового рубля, через СБП, эквайринг или эскроу. Незаменимость встречается реже, чем обещают.

Но там, где расчёт встроен прямо в бизнес-процесс, выгода настоящая и считается в рублях: комиссия с потолком, деньги перевозчику по факту доставки, целевые средства, которые нельзя увести.

12 карточек. Где выгода реальна, а где её продают на словах.

Листайте 👇
#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →