TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
359
Photos
724
Videos
2
Links
1.3K

Showing posts older than #1942 · Back to latest

Older Posts 11 shown
Post #1941 58
🇺🇸 Банковские ассоциации США предлагают изменить процедуру надзора за стейблкоинами

Американская банковская ассоциация (ABA) и другие отраслевые объединения направили обращение с предложением утвердить прозрачные процедуры работы Комитета по сертификации стейблкоинов до начала принятия решений по отдельным заявкам.

Ассоциации предлагают закрепить обязательные консультации с федеральными банковскими регуляторами, чтобы решения о признании региональных режимов регулирования принимались по единым правилам.

Почему это важно? Дискуссия постепенно смещается от вопроса «разрешать ли стейблкоины» к вопросу «как должна быть устроена система надзора». Для архитектуры цифровых денег это означает, что ключевым элементом становится не только сам платёжный инструмент, но и институциональная модель его регулирования.

Источник: совместное письмо American Bankers Association и отраслевых ассоциаций от 29 июля 2026 года.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
ABA Banking Journal ABA, associations: Stablecoin review committee must establish formal procedures A new committee to review state-level regulatory frameworks for stablecoins must adopt strong, transparent rules before it starts making decisions
Post #1940 49
JPMorgan выпустил «цифровые доллары» — JPM Coin. Называть их государственными нельзя: это деньги JPMorgan, и если банк обанкротится, эти токены обесценятся вместе с ним.

Государственная цифровая валюта — гарантия ЦБ. Токенизированный депозит — гарантия банка. Внешне похожи, природа разная. Это различие важно: в кризис оно определяет, чьи деньги уцелеют.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1937 182
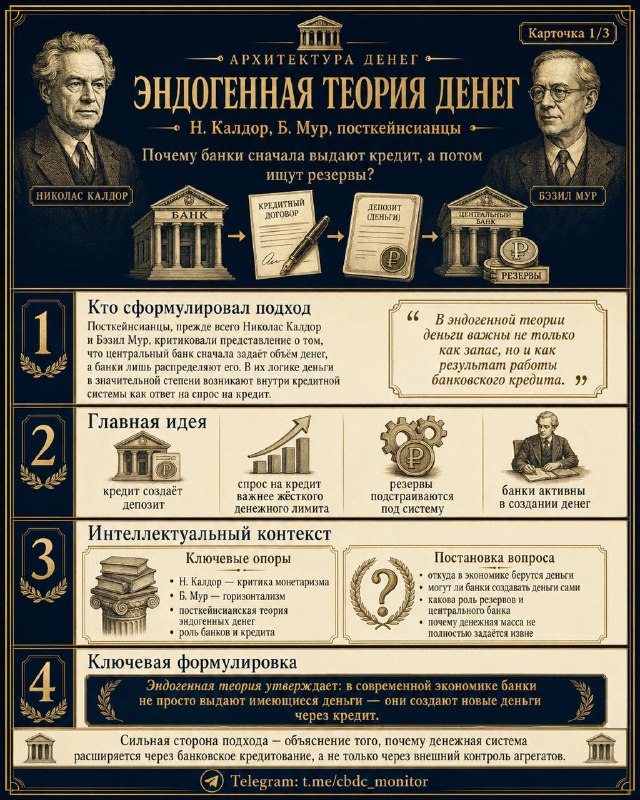
После критики монетаризма переходим к эндогенной теории денег — одному из ключевых посткейнсианских подходов к современной денежной системе.

Если монетаризм делает акцент на контроле денежной массы, то эндогенная теория задаёт другой вопрос:
Откуда вообще появляются деньги в экономике?

Ответ здесь принципиальный: в современной банковской системе деньги во многом создаются не заранее центральным банком, а в процессе кредитования. Когда банк выдаёт кредит, он одновременно создаёт депозит на счёте заёмщика. Поэтому логика меняется:
Не «сначала появились свободные деньги, потом банк их выдал», а «сначала возник кредит, затем система подстраивает резервы, расчёты и ликвидность».


Это не означает, что банки могут создавать деньги без ограничений. Их сдерживают капитал, риск, регулирование, платёжеспособный спрос на кредит, стоимость фондирования, требования ликвидности и политика центрального банка. Но главный акцент другой: денежная масса формируется внутри кредитной системы, а не задаётся полностью извне.

Именно поэтому Калдор, Мур и посткейнсианцы критиковали жёсткое представление о денежной массе как о внешнем агрегате, которым центральный банк напрямую управляет сверху. В их логике банки — не пассивные посредники между сберегателями и заёмщиками, а активные участники создания денег.

Связка с ЦВЦБ здесь особенно важна.

Цифровая валюта центрального банка может изменить состав ликвидности, поведение вкладчиков, спрос на депозиты и структуру банковского фондирования. Но она не отменяет ключевой вопрос эндогенной теории: как новая форма денег встроится в кредитную систему?

Если ЦВЦБ будет просто замещать наличные или часть платёжных остатков, её макроэкономический эффект может быть ограниченным. Если же она начнёт заметно вытеснять банковские депозиты, это может затронуть ресурсную базу банков, стоимость фондирования и условия кредитования.

Поэтому эндогенная теория напоминает:
Цифровые деньги нельзя анализировать только как новый платёжный инструмент. Нужно смотреть на всю цепочку — кредит, депозиты, резервы, ликвидность, расчёты и реакцию банковской системы.


В цифровую эпоху вопрос звучит так: не просто «сколько денег выпущено?», а «через какие институты деньги создаются, распределяются и превращаются в кредит для экономики?»

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1932 52
Стейблкоины — это не просто «быстрый доллар». Это новый канал долларизации.

BIS опубликовал рабочее исследование о том, как долларовые стейблкоины могут влиять на денежный контроль в развивающихся экономиках.

Главная мысль: стейблкоин начинает выполнять ту же функцию, что раньше выполнял валютный депозит, — даёт доступ к долларовой ликвидности. Но делает это через другой контур: не через банк, а через кошелёк, биржу, блокчейн-сеть и сервисы ввода-вывода.

Авторы сравнили более 130 экономик и данные по долларовым стейблкоинам за 2017–2024 годы. В выборке по потокам использованы USDT и USDC — вместе они составляют более 80% капитализации рынка стейблкоинов.

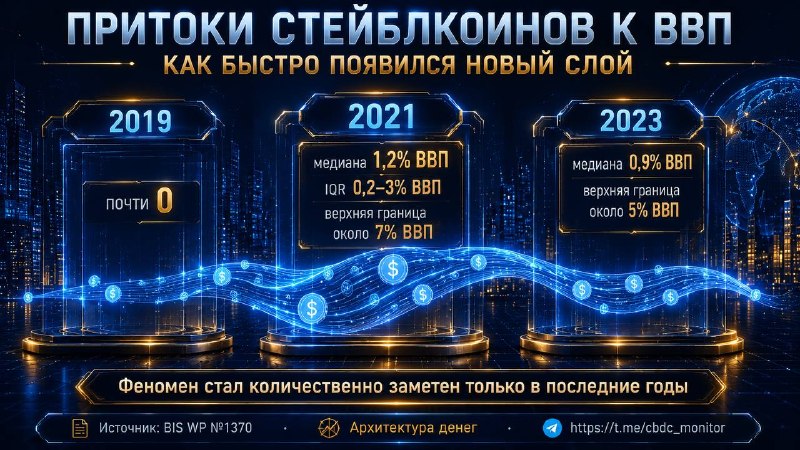
Цифры показывают, насколько быстро появился новый слой долларизации. В 2019 году трансграничные притоки стейблкоинов к ВВП почти не были заметны. В 2021 году медиана уже достигала около 1,2% ВВП, межквартильный диапазон — примерно 0,2–3% ВВП, верхняя граница — около 7% ВВП. В 2023 году медиана составила около 0,9% ВВП, верхняя граница — около 5% ВВП.

Самый важный вывод — не в объёме, а в поведении.

Депозитная долларизация и стейблкоин-долларизация возникают при похожих условиях: валютный курс сильно передаётся в цены, есть банковские или долговые кризисы, доверие к национальным финансовым требованиям снижается. Но ограничения работают по-разному.

Для валютных депозитов контроль заметен: при ограничениях медианная доля валютных депозитов — около 5%, без ограничений — выше 30%. Для стейблкоинов картина слабее: медианные притоки остаются примерно в диапазоне 1–1,5% ВВП независимо от режима ограничений.

Это меняет вопрос для регуляторов. Проблема уже не только в том, разрешить или запретить конкретный токен. Вопрос в том, как сохранить денежный контроль, если доступ к иностранной валюте уходит из банковского периметра в цифровой расчётный слой.

Источник: BIS Working Paper №1370, Dollarisation and monetary control: what lessons for the rise of stablecoins?

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1931 51
Китай запустил цифровой юань. Россия — цифровой рубль. ЕС работает над цифровым евро. Но заплатить цифровыми рублями в Пекине — пока невозможно.

Это как электрические розетки: у каждой страны свой стандарт, переходника нет. Банк международных расчётов и G20 ищут общее решение. Кто создаст этот «переходник» и на каких условиях — от этого зависит архитектура мировых финансов следующих десятилетий.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1930 49
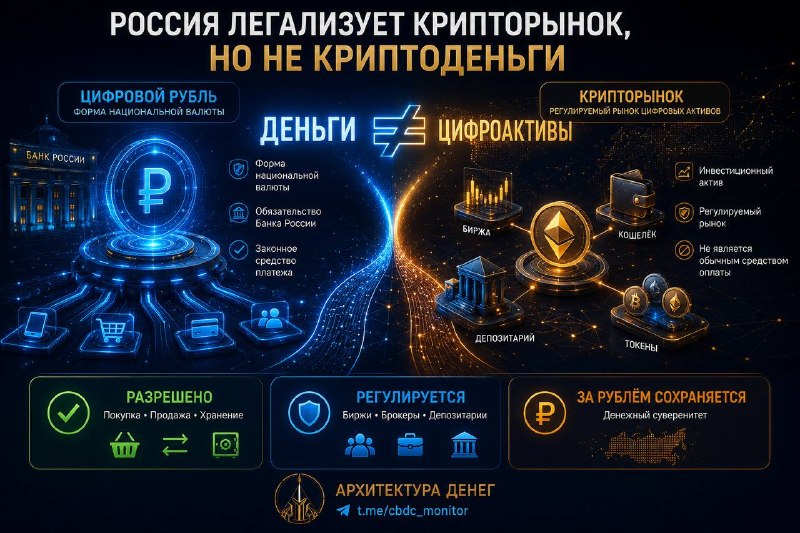
Россия легализует крипторынок — но не криптоденьги

21 июля Государственная Дума приняла, а 24 июля Совет Федерации одобрил пакет законов о цифровых валютах и цифровых правах. Он создаёт в России регулируемую инфраструктуру крипторынка: биржи, брокеры, управляющие компании, криптообменники и цифровые депозитарии, подконтрольные Банку России.

📄 Закон:
https://sozd.duma.gov.ru/bill/1194918-8

Первый заместитель председателя Комитета Совета Федерации по бюджету и финансовым рынкам Мухарбий Ульбашев сформулировал принцип новой системы так:

«Они все поднадзорные Банку России и должны иметь лицензию или быть включены в соответствующий реестр».


Источник:

https://www.pnp.ru/economics/sovet-federacii-odobril-paket-zakonov-o-cifrovoy-valyute-i-cifrovykh-pravakh.html

Но здесь важно не перепутать два разных решения.

Государство разрешает легальный оборот криптовалют как имущества и инвестиционного актива.

Это не означает, что криптовалюта становится деньгами внутри российской экономики.

Оплачивать криптовалютой товары, работы и услуги в России по-прежнему нельзя. Исключения предусмотрены для отдельных операций — прежде всего внешнеторговых расчётов, майнингового вознаграждения, сетевых комиссий и сделок с другими цифровыми активами.

Комментарий Банка России:

https://www.cbr.ru/press/event/?id=32724

Именно здесь проходит граница между криптовалютой и цифровым рублём.

Председатель Банка России Эльвира Набиуллина ранее подчёркивала:

«Цифровой рубль — это форма национальной валюты, такой же рубль, как наличные, безналичные».


Источник:

https://www.cbr.ru/press/event/?id=28303

Цифровой рубль выпускает Банк России. Он является одной из форм российского рубля и законным средством платежа.

Криптовалюта — это цифровой актив без государственного эмитента. Её стоимость определяется рынком, а не обязательством центрального банка.

Подробнее о цифровом рубле:

https://www.cbr.ru/fintech/dr/

Получается принципиально разная архитектура:

🟦 Цифровой рубль — деньги и обязательство Банка России.

🟨 Криптовалюта — имущество и инвестиционный актив.

🟩 Цифровые финансовые активы (ЦФА) — цифровые права к конкретному эмитенту, но не средство платежа.

О ЦФА:

https://www.cbr.ru/finm_infrastructure/digital_oper/

Поэтому фраза «в России легализовали криптовалюту» не совсем точна.

Легализовали не криптовалюту как альтернативу рублю.

Легализовали регулируемый рынок, на котором криптовалюту можно покупать, продавать, учитывать, хранить и использовать в специально разрешённых законом случаях.

И это, пожалуй, главный вывод.

Россия открывает рынок цифровых активов, одновременно закрывая вопрос о том, что является деньгами.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1929 62
Одна сумма, разные деньги в голове

100 рублей наличными, 100 рублей на банковском счёте и 100 цифровых рублей формально могут иметь одинаковую покупательную силу.

Психологически это не всегда одни и те же деньги.

Деньги существуют не только в балансе центрального банка или коммерческого банка. Они существуют в голове пользователя: как привычка, доверие, ощущение контроля, удобство, страх ошибки и представление о том, кто стоит по другую сторону платежа.

Поэтому вопрос о ЦВЦБ нельзя свести к юридической формуле «обязательство центрального банка».

Для одних цифровая валюта будет выглядеть как настоящие публичные деньги в цифровой форме. Для других, как ещё одно банковское приложение. Для третьих, как государственный счёт. Для четвёртых, как платёжный инструмент с наблюдателем внутри.

И поведение будет разным.

ЕЦБ в исследовании о платёжных привычках прямо показывает: люди приписывают разным формам платежа разные качества. Наличные ценят за анонимность, защиту приватности и лучшее ощущение собственных расходов. Карты ценят за скорость, простоту и отсутствие необходимости носить наличные: https://www.ecb.europa.eu/stats/ecb_surveys/space/html/ecb.space2024~19d46f0f17.en.html

В отдельном исследовании ЕЦБ по спросу на цифровой евро вывод ещё точнее: привлекательность ЦВЦБ зависит от того, сможет ли она соединить сильные стороны карт (скорость и удобство) с сильными сторонами наличных (контроль расходов и приватность): https://www.ecb.europa.eu/press/research-publications/resbull/2024/html/ecb.rb240918~86165cbefc.en.html

Рабочая статья ЕЦБ о потребительском отношении к цифровому евро добавляет неприятную деталь: часть пользователей не готова переходить на новую форму денег из-за сильной привязанности к уже существующим способам оплаты, а короткое объясняющее видео о свойствах цифрового евро повышало готовность к использованию на 12 процентных пунктов: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb~cde4bd616e.wp3035en.pdf

BIS в докладе о пользовательских потребностях по ЦВЦБ формулирует базовый принцип ещё проще: внедрение зависит не только от дизайна системы, но и от того, какие потребности пользователей она реально закрывает: https://www.bis.org/publ/othp42_user_needs.pdf

Отсюда главный вывод.

ЦВЦБ может быть деньгами центрального банка по балансу, но не стать «настоящими деньгами» в восприятии человека.

Если пользователь видит в ней просто ещё одно приложение, он будет сравнивать её с картой. Если видит государственный счёт, будет думать о контроле. Если видит замену наличным, будет спрашивать про приватность и автономность. Если не видит личной выгоды, просто не придёт.

Экономическое поведение начинается раньше транзакции.

Оно начинается в момент, когда человек решает, что перед ним: деньги, сервис, контрольный слой или непонятная новая кнопка в телефоне.

#АрхДенег_Азбука
Post #1928 66
🇬🇧 Великобритания строит не рынок стейблкоинов. Она строит систему ответственности.

Пока многие обсуждают, какие цифровые активы смогут использоваться в платежах, Банк Англии и Управление финансового надзора отвечают на более фундаментальный вопрос: кто будет отвечать, если такой актив станет критически важной частью финансовой системы?

Опубликованный консультационный документ впервые подробно описывает, как будет работать совместный надзор за системно значимыми эмитентами стейблкоинов.

До достижения системной значимости эмитент находится под надзором Управления финансового надзора. Но если масштаб использования становится достаточным для возникновения рисков финансовой стабильности, подключается Банк Англии. При этом переход не происходит автоматически: он сопровождается отдельной процедурой признания системной значимости и последующей перестройкой всей модели управления.

Регуляторы прямо отмечают:

“The transition to systemic regulation could take between 12 and 36 months.”


«Переход к режиму системного регулирования может занять от 12 до 36 месяцев.»


Эти сроки отражают не бюрократию, а объём изменений: необходимо перестроить управление резервами, операционную инфраструктуру, систему управления рисками и выполнить требования Банка Англии.

Это ещё один пример того, что мировая дискуссия постепенно смещается от технологии к институтам. Главный вопрос уже не в том, можно ли выпустить цифровой актив, а в том, кто обеспечивает доверие к нему, как распределяется ответственность между регуляторами и каким образом частные деньги встраиваются в архитектуру финансовой системы.

Именно такая институциональная логика всё чаще становится общей для проектов цифровых валют центральных банков, токенизированных депозитов и регулируемых стейблкоинов.


#АрхДенег_Право
Читайте нас в MAX
😀Архитектура денег
Post #1927 51
Токенизация дошла до производства, но не вывела рынок из-под контроля традиционной инфраструктуры.

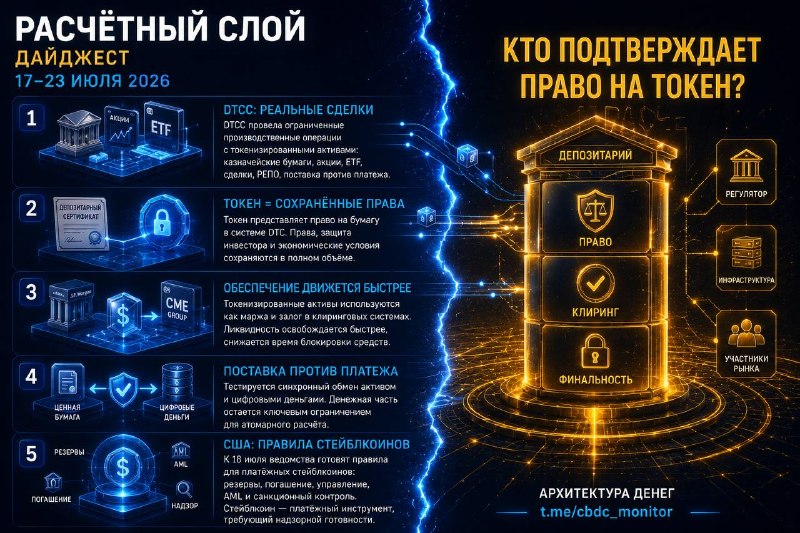
Период анализа: с 17 по 23 июля 2026 года.

Главный сдвиг недели: цифровой актив перестаёт быть экспериментальной копией ценной бумаги и начинает использоваться в реальных сделках. При этом право собственности, хранение, клиринг и контроль остаются у регулируемых инфраструктурных институтов.

1. США / DTCC

DTCC провела первые производственные операции с токенизированными активами: казначейскими облигациями США, акциями и ETF. Выполнялись сделки купли-продажи, РЕПО, поставка против платежа и операции с обеспечением.

📄 DTCC Turns Tokenization into Reality: U.S. Trades Successfully Processed Using DTC-Tokenized Assets
https://www.dtcc.com/news/2026/july/15/dtcc-turns-tokenization-into-reality

📄 Live Production Trades
https://www.dtcc.com/digital-assets/tokenization/live-production-trades

Переход к реальным операциям означает, что токенизация выходит за рамки пилотов. Однако расчётная инфраструктура по-прежнему остаётся под управлением DTC и DTCC.

⸻

2. Токен не заменяет юридический актив

Все токенизированные инструменты продолжают существовать внутри действующей депозитарной модели. Цифровая запись представляет уже существующее право собственности, а не создаёт новый самостоятельный актив.

📄 SEC No-Action Letter для сервиса DTC Tokenization
https://www.sec.gov/files/tm/no-action/dtc-nal-121125.pdf

Архитектурно рынок делает ставку не на отказ от инфраструктуры, а на её цифровое расширение.

⸻

3. Токенизация начинает менять рынок обеспечения

В производственных сценариях использовались операции РЕПО, перемещение обеспечения и внесение маржи. Ликвидность становится более мобильной, а обеспечение может быстрее переходить между участниками рынка.

📄 DTCC Live Production Trades
https://www.dtcc.com/digital-assets/tokenization/live-production-trades

Конкуренция постепенно смещается от выпуска цифровых активов к скорости обращения обеспечения.

⸻

4. Денежная часть сделки остаётся главным ограничением

Даже при цифровой ценной бумаге необходимо синхронно завершить денежную сторону операции. Поэтому ключевым элементом остаётся надёжный расчётный актив и механизм окончательного расчёта.

📄 DTCC Turns Tokenization into Reality
https://www.dtcc.com/news/2026/july/15/dtcc-turns-tokenization-into-reality

Следующий этап развития рынка связан уже не столько с токенизацией активов, сколько с цифровыми расчётными деньгами.

⸻

5. США: регулирование стейблкоинов переходит в практическую фазу

После принятия GENIUS Act федеральные органы начинают подготовку нормативной базы для платёжных стейблкоинов: резервов, погашения, управления рисками и надзора.

📄 GENIUS Act (Congress.gov)
https://www.congress.gov/

Пока речь идёт о формировании режима регулирования, а не о завершении всей нормативной работы.

⸻

Линия недели

Главная новость недели не в том, что появились новые токены.

Главная новость в том, что крупнейшая мировая расчётная инфраструктура показала: токенизация может работать внутри существующего финансового рынка без отказа от центрального депозитария, клиринга и регуляторного контроля.

Следующим полем конкуренции становится уже не цифровой актив, а цифровые деньги, которые смогут завершать расчёты по таким сделкам.

#АрхДенег_Радар
Читайте нас в MAX
😀Архитектура денег
Post #1923 53
Госдума приняла законопроект не о «свободной крипте», а о праве входа в регулируемый контур.

22 июля проект № 1194918-8 «О цифровых валютах и цифровых правах» прошёл финальное чтение. По обзору КонсультантПлюс, с 1 сентября 2026 года в России по умолчанию нельзя будет принимать цифровые валюты и цифровые права как средство платежа за товары, работы, услуги, информацию и результаты интеллектуальной деятельности. Одновременно вводятся правила для цифровых депозитариев, криптообменников, условий сделок и анализа цифровых валют и цифровых прав. (КонсультантПлюс⁠)

На уровне архитектуры смысл жёсткий: криптовалюта не становится деньгами для внутреннего оборота. Криптовалюта становится активом, доступ к которому проходит через разрешённый контур.

Банк России описывает тот же механизм: сделки с криптовалютами смогут совершать квалифицированные и неквалифицированные инвесторы, но через посредников. Для неквалифицированных инвесторов предусмотрены тестирование и лимит не более 300 тыс. рублей в год через одного посредника. В инфраструктуру должны войти действующие финансовые организации, криптообменники и цифровые депозитарии. Внутренние платежи криптовалютой по-прежнему запрещены. (Банк России⁠)

Главный элемент здесь не «кнопка купить крипту». Главный элемент: цифровой депозитарий.

Именно в этой точке возникает новая архитектура ответственности. Кто учитывает права по активу? Кто хранит ключи или контролирует доступ? Кто проверяет клиента? Кто видит операцию? Кто обязан остановить перевод, если получатель не входит в разрешённый контур?

С 1 июля 2027 года, по обзору КонсультантПлюс, кредитные организации должны будут отказывать резидентам в переводах в пользу «неуполномоченных получателей», то есть лиц, подозреваемых в незаконном обмене криптовалют без включения в реестр. Банк России будет направлять сведения об иностранных платёжных сервисах, обслуживающих такие переводы.

Параллельно принят сопутствующий проект № 1194929-8: резидентов обяжут отчитываться перед налоговыми органами об операциях с цифровыми валютами. (проект № 1194929-8⁠)

Для бизнеса и банков возникает новая зона работы: не выпуск «новых денег», а организация доступа к рискованному цифровому активу. Для государства возникает наблюдаемый контур: реестры, отчётность, запрет платежного использования внутри страны, контроль посредников. Для пользователя возникает компромисс: больше легального доступа, но меньше автономии.

Криптовалюта в российской модели не побеждает денежную систему. Она встраивается в неё как актив под надзором.

Более широкий вывод неприятнее рекламных заголовков: цифровая архитектура денег всё чаще строится не вокруг вопроса «какой актив разрешить», а вокруг вопроса «через кого разрешить доступ».

#АрхДенег_Право
Читайте нас в MAX
😀Архитектура денег
Post #1922 50
📚 Подборка: как читать доклады БМР

После нескольких десятков докладов Банка международных расчётов начинаешь замечать одну закономерность.

На первых страницах почти всегда встречаются:
✓ interoperability
✓ resilience
✓ efficiency
✓ innovation
✓ privacy
✓ cross-border…

Но самое интересное обычно начинается уже после этих слов.

Мы решили собрать в одном месте наши разборы ключевых докладов Банка международных расчётов. Не просто пересказы, а объяснение того, что стоит за этими красивыми терминами и почему они постепенно превращаются в архитектуру будущих денег.

Подборка ниже. Сохраняйте: пригодится каждому, кто хочет читать такие документы немного быстрее. 👇

🧭 Общая рамка (куда это ведёт)
🔹 Annual Economic Report 2026: денежная система в точке перелома, победит не форма денег, а расчётная архитектура

🌍 Трансграничные платежи и совместимость (cross-border, interoperability)
🔹 Почему переводы через границу остаются дорогими и медленными: дело не в технологиях, а в стыковке систем
🔹 Обзор CPMI: глобальные платежи перестраивают через часы работы, доступ к расчётам и стандарты данных
🔹 Проект Agorá: почему стейблкионы не нужны, когда есть единый мультивалютный реестр
🔹 Макао в mBridge: кто и в какой валюте реально платит через платформу

🪙 Стейблкоины под лупой БМР
🔹 Annual Economic Report 2026: три свойства, без которых стейблкоин не становится деньгами
🔹 Working Paper о стейблкоинах: как их потоки задевают валютный рынок
🔹 Анатомия транзакций: почему 6 из 10 «переводов» стейблкоинов могут не быть платежами
🔹 Речь Франка Сметса: отклонение от номинала и фрагментация как системный риск

🧱 Токенизация, блокчейн и расчётный слой
🔹 Что БМР и CPMI на самом деле понимают под токенизацией
🔹 Bulletin №126: почему масштабирование блокчейна множит отдельные расчётные среды
🔹 From cash to crypto: эффект водяного матраса и вопрос о посреднике, а не о технологии

Сохраняйте: в следующий раз за словами interoperability и resilience будет видно, какое именно правило встраивается в расчёт.
Читайте нас в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →