Стейблкоины — это не просто «быстрый доллар». Это новый канал долларизации.
BIS опубликовал рабочее исследование о том, как долларовые стейблкоины могут влиять на денежный контроль в развивающихся экономиках.
Главная мысль: стейблкоин начинает выполнять ту же функцию, что раньше выполнял валютный депозит, — даёт доступ к долларовой ликвидности. Но делает это через другой контур: не через банк, а через кошелёк, биржу, блокчейн-сеть и сервисы ввода-вывода.
Авторы сравнили более 130 экономик и данные по долларовым стейблкоинам за 2017–2024 годы. В выборке по потокам использованы USDT и USDC — вместе они составляют более 80% капитализации рынка стейблкоинов.
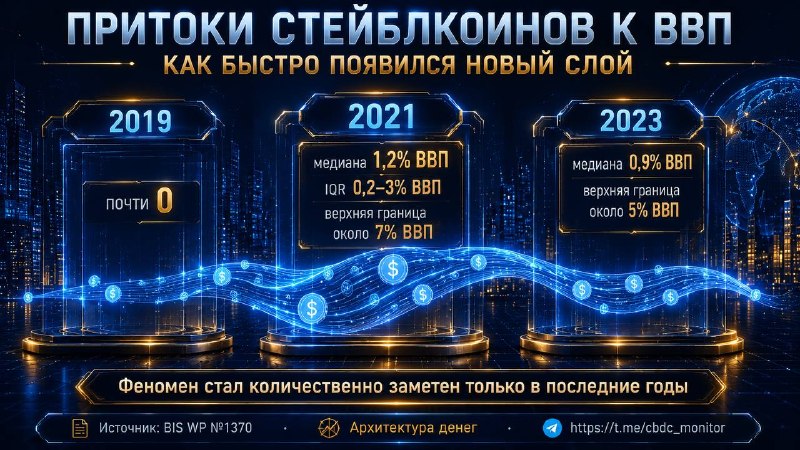
Цифры показывают, насколько быстро появился новый слой долларизации. В 2019 году трансграничные притоки стейблкоинов к ВВП почти не были заметны. В 2021 году медиана уже достигала около 1,2% ВВП, межквартильный диапазон — примерно 0,2–3% ВВП, верхняя граница — около 7% ВВП. В 2023 году медиана составила около 0,9% ВВП, верхняя граница — около 5% ВВП.
Самый важный вывод — не в объёме, а в поведении.
Депозитная долларизация и стейблкоин-долларизация возникают при похожих условиях: валютный курс сильно передаётся в цены, есть банковские или долговые кризисы, доверие к национальным финансовым требованиям снижается. Но ограничения работают по-разному.
Для валютных депозитов контроль заметен: при ограничениях медианная доля валютных депозитов — около 5%, без ограничений — выше 30%. Для стейблкоинов картина слабее: медианные притоки остаются примерно в диапазоне 1–1,5% ВВП независимо от режима ограничений.
Это меняет вопрос для регуляторов. Проблема уже не только в том, разрешить или запретить конкретный токен. Вопрос в том, как сохранить денежный контроль, если доступ к иностранной валюте уходит из банковского периметра в цифровой расчётный слой.
Источник: BIS Working Paper №1370, Dollarisation and monetary control: what lessons for the rise of stablecoins?
#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1932
52