TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
358
Photos
725
Videos
2
Links
1.3K

Showing posts older than #1922 · Back to latest

Older Posts 12 shown
Post #1921 36
1974 год, Германия. Банк Herstatt принял марки от контрагентов и был принудительно закрыт до конца рабочего дня. Доллары, которые он должен был отдать в ответ, так и не ушли. Рынок валютных операций парализовало на несколько дней.

Прошло 50 лет — этот риск не исчез. До появления атомарных расчётов в цифровых валютах: либо оба платежа проходят одновременно, либо ни один.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1918 50
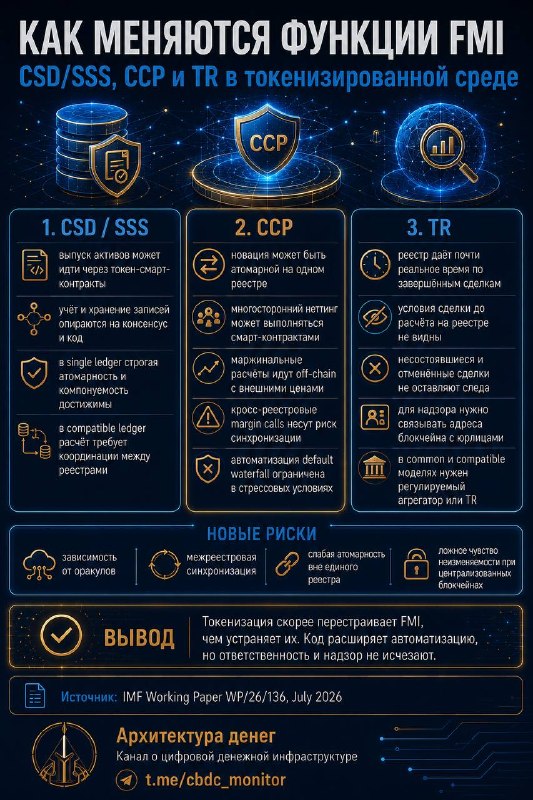
Токенизация не убирает инфраструктуру. Она заново делит работу между кодом и институтами

Рабочая статья МВФ о будущем инфраструктур финансового рынка начинает с неудобного вывода: депозитарии, расчётные системы, центральные контрагенты и торговые репозитории не исчезнут. Изменится не потребность в их функциях, а способ исполнения.

Смарт-контракты и распределённые реестры могут взять на себя ведение записей, расчёт, перемещение обеспечения и часть отчётности. Когда актив, деньги и обеспечение находятся в одной программируемой среде, поставку против платежа можно провести как единую операцию. Меньше сверок, ниже риск исполнения только одной стороны сделки.

Но код лучше работает там, где правило можно определить заранее. В стрессовой ситуации готовой формулы недостаточно.

Маржинальную модель приходится корректировать. Просрочка платежа не всегда должна означать дефолт. Распределение потерь, восстановление после сбоя, признание прав на актив и выбор внешней цены требуют решения и ответственности.

Глубина автоматизации зависит от архитектуры. В едином реестре строгая атомарность достижима. В общем реестре она действует внутри платформы, но ослабевает при взаимодействии с исходными реестрами. В совместимых реестрах расчёт требует оркестратора, синхронизации и резервирования средств.

Меняется и карта рисков: ошибки смарт-контрактов, зависимость от внешних данных, концентрация управления, конфликт между прозрачностью и конфиденциальностью, раздробление ликвидности и уязвимость межреестровых мостов.

Наиболее вероятный результат выглядит гибридно: код исполняет операции, институт задаёт правила доступа, управляет риском, обеспечивает непрерывность и вмешивается там, где автоматическое исполнение становится опасным.

Токенизация не отменяет посредников. Она заставляет точнее определить, кто имеет право остановить код и кто отвечает за последствия.

Источник: IMF Working Paper WP/26/136, July 2026.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1915 221
После монетаризма логично перейти к его критике.

Монетаристы вернули в центр макроэкономики важный вопрос:
Сколько денег находится в экономике и как быстро растёт денежная масса.

Но кейнсианцы и посткейнсианцы возражали против чрезмерного упрощения:
Деньги нельзя понимать только как агрегат, который центральный банк механически увеличивает или сокращает.


В реальной экономике важен не только объём денег, но и то, как они создаются, через какие каналы попадают в экономику, кто получает кредит, как ведут себя банки, чего ждут бизнес и домохозяйства, насколько устойчив спрос и как устроены финансовые институты.

Ключевая мысль критиков монетаризма: деньги движут экономикой не напрямую, а через кредит, ожидания, процентные ставки, балансы банков, инвестиционные решения и неопределённость.

Поэтому одинаковый рост денежной массы может иметь разные последствия. В одной ситуации он поддержит спрос и выпуск. В другой — уйдёт в финансовые активы. В третьей — почти не сработает, если банки не кредитуют, бизнес не инвестирует, а люди предпочитают держать ликвидность.

Эта логика особенно важна для анализа ЦВЦБ.

Цифровая валюта центрального банка сама по себе не объясняется вопросом «сколько денег добавили». Гораздо важнее, как она встроится в банковскую систему и денежную передачу:
будет ли она замещать депозиты или наличные;

изменит ли поведение банков;

повлияет ли на кредитование;

какие лимиты и правила доступа будут установлены;

будут ли пользователи воспринимать её как удобную и надёжную форму ликвидности.


Критика монетаризма напоминает: денежные инновации нельзя оценивать только через объём денежной массы. Нужно смотреть на структуру денег, каналы создания кредита, доверие, ожидания и институциональный дизайн.

В цифровую эпоху этот вопрос становится ещё острее: деньги — это не просто количество. Это архитектура обращения.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1912 58
Зачем Европе одновременно цифровой евро, Pontes и Project Agorá

На первый взгляд может показаться, что Европа одновременно создаёт несколько конкурирующих проектов цифровых денег.

Цифровой евро — для платежей.


Pontes — для токенизированных активов.


Project Agorá — для трансграничных расчётов.


Но это не три варианта ответа на один вопрос. Это три разных уровня финансовой системы.

1️⃣Цифровой евро — розничный уровень

Цифровой евро должен дать гражданам и компаниям доступ к деньгам центрального банка в цифровой форме — для переводов между людьми, оплаты в магазинах и электронной коммерции, в том числе без подключения к интернету.

14 июля ЕЦБ отобрал 36 банков и небанковских платёжных организаций для участия в пилоте. Тестирование должно начаться во второй половине 2027 года и продлиться 12 месяцев.

Потенциальный выпуск цифрового евро возможен не ранее 2029 года — при условии принятия необходимого европейского законодательства.

Источник ЕЦБ:

https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260714~8cd07d9d45.en.html

Но цифровой евро не предназначен для расчётов по токенизированным облигациям или трансграничных межбанковских операций.

Для этого создаются другие контуры.

2. Pontes — расчёты по токенизированным активам

Pontes должен связать рыночные платформы на основе распределённых реестров с действующей инфраструктурой TARGET.

Это позволит участникам проводить расчёты по операциям с токенизированными активами в деньгах центрального банка.

ЕЦБ формулирует задачу так:

“Pontes lays the foundation for a future-oriented European digital asset ecosystem.”


«Pontes закладывает основу ориентированной на будущее европейской экосистемы цифровых активов».


Первоначальный запуск Pontes запланирован на третий квартал 2026 года. Архитектура предусматривает два варианта денежного расчёта: с использованием денежных токенов на платформе Евросистемы или через систему валовых расчётов T2.

Источник ЕЦБ:

https://www.ecb.europa.eu/paym/target/pontes/html/index.en.html

Европа не пытается заменить существующую инфраструктуру одним новым блокчейном.

Она строит мост между токенизированными платформами и деньгами центрального банка.

3. Project Agorá — трансграничный межбанковский уровень

Project Agorá — международная инициатива Банка международных расчётов и Института международных финансов. Евросистему в проекте представляет Банк Франции.

Разработанный прототип объединяет токенизированные резервы центральных банков и токенизированные депозиты коммерческих банков.

Его задача — обеспечить атомарный мультивалютный расчёт: все связанные части трансграничной операции исполняются одновременно либо не исполняются вообще.

В мае 2026 года BIS сообщил, что прототип подтвердил техническую возможность безопасного и окончательного расчёта между валютами и юрисдикциями. Следующий этап должен включать операции с реальной стоимостью для отдельных валют и участников.

Источник BIS:

https://www.bis.org/press/p260527.htm

Таким образом, Европа строит не один универсальный цифровой токен.

Формируется многослойная архитектура:

цифровой евро — для повседневных розничных платежей;

Pontes — для расчётов по токенизированным активам внутри европейского рынка;

Project Agorá — для оптовых трансграничных операций между банками, валютами и юрисдикциями.

Эти проекты пока не образуют единую техническую систему. У них разные участники, сроки, правовые режимы и архитектуры.

Но вместе они показывают общий принцип.

Европа стремится сохранить присутствие денег центрального банка на каждом критическом уровне финансовой системы: в кошельке гражданина, в расчётах по цифровым активам и в трансграничном банковском контуре.

Цифровой суверенитет — это не просто способность выпустить собственные цифровые деньги.

Это способность сохранить роль денег центрального банка там, где окончательно исполняются экономические обязательства.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1911 58
Вы переводите 500 € другу в Германию. Маршрут: ваш банк → российский корреспондент → европейский корреспондент → немецкий банк → получатель. Каждый узел — комиссия и время.

Итого: три дня и потеря 5–10%. Именно против этой 150-летней инфраструктуры направлены все проекты трансграничных цифровых валют — от mBridge до Nexus. Не потому что так задумано: просто лучше до сих пор не придумали.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1910 48
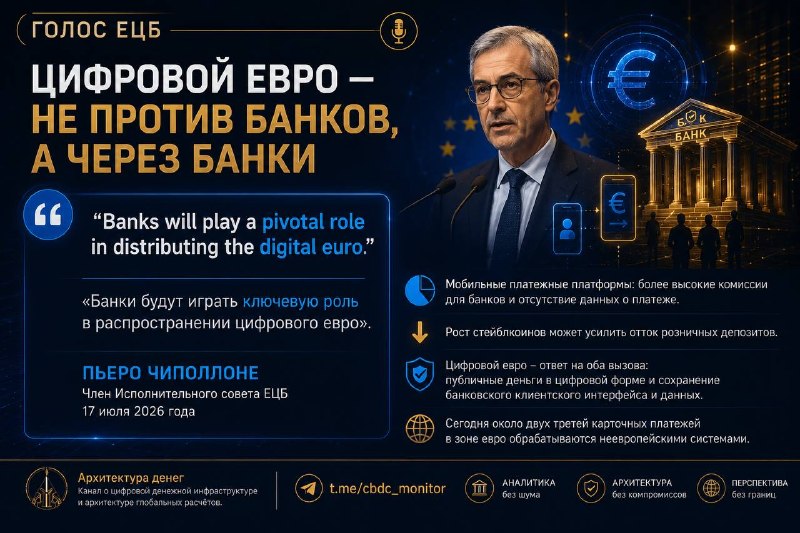
Голос ЕЦБ: цифровой евро — не против банков, а через банки

“Banks will play a pivotal role in distributing the digital euro.”


«Банки будут играть ключевую роль в распространении цифрового евро».


Так Пьеро Чиполлоне описал место банков в будущей архитектуре цифрового евро. Евросистема должна предоставить публичные цифровые деньги и общие правила, а банки — сохранить клиентский интерфейс, обслуживание пользователей и распространение новой формы евро.

Аргумент ЕЦБ становится всё более прикладным. При оплате через мобильные платформы банки, по словам Чиполлоне, часто несут более высокие комиссии и не получают полных сведений о платеже — то есть теряют доходы и данные. Если использование стейблкоинов вырастет, к этому может добавиться отток розничных депозитов.

Цифровой евро предлагается как ответ сразу на обе проблемы: сохранить деньги центрального банка в цифровых платежах и не вытеснить банки из отношений с клиентом.

Это важная смена акцента. ЕЦБ защищает проект уже не только через денежный суверенитет Европы, но и через интерес банковской системы: контроль над платежами, данными и клиентскими сервисами.

При этом позиция самого ЕЦБ очевидно заинтересованная: цифровой евро ещё не выпущен, а его реальное влияние на комиссии, депозиты и конкуренцию будет зависеть от окончательного законодательства и модели внедрения.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #1909 63
Офлайн в ЦВЦБ: не удобство, а страховка

Офлайн-платёж в цифровой валюте часто описывают как дополнительную функцию.

Связь пропала, интернет лёг, терминал не отвечает, регион живёт с нестабильной инфраструктурой, а человеку всё равно надо купить еду, лекарство или доехать домой.

Вот здесь офлайн перестаёт быть технологической «опцией». Он становится вопросом человеческой безопасности.

Наличные работают именно так: не спрашивают сеть, не ждут подтверждения сервера, не требуют стабильного электричества в каждой точке маршрута. У цифровой валюты такой естественной устойчивости нет. Её надо проектировать.

Банк международных расчётов в Project Polaris прямо пишет, что офлайн-платежи с ЦВЦБ затрагивают не только технологию, но и политику, роли участников, архитектуру, безопасность, операционную модель и управление рисками.

В отдельном руководстве Polaris по высокоуровневому дизайну BIS перечисляет ключевые аспекты офлайн-решения: устойчивость, включение, приватность, управление рисками, безопасность устройств и лимиты.


Иными словами, офлайн в ЦВЦБ сразу собирает несколько конфликтов.

1️⃣ устойчивость против риска двойной траты. Если платёж проходит без связи с центральной системой, нужно понять, как система предотвращает повторное расходование одних и тех же цифровых денег.

2️⃣ приватность против проверяемости. Офлайн-режим может приблизить цифровую валюту к наличным, но регулятор всё равно будет требовать ограничения сумм, лимиты и механизмы последующей синхронизации.

3️⃣включение против сложности. Если офлайн-платёж требует дорогого устройства, обновлённого телефона или сложной настройки, он не включает уязвимых пользователей, а отсекает их ещё тоньше.

Поэтому вопрос надо ставить не так: «нужен ли ЦВЦБ офлайн?»

Сильнее звучит другой вопрос: имеет ли цифровая публичная валюта право называться универсальными деньгами, если при сбое связи человек теряет возможность заплатить?

Офлайн здесь, не красивое дополнение к приложению. Это социальный страховой механизм. Особенно для пожилых людей, сельских территорий, зон слабой связи, чрезвычайных ситуаций и тех случаев, когда платёжная инфраструктура должна работать не в идеальных условиях, а в реальной жизни.

ЦВЦБ без офлайн-слоя может быть современной. Но универсальной она станет только тогда, когда не будет исчезать вместе с сигналом сети.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1906 41
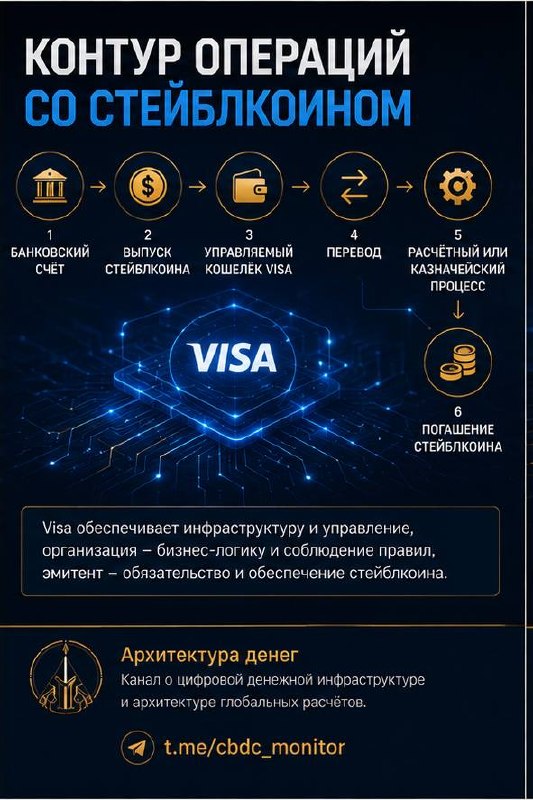
Контур: Visa строит не стейблкоин, а операционную систему для частных цифровых денег

Visa представила единую среду, через которую банки и платёжные организации смогут выпускать, погашать, хранить и переводить стейблкоины. Первым поддерживаемым активом станет Open USD. Пока платформа доступна только отдельным клиентам для ограниченного испытания.

Здесь важен не очередной долларовый токен, а распределение инфраструктурных ролей.

Эмитент создаёт обязательство и отвечает за его обеспечение.
Visa предоставляет управляемую среду: кошельки, соединение с банковскими счетами, перемещение токенов, контроль полномочий и журналирование операций.
Банк или платёжная организация встраивает эти функции в собственные продукты, расчёты и управление ликвидностью.
Клиент получает сервис, не взаимодействуя напрямую с технической стороной распределённого реестра.

Операционный контур выглядит так:

Банковский счёт → выпуск стейблкоина → управляемый кошелёк → перевод → расчётный или казначейский процесс → погашение.

Для чувствительных операций предусмотрено двойное подтверждение: один сотрудник создаёт распоряжение, другой его утверждает. Также заявлены списки разрешённых получателей, защищённые средства доступа и полный журнал действий.

Это меняет роль Visa. Карточная система стремится контролировать уже не только передачу платёжного сообщения между банком и торговой компанией. Она добавляет слой выпуска, хранения и обращения частных цифровых денег, соединяя его со своей действующей сетью, расчётными решениями и услугами управления денежными средствами.

Но здесь проходит важная граница.

Платформа Visa решает операционную задачу, а не все денежные вопросы. В опубликованном сообщении не раскрыты подробно состав резервов Open USD, юридическая конструкция требования держателя, порядок окончательного расчёта между банками и действия при неплатёжеспособности эмитента. Поэтому управляемый кошелёк и удобное погашение ещё не делают стейблкоин эквивалентом денег центрального банка.

Главный вывод: масштабирование стейблкоинов может происходить не через создание параллельной финансовой системы, а через их встраивание в старые платёжные сети. Новая форма денег способна не вытеснить Visa, а расширить её роль — от оператора платежей до оператора полного жизненного цикла частных цифровых денег.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1905 56
Цифровые деньги переходят от выбора технологии к распределению обязанностей между центральным банком и рынком.

Период анализа: с 10 по 16 июля 2026 года. Общий сдвиг недели: институты всё меньше обсуждают отдельный цифровой инструмент и всё больше строят полный операционный контур. Кто выпускает деньги, кто предоставляет кошелёк, кто финансирует подключение, где проходит расчёт и кто отвечает за соблюдение правил.

1. ЕЦБ: цифровой евро получил участников пилота

Европейский центральный банк выбрал 36 поставщиков платёжных услуг для двенадцатимесячного пилота, который должен начаться во второй половине 2027 года.

Состав включает крупные банки, цифровые банки и платёжные организации. Проект тем самым переходит от разработки центральной инфраструктуры к проверке всей цепочки обслуживания: подключение клиента, кошелёк, перевод между физическими лицами, оплата в торговой точке и обработка операции.

2. ЕЦБ: посредники должны оплатить собственное участие

Обновлённые условия пилота уточняют распределение расходов: участники самостоятельно финансируют подготовку своих систем и не вправе брать плату с пользователей пилотных услуг.

Механизм важен шире самого тестирования. Центральный банк создаёт денежный и базовый инфраструктурный слой, но расходы на интеграцию и клиентское обслуживание остаются у банков и платёжных организаций. Конфликт вокруг цифрового евро постепенно смещается от вопроса «нужен ли он» к вопросу «кто оплачивает общественную платёжную инфраструктуру».

3. Великобритания: токенизация получила отраслевой план

Британская рабочая группа представила план развития токенизированных оптовых рынков. Среди приоритетов названы сделки РЕПО, государственные цифровые облигации, совместимые стандарты и переход от разрозненных испытаний к единому рынку.

Главная перемена состоит не в выпуске ещё одного токенизированного актива. Великобритания пытается связать выпуск, обращение, залог, денежную часть сделки и юридически значимый учёт. Без такой связки токенизация лишь переносит актив в новый реестр, сохраняя прежние разрывы между торговлей и расчётом.

4. США: стейблкоины рассматриваются как продолжение долларовой инфраструктуры

Федеральная резервная система 16 июля опубликовала выводы конференции о международной роли доллара. Один из выводов: долларовые стейблкоины всё глубже встраиваются в международные платежи и расширяют доступ к долларовым услугам, а не формируют полностью самостоятельную денежную систему.

Следствие носит институциональный характер. Частный эмитент управляет цифровым обязательством и платёжным интерфейсом, но устойчивость модели по-прежнему зависит от долларовых резервных активов, банков, рынков ликвидности и правил доступа к финансовой системе США.

5. Европа: розничный и оптовый контуры начинают складываться в одну стратегию

Пилот цифрового евро развивается параллельно с подготовкой Pontes, решения Евросистемы для расчётов по операциям с токенизированными активами в деньгах центрального банка.

Розничный цифровой евро отвечает на вопрос, чем платит население. Pontes отвечает на вопрос, в каком активе финансовые организации завершают сделки. Совместное развитие двух направлений показывает более широкую модель: публичные цифровые деньги рассматриваются не как единый продукт, а как несколько связанных расчётных слоёв.

Линия недели

Главным объектом проектирования становится не токен, а институциональная цепочка вокруг него. ЕЦБ распределяет функции между центральными банками и поставщиками услуг. Великобритания связывает токенизированные активы с рынками залога и расчёта. США оценивают стейблкоины через их роль в расширении долларовой инфраструктуры.

Неделя показывает: контроль над будущими деньгами будет определяться не только правом выпуска, но и правом устанавливать правила доступа, интеграции и окончательного расчёта.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #1904 201
Цифровой рубль готовят к массовому обслуживанию

Банк России опубликовал стандарт операционно-технологического взаимодействия платформы цифрового рубля версии 5.0. Он начнёт применяться 1 сентября 2026 года — одновременно с первым этапом обязательного подключения крупнейших банков.

Новая версия не запускает отдельные платёжные функции. Она уточняет то, без чего цифровой рубль не сможет стать массовым продуктом:

— предоставление банковских приложений для мобильных устройств;
— каналы связи банка с пользователем;
— возможность продления срока рассмотрения претензии;
— уведомление Банка России о плановых технических работах.

Главный сдвиг: перед 1 сентября Банк России дорабатывает не «цифровую монету», а клиентский и операционный слой — кто принимает обращение, через какой канал отвечает и что происходит при сбое.

Первоисточники: стандарт версии 5.0⁠ · раздел документов по цифровому рублю⁠

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1903 55
Цифровой рубль заходит в корпоративное казначейство

15 июля Альфа-Банк сообщил о запуске программного интерфейса для работы бизнеса со счётом цифрового рубля. Компании смогут получать выписки, данные об операциях и остатках прямо в своих учётных системах, без ручных выгрузок и отдельного процесса управления. Сам банк называет такую интеграцию первой на рынке.

Смысл новости не в новом экране банковского приложения. Цифровой рубль начинают встраивать в обычную работу казначейств: сверку платежей, контроль ликвидности и внутренний учёт. Новая форма денег становится полезной для бизнеса только тогда, когда перестаёт требовать отдельной инфраструктуры рядом с уже существующей.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • 😘 1
Post #1902 57
Напечатать купюру в 1 000 ₽ стоит около 5 ₽ — государство зарабатывает на разнице. С наличными на этом всё.

С цифровой валютой появляется новое измерение: ЦБ может взимать комиссию за хранение или начислять проценты прямо на кошелёк. Деньги из пассивного инструмента превращаются в активный рычаг — для стимулирования трат или охлаждения перегретой экономики.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →