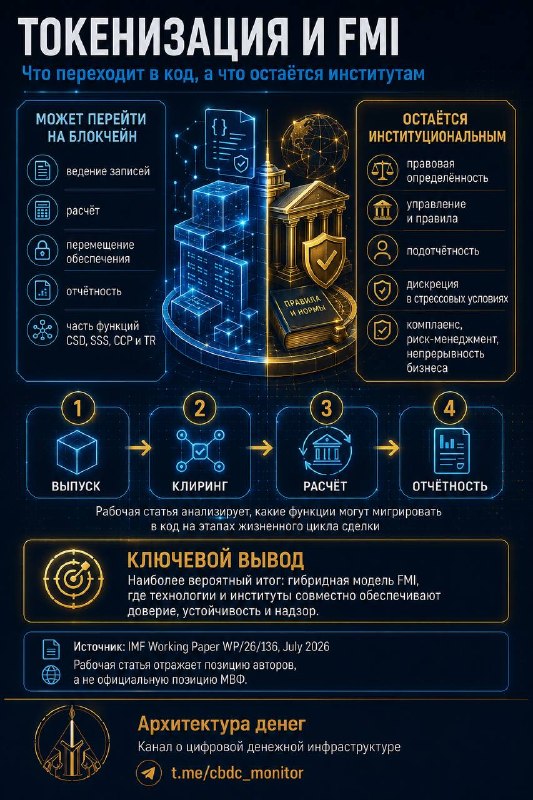
Токенизация не убирает инфраструктуру. Она заново делит работу между кодом и институтами
Рабочая статья МВФ о будущем инфраструктур финансового рынка начинает с неудобного вывода: депозитарии, расчётные системы, центральные контрагенты и торговые репозитории не исчезнут. Изменится не потребность в их функциях, а способ исполнения.
Смарт-контракты и распределённые реестры могут взять на себя ведение записей, расчёт, перемещение обеспечения и часть отчётности. Когда актив, деньги и обеспечение находятся в одной программируемой среде, поставку против платежа можно провести как единую операцию. Меньше сверок, ниже риск исполнения только одной стороны сделки.
Но код лучше работает там, где правило можно определить заранее. В стрессовой ситуации готовой формулы недостаточно.
Маржинальную модель приходится корректировать. Просрочка платежа не всегда должна означать дефолт. Распределение потерь, восстановление после сбоя, признание прав на актив и выбор внешней цены требуют решения и ответственности.
Глубина автоматизации зависит от архитектуры. В едином реестре строгая атомарность достижима. В общем реестре она действует внутри платформы, но ослабевает при взаимодействии с исходными реестрами. В совместимых реестрах расчёт требует оркестратора, синхронизации и резервирования средств.
Меняется и карта рисков: ошибки смарт-контрактов, зависимость от внешних данных, концентрация управления, конфликт между прозрачностью и конфиденциальностью, раздробление ликвидности и уязвимость межреестровых мостов.
Наиболее вероятный результат выглядит гибридно: код исполняет операции, институт задаёт правила доступа, управляет риском, обеспечивает непрерывность и вмешивается там, где автоматическое исполнение становится опасным.
Токенизация не отменяет посредников. Она заставляет точнее определить, кто имеет право остановить код и кто отвечает за последствия.
Источник: IMF Working Paper WP/26/136, July 2026.
#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1918
50