Канал аналитики АО «Райффайзенбанк».
Заявление об ограничении ответственности: https://www.raiffeisen.ru/about/analytics/?active_tab=tab-5
Post #3784
6.38K
Экономика в 1П осталась в перегретом состоянии
В конце прошлой недели Росстат раскрыл предварительную оценку ВВП за 2 кв. - +4,0% г./г. (после +5,4% г./г. в 1 кв.). Она сложилась на уровне более оперативных оценок Минэкономразвития, полученных на месячных данных. Напомним, что на годовые темпы в прошедшем квартале в меньшую сторону повлиял календарный эффект – в 2024 г. было на один рабочий день меньше, чем в 2023 г. (в 1 кв., напротив, в «плюс» сыграл эффект високосного года).
Динамика ВВП кв./кв. осталась в положительной области. По нашим оценкам, квартальный рост ВВП с исключением сезонности составил 0,3% кв./кв. Этот результат меньше, чем в предыдущие кварталы (~1% кв./кв.), но по-прежнему остается в положительной области. В резюме обсуждения ключевой ставки ЦБ также отмечает в целом высокие темпы роста ВВП в 1П. По их оценкам, несмотря на более умеренную экономическую динамику в 2 кв., разрыв выпуска не снижался (разница между совокупным спросом и потенциалом предложения). Наша графическая интерпретация, сравнение накопленного индекса ВВП с долгосрочным линейным трендом, показывает аналогичный результат.
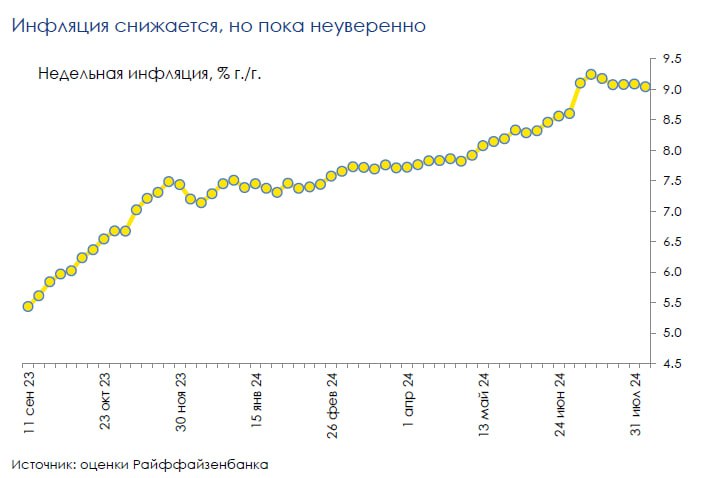
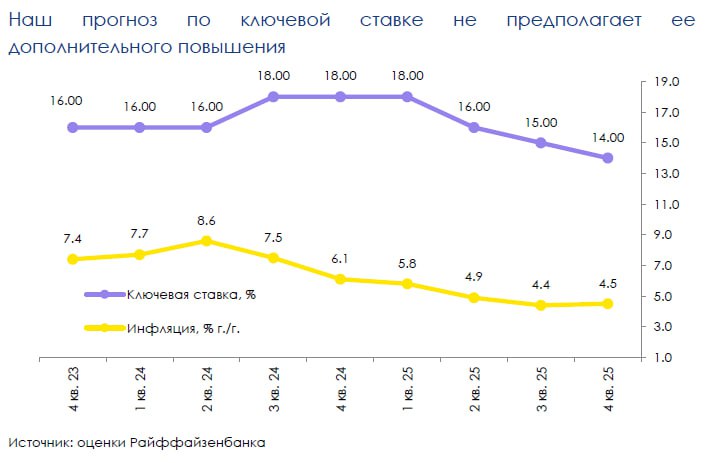
Сильный внутренний спрос пока не позволяет экономике выйти из состояния перегрева. Мы полагаем, что перегрев экономики все же будет постепенно сходить на нет. Со стороны предложения сдерживающую роль выполняет высокая загрузка трудовых ресурсов и производственных мощностей. Тем не менее, до тех пор, пока спрос остается перегретым, в том числе за счет поддержки бюджетного стимула, экономика может демонстрировать уверенные результаты. Среди факторов, охлаждающих спрос, наиболее значимым является жесткая монетарная политика ЦБ – с учетом лагов, именно во 2П этого года может в полной мере проявиться влияние масштабного цикла повышения ключевой ставки конца 2023 г. Так, ЦБ отмечает, что оперативные индикаторы указывают на признаки замедления активности в июне-июле. Сохранение этого тренда также важно в контексте снижения инфляционного давления, формируемого сильным спросом.