TGViewer
Channel Public Channel
Записки Объектолога

Записки Объектолога

@objctv_rf

Официальный канал сервиса цифровой аналитики Объектив. РФ

Цифровой инструмент для анализа рынка новостроек — https://объектив.рф
Subscribers
1.79K
Photos
796
Videos
80
Links
414

Showing posts older than #951 · Back to latest

Older Posts 12 shown
Post #950 485
↘️ Сокращение по всем фронтам: как изменился объем предложения в городах-миллионниках к лету 2026 года

На начало июня 2026 года объем экспонируемого жилья (в м²) снизился во всех крупных городах присутствия сервиса цифровой аналитики для девелоперов «Объектив.РФ». Отрицательная динамика относительно мая 2026 варьировалась от -6,9% до -14,7%. Рынок продолжает сжиматься: это отражает постепенное вымывание остатков на фоне сдержанного вывода новых проектов.

❗️ Лидерами по сокращению объёма предложения за месяц стали Хабаровск (-14,7%), Киров (-11,2%) и Ростов-на-Дону (-10,9%). В городах Уральского федерального округа отрицательная динамика оказалась более сдержанной: в среднем снижение составило -7,7%.

Объем предложения в м2 на начало июня 2026 года / динамика объема предложения в м2 относительно мая 2026 года в %*

Уральский федеральный округ
🔹 Екатеринбург – 1 млн 855 тыс. м2 (-6,9%)
🔹 Тюмень – 1 млн 260 тыс. м2 (-8,4%)
🔹 Челябинск – 500 тыс. м2 (-7,8%)
Приволжский федеральный округ
🔹 Пермь – 532,7 тыс. м2 (-7,9%)
🔹 Ижевск – 357,5 тыс. м2 (-7,2%)
🔹 Киров – 146,5 тыс. м2 (-11,2%)
Южный федеральный округ
🔹 Астрахань – 395,8 тыс. м2 (-7,4%)
🔹 Ростов-на-Дону – 851,3 тыс. м2 (-10,9%)
Сибирский и Дальневосточный федеральные округа
🔹 Новосибирск – 916,2 тыс. м2 (-9,2%)
🔹 Владивосток – 931,1 тыс. м2 (-8,8%)
🔹 Хабаровск – 305,7 тыс. м2 (-14,7%)

❤️ Подписывайтесь на нас в «Максе»

*согласно выгрузке из сервиса цифровой аналитики для девелоперов "Объектив.РФ" на 02.06.2026

#аналитика
  • 👍 2
Post #949 423
🔔Рынок недвижимости России: дайджест самых обсуждаемых событий мая 2026 года

1️⃣По данным ЦБ, почти 20 % ипотечников выплатят кредит после 70 лет: во второй половине 2025 года банки чаще выдавали займы клиентам, которым к плановому погашению будет 70–75 лет. За полгода доля заёмщиков старше 60 лет на момент погашения выросла на 5 п. п. и достигла 65 % от общего объёма выдач. Одновременно увеличилась доля ипотек на 25–30 лет — до 56 % (+8 п. п.).

2️⃣Вице‑премьер РФ Марат Хуснуллин в интервью РИА Новости заявил, что запас прочности у застройщиков жилья в России практически исчерпан с 2024 года. Он опасается, что модернизация семейной ипотеки может привести к снижению объёмов ипотечного кредитования, что создаст серьёзные риски для строительной отрасли.

3️⃣Минфин предложил с 1 июля повысить ставки по семейной ипотеке для заёмщиков, не состоящих в браке и не имеющих регистрации по одному адресу с ребёнком, а также ужесточить условия при получении нового кредита вторым родителем. Изменения не затронут договоры, подписанные до 1 февраля. При этом конкретный размер повышения ставок пока не уточняется.

4️⃣Парламентарии хотят увеличить лимит налогового вычета для семей с детьми при покупке жилья. За первого ребёнка предлагают добавлять к лимиту 200 тыс. рублей, за второго — 300 тыс. рублей, а за третьего и последующих — 400 тыс. рублей.

5️⃣Владимир Путин подписал законопроект об освобождении участников СВО и их семей от просроченных кредитов — при условии, что общая сумма долгов не превышает 10 млн рублей, а суд ещё не взыскал задолженность и не предъявил исполнительный лист. Действие документа распространяется на военнослужащих, заключивших контракт с 1 мая 2026 года.

❤️ Подписывайтесь на нас в «Максе»

#дайджест
  • 👍 1
  • 🔥 1
Post #941 412
⚡️️️️️️️️️️️️️️️Тревожность, комиссии и ключевая ставка 12%: о чём говорили девелоперы Екатеринбурга на закрытом круглом столе

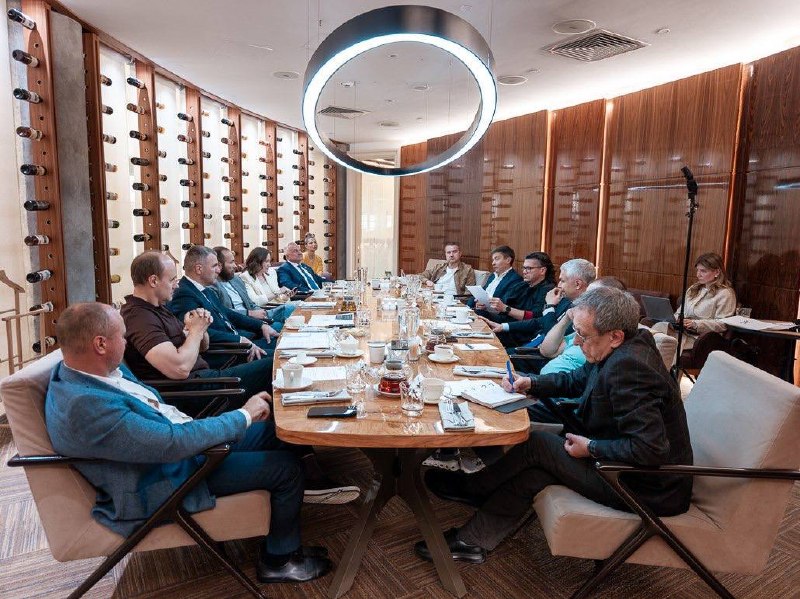
2 июня коллеги из РБК Екатеринбург собрали топ-менеджмент ведущих девелоперских компаний столицы Урала и представителей администрации города на закрытый круглый стол, посвящённый состоянию рынка новостроек.

🤝 Сервис цифровой аналитики для девелоперов «Объектив.РФ» также принял участие в мероприятии. Ксения Чернецкая, коммерческий директор сервиса, представила коллегам актуальные данные и ключевые тренды рынка первичного жилья.

Дискуссия получилась откровенной: девелоперы зафиксировали несколько важных тезисов, которые отражают новую реальность.

⏩️️️️️️️️️️️️️️️Публикуем главные инсайты из того, что обсуждали за закрытыми дверями:

1️⃣Информационный фон против квадратных метров
Участники убеждены: планы граждан по покупке квартиры напрямую завязаны на тревожную новостную повестку. Пока в инфополе доминирует негатив, клиент откладывает решение, даже имея деньги на руках. По общему мнению девелоперов, как только «позитива станет больше», отложенный спрос начнёт размораживаться, и продажи квадратных метров заметно вырастут. Проще говоря, эмоциональный фактор сейчас перевешивает даже ипотечные ставки.

2️⃣Риелторская комиссия — главная точка напряжения
Застройщики признали, что большая доля продаж (от 50% до 80% по разным оценкам) проходит через риелторов. При этом размер вознаграждения в 2–5% от стоимости сделки они единогласно назвали завышенным. На круглом столе звучало мнение, что рынку нужна новая модель партнёрства: агенты остаются ключевым каналом, но текущая экономика проектов уже не позволяет платить столько за лид, тем более что значительная часть клиентов приходит уже «тёплыми» после самостоятельного поиска.

3️⃣Бизнесмены сокращают инвестиции в недвижимость
Наиболее платёжеспособная аудитория — владельцы бизнеса — теряет интерес к приобретению недвижимости. Текущая экономическая ситуация вынуждает их сосредоточиться на операционных проблемах компаний, пополнении оборотных средств и реструктуризации долгов. Девелоперы опасаются, что без этого сегмента рынок лишается качественного спроса, а заместить его ипотечными покупателями с господдержкой удаётся лишь частично.

4️⃣Магическая цифра — 12%
Триггером для нового цикла покупательской активности станет ключевая ставка ЦБ на уровне 12%. Именно эту планку девелоперы назвали психологически переломной. При такой ставке рыночная ипотека перестаёт быть заградительной, а депозиты теряют привлекательность — это способно развернуть капиталы обратно в недвижимость.

❤️ Подписывайтесь на нас в «Максе»

#Екатеринбург
  • 🔥 3
Post #940 321
📈 Сегодня продажи девелоперов держатся преимущественно на рассрочках и семейной ипотеке, но, как правило, выигрывает тот, кто думает о продукте. О том, как изменился портрет покупателя и чего ждать от рынка во второй половине 2026 года, мы поговорили с Ириной Астраханцевой, заместителем руководителя управления продаж девелоперской компании РАЗУМ.

— Мы действительно наблюдаем изменения в структуре спроса. В частности, растёт доля рассрочек в сделках. Это связано с тем, что условия по семейной ипотеке существенно ужесточились, и не все покупатели могут под них подойти. В результате часть клиентов, которые не готовы брать ипотеку на базовых условиях с высокой процентной ставкой, рассматривают рассрочку как альтернативный инструмент.

— Сохраняется спрос на дополнительные инструменты, такие как трейд-ин, когда клиенту важно сначала реализовать имеющееся жильё и затем выйти на сделку. Такой способ покупки помогает в реализации двух- и трёхкомнатных квартир.

— Отдельно стоит отметить растущий интерес к квартирам с отделкой. На фоне удорожания строительных материалов и работ покупатели всё чаще выбирают готовые решения. В этом направлении рынок может развиваться дальше, включая разные уровни отделки и варианты комплектации, чтобы закрывать разные запросы аудитории.

— Основное влияние на покупательскую активность оказывают условия ипотечного кредитования. В текущих условиях мы стимулируем спрос за счёт разработки специальных предложений для клиентов, которые не подходят под семейную ипотеку. Это, прежде всего, рассрочки, субсидирование процентной ставки по базовой ипотеке, а также такие инструменты, как трейд-ин.

— При этом базовой задачей для всех девелоперов становится наличие сопоставимых финансовых инструментов для клиента. Однако в текущей рыночной ситуации выигрывают те проекты, которые не ограничиваются только условиями покупки, а умеют работать с продуктом и чётко показывать сценарии жизни в своих проектах. Именно это во многом влияет на итоговое решение покупателя.

❤️ Подписывайтесь на нас в «Максе»

#мнение
  • 🔥 1
Post #939 313
⚪️ Рынок новостроек Ростова-на-Дону уходит в «однушки». По итогам I квартала 2026 года на однокомнатные квартиры пришлось 46% всего предложения — это почти половина лотов на рынке первичного жилья . Двухкомнатные квартиры заняли 24% экпозиции, студии — 15%, трёхкомнтаные — 14%, а квартир с четырьмя комнатами и более оказалось лишь 49 шт. на весь город.

▶️ Почему застройщики делают ставку на компактное жильё и как лимиты по семейной ипотеке перекраивают рынок? Читайте в нашем совместном материале с коллегами из РБК.

❤️ Подписывайтесь на нас в «Максе»

#Ростов_на_Дону
  • 🔥 3
Post #938 694
🔹 Когда классические инструменты продаж новостроек перестают давать результат, спрос начинают двигать нестандартные идеи: оценка инфраструктуры в локации, точная продуктовая логика и умение превращать ограничения в преимущества. О том, как находить в сложностях точки роста и где искать нетривиальные продуктовые решения, рассказал основатель и директор «Aleka Group» Александр Матофаев в рамках проекта «Объективный практикум».

— Последний разбор двух наших проектов показал: инфраструктура напрямую влияет на темпы продаж. Наличие школы внутри жилого комплекса или рядом с ним способно создавать заметную позитивную динамику и повышать привлекательность проекта для семейной аудитории.

— Важно продумывать продуктовую логику. Практичное решение — разделять «семейные» секции и секции с высокой долей студий и однокомнатных квартир. Это помогает избежать конфликта сценариев жизни разных аудиторий.

— Ограничения не надо маскировать — их нужно превращать в преимущества. История места — не формальность. Нужно глубоко изучать контекст территории, искать смыслы, находить возможности для сохранения и продолжения локальной истории. Это позволяет интегрироваться в городскую повестку, создавать уникальные арт-объекты и даже становиться частью экскурсионных маршрутов.

— Не стоит бояться народных названий территорий. Иногда устоявшиеся, «простонародные» названия, существующие десятилетиями, могут стать сильным маркетинговым инструментом и частью идентичности проекта. Сильный продукт рождается не вопреки ограничениям, а благодаря умению грамотно с ними работать.

❤️ Подписывайтесь на нас в «Максе»

#мнение #Екатеринбург
  • 🔥 6
  • 👍 5
Post #937 389
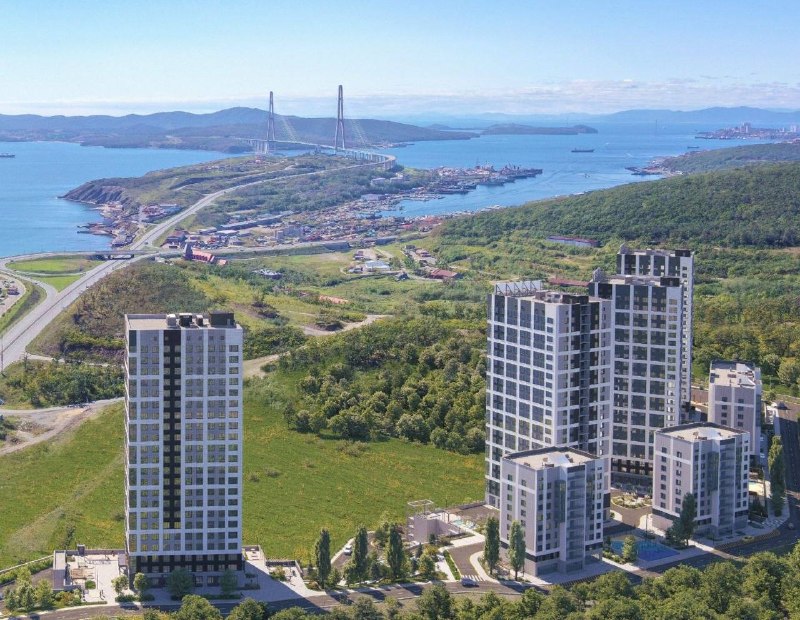
⬆️ Владивосток на первом месте по доле сделок со скидкой: показатель достиг 58,6% от общего количества сделок — основные итоги I квартала 2026 на рынке первичного жилья в столице Дальнего Востока

По данным сервиса цифровой аналитики для девелоперов «Объектив.РФ», в январе–марте 2026 года во Владивостоке заключено 1 876 сделок (ДДУ и ДКП) совокупной площадью 88,8 тыс. м². Среднемесячный темп продаж за этот период — 625 лотов или 29,6 тыс. м².

▶️ Как и в остальных городах, основным двигателем спроса оставалась ипотека — на неё пришлось 72,3% всех сделок I квартала 2026 года.

Доля сделок по договорам купли‑продажи (ДКП) в домах, ранее введённых в эксплуатацию, составила 16,6% от общего числа продаж на рынке первичного жилья во Владивостоке.

Столица Приморского края показала максимальную среди крупных городов долю сделок с дисконтом — 58,6%. Девелоперы активно использовали прямые скидки, чтобы поддержать продажи. Средний размер уступки в цене достиг 10,9%, или почти 1 млн 118 тыс. рублей — один из самых высоких показателей среди всех региональных столиц.

🔎 Вместе с этим аналитики сервиса фиксируют минимальную долю сделок с увеличением прайсовой цены: лишь 8,8% договоров заключены с удорожанием. Средний размер завышения составил около 785 тыс. рублей или 10,8%.

Общий объем остатков строящего жилья во Владивостоке (экспозиция, резервы и вымывания) по итогам I квартала 2026 года составил более 22,9 тыс. лотов или 1 млн 117 тыс. м2. При текущем среднемесячном поглощении (514 шт. ДДУ) на реализацию всех непроданных квартир городу потребуется 3 года и 9 месяцев. Продолжительный горизонт распродажи остатков среди крупных региональных рынков, сигнализирует о возможном избыточном предложении и необходимости дальнейшего стимулирования спроса.

🏗️ Новые старты тем не менее продолжаются. В феврале-марте 2026 года в городе открылись продажи в новых корпусах и проектах в трёх районах. Наибольшая активность зафиксирована в Первомайском районе: здесь стартовали корпус 8 в «ДОМ на Востоке» (ДОМ РФ Девелопмент), новый проект «Левитан» (СЗ Кип-Ит) и новый корпус в «Edelweiss Золотой Рог» (ГК Эдельвейс). В Советском районе начались продажи в нескольких корпусах ЖК «СанСити 2» (ESKADRA GROUP). Кроме того, новый проект «Твоя Привилегия» (АПРИ Флай Плэнинг) вышел на острове Русский.

Витрина первичного рынка Владивостока на март 2026 насчитывала 19 169 лотов или более 1 млн м² жилья. Средняя цена квадратного метра экспозиции по итогам I квартала 2026 года оказалась на уровне 205,4 тыс. руб./м², что является самым высоким уровнем среди городов присутствия сервиса. Однако средняя цена «метра» в сделках была ниже на 14,7 тыс. руб. и составила 190,7 тыс. руб./м².

✔️ТОП-5 девелоперов Владивостока по объёму реализации в I квартале 2026 года:*
Объем реализации в м² / доля рынка в %
1️⃣ГК GloraX — 10 121 м² (11,3%)
2️⃣ПИК — 7 647 м² (8,5%)
3️⃣ИСК Патрокл — 6 330 м² (7,1%)
4️⃣ESKADRA GROUP — 6 054 м² (6,8%)
5️⃣Талан — 4 518 м² (5%)

* Ранжирование девелоперов проводится накопительно по совокупной площади лотов, проданных с начала текущего года. Показатель рассчитан по дате заключения договора. В рейтинг попадают сделки, которые прошли все регистрационные процессы Росреестра 08.04.2025. В рейтинг включены данные по сделкам ДДУ и ДКП. Считаются только сделки с жильём, без паркингов, келлеров и офисов.

❤️ Подписывайтесь на нас в «Максе»

#аналитика #Владивосток
  • 🔥 3
  • 🤣 1
Post #936 312
💵 Дисконт в каждой третьей сделке: подводим итоги I квартала 2026 года на рынке первичного жилья в столице Сибири

По данным сервиса цифровой аналитики для девелоперов «Объектив.РФ», в январе–марте 2026 года в Новосибирске заключено 2 717 сделок (ДДУ и ДКП), объем реализации составил 132,5 тыс. м². Среднемесячный темп продаж составил порядка 906 лотов или 44,2 тыс. м².

После высоких значений по количеству сделок в конце 2025 года, рынок первичного жилья в Новосибирске ожидаемо охладился в I квартале 2026 года, но просадка в феврале 2026 года оказалась менее глубокой, чем в ряде других городов-миллионников. Драйвером спроса остаётся ипотека — на неё пришлось 69,9% всех сделок.

➡️ Из общего числа сделок на рынке первичной недвижимости в Новосибирске 17,9% прошли через договоры купли‑продажи (ДКП) — то есть реализация готового жилья от застройщиков после ввода домов.

Доля сделок с дисконтом в I квартале 2026 года составила 35,2%, cредний размер скидки около 6% или 557 тыс. рублей.

⬆️ При этом доля сделок с «увеличением» прайсовой цены зафиксирована на уровне 23,4%, а средний размер удорожания достиг 16,9% (порядка 949 тыс. рублей). То есть почти в каждой четвёртой сделке итоговая цена оказывалась выше заявленной — покупатели доплачивали за улучшенную отделку, индивидуальные планировки и другие опции.

Общий объем остатков строящего жилья (экспозиция, резервы и вымывания) по итогам I квартала 2026 года составил более 28,6 тыс. лотов или 1 млн 465 тыс. м2 . При текущем среднемесячном поглощении (749 шт. ДДУ) на реализацию всех непроданных квартир городу потребуется 3 года и 1 месяц — сигнал для застройщиков к осторожному выводу новых объёмов.

Объем витрины рынка первичной недвижимости Новосибирска в марте 2026 насчитывал 17 967 лотов или 930 тыс. м² жилья. Средняя цена «метра» в продаже в I квартале увеличилась на +2,3% и в марте 2026 года составила 175,4 тыс. руб.

📍В феврале–марте 2026 года стартовали продажи в шести районах Новосибирска. Лидером стал Октябрьский район: здесь открылся один новый проект, а также начались продажи в двух корпусах ранее запущенных жилых комплексов. В Ленинском районе стартовали продажи двух новых корпусов в рамках действующего проекта. В Заельцовском, Дзержинском, Калининском и Первомайском районах запущены по одному новому проекту.

✔️ТОП-5 девелоперов Новосибирска по объёму реализации в I квартале 2026 года:*
Объем реализации в м² / доля рынка в %
1️⃣Брусника — 15 554 м² (11,7%)
2️⃣ГК Расцветай — 13 181 м² (9,9%)
3️⃣ГК СОЮЗ — 11 933 м² (9%)
4️⃣ГК КПД-ГАЗСТРОЙ — 8 727 м² (6,5%)
5️⃣ГК СМСС — 8 570 м² (6,4%)

* Ранжирование девелоперов проводится накопительно по совокупной площади лотов, проданных с начала текущего года. Показатель рассчитан по дате заключения договора. В рейтинг попадают сделки, которые прошли все регистрационные процессы Росреестра 08.04.2025. В рейтинг включены данные по сделкам ДДУ и ДКП. Считаются только сделки с жильём, без паркингов, келлеров и офисов.

❤️ Подписывайтесь на нас в «Максе»

#аналитика #Новосибирск
  • 🔥 2
  • 👍 1
Post #935 306
Кейс: как анализ рынка помогает настроить продажи

⚡️ Когда продажи идут не по плану, причины не всегда лежат на поверхности. В одном из проектов «Группы Астон» в Новосибирске реализация шла сложно, несмотря на развитую локацию, качественный продукт и конкурентные цены.

В таких случаях полезен свежий взгляд со стороны – заказчик обратился в экспертный центр «Объектив» за независимым анализом конкурентного окружения и структуры спроса.

В фокусе исследования оказались три ключевых блока:

1️⃣ Продукт – сравнили структуру экспозиции проекта с конкурентами: квартирографию, метражные группы, бюджет лотов. Выявили перекосы, которые мешали продажам.

2️⃣ Ассортимент и ценообразование – на основе темпов продаж, распроданности и ценовой динамики определили приоритетные типы лотов, дали рекомендации по цене и управлению ассортиментом: на каких лотах концентрироваться, а пополнение по каким позициям временно ограничить.

3️⃣ Способы продаж – предложили дифференцировать агентское вознаграждение по типам лотов, запустить краткосрочные акции, стимулировать ипотечные сделки, изменить механику показа планировок на сайте.

Евгений Белов, начальник отдела аналитики «Группа Астон»:
«Задача была сформулирована так: определить корневые причины низких темпов продаж и предложить конкретные мероприятия для выхода на 70% распроданности к дате получения разрешения на ввод в эксплуатацию. В итоге ожидание и реальность совпали. Глубина проработки, уровень погружения в вопрос и сроки нас порадовали. Предложенные решения взяли в работу».


▶️ Нужен свежий взгляд на реализацию проекта? Экспертный центр «Объектив» проведет анализ рынка в вашей локации. Для быстрой связи – оставьте «+» в комментариях.

#исследования #кейсы
  • 🔥 2
  • 👍 1
Post #933 308
Объективный практикум в Перми: главные инсайты от Александры Михайловой, директора по развитию Bench! x D Innovate Group


▶️На проекте «Объективный практикум» Александра поделилась данными о том, как меняется поведение покупателей новостроек на фоне снижения роли льготной ипотеки и роста числа покупателей с рыночной ипотекой и собственными средствами.
Собрали для вас ключевые выводы из выступления.

Сохраняйте, чтобы не потерять:

1️⃣ Рыночные ипотечники — отдельный сегмент, а не «покупатели без льготы». Они чаще боятся финансовой ошибки, давления платежа и неликвидности, поэтому им нужны не эмоции, а расчёт: сравнение с арендой, динамика цены, ипотечный калькулятор, сценарии платежа.

2️⃣ Покупатели за собственные средства не реагируют на срочность. Для них слабее работает механика «успейте до повышения»; сильнее — инвестиционная аргументация, возможность увидеть продукт, юридическая чистота, ликвидность и статус первого владельца.

3️⃣ Вторичка конкурирует с новостройкой через понятность. Даже при равной цене часть покупателей выбирает готовое жильё, потому что видит дом, двор, соседей и район. Новостройке важно заранее показывать будущую среду, ход строительства и сценарий жизни.

4️⃣ Главный барьер сделки — не цена, а недоверие. Страх ненадёжности застройщика, ошибки выбора и потери денег нужно закрывать не скидкой, а доказательствами: репутацией, публичной динамикой строительства, эскроу, отзывами, рейтингами и прозрачной коммуникацией.
  • 👍 1
  • 🔥 1
Post #929 309
📊 «Объектив.РФ» рассказал про главные тренды развития рынка новостроек на Уральской выставке-форуме «Строительство» в Челябинске

В рамках мероприятия 20 мая состоялась ключевая панельная дискуссия — «Рынок жилья: комплексная аналитика для стратегического планирования». В качестве спикера сессии был приглашён Андрей Пермяков — руководитель экспертного центра цифровой аналитики «Объектив.РФ», который поделился с участниками ключевыми трендами рынка новостроек в российских городах-миллионниках.

🫶 Диалог получился максимально прикладным – на вопросы отвечали топ-менеджеры девелоперских компаний и банковского сектора. Благодарим участников за содержательную дискуссию, а также организаторов форума за доверие и возможность быть частью этого профессионального события.

🤝 Если вы не успели попасть на выступление, но хотите получить презентацию нашего спикера – оставляйте «+» в комментариях, и мы пришлем её вам.

❤️ Подписывайтесь на нас в «Максе»

#партнеры #Челябинск
  • 🔥 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →