TGViewer
Channel Public Channel
Кот.Финанс

Кот.Финанс

@mkot_finance

Авторский канал про облигации, инвестиции, недвижимость. Говорим просто о сложном

Кот.Финанс PRO: https://t.me/tribute/app?startapp=smik

🤝 https://t.me/mkot_finance_adv/4
Реклама: https://telega.in/c/mkot_finance
Subscribers
19K
Photos
3.8K
Videos
8
Links
2.2K
Recent Posts 19 shown
Post #6352 1.19K
📉 Трейдерша Анна будет оповещать за 30 минут до сильного движения на рынке.

Мега полезный канал. Будете отслеживать заранее где-то 95% всех дампов и пампов.👇👇👇

https://t.me/+N1iRUXwy9V40YjYy

Получить доступ бесплатно смогут только 50 человек
Забирайте бесплатно
  • 😁 33
  • 👀 5
  • 👻 4
  • 🐳 3
  • 👍 1
Post #6351 2.08K
💸Триллион от Сбербанка
На совещании главы Сбербанк и Президента, Герман Оскарович озвучил, что Сбер может обновить рекорд по годовой прибыли при благоприятной конъюнктуре и направить 50% от неё на дивиденды по итогам 2026 года

Что это значит?
Учитывая, что по итогам полугодия, LTM прибыль, т.е. сумма 12 месяцев составила ₽1,87 трлн. Ближайшая круглая цифра – ₽2 трлн. 50% дивидендов – это ₽1 триллион (1 000 000 000 000) дивидендов. Половина Сбера принадлежит государству в лице МинФина. Т.е. бюджет получит чуть больше ₽500 млрд
Сказать, какая доля из оставшихся ₽500 млрд пойдёт в рынок сложно, т.к. нет понимания точной доли владения иностранных инвесторов не из дружественных стран. А для розничного инвестора самое простое действие – реинвест. Тем более Сбер одна из тех бумаг, где реинвестирование дивидендов действительно приводит к росту счета
👋Газпром и ВТБ

🐾Кот.Финанс: TG, Пульс, Max | #акции
  • ❤ 14
  • 👍 6
  • 👻 2
Post #6350 2.49K
Тезисная текстовая трансляция с бизнес-завтрака Балтлиза в Пульсе 👈
Котировки отдельных выпусков растут уже на 7%

🐾Кот.Финанс: TG, Пульс, Max | #облигации
  • 👍 17
  • ❤ 7
  • 😁 2
Post #6349 2.57K
💧Кто льет Балтийский лизинг?

Расширенная версия поста уже в PRO, скоро опубликуем выжимку в большом канале
  • 👍 20
  • 🔥 4
  • 😁 2
Post #6347 2.93K
📉Балтийский лизинг, Самолет, Полипласт, Эталон, ВУШ… мы всё уронили, Наташ…
Прошлая неделя поставила рекордны по падению цен по облигациям в достаточно высоком кредитном рейтинге А-АА-
Снижение цен по отдельным выпускам превысило 20%, всё зависит от дюрации: чем длиннее выпуск – тем сильнее он падает.
🔻Самолёт: снижение до 30% на фоне слуха о внешнем управлении от Сбера
🔻Балтийский лизинг: снижение до 20% из-за опасений рынка в возможности пройти ноябрьскую оферту

☝️Это основные ньюсмейеры. Но они за компанию утащили за собой и других рискованных эмитентов:
🔻Полипласт -15%
🔻Делимобиль – 13%
🔻Эталон -9%
🔻ВУШ -5%
🔻Брусника -3%
Не смотря на то, что компании из разных отраслей, их объединяет одно: большой долг требует денег для рефинансирования. И далеко не все смогут погасить облигации без рефинанса, как когда-то это сделала Уральская сталь.
 
Суть проста: у инвесторов есть несколько ориентиров перед покупкой облигации:
- кредитный рейтинг
- аудиторское заключение, отчетность
- общественное мнение: информационные посты, яркие комментарии, реклама

Единственно-верного инструмента нет: падают и облигации АА-, и в то же время есть пример восстановления Уральской стали после снижения рейтинга на 7 ступеней. Всё неоднозначно. Инвестиции – это всегда риск. И если вы хотите рискнуть на всё – не делайте этого, сначала прочитайте:
👉 Слёзы рынка😭
👉 Инвестиции – это просто. Пассивный доход на лайте
 
Сейчас мы живём в эпоху жесткой ДКП: ставка вдовое превышает официальную инфляцию, а потребительский спрос снижается. Инвестиционные проекты запускать дорого, а те, что уже близки к завершению – ещё должны найти рынки сбыта. Облигации обычно выпускают на 2-3 года, и не всегда закладывается их погашение. Часто можно рефинансировать и отложить полную выплату ещё на 2-3 года

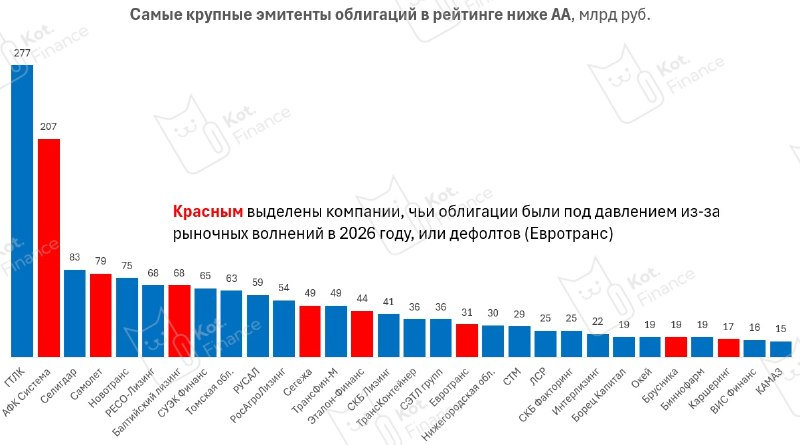
Но что делать, когда рынок только что пережил дефолт Евротранса на 30+ млрд, Оил-Ресурса на 6,5 млрд? Рынок ещё зализывает раны от убытков в Монополии (7,5 млрд), которая обещала реструктуризацию, но так и не предложила рынку ничего… Совпадение нескольких негативных событий вполне может привести к идеальному шторму и переоценке рисков. Зачем покупать новые размещения в рейтинге ВВВ+ или А-, если большинство размещений в минусе? Это приводит к дефициту ликвидности. На рынке есть деньги, но не для всех

🐾Кот.Финанс: TG, Пульс, Max | #облигации
  • 👍 45
  • ❤ 11
  • 🔥 3
Post #6345 3.16K
Только сегодня - оформляйте карту СС Плюс от Кредит Европа Банка и забирайте сертификат на 2500 ₽ в Золотое Яблоко

Что нужно сделать:
1️⃣ Зарегистрироваться в акции и оставить номер телефона по ссылке.
2️⃣ 21 сентября 2026 года оформить кредитную карту СС Плюс.
3️⃣ Активировать карту и совершить первую покупку от 100 ₽ в течение 30 дней после активации.
📩Сертификат придет до 25.12.2026 , при выполнении всех условий

Преимущества карты :
• моментальный кешбэк до 7%
7% -развлечения, 4%- кафе и рестораны, одежда и обувь, красота, 1%-остальные категории
• рассрочка до 300 дней без процентов и комиссий;
• комиссия 0 ₽ за снятие наличных в любых банкоматах;
• до 5000 ₽ кешбэка в месяц.

Участие доступно гражданам и резидентам РФ, не имеющим кредитных карт АО «Кредит Европа Банк (Россия)» и не подававшим заявку на их оформление с 01.01.2025 года. Подробные условия акции — на лендинге.


🐾Кот.Финанс
: TG, Пульс, Max
  • 👍 7
  • ❤ 3
  • 👻 3
  • 🔥 1
Post #6344 3.11K
📉Котайджест🐾 шторм в ВДО и штиль в ОФЗ. Новые оферты и корпоративные события
 
💵Облигации
Индексы облигаций в нулях, зато если присмотреться: в отдельных бумагах - штурм
🔹ОФЗ +0,3%
🔹корп.облигации +0,2%
Зато в сегменте ВДО творится вакханалия: падает даже высокий кредитный рейтинг от А- до АА- широким фронтом: Балтийский лизинг, Полипласт, Эталон. Рост доходностей по ним провоцирует рост премии за риск и в более низких кредитных рейтингах. А началось всё с Самолёта
 
 
📈Акции
Лидеры роста: Ozon (+7,2%), Газпром (+4,2%) на росте цен на газ, Роснефть (+4%)
Лидеры падения: МТС (-9,5%) – не всем понравилась обновленная дивидендная политика, МосЭнерго (-8,6%), ФосАгро (-8,2%)
 
👻Оферты
Оферты, требующие внимания:
🔹АПТЕЧНАЯ СЕТЬ 36,6-002P-02 RU000A10B7H2 купон 17% 👎
🔹БИЗНЕС АЛЬЯНС-001Р-07 RU000A109NR2 купон 23,5%
🔹РОДЕЛЕН-002P-01 RU000A107076 купон 23,5%
🔹ТАЛК ЛИЗИНГ-002P-03 RU000A10CUF1 купон 21,35%
🔹ЭКСПОБАНК-001Р-02 RU000A109QN4 купон КС+1,3%
 
🚀Автоследы
Тяжелая неделя для автоследов. Балтийский лизинг есть во всех, и падение цен серьезно отразилось на стратегиях. Чтобы показать картину целиком, помимо недельных данных – показываем еще и доходность за год. Для сравнения: индекс гос.облигаций показал +8,1% за год, индекс корп.облигаций +14,1%, TMON +14,8%
🐾Точка опоры / Бабуля на максималках (-1,7%): доля Балтлиза 18% в 6 разных выпусках. За год стратегия принесла 15,6%
📊Лучше фондов ликвидности (-2,2%): доля Балтлиза 14%, преимущественно в коротком 8 выпуске. За год стратегия принесла 12,1%
🏄‍♂️Коты на гребне волны (-0,9%): в Балтлиз 16%, преимущественно в 10-11 выпусках. 10ый выпуск упал ниже остальных, доля Балтлиза снижалась естественным образом за счет амортизации 10 выпуска. За год стратегия принесла 15,7%
👵Бабуля мини (-1,3%): доля Балтлиза 7%. С октября 2025 стратегия дала доходность 14,5%
🎅Дедуля на драйве (-4,1%): самая рискованная стратегия, доля Балтлиза 24%
 
🔧Ключевая ставка
Пауза в снижении ключевой ставки не ставит «стоп» на смягчении ДКП, но существенно пересматривает скорость. ЦБ пересмотрел прогноз по средней ставке на 2027-28 год, но всё может быстро измениться. Сейчас баллом правит геополитика

🏡Недвижимость
Недвижимость за неделю снизилась на 0,7%, с начала года 17,2% - самый стабильный, но недосягаемый рост. «недосягаемый», т.к. индекс недвижимости включает в себя смесь строящейся и построенной первички, на которую распространяются льготные ставки. Поэтому цены от вторички отличаются, и купить объект недвижимости с такой динамикой, скорее всего, не удастся
 
💸Валюта
После отката от 86 по доллару и 13 по юаню, рубль стабилизировался. Графики всё ещё смотрят на север
 
📘Почитать по теме:
👉 Наша философия
👉 Слёзы рынка😭

🐾Кот.Финанс: TG, Пульс, Max | #котайджест
  • 👍 22
  • ❤ 9
  • 👀 3
Post #6343 4.31K
💋Балтийский лизинг: падение чистой прибыли на 97%❗️отсутствие кэша на счетах и сокращение лизингового портфеля. Развеиваем мифы
В посте рассмотрю основные «кричащие» заголовки вокруг Балтлиза и оценю, на сколько ситуация критична

Мифы
1️⃣Чистая прибыль упала аж на 97% ❗️и это КОТОстрофа
2️⃣Компании нечем платить: кэш сократился с 7 до 1 млрд, а у компании погашение бондов + оферта на 14 млрд в ноябре❗️
3️⃣лизинговый портфель стремительно падает: чистые инвестиции в лизинг за полгода сократились с 161 до 139 млрд
4️⃣ лизинг – очень рискованная отрасль: клиенты дефолтят, технику не продать, стоки скапливаются
5️⃣Техника никому не нужна!
 
Реальность
1️⃣Чистая прибыль действительно упала. Скажу больше: во втором квартале по РСБУ убыток❗️Но так ли это страшно? Скорее всего, в заголовках пугает сама цифра «97%», но ряд компаний вообще в убытках! Почему никто не говорит, что убыток Альфа-лизинга в 2025 году 7,7 млрд? Это больше небольшой прибыли 2026 года. Кто смотрел отчетность ГТЛК? Убыток за полугодие 28 млрд, Карл! Где заголовки, что ГТЛК увеличил убыток в 12 раз? Все уже продали бонды ГТЛК? А мы держим))

2️⃣Наличие 7 млрд кэша на конец года это скорее досрочное погашение лизинга клиентами. Вероятно, поэтому финансовая служба приняла решение держать деньги в банке на вкладах. Но нужно ли аккумулировать деньги в июне под ноябрьскую оферту? Конечно нет!
- до оферты от отчетной даты больше 3х месяцев
- есть регулярные лизинговые платежи
- можно рефинансироваться на рынке
- можно поставить рыночный купон и по оферте не ждать заявок
Последние 2 опции под вопросом, но такая логика в июне была оправдана!
Если у меня ипотека 50 тысяч в конце месяца, оправданно ли мне держать кэш 300 тысяч на всякий случай? (сумма платежей на полгода)

3️⃣Лизинговый портфель и ЧИЛ (чистые инвестиции в лизинг снижаются) у большинства компаний. Это нормальная реакция: экономика перестала расти, клиенты не получают новые заказы и сокращают свою инвест.программу: меньше обновляют парк, не покупают новую технику. Лизинговые компании, видя рост просрочки – тоже ужесточают требования к клиентам. Посмотрите рейтинг Эксперт РА: у многих рыночных компаний снижение портфеля: ГПБЛ, Сбер, ВТБ, Дельта лизинг, РЕСО (кстати, падает быстрее всех: аж на 34%), Интерлизинг (-31%), и другие…

4️⃣В лизинге действительно огромные риски:
- ухудшение качества клиентов: дефолтов всё больше
- падение цен на б/у: изъятый экскаватор, или тягач очень сложно продать
- рост конкуренции: за хорошего клиента приходится бороться с гос.компаниями и предлагать очень дешевые графики
Но разве вы это узнали только сейчас? Разве в этом посте, или в этом – про риски отрасли не написано? Разве не было предпосылок?

5️⃣Техника никому не нужна: отчасти это так. На некоторые позиции тягачей и экскаваторов цены за полгода упали на 40-50%. На авито можно найти много объявлений о передаче техники с символической оплатой (до 100 тысяч), только плати за лизинг! но не всем попало. Без одобрения ЛК передать технику нельзя. А объявления с околонулевой ценой говорят, что сумма платежей – выше, чем рыночная стоимость
 
🐾Так всё хорошо?
Нет! Снижение нового бизнеса приводит к доначислению НДС: на растущем портфеле лизинговые компании возмещали НДС, а теперь приходится платить вперед. Это больно бьёт по экономике. Лизинг действительно рискованная отрасль, т.к. под 1 рубль своего капитала компании берут в долг 5-10 рублей чужих и дают в долг кому-то. А инвесторы лишь надеются, что эти кто-то отдадут.
 
Я никого не буду успокаивать и говорить, что рисков нет! Вы можете посмотреть последние посты Кот.Финанс и сформировать собственное мнение. Важно не влюбиться в компанию и быть с ней до конца (👋секте Евротранс). Важно оценивать риск и потенциальную доходность.
 
Лайк, если пост полезен! 300 ❤️и подготовим пост про то, кто конкретно льёт облигации Балтлиза?  
Ваши ❤️ – индикатор, что наша работа полезна! Спасибо за прочтение!

🐾Кот.Финанс: TG, Пульс, Max | #облигации #лизинг
  • ❤ 421
  • 👍 30
  • 🔥 7
  • 👻 3
  • 😁 1
Post #6340 3.93K
Котировки облигаций всё большего числа компаний под давлением. Причем всё больше влияют обще-рыночные факторы:
🔻дефолты крупных заемщиков: Евротранс, Монополия, Оил Ресурс
🔻отраслевой негатив: новость Самолёта прокатилась по многим застройщикам и вылилась в распродажу
🔻риски ликвидности - когда инвесторы видят панику во вполне высоких кредитных рейтингах (АА- например) - риск-аппетит сокращается. Первичный рынок привлечения закрывается, когда доходность вторичного рынка существенно превышает купоны новых размещений

Так и до эффекта домино недалеко...

🐾Кот.Финанс: TG, Пульс, Max | #облигации
  • 👍 35
  • 👀 13
  • ❤ 2
  • 🔥 2
Post #6339 4.09K
Только 18 сентября — получите до 6500 ₽ с ОТП Банком и бесплатной дебетовой картой!

Сразу три бонуса:
- сертификат 2 500 ₽ на выбор: Ozon, Золотое Яблоко или ВБ
- кешбэк 1000 бонусных рублей за покупку от 5 000 ₽
- кешбэк до 3000 бонусных рублей за покупки в выбранных категориях

Как участвовать:
- оформите карту по ссылке с доставкой курьером (карты, полученные в отделениях, в акции не участвуют);
- в течение 30 дней с момента оформления заявки совершите покупку;
- дождитесь СМС с сертификатом после выполнения условий.
  • 👍 8
  • 😁 5
  • 🦄 4
  • ❤ 2
  • 🔥 2
Post #6338 4.22K
Балтлиз: отскок. Сомкнуть ряды🪄

Позиция канала Кот.Финанс в том, что мы не просто "бла-бла". Наши действия не расходятся со словами. Да, позиция в портфеле не всегда говорит о любви к компании. Но если эмитент если в портфеле, это значит, что:
- нас устраивает риск/доходность (не отменяя, что риск может реализоваться, как с Балтлизом)
- мы ставим свои деньги на свои идеи

Мы не призываем повторять, но вы можете видеть честные результаты наших успехов и ошибок. Главное не то, чтобы совершать только прибыльные сделки (иначе бы стояло покупать только ААА). Главное, чтобы совокупный результат был лучше индекса

Друзья, мы в одной лодке. Сомкнуть ряды! 🤝

💛и спасибо каждому за поддержку!

Открытка - для улыбки))

🐾Кот.Финанс: TG, Пульс, Max | #лизинг #юмор
  • 🔥 73
  • 👍 41
  • ❤ 11
  • 😁 10
Post #6337 4.62K

Forwarded from Кот.Финанс PRO

👻Балтийский лизинг: пора сваливать? Разбираем пики погашений и операционные денежные потоки. Всю ночь сводил и перепроверял графики погашения облигаций

⚡️Риски
- очень плохой рынок лизинга: качество клиентов стремительно ухудшается
- рост стока: техника не востребована, продажа изъятого имущества не компенсирует убытки
- сложности с рефинансом: серия крупных дефолтов сильно влияет на весь рынок ВДО. Привет Монополия, Евротранс, Оил Ресурс 👋 Они забрали с рынка более 50 млрд
- риск недорезервирования (об этом пишем больше года)
 
🔢Так есть ли возможность найти ₽15 млрд? Давайте считать
+19,1 млрд процентный доход за полугодие
+1,5 млрд прочие операционные доходы
-7,9 млрд процентный расход по кредитам
- 6,3 млрд процентный расход по облигациям
- 3 млрд расходы на персонал, административные и прочие расходы

Остаётся 3,4 млрд… не хватает. Какие ещё есть опции?
🔹реструктуризация кредитного портфеля позволит снизить отток кредитных денег
🔹рефинансирование через прямое кредитование. Балтлиз работает с 16❗️банками
🔹кредитование через залог стока с очень большим дисконтом: млрд 3-4 тут есть
🔹стоп на новый бизнес (реализовано) сократит отток ликвидности. По моим оценкам это самый эффективный инструмент, который позволит сохранить 5 млрд в месяц минимум❗️
🔹распродажа стока/изъятки с большой скидкой
🔹возврат денег от поставщиков (мы писали, что в отчетности за полугодие «ушли» 15 млрд в виде авансом каким-то поставщикам). Это м.б. поддержка группы, но именно этих 15 млрд сейчас Балтлизу очень не хватает
 
🐾Мнение
Пик погашений приходится на ноябрь 2026 (₽15,2 млрд), февраль 2027 (₽7,2 млрд), май 2027 (₽12 млрд), и июнь 2027 (₽7,2 млрд). Из ₽15,2 млрд ноябрьских платежей - ₽9 млрд оферта по 14 выпуску, ₽2,5 по выпуску 21. Оба выпуска когда-то были закрытыми, но у них появились стаканы, а значит часть партнеров ищет способ выйти
В целом, Балтийский лизинг может найти решение сохранить инвесторов в этих выпусках, предложив что-то взамен. Высоким купоном привлечь уже не получится. Возможно, партнеров удастся привлечь спец.условиями сотрудничества. А бумаги, которые оказались в рынке придется выкупать

Операционного денежного потока на пики погашений не хватит, но всё зависит от действий менеджмента: замереть в новом бизнесе, не выводить деньги, провести встречи с кредиторами и партнерами в закрытых выпусках ➡️ это должно помочь
 
Мы продолжаем держать Балтлиз в своём портфеле
 
⭐️портянка погашений в виде таблицы доступна в PRO (👉прямая ссылка для участников)

🐾Кот.Финанс PRO | #обзор #лизинг
  • 👍 66
  • 🔥 10
  • ❤ 5
  • 🐳 3
  • 😁 1
Post #6335 4.58K
📉Инфляционные ожидания снизились, а инфляция выросла

Инфляция за неделю составила 0,02%, а с начала года цены выросли на 4,74%
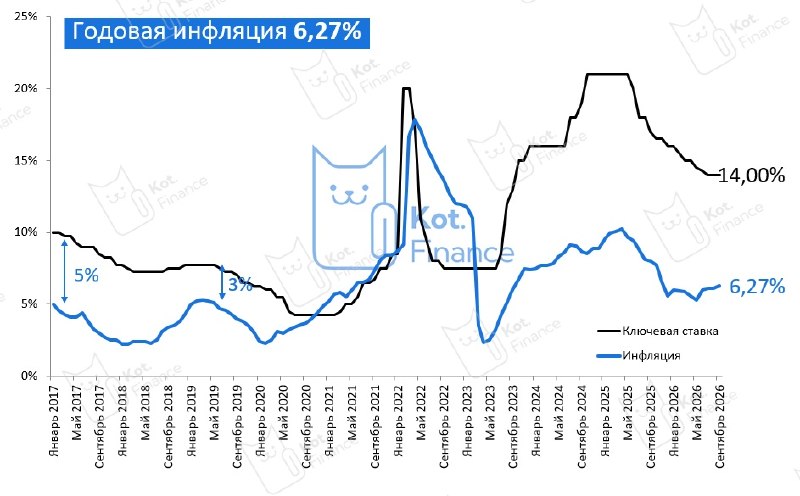
Годовая инфляция (сумма 52 недель) составила 6,27%
А инфляционные ожидания населения - 13,7% (месяцем ранее 14,7%)

🐾Мнение
Инфляция создает интересную картину для ОФЗ: рынок привык мерить ожидания по ставке только по инфляции, и никого уже не удивляет разрыв между инфляцией и ставкой в 2 раза. ОФЗ, судя по падению последних недель, закладывают рост ключевой ставки, а не ее снижение. Коты продолжают ориентироваться больше на экономику, чем на инфляцию, тем более по версии Росстата, инфляция не критичная. Критичны скорее цены в магазине и в квитанциях ЖКХ, но вспоминается анекдот:

- эксперты говорят, что люди стали жить лучше
- но люди говорят, что нет
- но люди не эксперты

🐾Кот.Финанс: TG, Пульс, Max | #ОФЗ #юмор
  • 👍 31
  • 😁 9
  • ❤ 1
  • 🔥 1
Post #6334 4.69K
🏗 Самолет идёт на посадку. На рынке слухи про внешнее управление Сбера

В Коммерсантъ вышла статья, которая объясняет причины падения котировок Самолет в последние дни. Сбербанк обсуждает с ГК «Самолет» реструктуризацию кредитов. Один из вариантов - передача банку управления дочерними структурами, реализующими проекты с его проектным финансированием. Такой пример был с Дом РФ, который достраивал ЖК Лампо. Не исключается реструктуризация кредитов, дообеспечение активами, не входящими в периметр группы Самолет
На конец 2025 года Сбер был крупнейшим кредитором группы: ₽274,2 млрд, или 30,6% задолженности. ВТБ ₽85,9 млрд
В начале 2026 года «Самолет» обращался к правительству за льготным кредитом на ₽50 млрд. Подкомиссия Минфина не выявила критических проблем и рекомендовала компании продолжить работу с банками

🐾Мнение
Чтобы произвести реструктуризацию облигаций необходимо согласие 75% держателей. Мы знаем всего несколько примеров успешных реструктуризаций – Мечел, а/к Сибирь (теперь S7), и десятки примеров, где до голосования держателей облигаций (ОСВО) даже не доходило. Облигации ничем не обеспечены, а механизм взыскания не идеален: дефолт не всегда приводит к остановке бизнеса. Во всяком случае, не сразу

В позитивном сценарии, облигации продолжат обслуживание, как было с М.Видео, где докапитализация и отрицательные капитал коснулись акционеров, а реструктуризация – банков. Тем более, облигационный долг – менее четверти, основной объем – проектное финансирование.
В негативном: если кредиторы возьмут управление над операционными компаниями и сфокусируются на достройке объектов, то денежные потоки не будут выводиться на оболочку-эмитента облигаций. А это проблема

При любом сценарии вероятна реакция рейтинговых агентств, и при снижении рейтинга ниже А- (а удержание его АКРА на уровне А- было чудом) – привлечение денег на рынке станет особенно сложным (хотя это видно уже сейчас) и вызовет распродажу среди фондов, которые еще не вышли
Самолёт – самая очевидная проблемная история в проблемной отрасли, но и самая долгоиграющая. В конце 2024 года, некоторые выпуски торговались с доходностью 70%, и компания все равно смогла убедить инвесторов, что все в порядке: доходности падали до среднерыночных, и Самолет  даже выпустил несколько новых выпусков.

Полезно? Ставь👍

🐾Кот.Финанс: TG, Пульс, Max | #облигации #стройка
  • 👍 114
  • ❤ 10
  • 👀 7
  • 🔥 1
Post #6333 4.42K
🏗Лучшие строительные облигации первого эшелона
🔹рейтинг выше А-
🔹срок от 0,4 до 2,6 лет
🔹без call-оферт
❗️в стройке высокий риск – диверсифицируйте портфель, а если у вас низкая толерантность к риску – выбирайте ЛСР, Сэтл, А101

Самолет1Р6 RU000A100QA0
Рейтинг: A-
Срок: 0,9 года ⚠️оферта put
Доходность: 40,2%

СамолетР21 RU000A10DCM3
Рейтинг: A-
Срок: 2,3 года
Доходность: 32,8%

Брус 2Р06 RU000A10EC63
Рейтинг: A-
Срок: 1,4 года ⚠️оферта put
Доходность: 24,3%

ЭталонФин4 RU000A10DA74
Рейтинг: A-
Срок: 1,2 года
Доходность: 24,2%

Брус 2Р04 RU000A10C8F3
Рейтинг: A-
Срок: 1,9 года
Доходность: 24,0%

ЭталонФин1 RU000A105VU7
Рейтинг: A-
Срок: 1,7 года ⚠️оферта put
Доходность: 23,8%

ЛСР БО2Р01 RU000A10EYH5
Рейтинг: A
Срок: 2,6 года
Доходность: 19,0%

ЛСР БО1Р10 RU000A10B0B0
Рейтинг: A
Срок: 1,4 года ⚠️оферта put
Доходность: 18,8%

ЛСР БО1Р11 RU000A10CKY3
Рейтинг: A
Срок: 1,9 года
Доходность: 18,3%

СэтлГрБ2Р6 RU000A10C2L4
Рейтинг: A-
Срок: 0,4 года ⚠️оферта put
Доходность: 18,3%

СэтлГрБ2Р3 RU000A1084B2
Рейтинг: A-
Срок: 0,5 года
Доходность: 16,2%

А101 1Р02 RU000A10DZU7
Рейтинг: A+
Срок: 1,3 года
Доходность: 17,1%

ЛСР БО 1Р9 RU000A1082X0
Рейтинг: A
Срок: 0,5 года
Доходность: 15,7%

❗️Disclaimer: чем ниже кредитный рейтинг – тем более диверсифицированным должен быть портфель. Строительным облигациям характерен повышенный риск из-за сокращения и изменения условий льготных программ, снижения спроса, снижения доступности кредитования

📘Почитать по теме:
👉 Наша философия
👉 наши портфели (автоследы и аналитика по ним)
👉 инфографика строительных компаний
 
Полезно? Ставь👍

🐾Кот.Финанс: TG, Пульс, Max | #облигации #подборка #стройка
  • 👍 34
  • ❤ 5
  • 🔥 5
  • 😁 3
Post #6331 4.66K
🚘🚜✈️Топовые лизинговые облигации: Балтийский лизинг, ГТЛК, Дельта Лизинг, ВТБ лизинг, СКБ лизинг, Европлан
Лизинговая отрасль под давлением. В 2025-26 произошёл идеальный шторм: высокая ключевая ставка и падение спроса ударило по клиентам-лизингополучателям, а падение стоимости техники – по стоку лизинговых компаний. Получается убыток от роста дефолтности малого и среднего бизнеса. Поэтому мы выбираем лизинговые компании первого эшелона, но и тут есть нюансы. Поэтому, диверсификация ❗️В подборке фиксы от полугода до почти 4 лет

БалтЛизБП8 RU000A106EM8
Рейтинг: AA-
Срок: 0,6 года ⚠️оферта put
Доходность: 35,5%

БалтЛизП18 RU000A10BZJ4
Рейтинг: AA-
Срок: 1,8 года
Доходность: 33,9%

БалтЛизП26 RU000A10FJ57
Рейтинг: AA-
Срок: 2,9 года
Доходность: 31,4%

ГТЛК 2Р-13 RU000A10F801
Рейтинг: AA-
Срок: 3,6 года
Доходность: 18,4%

ДелЛиз1Р3 RU000A10DHT7
Рейтинг: AA-
Срок: 2,1 года
Доходность: 17,0%

СовкомЛ П17 RU000A10DTS4
Рейтинг: AA-
Срок: 2,2 года
Доходность: 16,6%

ГТЛК 2Р-04 RU000A10A3Z4
Рейтинг: AA
Срок: 1,2 года ⚠️оферта put
Доходность: 16,4%

ВТБЛиз 1Р7 RU000A10FVD7
Рейтинг: AA
Срок: 2,4 года
Доходность: 16,1%

Европл1Р9 RU000A10ASC6
Рейтинг: AA
Срок: 1,8 года
Доходность: 16,0%

ГТЛК 2Р-08 RU000A10BQB0
Рейтинг: AA-
Срок: 1,7 года
Доходность: 15,9%
 
📘Почитать по теме:
👉 Наша философия
👉 наши портфели (автоследы и аналитика по ним)
👉 самые капитализированные ЛК
👉 самые маржинальные ЛК
 
Полезно? Ставь👍

🐾Кот.Финанс: TG, Пульс, Max | #облигации #подборка #лизинг
  • 👍 42
  • 😁 11
  • ❤ 6
  • 👀 2
Post #6330 5.1K
Евротранс: рост без видимых причин❓

Акции Евротранс в моменте дотронулись до отметки ₽28,45, прибавляя 38% на отсутствии новостей. Мы опросили коллег и получили следующие версии:
😀шуточная версия состоит в том, что оферта по ₽350 еще действует и некоторые участники рынка рассчитывают на нее. Правда, после арестов менеджмента на прошлой неделе и перехода в дефолт всех выпусков облигаций, эта версия перестала быть серьезной
🤫вторая версия наших респондентов в том, что могут отыгрываться новости задержания топ-менеджмента. Например, если кому-то стали известны материалы дела, или договоренность об урегулировании ситуации
🔥третья версия – шортокрыл. Так уже было в момент закрытия биржей шортов на акции Евротранс. В моменте рост превышал 100%. Если в прошлый раз на рынок подействовало решение биржи, то сейчас закрытие шортов может быть искусственным.
 
🐾На форумах часто видел, что многие спрашивают «какие брокеры дают ЕТ в шорт?». Если много спекулянтов набились в короткие позиции, то даже небольшой рост может привести к ликвидации шорта и покупке по любой цене. Возможно, именно это и случалось
Облигации вслед за акциями чуть подпрыгнули, но фундаментальных причин пока нет: ЕТ не перечислял купоны, НКД уже давно не рассчитывается. О планах по реструктуризации также ничего не известно
 
❗️Если вы уверены, что акция не заслуживает покупки надолго, то лучшим способом заработать на ней является не шорт, а удаление из терминала. Короткая позиция изначально высокий риск. Нужен ли он вам?
 
👉сколько стоит оптовый бизнес Евротранса?
👉сколько стоят АЗС?
👉почему вокруг ЕТ столько эмоций?

🐾Кот.Финанс: TG, Пульс, Max | #дефолт #шортокрыл
  • 👍 35
  • ❤ 4
  • 🔥 3
  • 🦄 3
Post #6329 6.1K
Охота за купонами... началась!

Ставь ❤️ если нравится такой формат выходного дня!

🐾Кот.Финанс: TG, Пульс, Max | #юмор
  • ❤ 82
  • 👍 19
  • 😁 8
Older posts →

About this channel

How can I read @mkot_finance without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Кот.Финанс: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Кот.Финанс have?
Кот.Финанс (@mkot_finance) has 19K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Кот.Финанс know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →