TGViewer
Channel Public Channel
[메리츠 Tech 김선우, 양승수, 김동관]

[메리츠 Tech 김선우, 양승수, 김동관]

@meritz_tech

메리츠 Tech 섹터 애널리스트 김선우, 양승수, 김동관입니다.

아래와 같은 내용이 본 방에서 공유됩니다. 언제든 질문 있으시면 따로 연락 주십시오.

1) 매일 아침 7시반 - 간밤의 뉴스를 정리한 Overnight Tech News
2) 수시 - 보고서 발간 직후 Summary 내용
3) 수시 - 주요 Dart 공시 사항
4) 수시 - 일간 올라오는 주목할 뉴스

감사합니다.
Subscribers
24.4K
Photos
8.6K
Videos
16
Links
6.9K

Showing posts older than #18848 · Back to latest

Older Posts 13 shown
Post #18847 5.4K
[메리츠증권 전기전자/IT부품 양승수]

▶ 2026년 9월 전기전자 수출입통계 잠정치 발표 (~9.30)

1) 스마트폰

- 수출 금액: 5억 9,414.9만 달러
(+40.4% YoY, +26.8% MoM)
- 수출 단가: 2,222.9달러/kg
(+41.1% YoY, +6.0% MoM)

2) 카메라모듈

- 수출 금액: 11억 2,978.0만 달러
(+28.9% YoY, +11.0% MoM)
- 수출 단가: 4,308.4달러/kg
(+11.1% YoY, +12.8% MoM)

3) MLCC

- 수출 금액: 1억 6,345.3만 달러
(+22.5% YoY, +11.8% MoM)
- 수출 단가: 250.7달러/kg
(+6.6% YoY, +6.3% MoM)

4) PI필름

- 수출 금액: 220.1만 달러
(-27.1% YoY, -9.5% MoM)
- 수출 단가: 39.4달러/kg
(+9.9% YoY, +5.4% MoM)

5) 리드프레임

- 수출 금액: 4,431.1만 달러
(+22.1% YoY, -0.1% MoM)
- 수출 단가: 165.5달러/kg
(+90.6% YoY, +14.3% MoM)

6) PCB

- 수출 금액: 3억 3,070.0만 달러
(+41.6% YoY, +6.8% MoM)
- 수출 단가: 286.3달러/kg
(+42.2% YoY, +1.9% MoM)

7) FPCB

- 수출 금액: 1억 8,297.7만 달러
(-4.9% YoY, +2.6% MoM)
- 수출 단가: 648.0달러/kg
(+13.1% YoY, +3.0% MoM)

8) 솔더볼

- 수출 금액: 1,157.7만 달러
(+88.5% YoY, +0.0% MoM)
- 수출 단가: 201.4달러/kg
(+65.5% YoY, +18.8% MoM)

9) 엑추에이터

- 수출 금액: 4,825.7만 달러
(+39.4% YoY, +22.4% MoM)
- 수출 단가: 31.0달러/kg
(+30.0% YoY, -0.5% MoM)


(자료: TRASS)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18841 6.1K
[메리츠증권 반도체/디스플레이 김선우]

▶ 2026년 9월 반도체 수출입통계 잠정치 발표 (~9.30)

1) 메모리

- 수출 금액: 375억 8,926만 달러
(+302.5% YoY, +13.5% MoM)
- 수출 단가: 82,304달러/kg
(+225.8% YoY, -10.7% MoM)

2) DRAM

- 수출 금액: 167억 7,702만 달러
(+532.1% YoY, +6.6% MoM)
- 수출 단가: 71,836달러/kg
(+332.6% YoY, -18.8% MoM)

3) Flash 메모리

- 수출 금액: 32억 9,675만 달러
(+365.3% YoY, +15.2% MoM)
- 수출 단가: 78,653달러/kg
(+503.6% YoY, -22.0% MoM)

4) MCP

- 수출 금액: 150억 1,399만 달러
(+187.3% YoY, +22.8% MoM)
- 수출 단가: 101,542달러/kg
(+145.7% YoY, +2.7% MoM)

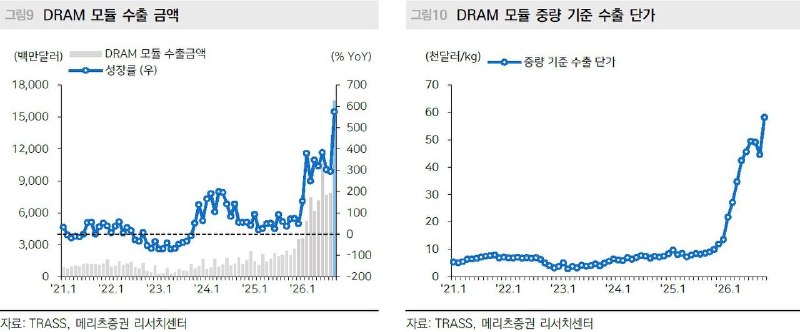
5) DRAM 모듈

- 수출 금액: 164억 8,348만 달러
(+574.1% YoY, +110.4% MoM)
- 수출 단가: 58,090달러/kg
(+544.3% YoY, +30.5% MoM)

(자료: TRASS)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18838 12.1K
[메리츠증권 전기전자/IT부품 양승수]

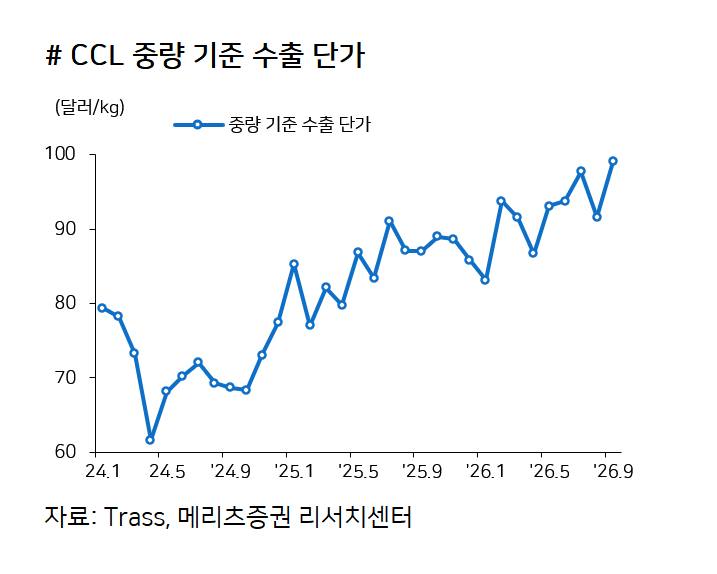
▶ '26년 9월 CCL 수출금액 잠정치 발표

- 9월 수출금액: 7,829.1만달러(+6.9% MoM, +17.0% YoY)
- 중량 기준 수출단가: 99.1달러/kg(+8.2% MoM, +13.9% YoY)

* 2026년 CCL 수출금액 추이
- 8월 7,324.3만달러(-18.1% MoM, +28.0% YoY)
- 7월 8,939.2만달러(+3.7% MoM, +53.7% YoY)
- 6월 8,623.5만달러(+15.6% MoM, +57.2% YoY)
- 5월 7,462.5만달러(+10.2% MoM, +13.6% YoY)
- 4월 6,772.6만달러(+3.8% MoM, +22.3% YoY)
- 3월 6,526.7만달러(+3.3% MoM, +28.8% YoY)
- 2월 6,316.0만달러(-11.0% MoM, +59.0% YoY)
- 1월 7,092.8만달러(+18.5% MoM, +73.3% YoY)

(출처: TRASS)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18835 3.19K
[메리츠증권 전기전자/IT부품 양승수]

▶ '26년 9월 프로브카드 수출금액 잠정치 발표

- 9월 수출금액: 8,004.2만달러(-6.5% MoM, +54.6% YoY)
- 중량 기준 수출단가: 1,169.5달러/kg(-5.6% MoM, -1.3% YoY)

* 2026년 프로브카드 수출금액 추이
- 8월 8,561.4만달러(-9.5% MoM, +74.1% YoY)
- 7월 9,460.0만달러(+14.7% MoM, +89.6% YoY)
- 6월 8,248.9만달러(+26.5% MoM, +52.5% YoY)
- 5월 6,520.7만달러(+9.3% MoM, +57.3% YoY)
- 4월 5,965.1만달러(-20.1% MoM, +78.7% YoY)
- 3월 7,466.1만달러(+52.0% MoM, +82.6% YoY)
- 2월 4,911.6만달러(-14.4% MoM, +6.7% YoY)
- 1월 5,739.5만달러(+26.8% MoM, +76.5% YoY)

(출처: TRASS)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18832 10.1K
[메리츠증권 반도체/디스플레이 김선우]

Micron: FY4Q26리뷰 (1) 더 높고, 더 긴 사이클

- 마이크론은 FY4Q26 실적 컨퍼런스 (=CY3Q26)를 통해 시장 기대치를 큰폭으로 능가하는 실적과 차분기 가이던스를 발표

- 메모리 업황에 대한 높은 기대감으로 실적 눈높이 역시 크게 상향되어 왔음에도 분기 실적과 가이던스는 서프라이즈 수준으로 제시

- 다만, 국내 메모리 업체들의 실적 성과급 반영 결정과 마찬가지로, 동사 역시 차분기 성과급 지급을 위한 비용반영을 결정하며 CY4Q26을 이익률개선이 정체된 후 내년말까지 지속 상승할 것으로 전망

- 동사는 지난분기부터 SCA(구속력 있는 장기공급계약, Strategic Customer Agreement)의 구체적인 내용을 공개하며 업사이클 장기화 및 메모리 산업의 구조적 변화를 선제적으로 주장

- 금번 설명회에서는 SCA 내용이 더욱 긍정적으로 변모함

- 지난분기 공개했던 16건의 SCA 계약은 26개로 증가했으며, 일부 기존 계약은 기간이 연장되고 더 우호적인 조건으로 변모

- SCA는 2030년까지 동사 매출의 35% 이상을 차지할 것으로 전망되며, 그 중 75% 가량은 판가 구조가 확정돼있으며, 공급사에 유리한 가격 밴드(Floor/Ceiling Price)의 구속력을 지님

- 동사는 데이터센터 중심 서버 출하량 전망을 2026년에 이어 2027년에도 10%대 후반 YoY 성장이 가능할 것으로 전망. 아울러, 내년 메모리 수급 역시 공급부족 상황이 더욱 심화될 것으로 전망

- 동사 실적 및 가이던스가 기대를 능가하는게 반복되며, 메모리 업체들 주가는 서프라이즈에 무감각해지는 구간을 지나가고 있음

- 하지만 당사는 여전히 DRAM 업황이 업사이클의 중반도 채 지나지 않았다고 판단하며, 추가적인 내년 실적 추정치 상향조정이 강력한 주가 상승을 야기하리라 예상

- 이는 과거 메모리 수요가 ‘가격탄력성’을 지닌 상품시장의 특징을 보여왔지만, 이제 수요의 성격이 확연히 바뀐데 근거

- 과거 B2C 수요가 ‘소비’에 기반하며 세트 제조사들 역시 수익성 개선에 초점을 맞춘데 반해, 이제 AI 고도화를 위한 B2B 수요는 ‘투자’에 기반하며 AGI 선착순 도달을 위한 경쟁적 지출이 불가피한 상황

- 메모리 공급사들의 2024~2025년 설비투자가 미약한 수준에서 지속돼 온 점을 감안 시 2027년까지 공급 제약은 이미 상수화 되어있음

- 스마트폰 및 PC 등 기존 수요자들은 현재 판가 폭등에 저항하고 있지만, 거듭된 생산 전환 (모바일/PC 메모리 → 서버 및 스페셜티 메모리)으로 인한 공급부족 심화로 인해 추가적인 판가 폭등은 어찌할 방법 없이 강제 수용되리라 예상

- 당사는 그 시점을 올해말~내년초에 발생할 것으로 예상하며, 메모리 업체들의 2027년 이익 추정치가 일제히 재상향조정될 것으로 전망

- 성장주 관점에서 메모리 업체들의 주가는 실적 추정치와 방향성을 함께할 것으로 예상

- 실적 리뷰는 하기 링크의 보고서를 참고 부탁드립니다.

링크: https://vo.la/Ag9S6jf

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18831 8.18K
[메리츠증권 반도체/디스플레이 김선우]

Micron: FY4Q26 리뷰 (2) 실적설명회 Q&A 정리

[Micron 컨퍼런스 콜 핵심질문 3선]

Q1) (수급 상황) 메모리 업체들의 밸류에이션이 매우 낮은데, 시장은 내년이 가격과 이익의 정점이 될 것이라고 판단하는 듯. 2028년 업황을 어찌 보는지?

A1) 2027/2028년 모두 수요가 공급을 초과할 것으로 예상. 사실상 2027/2028년의 공급 부족은 올해보다 더 심할 것으로 전망

- 동사는 생산능력 확대를 위해 노력하고 있으나, 2028년 신규 클린룸이 완공된다 하더라도 공급 부족 상황은 지속될 것으로 판단

- 그 이유로는 1) 클린룸 건설의 리드타임, 2) 완공 후 본격적인 웨이퍼 생산까지의 시차, 3) HBM 생산에 따른 일반 DRAM 잠식 효과가 주요

- SCA 계약을 통해 수요 가시성을 확보하고 있으나, 여전히 SCA와 Non-SCA 고객사들은 추가 물량을 요구하는 중

- 2027년 생산량의 75%는 이미 판매가 완료되었으며, 현재 고객사들과의 논의 대부분은 2028년 공급에 관한 내용

- 고객사들은 이제 2030년 이후의 공급 보장까지 요구하고 있어, 공급과 수요의 균형은 요원한 상황


Q2) (HBM) HBM 가격 인상은 내년 1월 1일부터 적용되는 것인지? HBM 성장률은 어느정도 예상하는지?

A2) FY2026 HBM 가격은 지난해 고객사와 협상해 결정. FY2027 HBM 물량의 상당 부분은 이미 판매가 완료된 상태이며, 그 가격은 지난해 협상한 것보다 훨씬 높은 수준

- 그 결과, Non-HBM 대비 부진했던 마진 격차가 축소되고 있음

- HBM 수요 성장률이 일반 DRAM보다 높을 것으로 예상하며, HBM4E까지 이어지는 차세대 포트폴리오를 보유한 것 역시 동사에게 긍정적


Q3) (주주환원) 주주환원 계획 공유 부탁. 적정 현금 1,000억달러 외의 금액은 모두 환원할 생각인지, 혹은 다른 기준이 존재하는지?

A3) 동사는 강력한 시장 환경, 기술 경쟁력, 제품 포지션 등이 결합되면서 매우 강력한 FCF를 창출하고 있음. FY4Q26 기준 330억달러의 FCF를 기록

- 향후 R&D, Capex 투자를 늘리더라도, FCF의 확장세는 일시적인 것이 아니라 지속 가능하다고 판단

- 목표 현금 수준은 FY1Q27 도달할 것으로 예상하며, 초과 현금은 주로 자사주 매입을 통해 주주분들에게 환원할 계획

- 현재 승인된 자사주 매입 규모는 22억달러로, 가까운 시일 내에 그 규모를 확대할 것

- 다만 CHIPS 법에 의해 12월 9일 이후부터 보다 적극적인 환원정책을 시작 가능

https://vo.la/K4maSvc (링크)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18830 1.9K
[메리츠증권 반도체/디스플레이 김선우]

[DRAMeXchange 9월 서버 DRAM 고정가 발표]

- 9월 서버 DRAM 고정가는 협상 과정에서 지속적으로 상승. 미국 CSP들이 2027년 물량을 조기 확보하기 위해 추가 발주를 잇달아 집행하면서 시장 심리가 강화. 이후 중국 CSP들과 3Q26 고용량 모듈 협상을 마무리했으며, 그 결과 ASP는 +13~18% QoQ 상승

- 미국 CSP들은 2Q~3Q26 동안 LTA 협상을 마무리. 대부분의 계약에는 ‘가격 구간제(Price Interval Mechanism)’가 포함. CSP들은 조달 비용에 대한 가시성을 높이는 동시에, 추가 발주가 기존 계약 물량의 가격 상승을 유발하는 것을 억제

- 미국 CSP들은 3Q26 동안 자신들의 컴퓨팅 수요를 검토. 특히, 2027~2028년 수요 중 기존 LTA로 충당 가능한 비중을 재점검. 그 결과 이들은 2027년 물량의 5~10%에 해당하는 추가 물량을 집행하기로 결정. 해당 물량은 기존 LTA 기준으로 설정된 가격보다 높은 조건으로 체결

- 아울러, 미국 CSP들의 추가 발주는 공급사들이 여전히 지불 능력이 더 높은 고객군에 생산 Capa 일부를 재배치하고 있음을 의미. 서버 DRAM ASP는 PC/모바일 DRAM보다 훨씬 높은 수준을 유지하고 있기에, 공급사들은 후자의 제품군에 대해서 보상적 성격의 가격 인상을 추진. 일부 고객들이 가격 인상을 수용하지 못해 구매 물량을 줄이더라도, 공급사들은 해당 생산 Capa를 서버 DRAM으로 전환할 수 있어 가동률 하락 우려는 없음

- 중국 시장에서는 메모리 구매 가격이 지속 상승하는 가운데 유통업체들의 자금 여력이 점차 소진. 중국 CSP들은 1H26부터 RDIMM 조달 방식을 유통 업체 경유 방식에서 공급사 직구매 방식으로 전환. 그러나 현재는 자금 부족이라는 새로운 병목 요인에 직면하면서 추가 수요를 더 집행하기 어려운 상황. 그 결과 공급사들은 일부 중국 고객을 위해 확보해둔 물량을 OEM 고객과 북미 시장으로 재분배

- 종합적으로 9월 진행된 3Q26 고정가 협상에서 북미 시장의 수요는 매우 강했음에도 불구 일부 중국 CSP들은 월 중순이 되어서야 협상을 마무리. 이는 구매자들이 RDIMM 수요 구성을 기존 96/128GB 중심에서 32/64GB로 전환했기 때문. 고객사들의 제한적인 현금흐름으로 고용량 제품의 프리미엄에는 강하게 저항했으나, 저용량 제품에 대해서는 상대적으로 수용적인 태도를 확인

- 9월 초 국내 메모리 공급사들은 여러 OEM 업체들과 추가 공급 계약을 체결했으며, 단가는 3Q26 고정가 대비 10~15% 높은 수준

- 9월 말에는 공급사들이 4Q26 고정가에 대한 초기 견적을 제시했으며, 최대 20~25%의 가격 인상을 포함한 것으로 파악. 금번 제안은 미국 CSP들의 강력한 수요가 2027년까지 지속될 것이라는 전망에서 비롯

- 3Q26 이후 4대 DRAM 업체들은 미국 및 중국 CSP들과 다년간의 LTA를 잇달아 체결했으며, 대부분의 계약에는 ‘가격 구간제’가 포함. 4Q26부터 CSP들의 LTA 물량 대부분이 ‘가격 구간제’에 포함되어 더 이상 가격 인상 대상이 되지 않게 되며, 이 물량은 공급사들의 전체 Bit 출하량의 약 절반을 차지할 것으로 예상

- 나머지 반절은 CSP들의 추가 수요 물량과 OEM 고객 물량으로 구성되며, 기존과 동일하게 분기별 협상을 통해 가격을 결정. 조기 체결된 일부 LTA의 경우 공급사들이 이미 고객사와 상한 가격(Ceiling Price)을 상향 조정했거나, 추가 공급 물량에 대한 가격을 인상한 것으로 파악

- 공급사들의 출하 믹스와 고객사 유형별로 적용되는 가격 구간을 종합적으로 고려시, 4Q26 서버 DRAM 고정가는 +10~15% QoQ 상승할 것으로 전망

(자료: DRAMeXchange)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18829 1.96K
[메리츠증권 반도체/디스플레이 김선우]

[DRAMeXchange 9월 PC DRAM 고정가 발표]

- 9월 메모리 공급사와 PC OEM 업체들은 4Q26 & 2027년 물량에 대한 협의를 진행. 거래는 제한적으로 이뤄졌으며, 가격은 8월 수준을 유지. 8GB D4 모듈 평균 고정가는 148달러(+0~5% MoM)를 기록하였으며, 16GB D5 모듈은 247달러로 전월과 동일. 9월 기준 D5 모듈 가격은 D4 대비 10% 할인된 수준에서 형성. 이는 2Q26 기록했던 6% 대비 더욱 확대된 것

- 인텔과 미디어텍의 CPU 공급이 개선되며, 일부 PC OEM의 3Q26 출하량이 당초 예상을 상회. 이에 따라, 2026년 노트북 출하량 전망치를 기존 -10.5% YoY에서 -9.4%로 축소. 소매 유통 채널 전반에서 선제적인 재고 축적이 진행되며, 금번 출하 모멘텀을 뒷받침. 일부 유통 채널의 재고 수준은 현재 2개 분기를 초과하고 있으며, 이는 적정 수준인 0.5~1개 분기를 상회. 향후, OEM들의 출하량 증가 여력은 더욱 축소할 것으로 전망

- PC OEM사들은 2027년 PC DRAM 공급이 역성장할 것으로 예상. 특히, 국내 메모리 업체들의 공급량이 20% YoY 감소할 가능성에 주목. 대부분의 PC OEM은 2026년 말 이전에 재고를 확보하기 위해 예정된 구매 계획을 그대로 집행. 또한 고정가 인상폭이 지속적으로 시장 기대치를 상회하면서, PC OEM들은 제품 로드맵을 적극적으로 재검토. 특히 원가에 민감한 제품군의 경쟁력을 유지하기 위해, 저사양 CPU와 DDR4 메모리를 조합하는 전략을 채택

- 위 상황을 반영하며, 4Q26 PC DRAM 고정가 전망치를 기존 3~8% QoQ에서 13~18%로 상향 조정. 9월말 기준 공급사들은 아직 4분기 공식 견적을 제시하지 않았으나, 서버 DRAM과의 가격 격차를 축소하기 위해 PC DRAM 가격에 대한 후행적 인상을 추진할 계획으로 파악

- 메모리 공급사들의 가격 결정력은 여전히 우위를 점하고 있음. 이는 PC OEM들이 비용 부담을 이유로 구매량을 줄이더라도, 생산 Capa를 서버 DRAM으로 전환할 수 있기 때문. 아울러, 메모리 공급사들이 서로의 가격 인상 움직임에 반응하며, 10월과 11월에도 단계적인 견적가 인상을 추진할 가능성이 높음

- 현물시장에서는 D4/D5 모두 가격 상승세를 유지. 역사적으로 Reball DDR4는 현물시장의 주요 거래품. 그러나 3Q26부터 데이터센터 운영업체들이 RDIMM의 사용 수명을 연장하고, 중고 RDIMM 구매를 확대하기 시작. 이러한 변화는 Reball PC DRAM의 현물시장 유입 물량을 감소시키며, 결과적으로 DDR4 현물가격을 추가로 지지하는 요인으로 작용

- 공급사와 모듈 업체간 고정가 역시 전월 대비 0~5% 상승. 이는 대만 메모리 업체들이 생산능력을 서버용 제품으로 전환하며 수급 격차가 더욱 악화되었기 때문

(자료: DRAMeXchange)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18828 2.2K
[메리츠증권 반도체/디스플레이 김선우]

[DRAMeXchange 9월 NAND 고정가 발표]

- 9월 NAND Flash 시장은 공급사들의 ‘고다층 3D NAND 전환’이라는 구조적 요인에 의해 가격선이 지지. 다만, SLC 및 MLC 제품군 모두 역대 최고 수준의 가격선에 도달하며 가격 상승 모멘텀은 한층 둔화. 고객사들의 비용 부담이 누적되는 가운데, 용량/응용처별 수급 격차가 확대

- SLC 제품군의 9월 월간 ASP 상승률은 7~22%로 전월 (16~28%) 대비 축소. MLC 제품은 극심한 공급 부족을 겪으며 가격이 역사적 고점 수준에 정체. ASP 상승률은 전월대비 0.43~0.44%에 그침

- 9월 SLC 가격은 견조한 수준을 유지하였으나, 저용량/고용량 제품간 가격 상승폭 차이가 뚜렷하게 확인. 1/2Gb 제품의 경우 중국 공급사들이 비교적 충분한 물량을 유지하고 있으며, 주로 저가 컨슈머 및 기본적인 애플리케이션 시장에 공급되고 있어 구매자들의 가격 협상력이 상대적으로 우세. 이를 반영하며, ASP 상승률은 전월대비 각각 7.33%/9.77%로 둔화

- 반면, 프리미엄 전장, 산업장비, 통신 네트워크 모듈 등에 사용되는 4Gb 이상의 고용량 제품은 타이트한 공급 상황이 지속되며, 강한 가격 상승세를 유지. 특히 4/32Gb 제품은 월간 18.13%/22.36% 상승. 전반적으로 SLC 시장은 상승 추세를 유지하고 있으나, 고객사들의 비용 부담 한계가 임계점에 가까워지며 가격 상승 기울기는 둔화

- MLC 단가는 9월 들어 높은 수준에서 안정화 국면에 진입. 32/64/128Gb 제품의 ASP 상승률은 전월대비 0.43~0.44% 수준에 불과. 이는 현재 MLC 시장의 공급이 극도로 제한적이며, 사실상 레거시 플랫폼과 일부 산업용 고객에게만 물량이 배정되고 있기 때문으로 분석. 다운스트림 구매자들은 비용 전가에 큰 어려움을 겪고 있음

- SLC NAND Flash의 1/2/4Gb 가격은 4.83달러/6.16달러/11.24달러로 상승세 지속, 32/64/128Gb MLC NAND Flash는 18.21달러/23.53달러/30.61달러로 정체

- 향후에도 SLC와 MLC 시장의 차별화된 흐름은 지속될 것으로 전망. SLC의 경우, 공급사들이 성숙 공정 Capa를 지속적으로 축소하고 있어 구조적으로 수급 격차를 해결하기는 어려운 상황. 저용량 제품은 고객사들의 비용 부담 증가로 가격 상승세가 둔화되고 있으나, 4Gb 이상의 고용량 제품은 응용처들의 견조한 수요에 힘입어 가격 강세를 지속. 이에 따라, 4Q26에도 SLC 가격은 상승세를 유지할 것으로 전망

- 반면 MLC 제품은 제한된 공급과 가격 상단 효과가 동시에 발현하면서 구매자들의 추가 가격 수용 의지가 크게 약화. 시장은 높은 가격 수준을 유지한 채 매우 안정적인 국면에 진입. 가격 역시 고점 수준에서 보합세를 이어갈 것으로 예상

(자료: DRAMeXchange)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →